
柴油短缺何时能结束?
国际能源媒体报道:需求萎缩是柴油价格居高的原因;厄尔尼诺现象或可缓解欧洲的天然气担忧;对中国制造的电器而言,其对欧盟构成的威胁小于电池;丹麦的CCS项目已开始投入运营。
目录
需求萎缩是柴油价格居高的原因
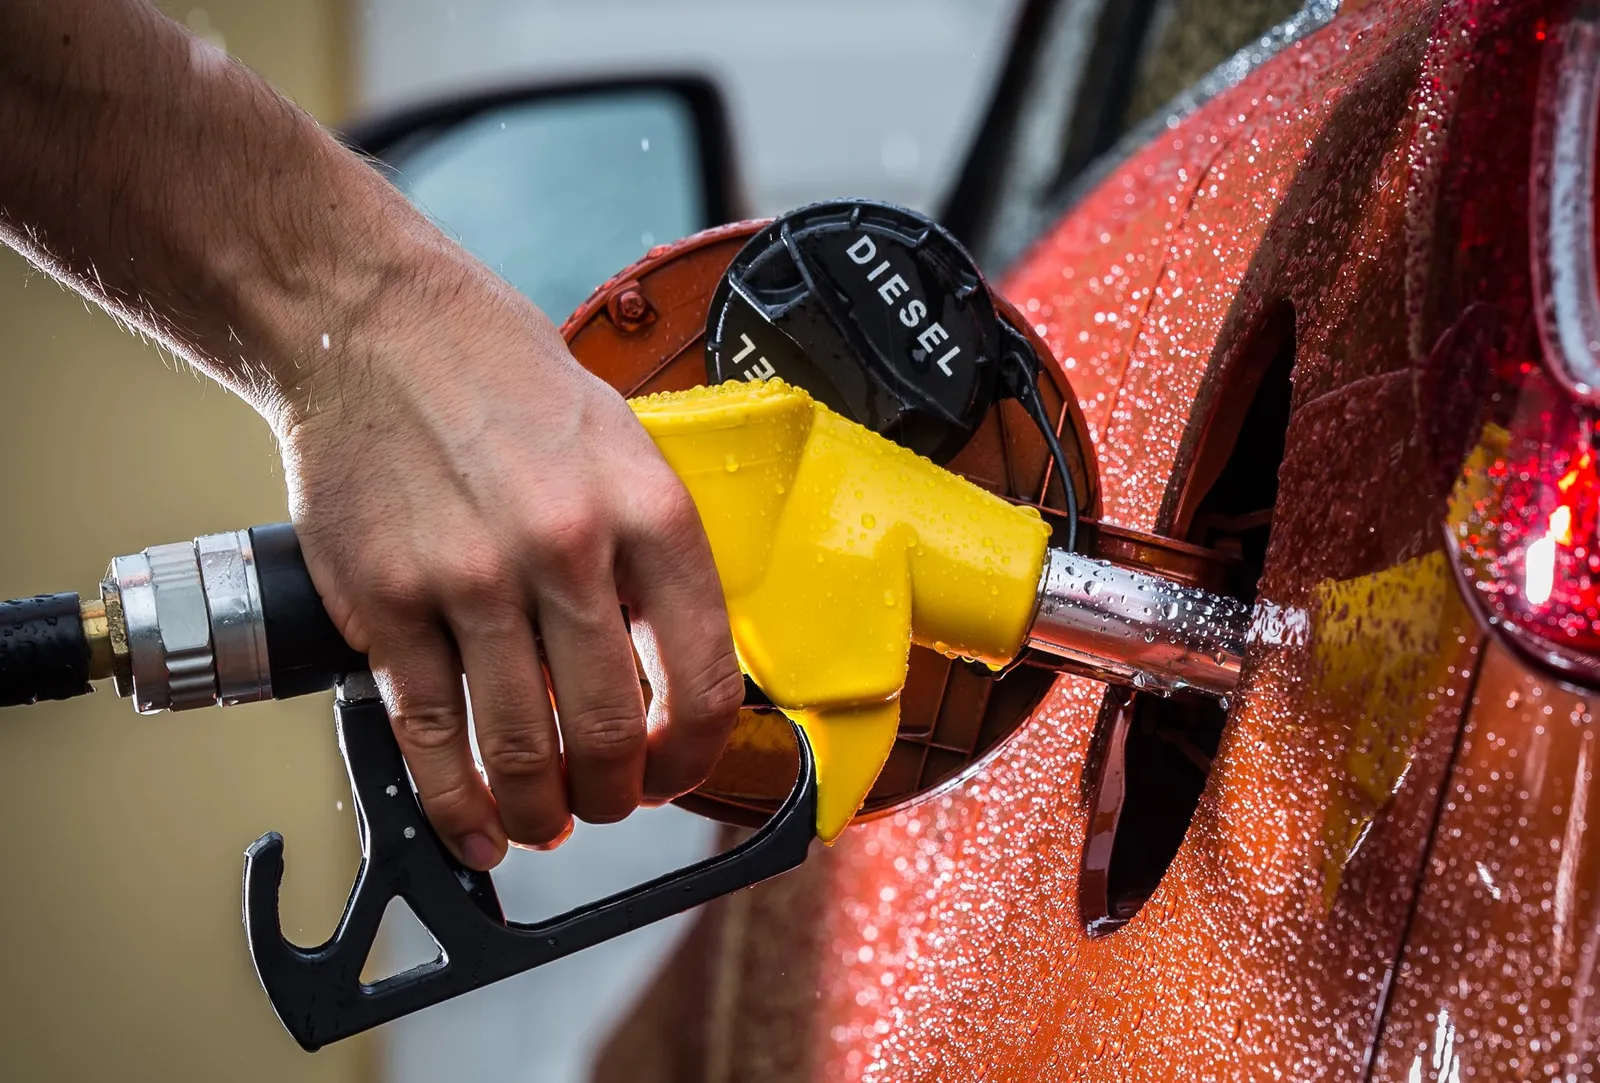
鉴于美国与伊朗以及俄罗斯与乌克兰之间的战争仍在持续,柴油市场状况很难有所改善。最终,较高的柴油价格应会抑制需求,从而让市场恢复更均衡的状态。不过其经济后果将十分严重,尤其是对那些最依赖这种燃料的国家——彭博社评论员哈维尔·布拉斯如此分析。
全球柴油市场危机持续不断。在美国,柴油价格首次突破每加仑6美元大关(约3.8升),而今年初这一数值约为3.5美元。
人们对柴油的担忧远远超过几个月前航空燃料所引发的担忧,当时有悲观预测称假期季会出现航空燃料短缺。
虽然那种情况并未发生,但哈维尔·布拉斯指出,增加柴油产量才是更大的挑战。因为柴油是全球使用最广泛的精炼产品,在石油总需求中占比接近30%。
重型运输业消耗了全球约一半的柴油产量,其余部分则用于乘用车运输、建筑、采矿、农业以及其他经济领域。中国和印度是柴油消耗量最大的国家,但危机的影响也波及美国、欧洲以及世界其他地区——尤其是最贫困的地区。
柴油短缺的直接主要原因在于俄罗斯和波斯湾国家柴油出口量的下降。一年前,这些国家的日出口量约为220万桶,而根据分析公司Kpler的数据,目前这一数字略高于50万桶。
与此同时,随着中国原油进口量从每日约1150万桶降至700万桶,中国的炼油厂也减少了产量,这导致中国对柴油的出口受到限制。而美国和日本等国早已用尽了现有的原油储备,从其他来源增加原油供应则需要时间。
要扩大炼油厂的生产能力以应对这一挑战,恐怕需要数年时间,因此目前唯一的办法就是充分利用现有设施的技术能力,同时等待柴油的高价能抑制部分需求。
Javier Blas强调,柴油产量的增加意味着其他精炼产品的产量将会减少,尤其是航空燃料。夏季时,美国和欧洲的炼油厂都致力于为航空公司生产尽可能多的燃料。
“遗憾的是,全球柴油市场的日需求量约为2950万桶。相比之下,航空燃料的日需求量还不到800万桶。因此,缓解柴油短缺的问题要比解决航空燃料短缺困难得多——”Blas如此解释。
据彭博社的评论员称,即便俄罗斯与乌克兰以及美国与伊朗之间的战争结束,柴油短缺状况在较长时间内仍会持续存在。
在短期内,厄尔尼诺现象或许能带来一定缓解——它通常会降低美国和墨西哥湾地区的飓风活动强度,从而减少当地炼油厂的运营干扰。此外,厄尔尼诺还会导致欧洲和南美洲的冬季变得更温暖,这可能进一步降低对燃料油的需求。
另请参阅:如果沙特石油完全退出市场会怎样?
厄尔尼诺或可缓解欧洲的天然气担忧
路透社评论员加文·马奎尔写道,异常强烈的厄尔尼诺现象今冬可能会增加欧洲的风力发电量,进而降低对天然气的需求。
马奎尔补充说,这种情形有助于降低因天然气库存水平相对较低而带来的风险,同时也能减轻今年年底进口液化天然气的压力。
厄尔尼诺是一种周期性气候现象,表现为太平洋赤道海域的水面温度持续高于正常水平。它每两到七年出现一次,通常会持续12个月,并影响全世界的温度与降水量。
根据世界气象组织的说法,今年的厄尔尼诺现象可能“是自有记录以来最强烈的”。欧洲今年出现的极端高温和干旱天气也与这一现象有关。
在冬季,厄尔尼诺通常会为欧洲带来更温暖、更潮湿的空气以及风势更大的天气状况。
如果预测与预期相符,正如加文·马奎尔所指出的,北海以及德国、英国和法国的风力发电场在2026年的发电量应当会有所增长。这将有助于扭转近年来风力较弱、风力发电效率较低的态势。
德国已经出现了一些迹象,根据LSEG的数据,8月的风力发电量比前两年同期的平均值高出30%以上。
据预测,厄尔尼诺现象的影响可能持续到2027年,这有助于从长远角度减少电力需求高峰期的天然气消耗。目前欧洲的天然气价格已是2022年底以来的最高水平,因此电力行业在这种状况下会减少天然气的使用,转而选择更具竞争力的煤炭。
另请参阅:为何生物甲烷补贴要纳入电费中?
对中国电动汽车而言,其对欧盟的威胁小于电池
欧盟对中国电动车的关税导致了从中国进口混合动力汽车的数量不断增加。如今欧盟希望限制这类混合动力车进入其市场,但同时对中国的电池制造商则保持开放态度——彭博社评论员大卫·菲克林如此指出。
Fickling指出,欧盟各国的混合动力汽车产量已是2019年的近九倍,而燃油车的产量则下降了约40%。尽管如此,这些汽车企业仍在布鲁塞尔游说放宽排放标准,同时还导致数以万计的就业岗位流失。
“出现这种情况是因为现行政策适得其反。欧洲限制中国电动汽车的进口,却允许电池无限制地涌入。这种状况对欧洲的汽车制造商有利,他们更愿意使用价格更低的中国产品,而非投资于本土生产。对于欧洲发展现代化制造业而言,这无疑是一场灾难。”彭博社评论员如此评价。
例如,隶属于斯泰兰蒂斯集团和梅赛德斯-奔驰集团的汽车电池公司ACC,在其所有者与CATL加强合作后,大幅缩减了发展计划。同样,隶属于大众集团的PowerCo也因与CATL及Gotion的合作而限制了建厂计划。
尽管上半年中国品牌在欧盟新车销量中的占比不足7%,但这一数字仍引发了巨大反响。而中国供应商在欧盟电池市场中所占的50%以上份额却未引起太多关注。
与此同时,决策者恰恰应该将注意力集中在这一关键组件上,因为它们构成了整个工业生态系统的基础,而该生态系统并不仅限于汽车行业。电池对于能源存储、数据中心、国防以及经济的许多其他领域也至关重要。
大卫·菲克林认为,欧盟的目标应是培育出几家具备全球竞争力的大型电池企业。然而现实趋势却恰恰相反,欧洲汽车制造商更愿意采用中国的技术解决方案,而非投资于自身的技术能力。
另请参阅:100亿欧元的节省:电动汽车如何为波兰的电力网络减负
丹麦CCS项目已投入运营
根据“格林沙”项目计划,未来每年可能有400万至800万吨二氧化碳被储存在北海海底的储存库中。《金融时报》报道称,该项目的第一阶段已于近日投入运营,目前每年可储存40万吨二氧化碳。
这项投资由一个财团负责实施,该财团以英国化工企业伊尼奥斯为首,项目同时获得了欧盟和政府的支持。该储存库位于丹麦海岸约250公里处。
伊尼奥斯强调,这是首个完全位于欧盟境内的全规模CCS项目。其首批客户主要是丹麦的生物甲烷生产企业,这些企业借此能够实现所谓的二氧化碳负排放。
Greensand要实现进一步发展,关键在于有更多企业愿意参与CO2的捕获与封存,以此避免日益上升的排放权购买成本。CCS主要被视为实现钢铁、化工和水泥生产等工业领域脱碳的途径。
根据欧盟委员会的规划,到2030年欧盟应具备5000万吨的CO2捕获与封存能力。然而,考虑到其他项目的规模和推进速度,这一目标似乎不太现实。
《金融时报》指出,像Greensand这样的项目为CCS市场的发展前景带来了一些乐观预期。
该报还指出,9月初,化工企业Yara开始在荷兰的氨气生产过程中捕获多达80万吨的二氧化碳。这些二氧化碳将根据“北极光”计划被储存在挪威海中。
另请参阅:能源部放宽针对工业领域的关键电价标准