
如何让重型运输工具具备轻微的电气化特性
卡车电气化是不可避免的趋势,但仅更换车队还不够。在电力供应不足开始限制运输公司的竞争力之前,波兰能否及时建立起充电网络和能源基础设施?

目录
波兰是欧盟最大的公路货物运输市场。卡车电气化并不意味着所有车队会在几年内全部转为电动,但提供低排放和零排放的运输服务将成为运输公司竞争力的重要因素。
越来越多的大型工业、物流和贸易企业开始设定整个供应链的减排目标。因此,运输过程中的排放问题可能逐渐变得与成本、交货期或服务质量一样重要,成为客户考虑的因素。
如果德国、荷兰或法国的电动卡车基础设施发展更快,波兰企业将更难争取到欧洲的订单。因此,运输领域的电气化不仅是气候政策的一部分,也关系到波兰运输商能否保持其市场地位。
最大的问题并非电动卡车的可用性本身。汽车和充电设备相对容易订购,但为大型eHDV枢纽配备足够的电力供应可能需要数年的投资时间。
这样的设施需要数兆瓦的电力,长远来看甚至可能需要数十兆瓦。因此,电网建设以及合适场地的筹备工作必须早于充电站集群的发展步伐。
NFOŚiGW为配电系统运营商推出了一项计划,旨在支持建设为大型充电站供电所需的电网。不过,充电站运营商与配电系统运营商之间的协调依然至关重要。
充电站运营商需按照补贴计划的时间表、土地使用协议以及设备供应合同来推进工作,而电网建设往往有着完全不同的周期。若缺乏同步,就会出现充电站等待供电的情况,同时电网基础设施也会多年无法投入使用。
另一个限制因素是场地条件。卡车枢纽需要较大的面积、合适的场地布局、便捷的进出通道、停车区域以及为司机提供的配套设施。在主要道路沿线的此类场地数量十分有限。
仅靠卡车补贴是不够的
支持购买电动卡车的计划预算为20亿兹罗提,N3类别车辆的最高补贴金额可达75万兹罗提。然而目前的反馈表明,仅缩小购买价格差距并不足以促使运输商做出决策,因为他们会综合考虑车辆的全生命周期成本。
电动卡车仍然比柴油卡车昂贵得多。除了购买价格外,还需考虑融资成本、能源费用和保险支出、充电安排、续航里程与停车时间对车辆使用效率的影响,以及车辆的未来价值。
租赁具有特殊重要性,波兰的交通运输融资在很大程度上依赖于租赁。残值问题也是一个挑战。对于燃油车而言,市场相对能够较好地估算出数年车龄的汽车价格。
电动卡车的二手市场仍在形成中,而电池技术的快速发展增加了银行和租赁公司的风险。通过制造商的回购担保、残值保障或其他风险分担机制,或许可以降低这些风险。
对于运输企业而言,车辆购置、充电设施的可用性以及能否获得足够的充电功率都是需要综合考虑的商业决策因素。在投资之前,企业主必须明确车辆的充电地点、能源费用、基地是否具备足够功率,以及能否利用公共基础设施完成运输任务。
对充电站的补贴无法确保盈利
卡车基础设施必须在市场达到一定规模之前建成。这意味着在初期使用率较低时需要高额的投资及固定成本。波兰国家发展基金建议为170个项目提供支持,这些项目将建设843个面向公众的重型运输充电站,但仅靠资本支出补贴并不能解决盈利问题。
一种解决方案是分阶段进行投资。场地准备、线路连接及电力设施可以按照预期规模来规划,而充电枪的数量则可随着需求增长逐步增加。在初期,部分基础设施也可供轿车和货车使用,从而提高利用率并增加收入。
另一个要素是配电费率。枢纽在初期就必须具备足够的电力容量,尽管在最初的几年里可能只能使用其中的一小部分。因此,与电力容量相关的高额固定费用会尤其加重项目在运营初期的负担。
一种解决方案是为eHDV基础设施设置过渡性费率,使得网络成本在初期更紧密地与站点的实际使用情况挂钩,而随着使用量的增加再逐步过渡到标准模式。该系统还应鼓励对电力容量进行管理、使用能量存储设备,并将充电时间安排在网络负荷较低的时段。
卡车用枢纽并非只是更大型的汽车充电器
eHDV的基础设施需要独特的技术与空间规划。充电站应确保重型卡车能够安全通行,最好无需倒车,并且要考虑到车辆的长度、转弯半径、驾驶员等候区以及相关配套设施。
在很长一段时间内,CCS和MCS系统将并行使用。对于那些车辆只需停放数小时或整夜的场景,几百千瓦的CCS充电功率就已足够。而在长途运输以及驾驶员必须休息时,则需要MCS的兆瓦级充电功率。因此,充电站应提供不同功率等级和多种类型的充电设施。
还需要座位预订系统以及能够对停车位进行实体管控的功能。目前仍需解决的是:在专为卡车设计的MOP区域内允许私家车通行的问题,以及如何为不同类型的车辆合理设置共用基础设施的标识问题。
另一个障碍是投资流程。如果要实现AFIR的目标并具备战略意义,那么针对为枢纽提供能源的基础设施,可能就需要简化相关手续,例如获取土地使用权、行政许可或与道路管理方达成协议。同时,在MOP、物流中心、码头和大型停车场,如今就必须为未来的充电设施预留空间和电力容量。
资本变得更加谨慎
几年前,投资者们通常认为,随着电动汽车的发展,基础设施的使用率会自动上升。如今,实现正EBITDA和正向现金流的时间点变得更为重要。
其原因在于部分现有充电站实现盈利的速度慢于预期。资本依然看好电动汽车领域,但希望看到风险更低的项目。可预测的需求、确定的接入时间、稳定的监管环境、分阶段投资的可能性,以及初期利用基础设施的多种方式,都显得尤为重要。
政府的职责不必是用公共资金替代私人资本。更重要的是控制那些投资者无法完全掌控的风险。如果同时让投资者承担需求风险、接入风险、监管风险以及基础设施长期利用率低的问题,那么在市场最初、资本需求最大的阶段,为eHDV的发展提供资金可能会变得极为困难。
Rafał Czyżewski是Greenway Polska的总裁,该公司致力于发展车辆充电基础设施,拥有波兰规模最大的汽车充电桩网络。
编辑部寄语
中国人把握得非常紧。在电动卡车领域也是如此。
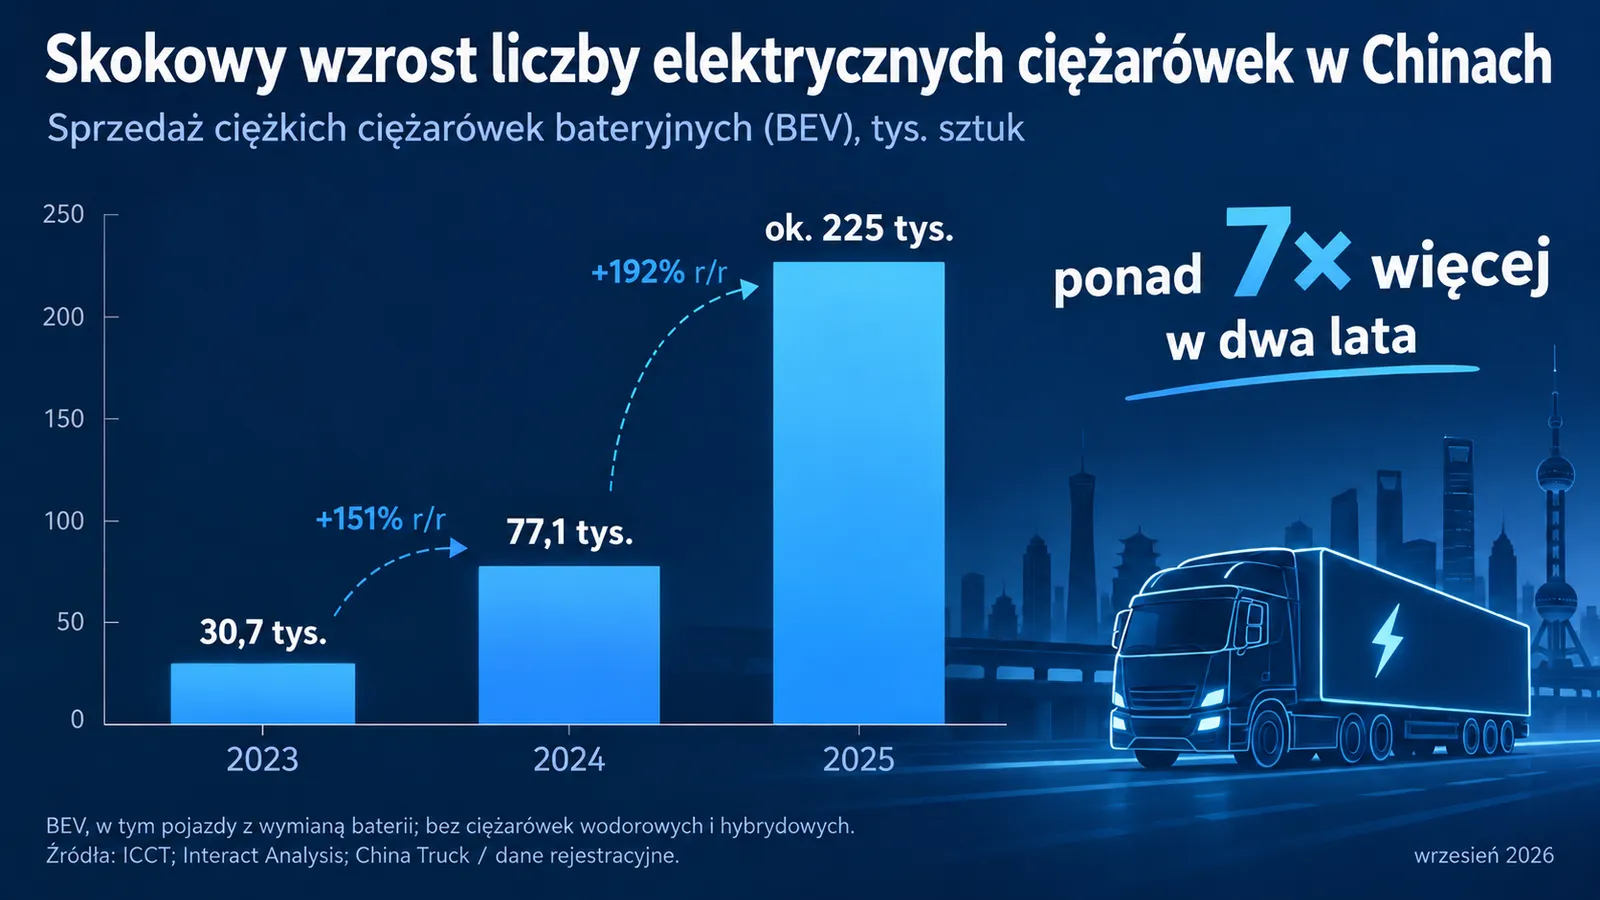
中国的电动卡车市场发展极为迅速。2025年,约有23.2万辆零排放重型卡车售出,这一数字几乎是前一年的三倍。它们在新型重型车辆销量中的占比达到了约28%。
电动化首先从那些行驶路线固定且里程较高的场景开始推广——如港口、矿山、钢铁厂、水泥厂以及物流中心之间的运输。与此同时,相关基础设施也在不断完善:从300–400千瓦的充电设施,到兆瓦级充电系统,再到电池更换站。
政府在多个层面为这一市场提供支持。对于旧卡车更换及购买新型电动卡车的补贴,每辆车的金额可高达14万元人民币(约合7.9万波兰兹罗提)。
政府还在资助充电及电池更换网络的建设,计划到2030年建成约3000座此类站点,并建设约3万公里的配备eHDV相关基础设施的运输通道。
网络和财政优惠也是重要的支持措施。到2030年,部分大型充电及电池更换站点将免于支付所申请功率的费用,这有助于在初期这些枢纽使用率还较低时降低成本。
政府同时还支持投资信贷、租赁业务、车辆与电池所有权分离的模式,以及港口、工业厂区及主要交通线路周边基础设施的建设。
因此,中国模式并不仅仅依赖于对车辆的补贴。这种支持同时涵盖汽车、基础设施、电力网络、融资以及为零排放交通创造需求。