
GreenWay在快速充电领域仍保持领先地位,市场份额超过20%。Lidl和Powerdot则日益接近其水平。
简而言之:
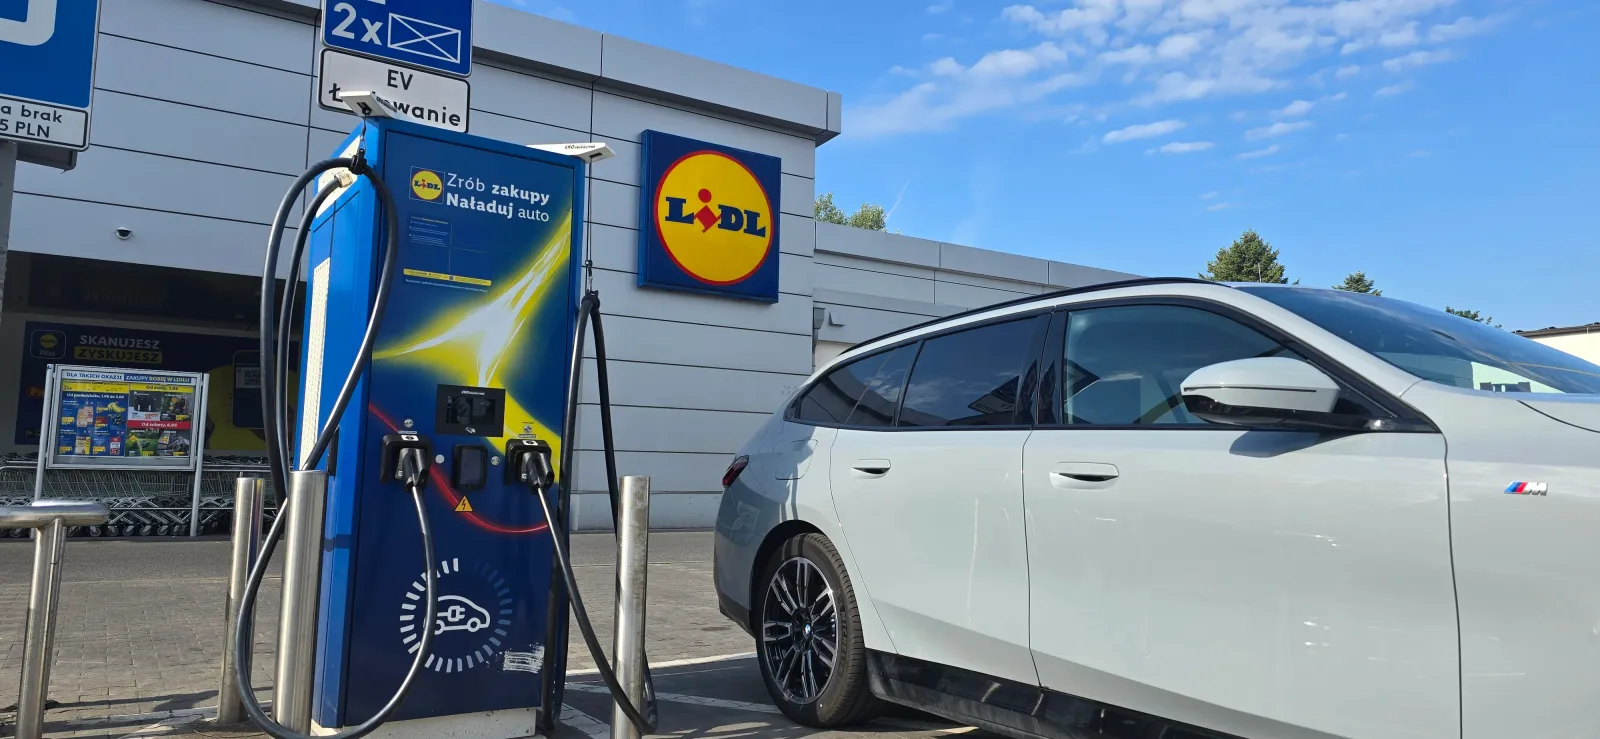
- GreenWay掌控着20.5%的公共快速充电站点市场。
- Lidl的市场份额上升至17.5%,而Powerdot以15.3%的份额位居第三。
- GreenWay宣布在2026年还将新增20多个配备400千瓦充电设备的站点。
GreenWay感受到竞争压力
波兰的公共充电市场发展迅猛,顶级运营商的排名甚至可能在几个月内发生变动。GreenWay仍保持在快速充电领域的领先地位,但其相对于竞争对手的优势已明显缩小。
根据F5A New Mobility Research and Consulting的数据,截至2026年第三季度末,GreenWay在公共直流充电站市场中的份额为20.5%。Lidl Polska以17.5%的份额位居第二,Powerdot则以15.3%位列第三。
后续的差距则明显更大。Orlen Charge占据7.5%的市场份额,Kaufland为5.6%,而Tesla和Moya Energia各占3.4%。
Lidl与GreenWay的差距逐渐缩小
不过,更值得关注的是变化的速度而非单纯的排名顺序。第二季度时,GreenWay的市场份额为21%,Lidl为16.4%,Powerdot为16.1%。三个月后,领头羊的份额下降了0.5个百分点,而Lidl则上升了1.1个百分点,Powerdot则下降了0.8个百分点。
这意味着GreenWay相对于Lidl的领先优势已缩小至3个百分点。第一季度末的情况则有所不同:GreenWay的占比为20.5%,而Lidl和Powerdot的占比均为16.5%。
第三季度,除了Lidl之外,Moya Energia的占比也有所上升,增长了1个百分点。Tesla的占比则上升了0.6个百分点。
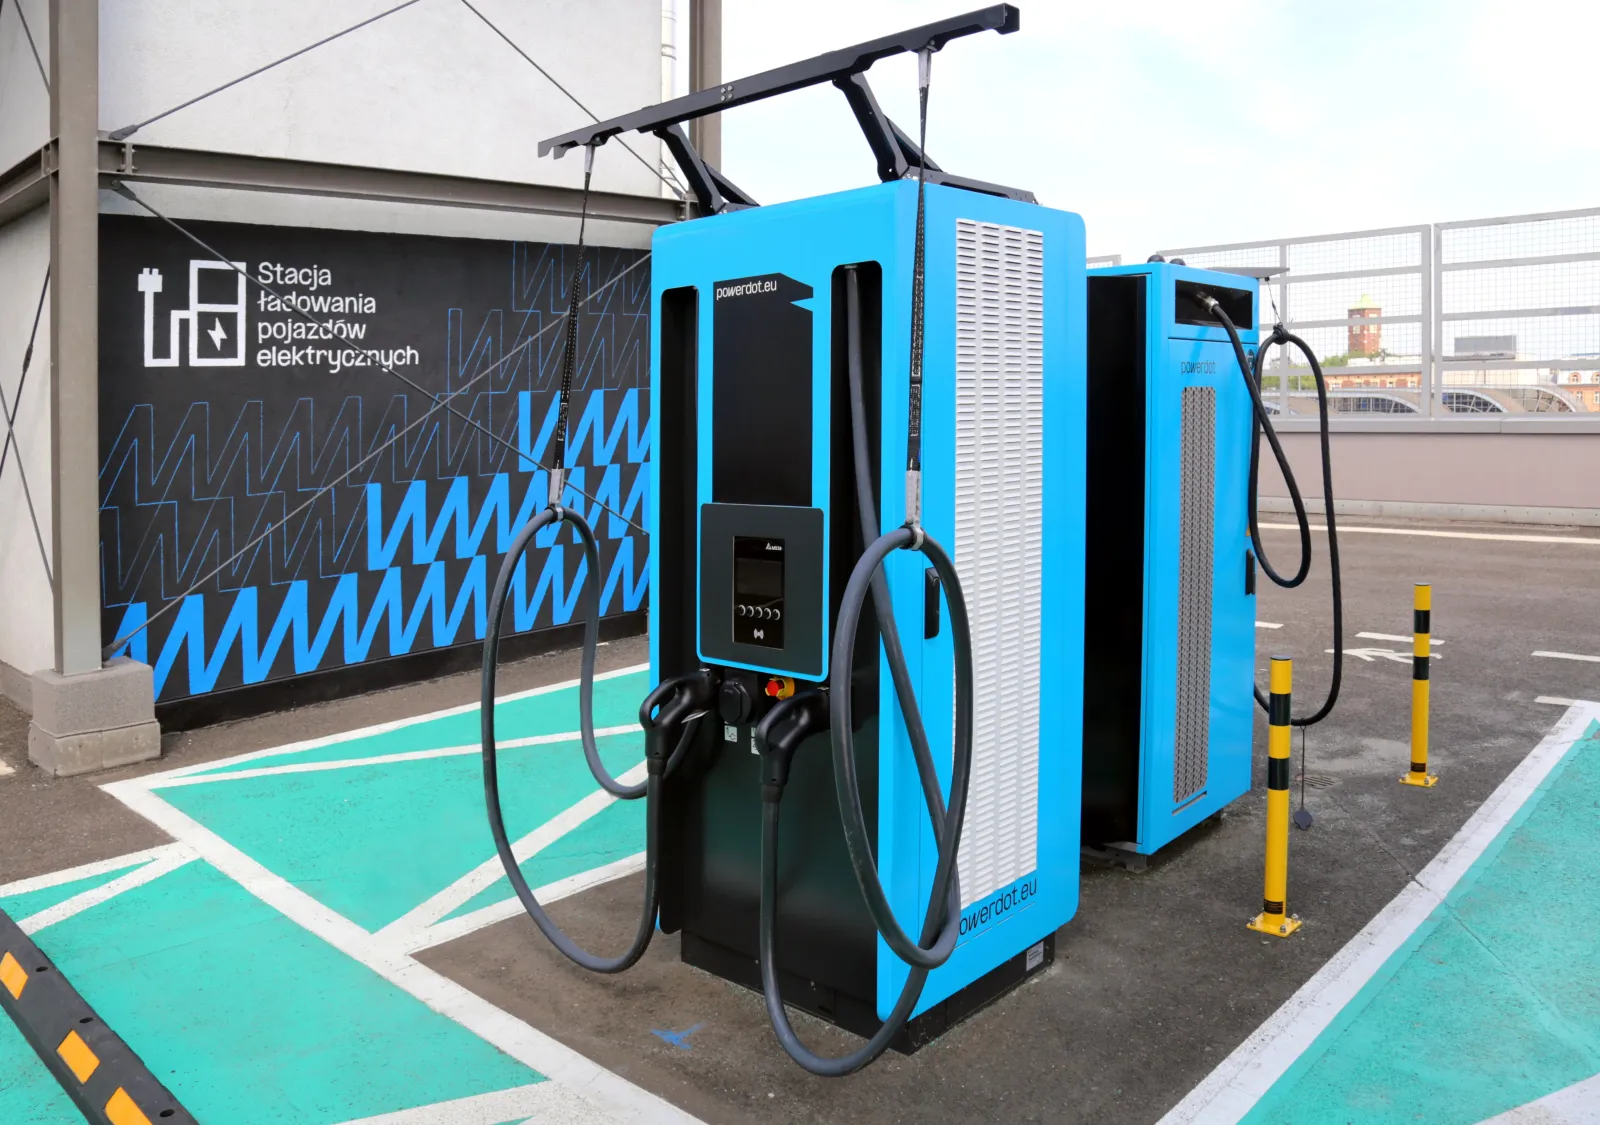
9月底,主要快速充电站运营商的排名如下:
GreenWay Polska – 20.5%
Lidl Polska – 17.5%
Powerdot – 15.3%
Orlen Charge – 7.5%
Kaufland – 5.6%
Tesla – 3.4%
Moya Energia – 3.4%
Elocity – 3.2%
Budimex Mobility – 1.8%
Polenergia – 1.7%
波兰目前已拥有超过13,900个公共充电站
需将各大运营商不断上升的份额与整个市场的发展速度相结合来看。根据波兰新移动性协会(PSNM)的数据,截至9月底,波兰共有13,936个向公众开放的充电站。其中7,113个,即51%,为采用直流电的充电站,能够实现更快的汽车充电速度。而3月底时这类充电站仅有5,980个,短短半年内其数量就增加了1,100多个。

因此,市场上出现了巨大变化。就在几年前,公共基础设施还主要依赖功率相对较低的交流电设备。如今,运营商们正在道路旁、购物中心或商店里大力投资于快速充电和超快充电设施。
GreenWay计划建设20多个新充电站
GreenWay并不打算轻易放弃领先地位。该公司刚刚宣布了其基础设施发展的下一阶段计划。
在2026年底之前,波兰将建成20多个新的超快充电站。根据该公司发布的规划图,这些新站点将遍布全国各地,所使用的设备功率可达400千瓦。
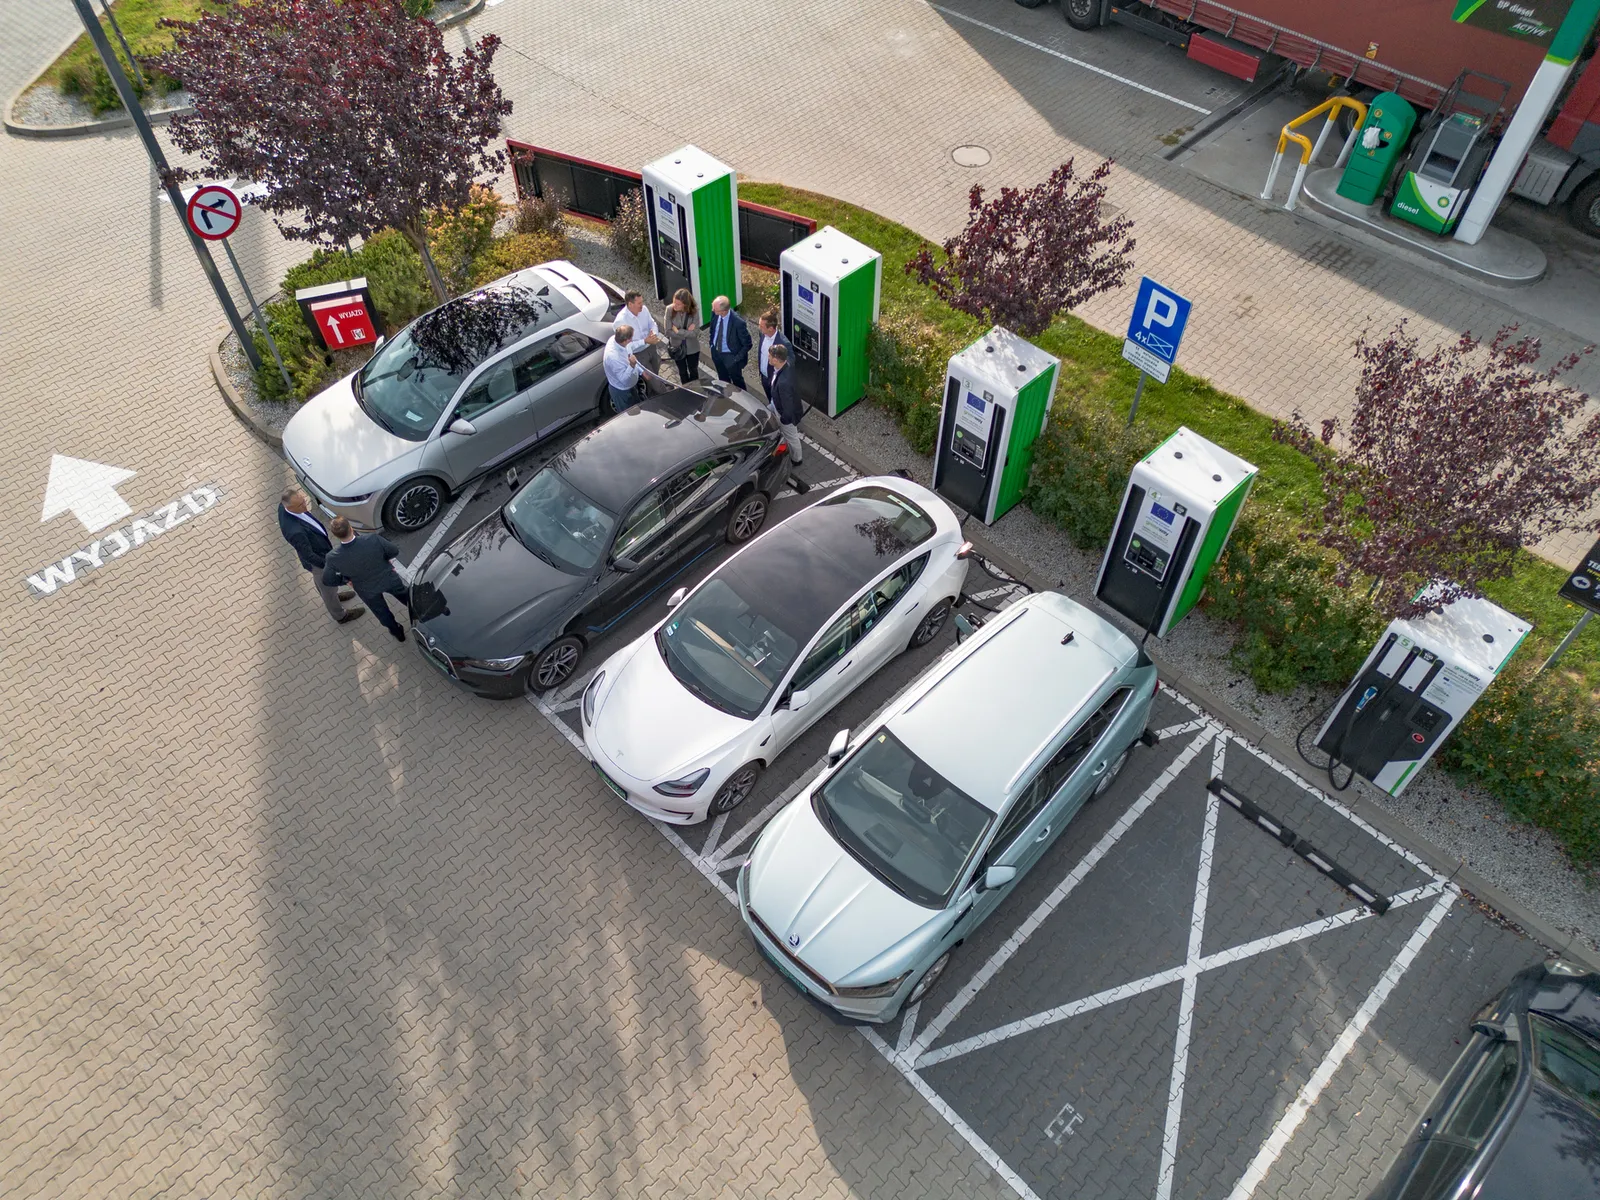
该公司正逐渐放弃单一快速充电站的模式,转而建设配备多个充电位的更大规模站点。对于那些不仅需要设备最大功率,还需考虑同时可充电车辆数量的路线而言,这一点尤为重要。
实际上,这种扩建从今年年初就开始了。2026年上半年,GreenWay共建立了81个自有充电站,总功率达10.4兆瓦,其中绝大多数位于波兰境内。在此期间,充电站数量增长了9%,站点数增长了8%,而基础设施的总功率则增长了11%。
更早之前,该运营商就已经完成了涉及35个超快充电站以及253个功率高达400千瓦的新的直流充电站的建设项目。
交流充电领域由Orlen领先
不过GreenWay并非该市场第二部分的领导者。在主要用于长时间停车场景的交流充电站方面,截至第三季度末,Orlen Charge以13%的市场份额位居首位。
GreenWay紧随其后,F5A的详细排名显示其市场份额为12.5%。其后分别是Elocity的8.3%、Eleport的6.2%以及Noxo的6.1%。
因此差异并不大,但变化趋势十分明显。2025年底时,GreenWay在AC细分市场仍占据领先地位。到2026年第一季度末,Orlen的份额已升至13.2%,而GreenWay为13.1%;到上半年结束时,两家公司的份额均为12.9%。第三季度则出现了更为明显的差距。
市场竞争日益激烈
然而最重要的变化并非排名中个别位置的变动。波兰的充电基础设施正进入这样一个阶段:多个采用不同运营模式的大型网络开始争夺司机资源。
GreenWay正在拓展其覆盖全国的经典网络以及规模日益扩大的枢纽站点。Lidl和Kaufland则利用其庞大的门店及停车场网络。Powerdot主要选择位于商业和服务设施附近的地点。Orlen可依托现有的加油站网络,而特斯拉则越来越多地向其他品牌汽车的用户开放其超级充电站。
截至第三季度末,GreenWay仍保持着快速充电领域的领先地位,但第一名与第三名之间的差距已缩小至5.2个百分点。尤其是Lidl的进步速度尤为迅速。
GreenWay的应对策略是在优质且具备优势的地点继续进行投资。今年已宣布建设的20多个新充电站有望帮助该运营商保持领先地位。与此同时,竞争对手的扩张速度表明,争夺波兰最大快速充电网络地位的竞争将愈发激烈。
Piotr Sobczyk