
欧洲电动汽车销售报告:创纪录的月份——纯电动车市场份额达30%!
您可以通过 Substack 订阅、Patreon 或 Stripe 支持 CleanTechnica 的工作。在内容抓取 AI、反社交媒体现象、通货膨胀以及其他种种挑战面前,您的支持能帮助我们持续产出每周的高质量原创内容。
在非销售旺季的月份里,纯电车的销量仍实现了51%的同比增长。
即便在8月这样的节假日月份,欧洲对纯电车的需求依然旺盛。本月与7月不同之处在于,通常欧洲的多数汽车制造商及其车型都会因节假日而放缓生产节奏,但那些需求极高的车型却能从这种放缓中获益,从而缩短消费者的等待时间。
因此,8月成为纯电动汽车表现尤为强劲的月份也就不足为奇了。上个月,欧洲新增注册的纯电动汽车数量达25万辆,使得纯电车型在整体市场中的占比创下30%的纪录。这一数字不仅同比增长了51%,更是今年最快的增长速度!
总体而言,插电式混合动力车的同比增长率为39%,但受插电式混动车型仅15%的增长率拖累,其注册量降至98,000辆,为18个月来的最低增速。因此8月插电式动力车的整体占比为42%(纯电动汽车占比则为30%)。
由于纯电动汽车推动了市场发展,截至目前其整体占比已达24%(插电式混动车与纯电动汽车合计占比为35%),这一数值已经高于2025年的预期目标(纯电动汽车占比20%,加上插电式混动车后为29%)。如果我们希望在2030年代中期实现100%的纯电/插电式电动车辆占比,这无疑是一个令人鼓舞的迹象。
纵观其他动力类型,汽油车(8月的市场份额为18%,同比下降24%)和柴油车(6%,同比下降23%)仍在持续下滑,逐渐失去重要性。而更值得关注的是,我们或许已经过了混合动力车的巅峰期——8月时,非插电式混合动力车的销量虽仍有增长,但增速(同比+3%)已低于整体市场水平。
比这更重要的在于,如果将2026年8月混合动力车32%的市场份额与12个月前的数值(当时为33%)进行比较,我们或许正在见证非插电式混合动力车开始走下坡路。那么……如果2026年是混合动力车的巅峰年,距离插电式混合动力车的巅峰还有多远呢?
说到插电式混合动力车,我想重点介绍这两张图表,它们展示了过去几年按生产地划分的纯电动车和插电式混合动力车销量变化,以及欧盟关税对它们所产生的影响。
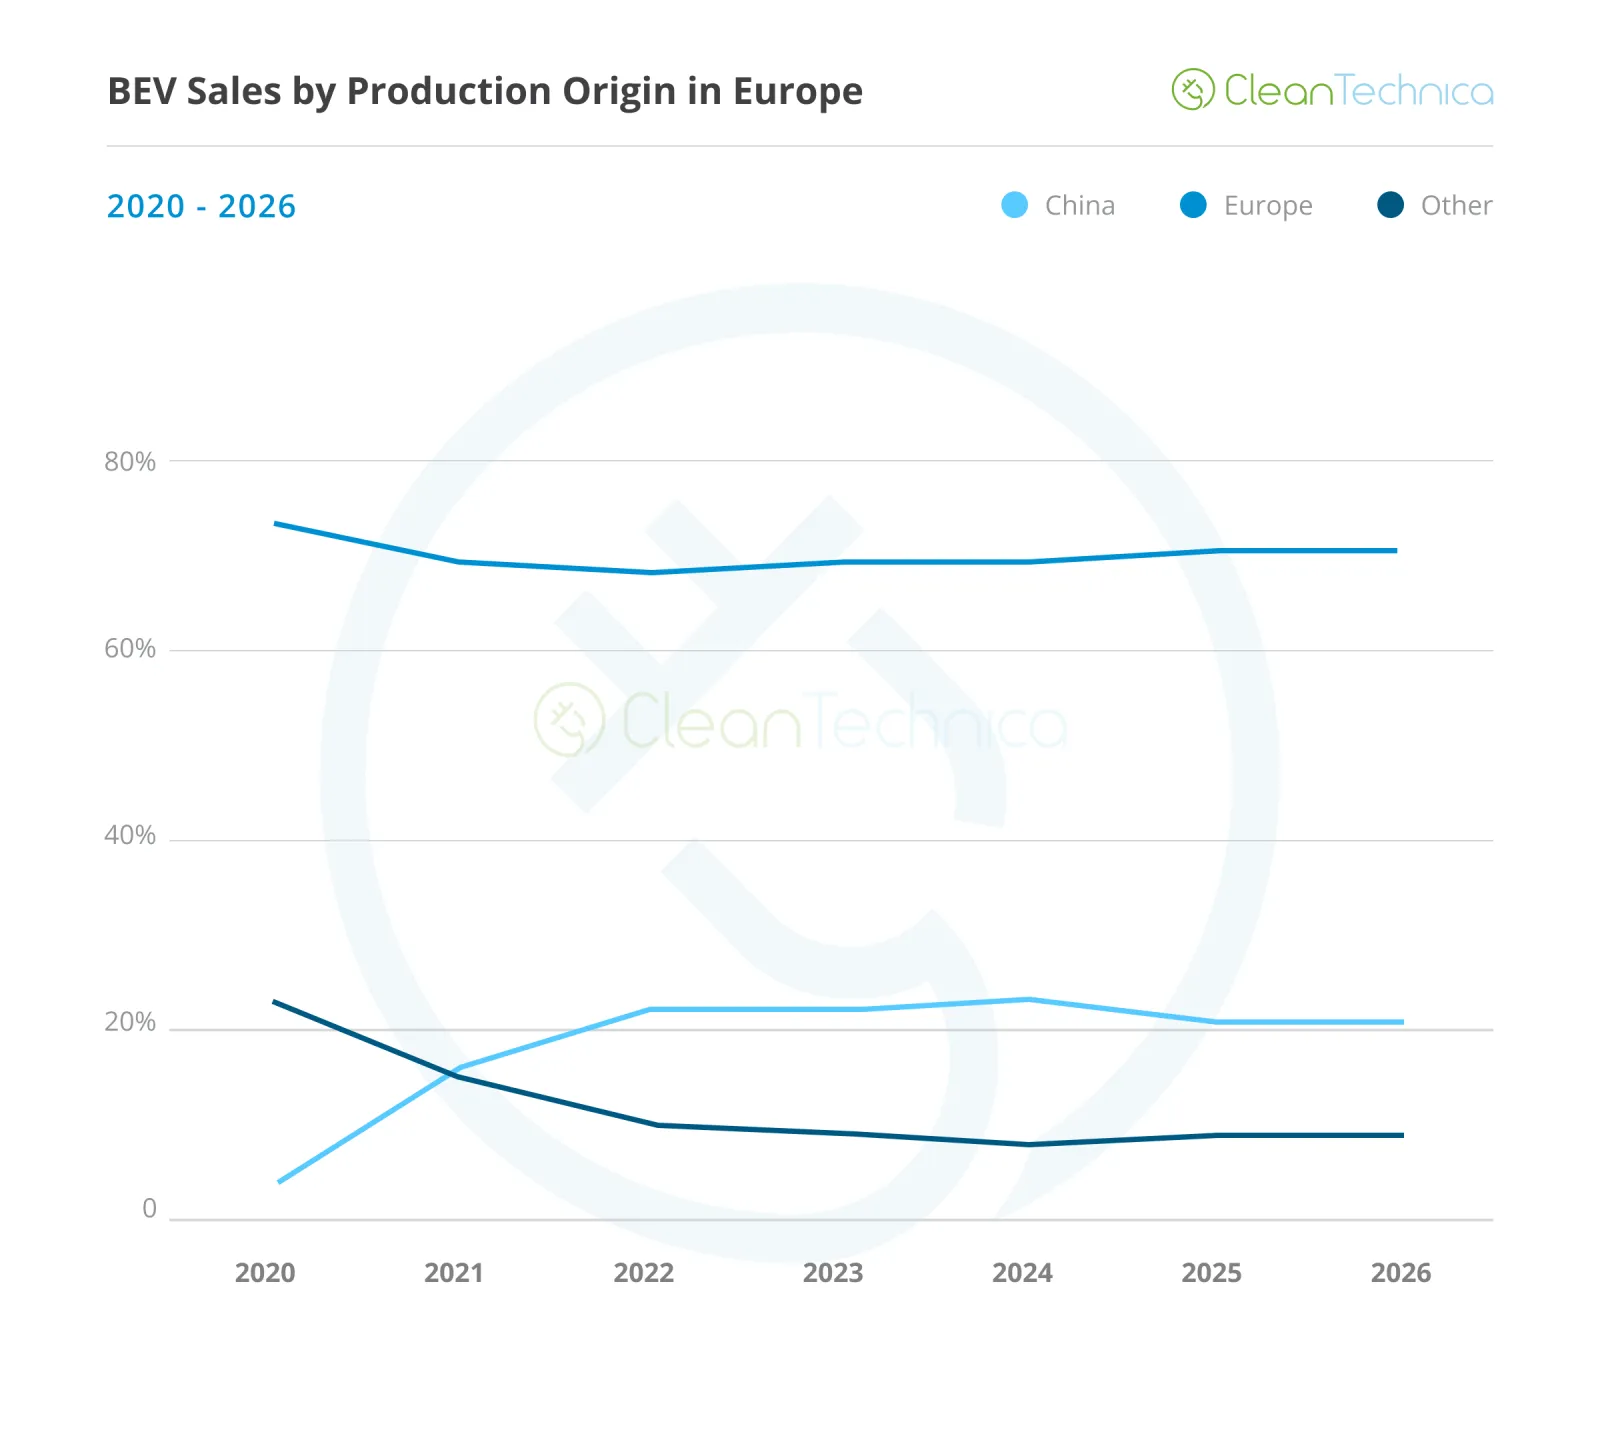
从纯电汽车销售图表中可以看出,2024年下半年欧盟对中国进口的纯电汽车征收的关税使得这些中国制造的车型所占市场份额基本维持在关税实施前的水平。的确,从绝对数值来看,中国产纯电汽车的销售量仍在持续增长并创下新高,但其增长速度与整个纯电汽车市场的增速大致相同,因为纯电动汽车在整体市场中的占比正在不断上升。
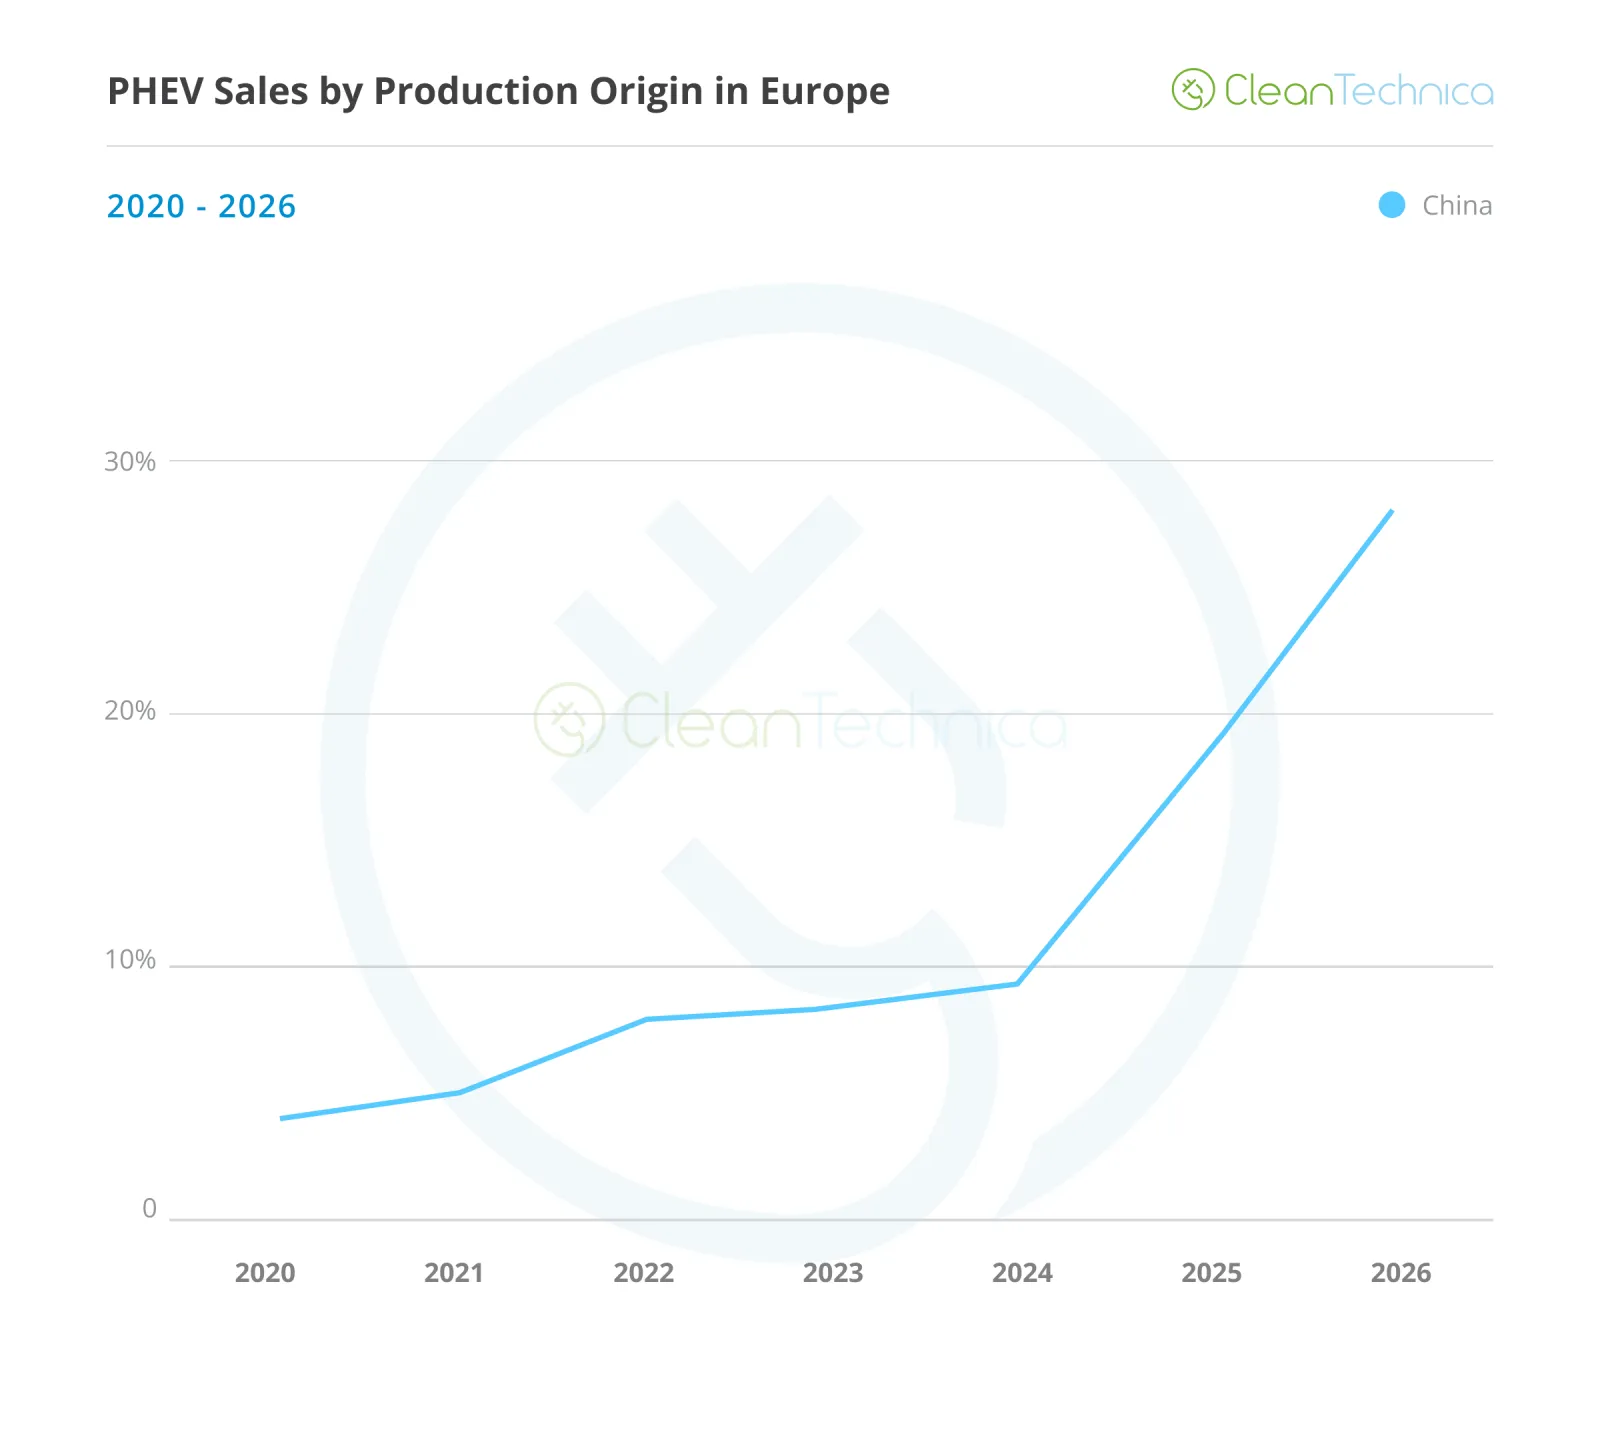
另一方面,2024年中国生产的插电式混合动力车仅占欧洲整体插电式混合动力车销量的10%,这一比例远低于当时中国纯电动车在欧市场的23%份额,而如今已占据欧洲插电式混合动力车市场的28%,明显超过中国制造的纯电动车(21%)的占比。
为何短短两年内会出现如此巨大的变化?原因在于欧盟的关税政策。当中国制造的纯电动车因高额关税而销量下滑时,插电式混合动力车却未受影响,仅需支付原本的10%关税。
那么中国汽车制造商采取了什么措施?他们利用政策漏洞,大力投资于各类插电式混合动力车,如比亚迪Atto 2插电式混合动力版、吉利Starray、江淮iQOO 7插电式混合动力版、奥模达9等,其销量也因此大幅增长。
仅在今年,在插电式混合动力车整体销量增长较为温和的背景下(2026年增长率为24%),中国制造的插电式混合动力车销量却实现了……141%的惊人增长!
与这一数字形成对比的是,欧洲制造的插电混动车型今年增长了……3%。但在过去四个月中已有三个月的销量出现下滑。趋势十分明显——欧洲制造的插电混动汽车正面临淘汰,原因并非人们转向其他动力系统,而是转而选择中国制造的车型。
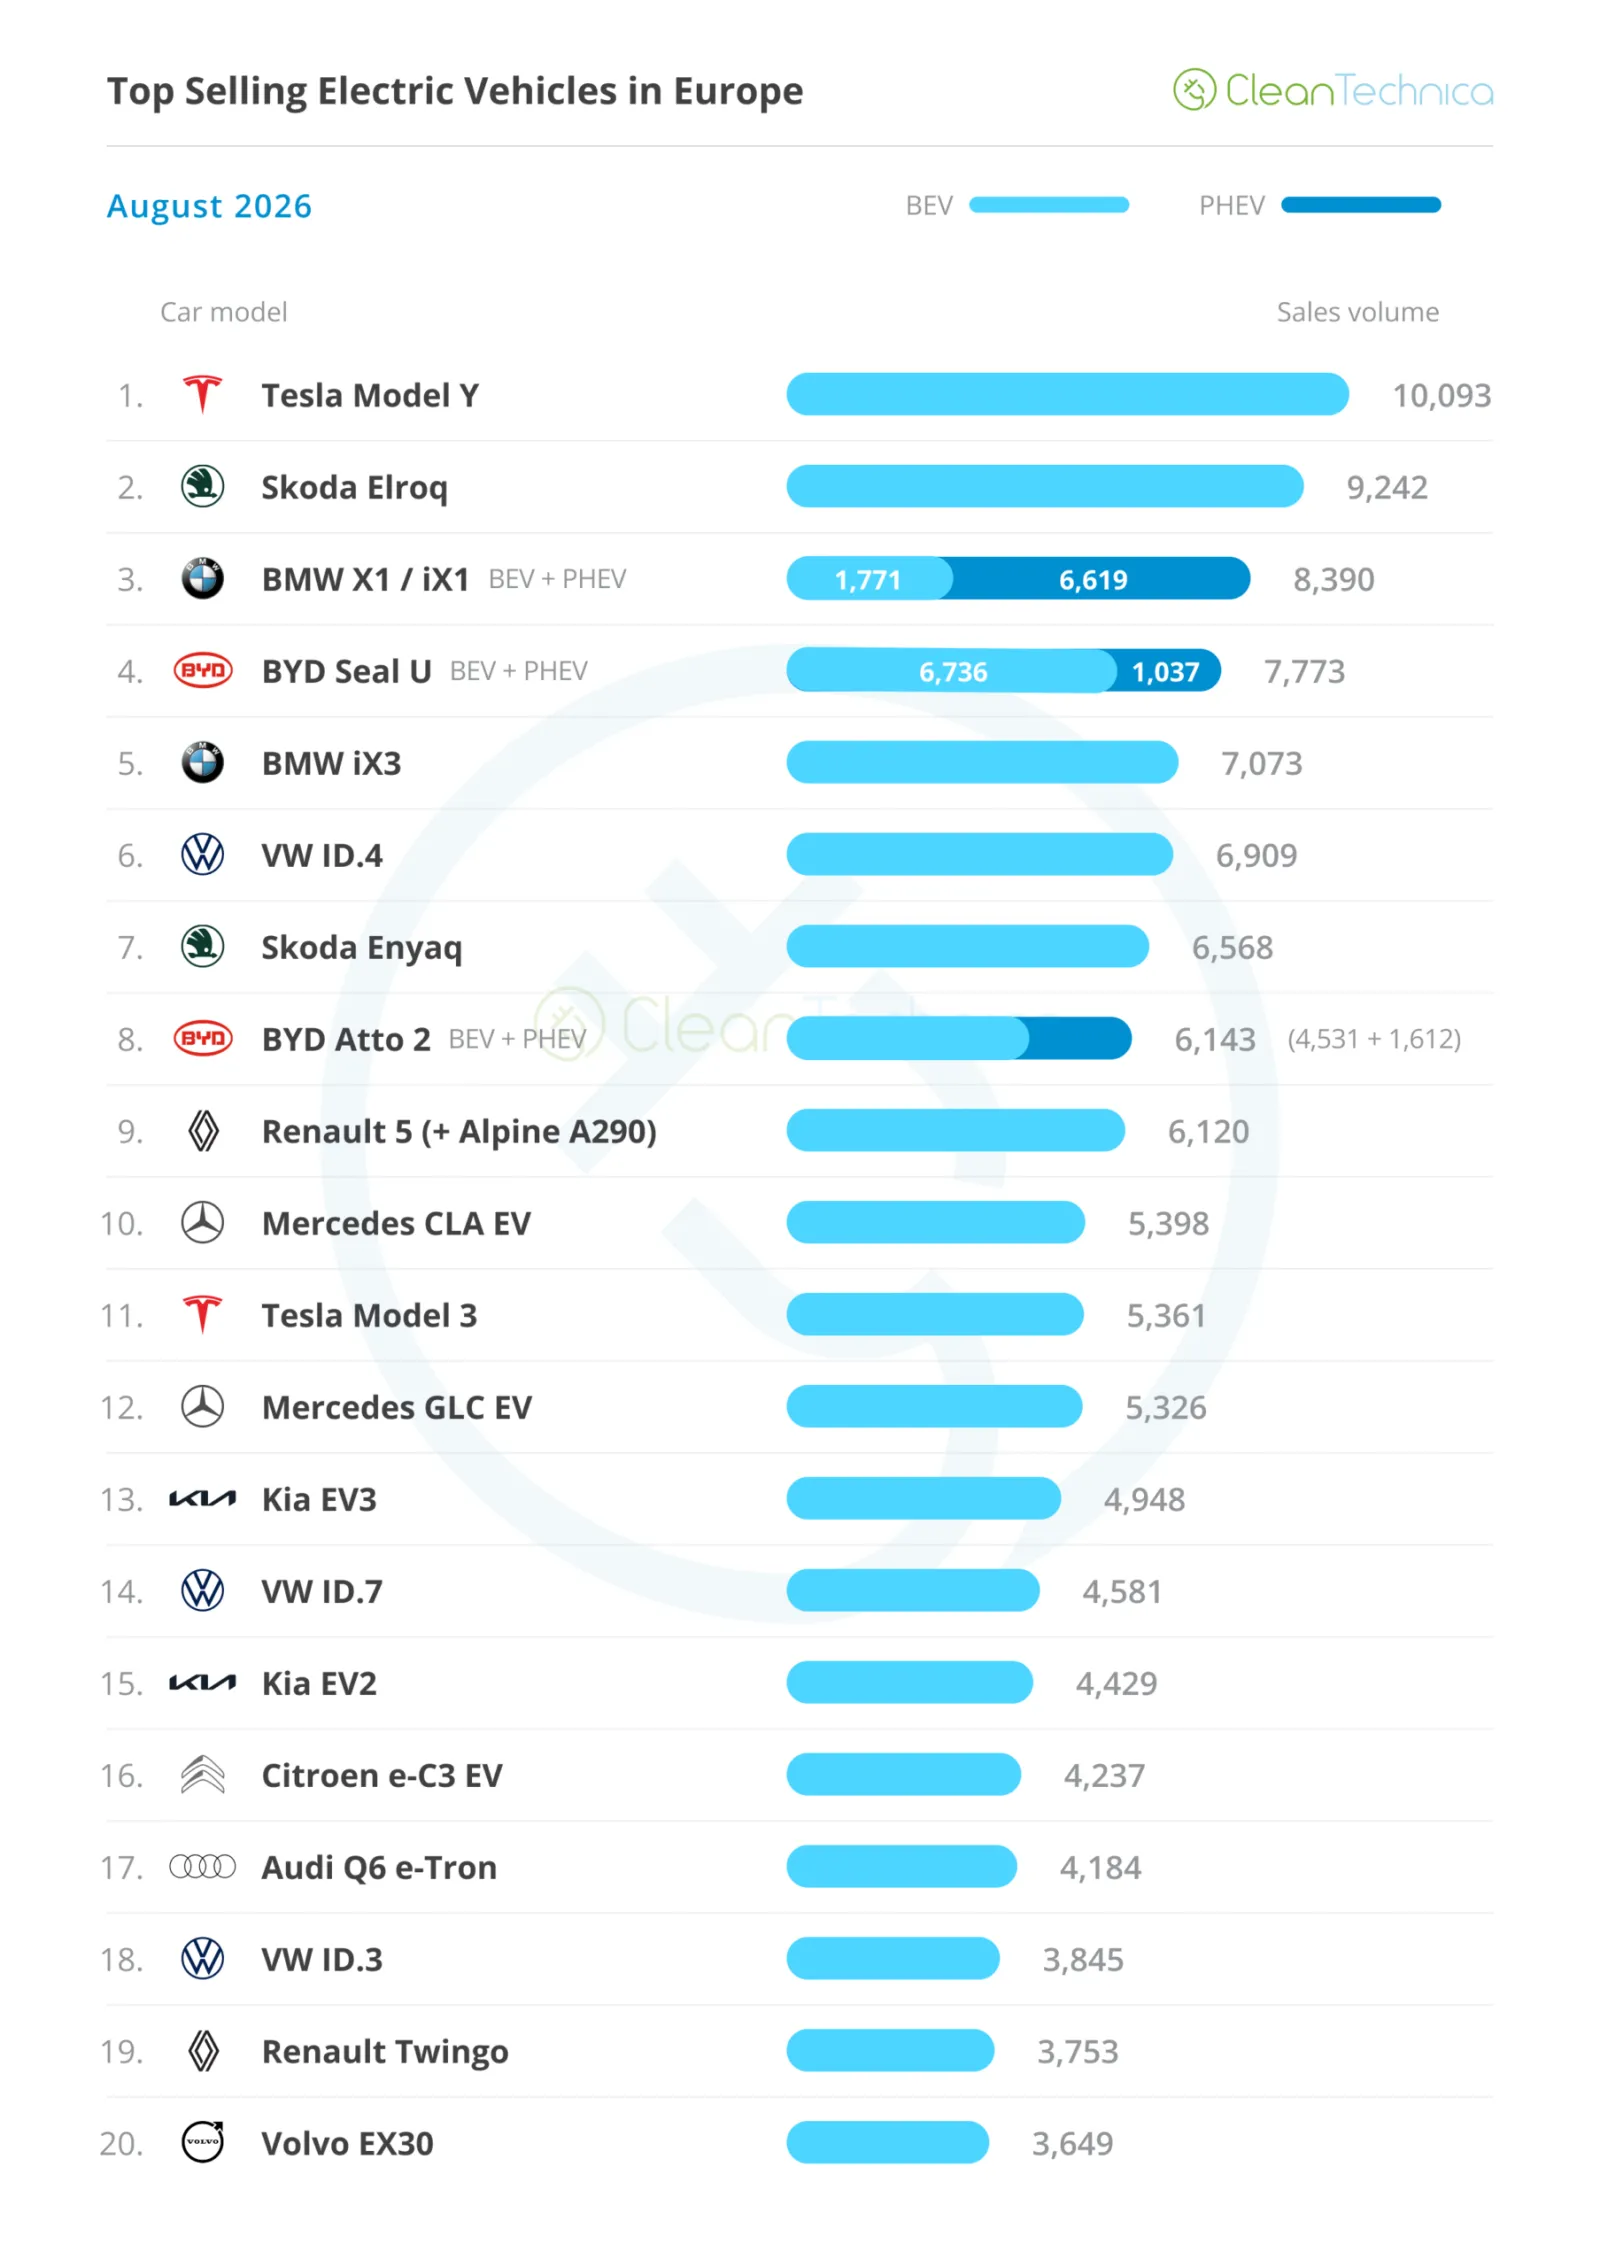
纵观8月最畅销的电动汽车车型,本月的一大亮点是特斯拉Model Y再度登顶,同时宝马也有两款车型进入前五名!宝马iX1/X1插电混动双胞胎车型位列第三,而备受关注的新款iX3 SUV则跃居第五。以下是关于8月前五名电动汽车的更详细分析:
#1 特斯拉Model Y——得益于8月10,093辆的注册量,同比增长21%,这款特斯拉的中型跨界车再度成为市场焦点。由于Model Y的起售价为40,000欧元,即便上市已有六年,它依然具备极具吸引力的配置。目前人们购买特斯拉更多是出于理性考虑而非情感因素,而这恰恰正是现在寻求电动汽车的消费者群体。这些人中的很多只是希望通过从内燃机汽车转向纯电动汽车来降低使用成本。(这也是它们在优步等公司中如此受欢迎的原因。)
#2 斯柯达Elroq——这款车型依然受益于纯电车的热潮,注册量达到9,242辆,同比增长45%。未来,这款捷克品牌的跨界车将面临激烈的内部竞争,因为更小巧、价格更低的新款斯柯达Epiq跨界车即将上市。由于价格更低且更具现代感,Epiq是否会以Elroq为代价成为斯柯达的新畅销车?
#3 宝马iX1/X1插电混动版——这两款德国车型表现稳健,凭借8,390辆的注册量在8月再度登上领奖台。得益于有利的租赁政策,这些宝马跨界车堪称该品牌的核心产品。随着宝马的紧凑型车型即将迎来大规模升级,有望将其转变为“新小型车”级别,预计这两款车都会升级配置,尤其是iX1,其性能提升后将比现款更具吸引力,也有助于这家巴伐利亚品牌继续依靠紧凑型车型争夺奖项席位。
#4 比亚迪海豹U(纯电+插电混动)——这款中国产SUV仍位列前五,上月的注册量达7,773辆。这意味着尽管得益于新一代Ultra车身的推出,比亚迪的这款明星车型在中国市场正在复苏,但旧款依然能够在欧洲独自跻身前五(有点像那些资深足球运动员离开顶级联赛后转战竞争较弱的联赛……)。8月能获得第四名的成绩很大程度上要归功于大幅的折扣政策,不过既然该车型的研发成本早已消化完毕,比亚迪现在也有能力对其推出更大幅度的折扣了。
#5 宝马iX3——欧洲汽车制造商销售的最佳纯电车型,毋庸置疑。虽然宝马管理层对电动汽车并非全力投入,但其工程团队却十分重视,打造出了比竞争对手领先两代的产品,从而证明了这家德国品牌所拥有的高定价合理性。该车型上市时便配备了行业领先的配置(108千瓦时电池、400千瓦充电功率、V2X功能),进而实现了出色的续航里程与能效表现;此外,宝马还将其一贯的世界级操控性能以及创新的内饰设计融入其中,使得这款车至今仍让竞争对手(甚至包括中国品牌)难以赶上。更值得一提的是,其整体设计并未像以往的宝马车型那样引发争议。宝马为其他欧洲汽车制造商树立了适应新时代的榜样——在从2020年首代“中国制造”iX3中吸取宝贵经验后,它又着手打造一款在2026年仍具有竞争力的替代车型。
不过在未来的几年里也会如此……哦,我差点忘了——由于有7,073辆新车注册,iX3在8月的排名位列第五。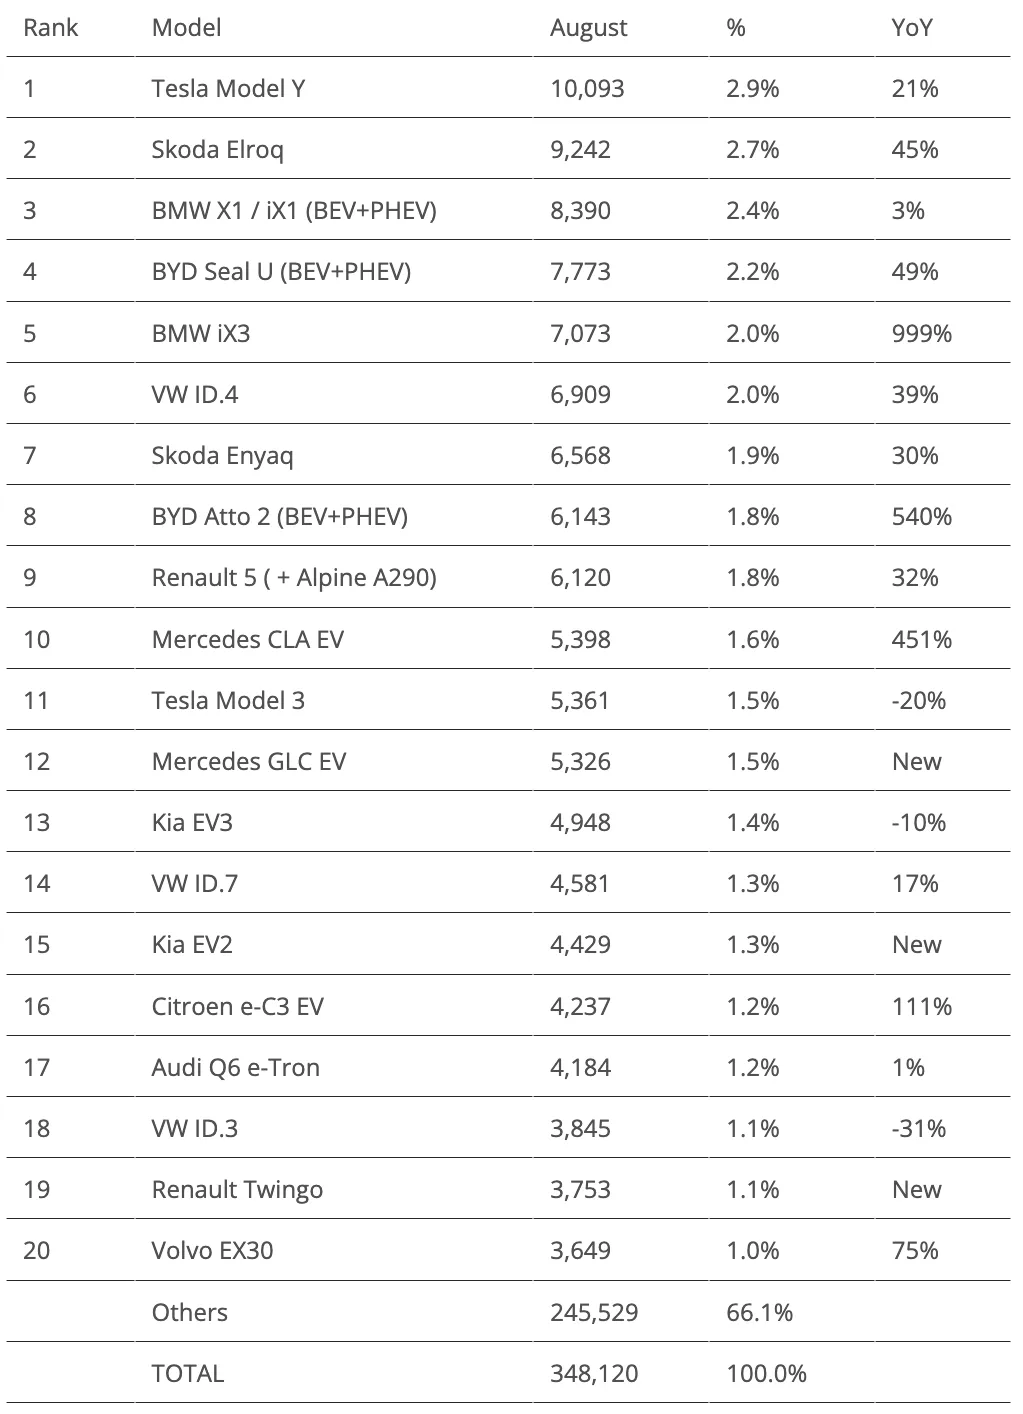
除了前五名之外,还有几款车型值得关注。
先说说梅赛德斯,其CLA EV的表现同样出色(注册量5,398辆,排名第10位),但更值得关注的是新款梅赛德斯GLC EV,它以5,326辆的创纪录注册量排名第12位。人们不禁好奇,这款中型SUV是否已经接近销售高峰,或者未来几个月的销量还会进一步上升。
无论GLC未来会遭遇什么,我现在都很想看看梅赛德斯能否接近宝马iX3的销量。毕竟,这款三叉星标志车型的配置略逊于宝马车型,但另一方面,它的内饰看起来更吸引人。而且也有很多人喜欢GLC的设计。
起亚阵营也有好消息:其旗舰车型EV3依旧位列前20名,这次排名第13位。更值得关注的是,8月的亮点是新款小型跨界车EV2(它基本上就是一种带高脚的掀背车,不过营销需要如此描述)。得益于4,237台的创纪录销量,EV2首次进入榜单。由于生产仍在扩大中且预订名单很长,EV2似乎有望成为该汽车制造商在欧洲的最畅销车型。
最后说说雪铁龙。其C3 EV小型掀背车共售出4,237辆,这不仅是该公司五个月来最好的销售成绩,还让这家法国汽车制造商再次做到了其他斯泰兰蒂斯旗下品牌似乎难以企及的事情——以足够大的销量将某款车型推入前20名。或许2027款新款标致208 EV能帮助改变斯泰兰蒂斯的命运?有一点是肯定的:他们真的非常需要一款爆款车型。
在排名前20的车辆之外,最值得关注的是大众集团推出的全新小型电动汽车系列。运动型掀背车Cupra Raval的销量为3,608辆,仅差一点就能进入榜单,本月最终排名第21位。随着生产规模的扩大,预计这款充满活力的西班牙车型很快就会进入榜单。至于更为成熟的VW ID.Polo,它在8月首次上市,当月就已交付1,876辆。如今大众集团面临内燃机车型订单减少、纯电车型订单激增的形势,这款车肩负着巨大的期望。据报道,ID.Polo的等待名单已长达10个月……
或许大众集团可以将部分ID.Polo的产量分配到其德国境内那些利用率较低的工厂,从而扩大生产规模?
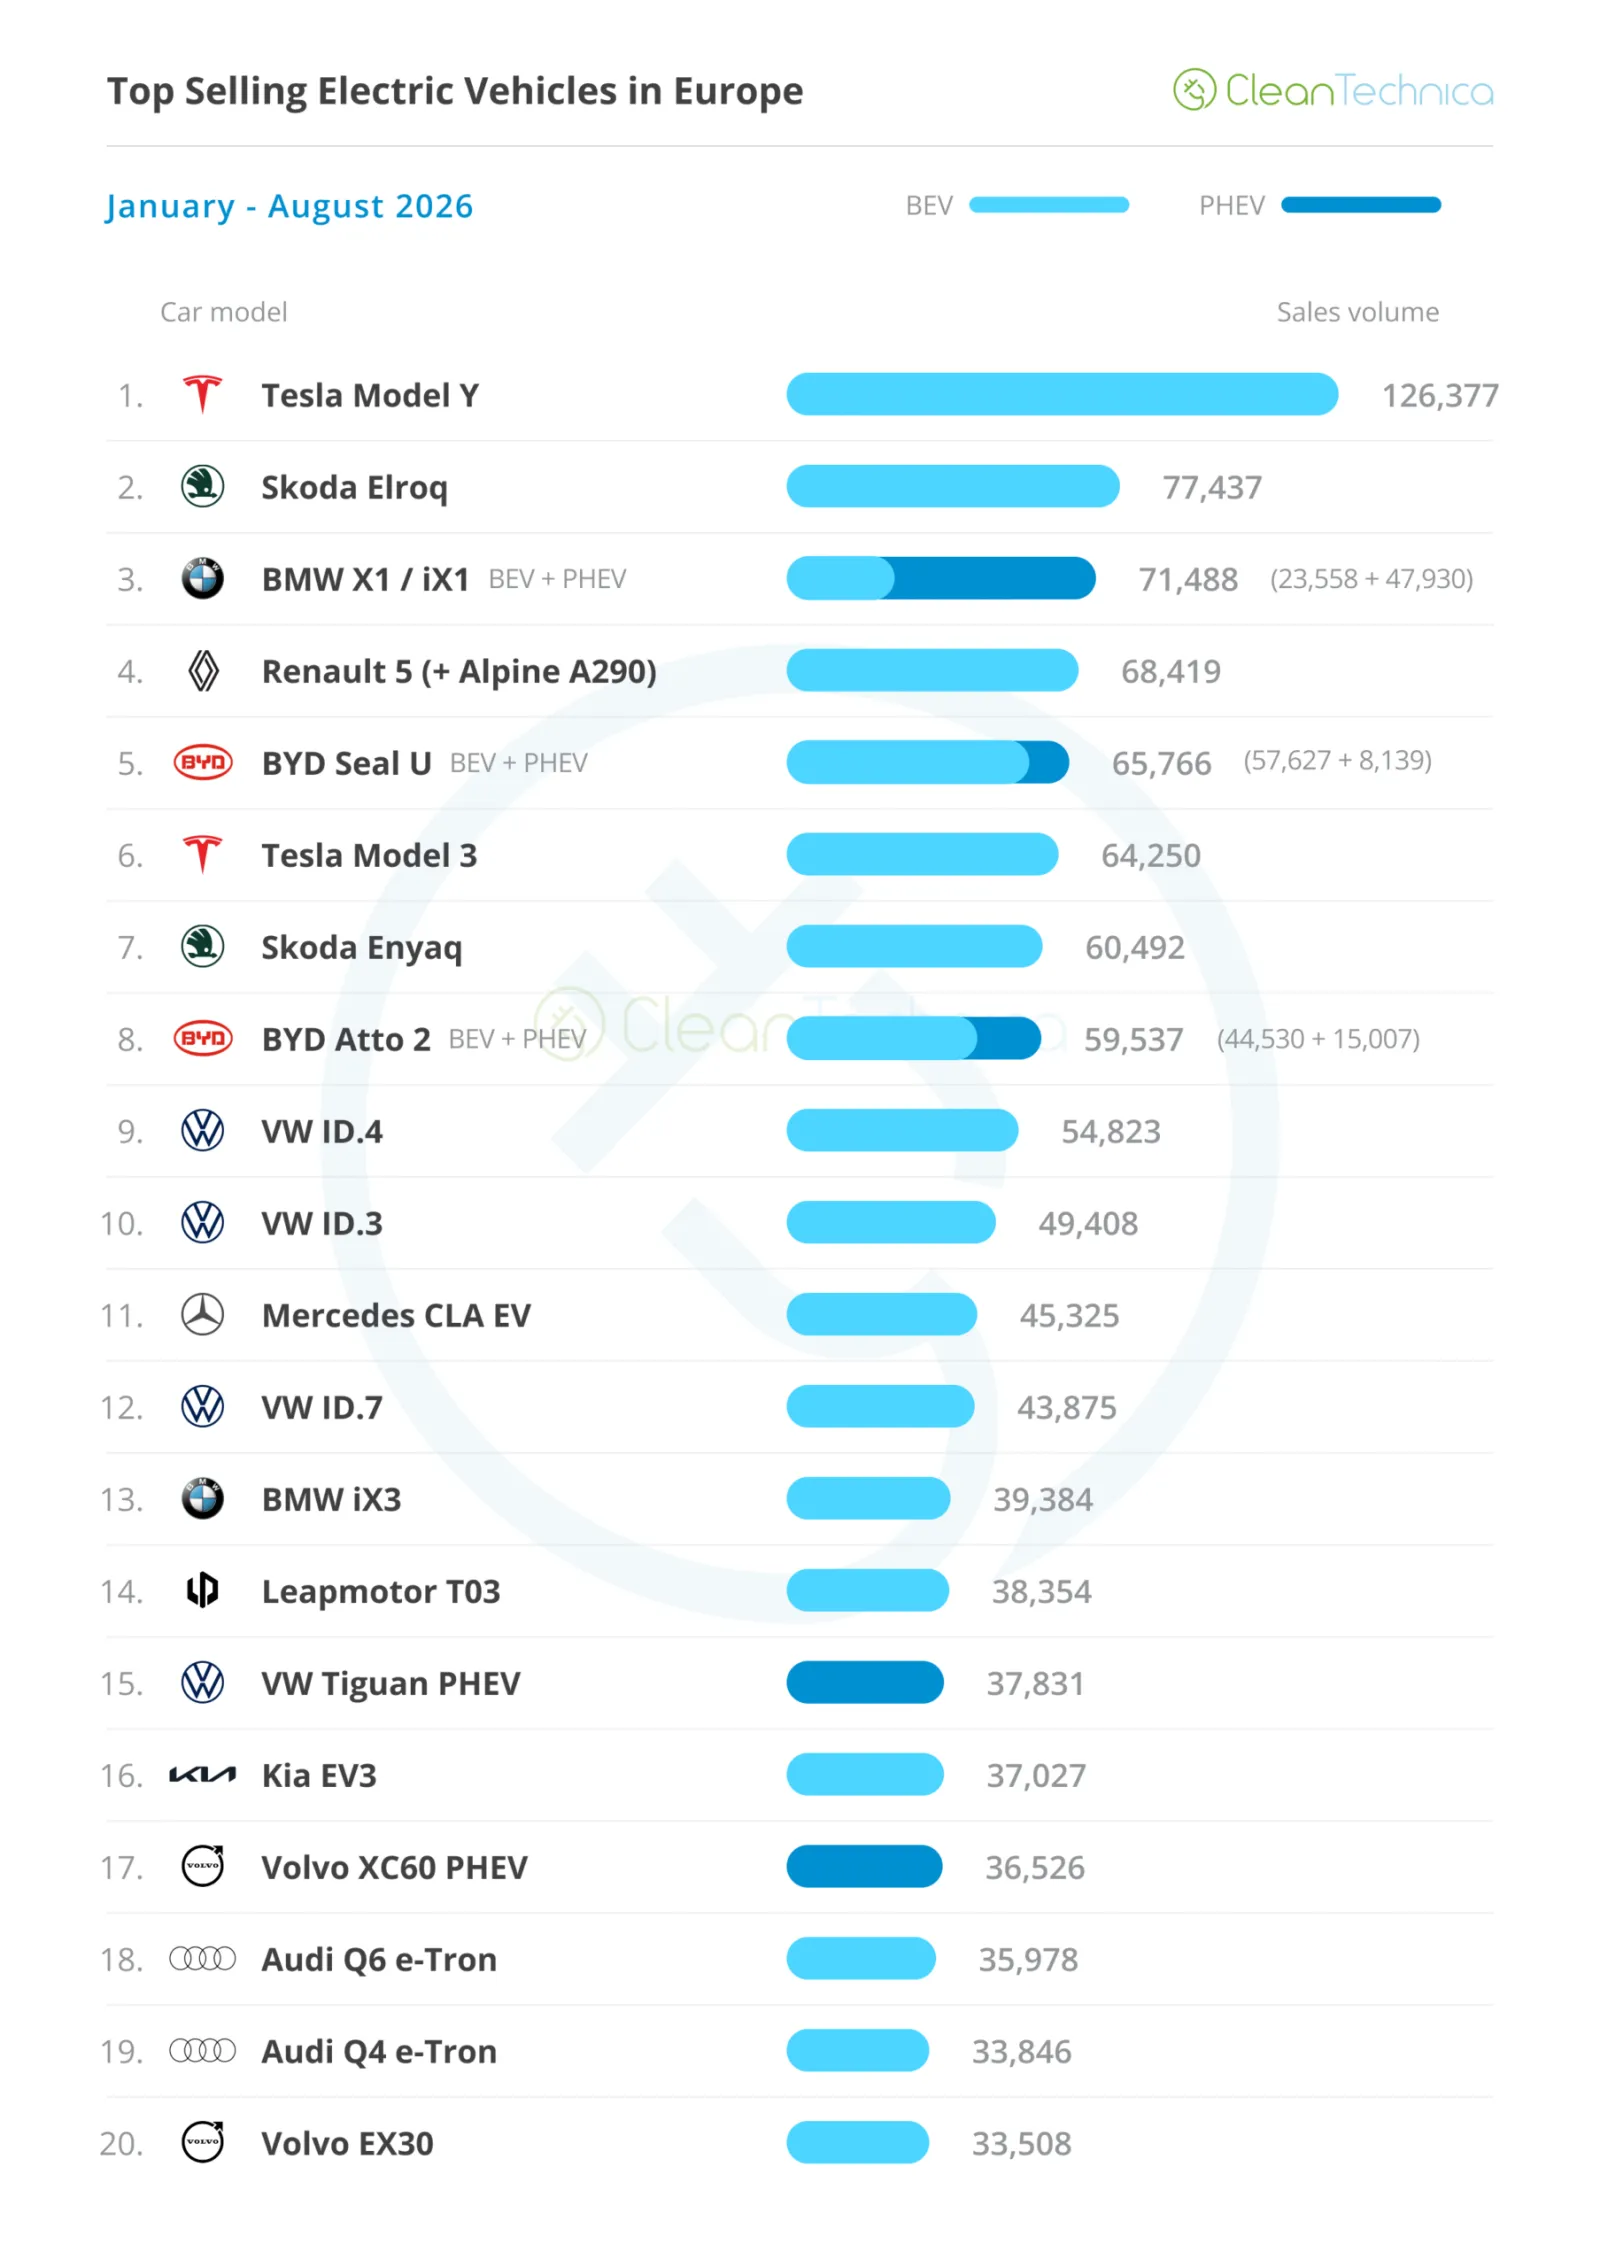
从2026年的排名来看,顶级车型的唯一变化是比亚迪Seal U超越了特斯拉Model 3,升至第5位,而这款美国轿车则退居第6位。不过随着9月即将到来,预计Model 3会在本季度的最后一个月迎来销售高峰,从而提升排名,问题在于它能升至多高?目前它似乎不太可能夺得第2名,因为斯柯达Elroq的表现太过强劲,即便斯柯达Epiq开始抢走它的销量也难以动摇其地位。至于第3名,我认为宝马的两款车型有51%的概率保持这一位置——它们全年的表现都很稳定,或许比Model 3略占优势。至于第4名,特斯拉轿车有大约80%的概率超越雷诺5,只有出现重大意外,这款法国掀背车才有可能继续保住第4位。
快拿爆米花来,这看起来一定会很有趣!
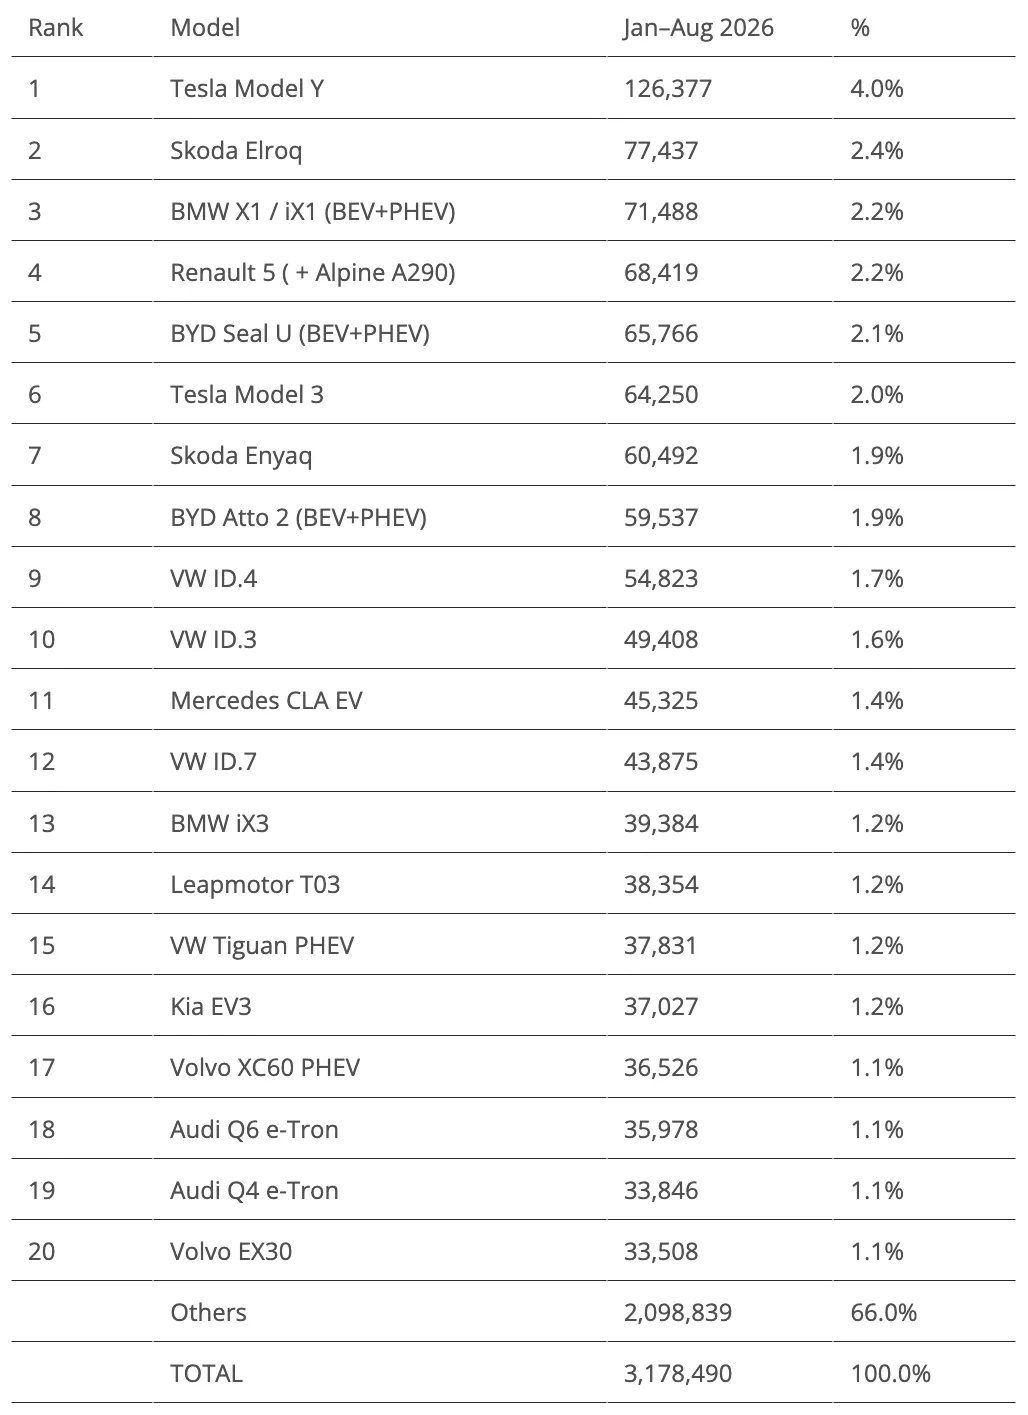
至于其他车型的排名变化,宝马iX3上升了三位,位列第13名。这款德国SUV还能升至多高?我认为9月很可能达到第12名,几个月后可能进入第11名,甚至12月有可能冲击第10名?大家快来预测一下吧!
最后,得益于沃尔沃XC60 PHEV表现不佳,起亚EV3上升了一位,位列第16名。考虑到目前PHEV车型销售势头疲软,这款韩国跨界车有望在9月超越大众Tiguan PHEV,并对Leapmotor T03的第14名位置构成威胁。
简要查看整体品牌排名后,最引人注目的是现代汽车(排名第12位,销量为26,186辆,同比下降30%)与起亚汽车(排名第7位,销量为36,810辆,同比上升16%)的截然不同表现,同时中国品牌也持续呈现强劲增长势头。
被誉为“中国丰田”的比亚迪本月排名第13位,销量为26,090辆,领先于欧宝(排名第14位)、雪铁龙(排名第15位)以及曾经极具颠覆性的特斯拉(排名第19位)等传统主流品牌。
中国汽车行业的优势在于它并不依赖某一家大型汽车制造商,而是为欧洲消费者提供了丰富的选择——在中国品牌中,有15个品牌跻身欧洲前50名!其中表现最为突出的包括增长迅猛的捷途(排名第24位,涨幅达191%)、奥模达(排名第27位,涨幅为129%)、零跑汽车(排名第29位,涨幅达222%)以及小鹏汽车(排名第31位,涨幅高达323%)。
(可以说,得益于中国汽车制造商的崛起,整个欧洲市场仍在增长——同比增长5%……)
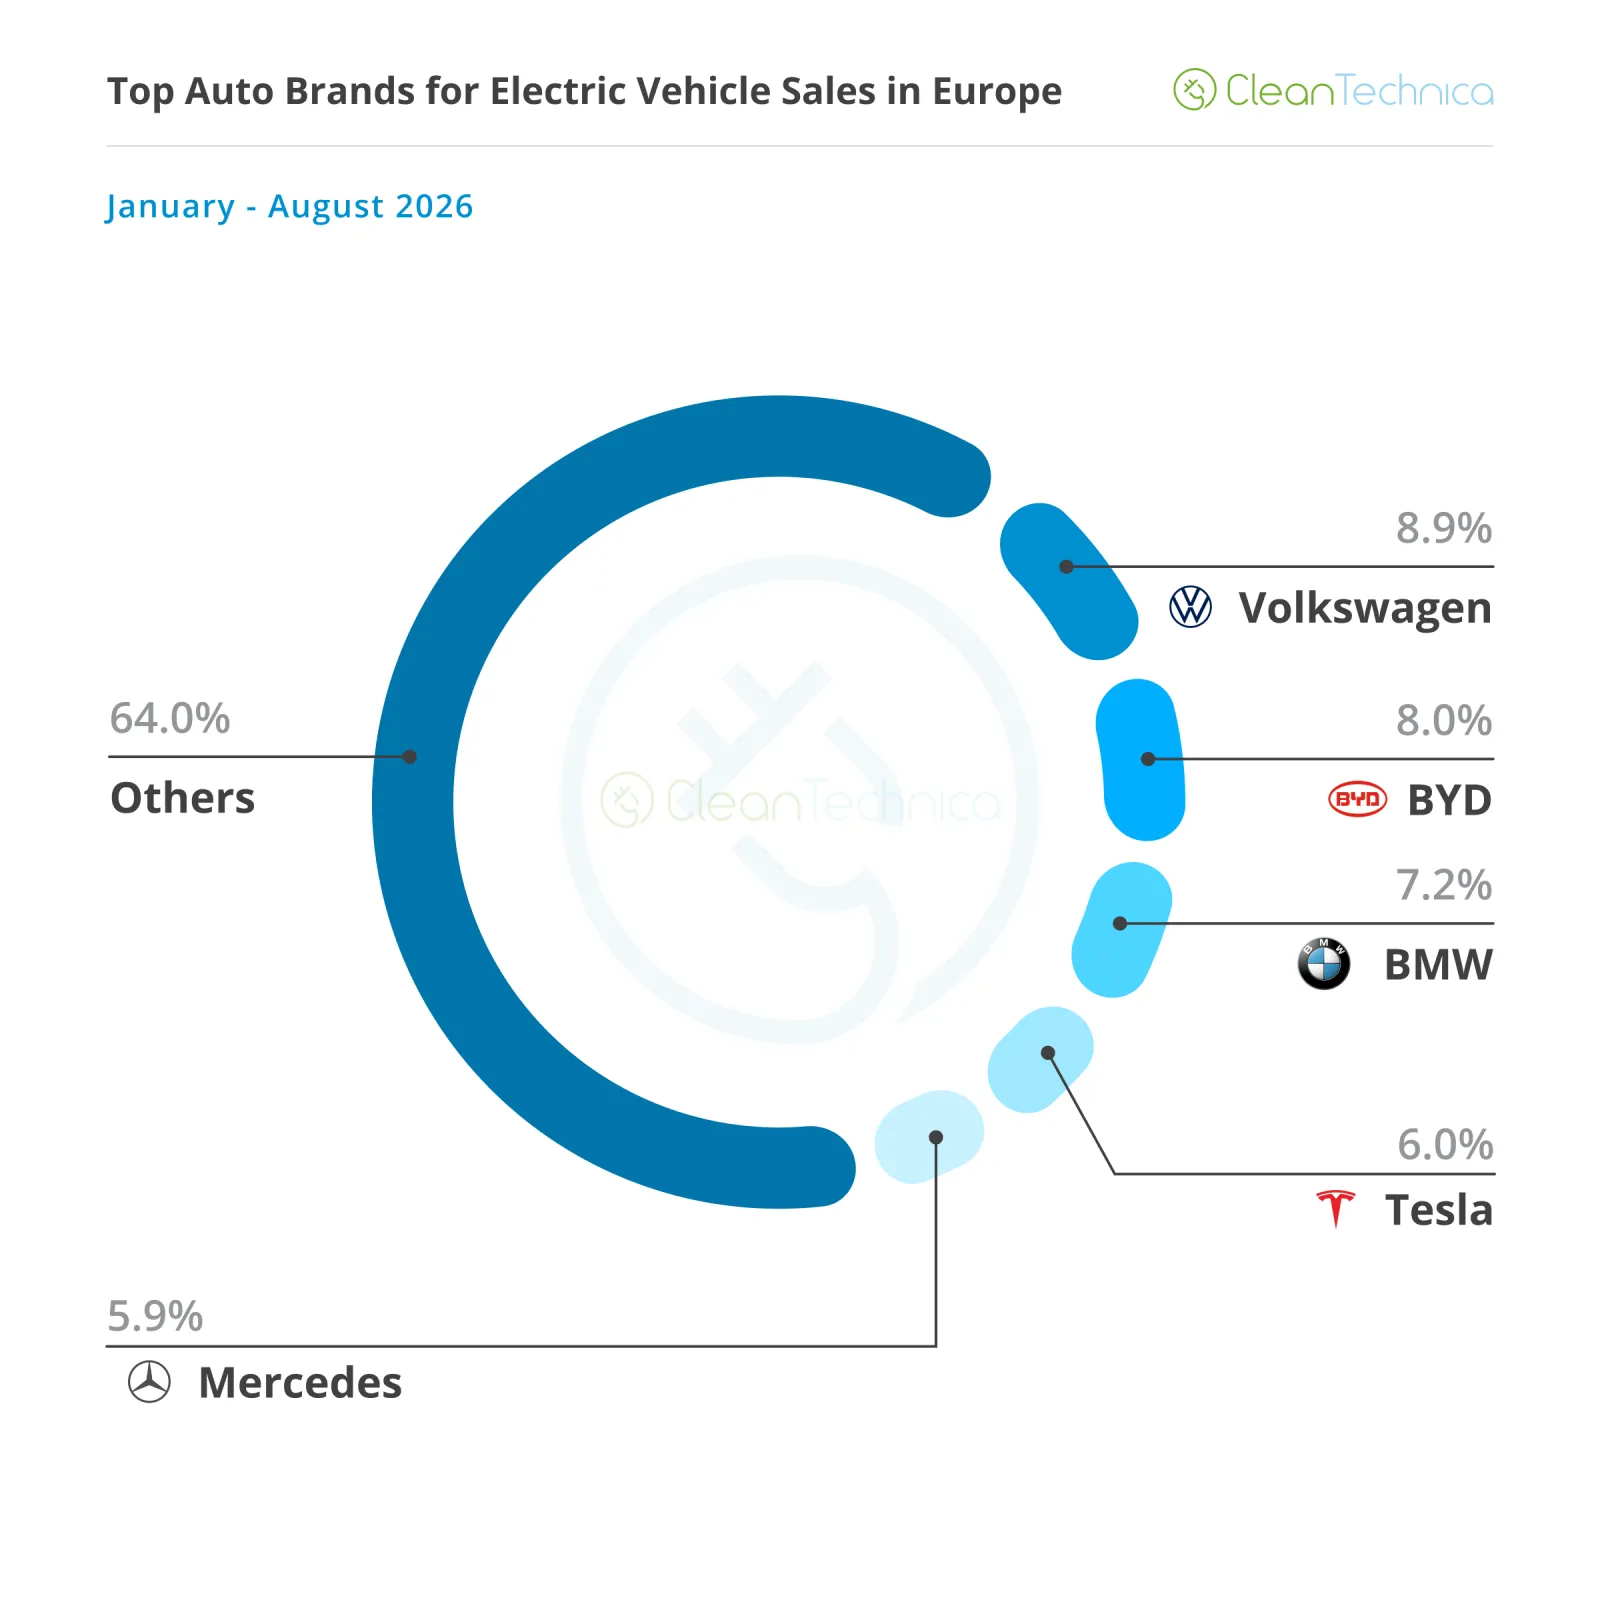
在插电式混合动力汽车品牌排名方面,领头羊大众依然保持领先地位,不过其市场份额有所下降(8.9%,低于7月的9%以及5月的9.3%)。当然,它仍比势头强劲的比亚迪拥有较大优势(8%,上升0.1%),而且其新款电动汽车(如VW ID.Polo、ID.Cross、ID.Tiguan等)应有助于挽回部分销量,但……这家德国品牌绝不能放慢节奏。它不能寄希望于内燃机市场的复苏或奇迹出现而分心。如果这样做了,它很快就会在自家市场被比亚迪反超……而如果在本土都无法取胜……
宝马以7.2%的份额位居榜单末位且保持稳定,虽无法保住2025年获得的银牌——因为比亚迪目前处于完全不同的竞争层级——但这家巴伐利亚品牌仍有望超越特斯拉(份额为6%,低于7月的6.2%),从而在过去的11年中第10次登上领奖台。
在今年的剩余时间里,这两家车企将为争夺铜牌展开有趣的比赛。
第五名是梅赛德斯,份额为5.9%。它继续稳居前五的末位,与排名第六的奥迪(5.4%)的差距还有所扩大。这家因戈尔施塔特出身的车企,其捷克竞争对手斯柯达的距离则比以往任何时候都更近(排名第七,份额为5.3%)。
按汽车集团划分,大众集团以23.9%的份额稳居首位。随着大量新车型即将推出,预计这家德国汽车制造商仍将保持领先地位。
排名第二的宝马集团(8.7%)继续巩固其亚军位置,而排名第三的斯特兰蒂斯则仍在持续下滑(8.1%,下降0.1%)。这家跨国汽车制造商的业绩下滑似乎没有止境,甚至有可能在今年失去前三名席位,因为排名第三的比亚迪(8%,上升0.1%)的差距正在逐月缩小。这种情况会在9月之前出现吗?
有趣的是,比亚迪的上升与斯特兰蒂斯的下滑几乎如镜像般对称,或许深圳企业在欧洲的崛起主要是以牺牲斯特兰蒂斯的利益为代价?这值得深思……
在排名前五之外,位列第六的吉利汽车(市场份额为6.8%,低于7月的6.9%)被排名第五的现代-起亚集团(7.5%)反超。随着排名第七的雷诺-日产联盟也开始进入视野,第六名的争夺可能会变得十分激烈。
