
欧洲汽车行业面临多达35万个工作岗位流失的威胁
欧洲汽车行业失去的工作岗位数量远远超过其创造的新岗位数量。根据供应商协会CLEPA的数据,2024年和2025年间欧洲汽车配套行业宣布的裁员人数为104,000人,而2025年新增岗位仅有7,000个。而且问题还可能进一步恶化:CLEPA预计,如果目前的竞争力困境持续存在,到2030年可能有多达350,000个岗位面临风险。
欧洲汽车的转型表明,用新的就业岗位替代旧岗位并非如看上去那么简单。电气化进程需要涉及电池、电子、软件和工程领域的新人才,但这些岗位并不一定出现在那些传统工作岗位消失的同一工厂或国家。此外,欧洲的汽车制造商和供应商还面临着高成本、产量下降、中国竞争以及日益严格的监管等多重复杂挑战。
CLEPA秘书长本杰明·克里格警告称,就业岗位的流失速度远超最初预期。几年前所做的预测就已经指出,由于向电动汽车转型,工作岗位将会减少,但自2024年以来出现的流失速度明显超出了这些预估。与此同时,供应商们难以找到工程师和软件专家,而这些正是产业转型过程中本应更加稀缺的人才。
这个问题还有另一个方面:欧洲的汽车产量正在下降。CLEPA预计,2025年欧盟的汽车产量将比2019年低约20%,差距约为310万辆。而且有预测表明,从2026年起产量仍将基本保持停滞状态,这使得那些为更高产量设计的工厂和供应链更难继续运营。
这一情况尤为值得关注,因为电动汽车的产量确实在增长。CLEPA预计2025年欧盟境内生产的电动汽车约为330万辆,比上一年增长23%,但这一增幅仍无法弥补整体汽车产量的下降。也就是说,尽管欧洲生产的电动汽车数量在增加,但其整个汽车工业领域的车辆总产量却在减少。
德国是问题的主要所在
德国是这种状况日益显现的国家之一。德国联邦统计局的最新数据显示,2026年上半年汽车行业共有691,500名员工,比一年前减少了42,300人。这一降幅为5.8%,也是自2005年以来最低的就业水平。在汽车制造商中,裁员比例为6.1%,而在零部件供应商中则高达7.6%,涉及219,500名员工。
德国汽车工业协会VDA认为当前形势尤为令人担忧。其最新预测显示,除了2019年以来已裁撤的约10万个岗位外,到2035年德国汽车行业还可能再失去125,000个就业岗位。VDA估计,到2035年时,整体就业人数将比2019年的水平低约225,000个岗位。
该组织指出了导致这一变化的若干因素。除了电动汽车的制造成本较低外,高昂的能源费用、劳动力成本、官僚作风以及VDA认为正在促使越来越多的新投资流向其他国家的恶劣工业环境,都是重要原因。因此,技术转型不仅正在改变汽车行业对何种类型劳动力的需求,也在影响这些新工作岗位的诞生地。
VDA本身认为,更高的技术灵活性或许能够避免部分损失。据其测算,保留可充电混合动力车(PHEV)、增程式电动车(EREV)及其他相关技术的作用,有助于在德国保留约50,000个就业岗位。这一立场显然与德国汽车行业的利益密切相关,也与欧盟的减排方案存在分歧,但它提出了一个日益重要的问题:转型速度同样会带来产业层面的影响。
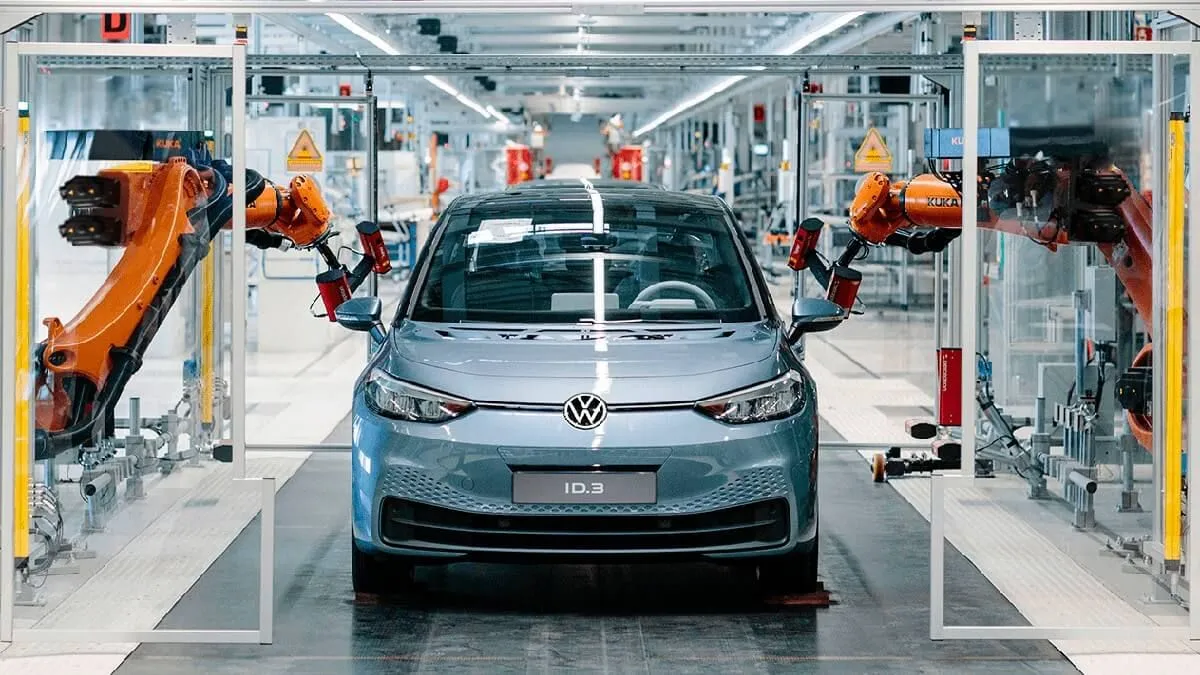
大型汽车制造商也未能幸免。大众集团在9月初通过了一项新计划,到2030年还将削减5万个就业岗位,这是在已有5万个岗位被裁减的基础上的进一步缩减。该集团同时承认其在欧洲的产能过剩,现有约50万辆车的产能过剩,并对埃姆登、茨维考、汉诺威和内卡苏尔姆等德国工厂的中期前景表示担忧。
大众汽车的案例尤为具有意义,因为其部分工厂早已完成了向电动汽车的全面转型。例如,茨维考工厂在2020年就停止了内燃机汽车的生产,目前主要生产大众ID.3、ID.4和ID.5等车型,以及奥迪Q4 e-tron和Cupra Born。尽管进行了这样的转型,该工厂仍受到集团整体产能过剩的影响。
保时捷也批准了另一项重大裁员计划。这家德国制造商计划在2035年前再削减5,000个岗位,主要通过员工退休、自然流动和自愿离职来实现。这一数字加上其先前计划中已确定的3,900个岗位,使得预计的裁员总数接近9,000个。作为交换,保时捷同意在2035年前继续保障其德国主要工厂的就业岗位,并在祖芬豪森和魏萨赫投入21亿欧元用于发展。
宝马方面则计划在2027年底前在德国削减多达8,000个岗位,主要通过员工自愿离职和自然流动来实现。此次裁员主要集中在行政和办公岗位,而非生产岗位的工人。
这一问题并不仅限于德国。雷诺计划在2027年底前在法国削减约800个工程岗位,作为其全球工程团队规模缩减15%至20%计划的一部分。与此同时,这家法国汽车制造商还打算招聘更多从事电气化、软件和人工智能领域的人才,并对部分员工进行培训或重新安排工作。这很可能是当前趋势的最佳例证:某些岗位消失的同时会有新的岗位出现,但这些新岗位未必属于同一批人,也未必在相同领域。
Jaguar Land Rover也宣布在未来两年内将削减约4,000个岗位,这一举措属于其在销量下滑、美国关税以及该公司面临的种种困境背景下为降低成本而制定的计划。裁员主要集中在行政、管理以及研发岗位,而非生产线上的工人。
这恰恰体现了欧洲汽车产业转型过程中面临的主要问题之一。该行业并非从零开始发展:汽车依然是欧洲大陆重要的工业支柱之一。ACEA估计,这一行业为超过1,300万欧洲人提供了直接和间接的就业机会,约占欧盟工业就业总量的10.3%。
问题在于,新的投资并不能保证数以百万计的就业岗位能留在原来的地方。一家数十年来一直生产内燃机零部件的工厂,不可能在一夜之间转变为电池、功率电子或软件制造厂。而且,所有工人也无需额外培训就能直接从一种专业转向另一种专业。
CLEPA还警告称,与生产成本较低的地区相比,欧洲的供应商面临着15%至35%的成本劣势。该协会估计,如果当前趋势持续下去,到2030年欧洲在汽车零部件制造领域的附加值可能会损失多达23%,进而对就业产生影响。
ACEA认为,这个问题远不止涉及汽车制造商。该协会呼吁降低能源成本、减少监管复杂性、完善充电基础设施,并建立更稳固的电池及原材料供应链。在他们看来,创造新的就业机会并不仅仅是用电池工厂取代发动机工厂,尤其是当这些新投资最终在欧洲以外地区进行时。
欧洲因此面临尴尬的处境。向电动汽车的转型仍在持续推进,相关行业也在投入数十亿资金以适应这一变化,但这并不意味着在转型过程中流失的就业岗位会自动重新出现在同一片大陆上。当欧洲的制造商和供应商试图降低成本以与中国及其他市场竞争时,越来越多的制造环节和新投资可能会流向欧洲之外。
预计到2030年将有35万个就业岗位面临威胁,但这并不意味着这些岗位都会消失。这是CLEPA根据当前趋势的延续性所做出的估算。不过这一数据有助于反映问题的严重程度:欧洲不仅要在未来几年决定生产何种汽车,还要判断相关产业及就业岗位中有多少能留在其境内。