
拉丁美洲正在开启一个新的能源市场:10年内电池储能系统数量将增加13倍。
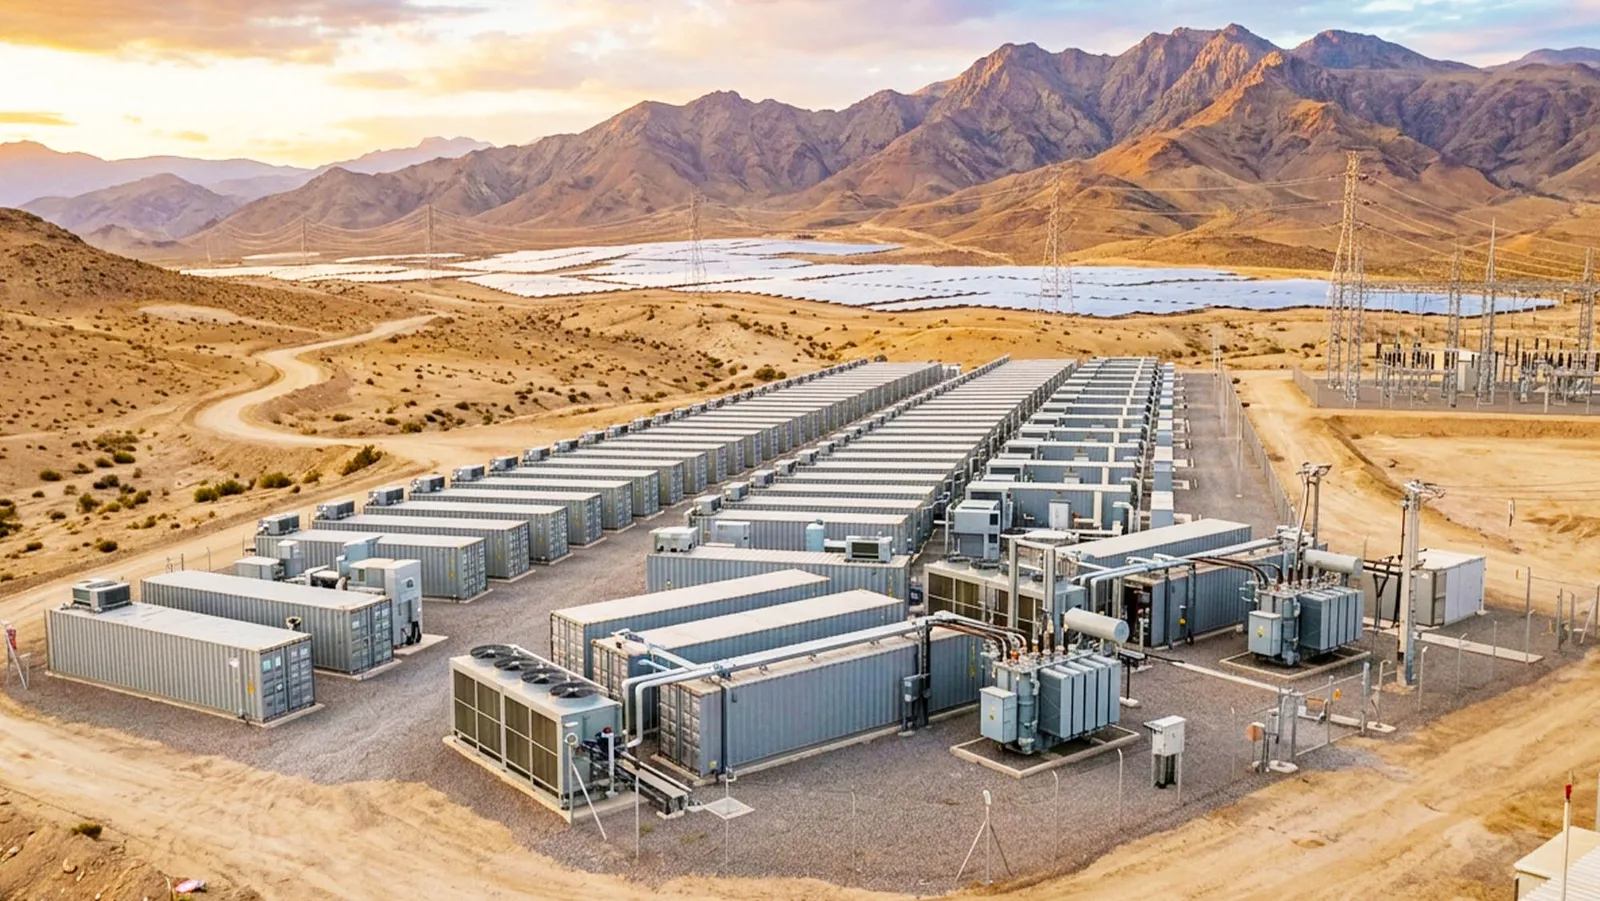
拉丁美洲的能源存储正进入一个新阶段。依靠电池的储能系统(BESS)的累计装机容量将从2025年的约2.5吉瓦增长到2035年的34吉瓦,短短十年内增幅达13.6倍。这一增长速度对应的复合年增长率接近30%。大规模电池技术的应用已不再是一种辅助技术,而是整合更多太阳能和风能所不可或缺的组成部分。
可再生能源发电量的增加、电网拥堵以及亟需升级的输电基础设施,都在推动对储能系统的需求增长。但这一增长并非均匀分布。智利、墨西哥、巴西、阿根廷和多米尼加共和国正在发展具有截然不同特点的能源市场,它们将成为此次扩张的主要推动力量。
智利领跑拉丁美洲电池市场
目前智利处于拉丁美洲能源存储领域的领先地位,该地区一些规模最大的电池储能系统项目都集中在这里。
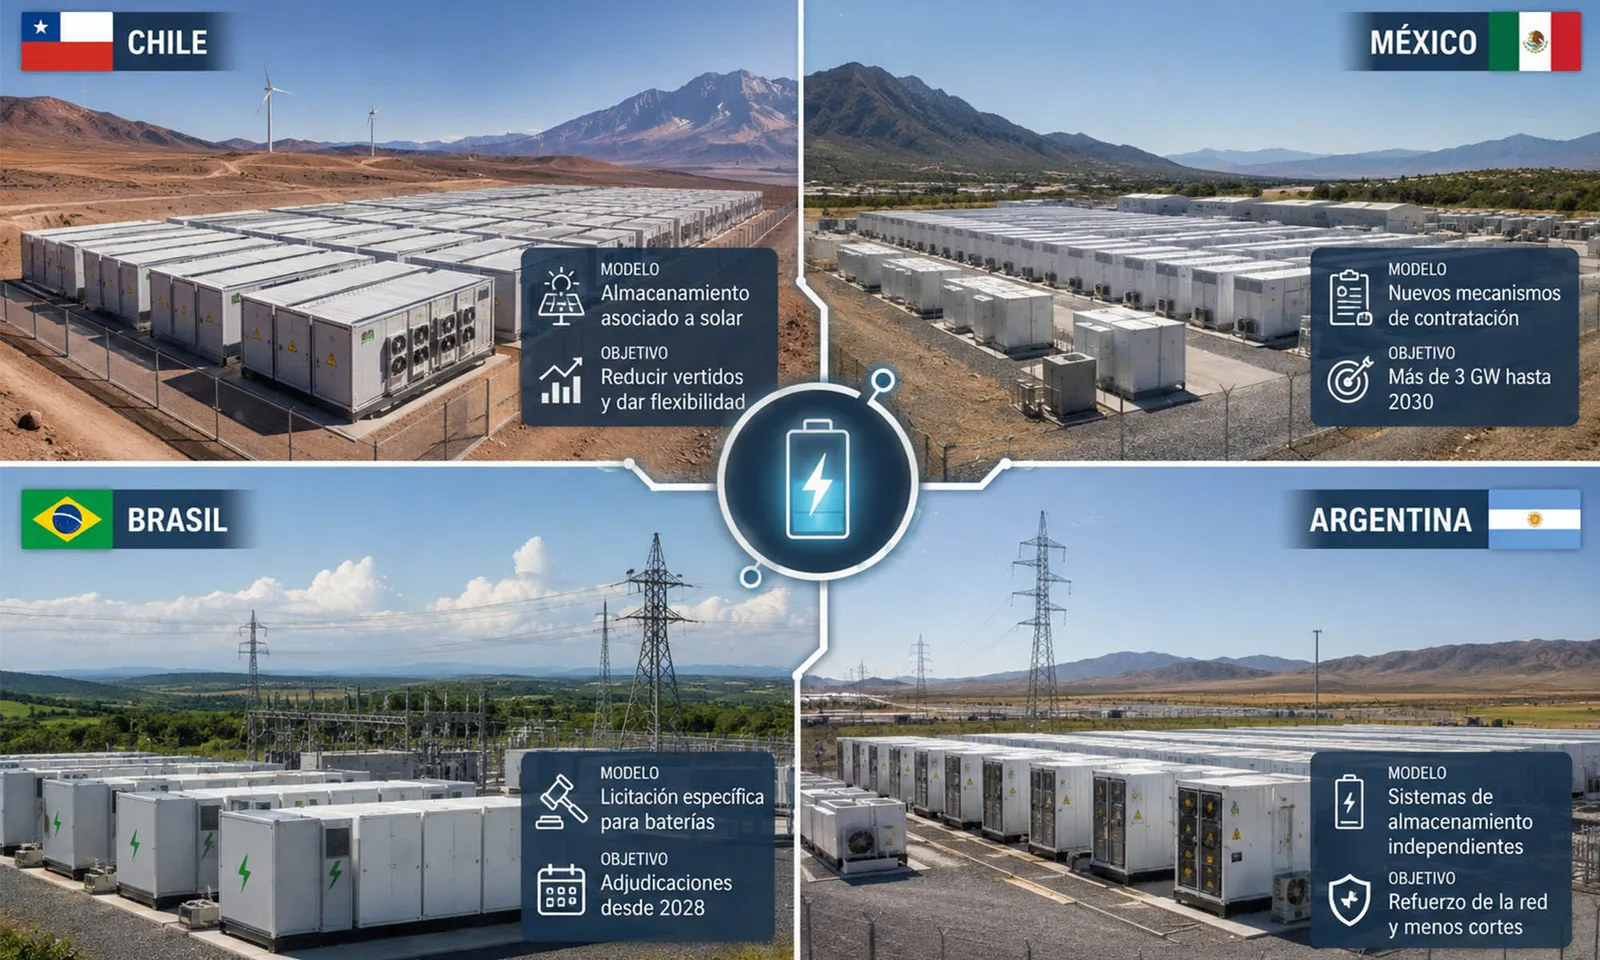
该国北部太阳能产业的迅猛发展正引发一个日益明显的问题:在某些时段,可用的可再生能源电量超过了电网的承载能力。电池能够储存这些多余的电力,并在太阳能发电停止时将其重新输回电网。
这一需求也推动了更长续航时间的储能系统的发展。然而,市场的快速增长本身也在带来新的挑战。更多电池的投入可能会逐渐减少通过能源套利获得的收益,这种现象被称为价格内耗。
墨西哥可在2030年前加快太阳能部署速度
墨西哥正处于监管转型的关键节点。那些要求必须配备储能设施的新项目招标与开发机制,到2030年可能使新增装机容量超过3吉瓦。
墨西哥市场的未来发展在很大程度上取决于电池能否通过参与电力系统获得可预见的收益。储能技术能够在需求高峰时提供能源、平衡服务及其他辅助功能,但投资者需要明确的规则,才能将这些技术功能转化为稳定的收入来源。
巴西准备大规模进入该领域
巴西拥有拉丁美洲最庞大的电力系统之一,同时具备巨大的可再生能源潜力,尤其是太阳能和风能。然而,储能市场仍需要相应的监管机制来确保电池项目的盈利性。
该国计划于2026年12月针对电池储能系统举行专项招标,相关项目的建设可能从2028年开始落地。
最大的障碍依然是经济因素:由于缺乏针对能源调峰或辅助服务等的明确补偿机制,为大型电池储能系统项目融资变得更加困难。
阿根廷倾向于独立电池方案
阿根廷正在探索一种不同的模式。该国通过招标方式推动独立储能系统的建设,这类设施无需直接与可再生能源发电厂相连。
最新一轮招标共分配了约1.3吉瓦的储能容量。这些项目计划于2027年开始投入运营,其主要功能是加强输电网络并降低供电中断的风险。
在电力网络限制成为提升可再生能源发电量的主要障碍的市场中,这种模式可能尤为重要。
多米尼加共和国:太阳能发电必须配套电池
在加勒比地区,多米尼加共和国尤为突出,它拥有该区域最为完善的能源存储监管体系之一。
该国要求某些项目具备相当于其太阳能发电能力50%的存储容量。政府的目标是到2030年实现500兆瓦的存储规模。
这一方案体现了拉丁美洲国家为加速电池应用所采取的途径之一:将存储能力的提升与新型光伏设施的建设直接挂钩。
巨大的挑战与机遇:为电池及可再生能源发展提供资金支持
预计的增长幅度并不能保证这34吉瓦的装机容量一定能实现。对拉丁美洲的能源存储而言,最大的障碍依然是缺乏足够可预测的收益机制。
在许多市场,电池通过提供辅助服务、存储容量、频率调节或能源套利所能获得的收费标准仍不明确。除此之外,融资困难、行政延误以及能够签订长期合同的能源购买方数量有限等问题也制约着发展。
因此,未来十年的挑战在于将项目规划转化为实际建设,并使其具备经济可行性。
从2.5吉瓦增长到34吉瓦,将使拉丁美洲成为未来十年内电池储能系统最重要的新兴市场之一。太阳能和风能的快速发展带来了电池可以满足的需求:在电力过剩时储存起来,而在需要时再反馈到电网中。
智利已具备优势,而墨西哥、巴西、阿根廷和多米尼加共和国则正在为加速发展本国的相关市场创造条件。各国之间的差异更多体现在建立足够法规、融资机制及收入来源的能力上,而非技术潜力,只有这样,电池才能从纸面上的规划变为实际运行的设施。