
电动卡车占中国重型卡车销量的50%,柴油需求下降
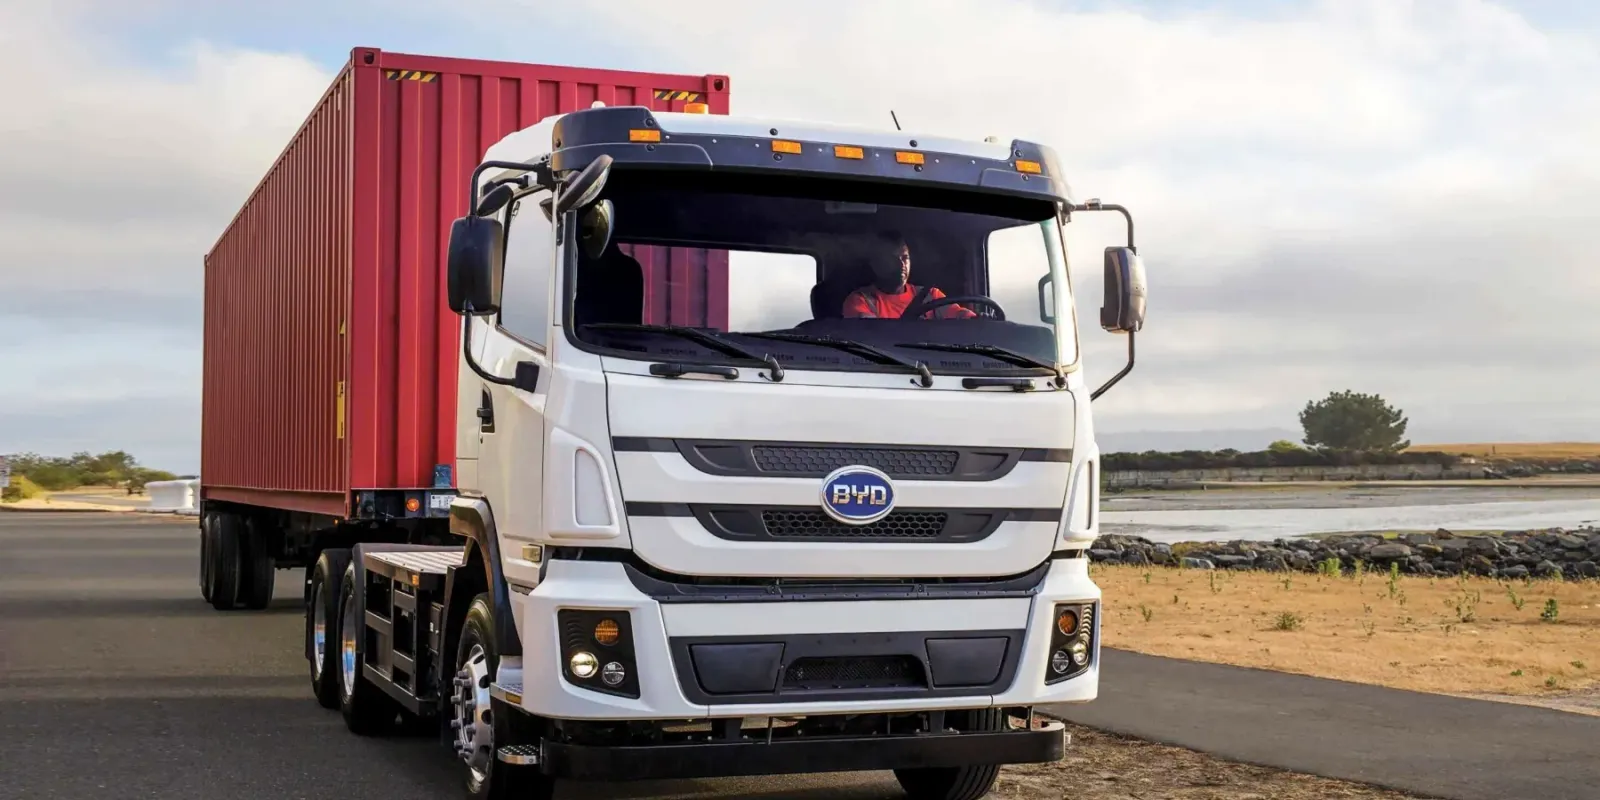
9月,中国销售的各类重型卡车中,电动卡车占比达50.3%。仅一个月内就有33,100辆电动重型卡车售出,较去年同期增长37%,而整个重型卡车市场的规模则下降了21%。
这一趋势在石油数据中也有所体现。今年中国对柴油的需求预计将每天减少约230,000桶,而由电池或天然气驱动的卡车正在承担大部分运输任务。
不到两年从14%升至一半
2024年,中国销售的重型卡车(12吨及以上)中,新能源车辆占比为13.6%。到2025年,这一数字几乎增长了两倍,达到231,100辆,同比增长182%,占比升至28.9%。
2025年12月这一比例曾升至53.9%,但那是由于消费者在旧车置换补贴到期及新的购置税政策实施前纷纷购车所致。到3月时,这一比例又回落至约23%。
随后这一数据又迅速回升。2026年前九个月,中国共售出226,400辆电动重型卡车,同比增长64%,市场份额达到38.1%。这一数字已几乎相当于2025年全年的销量,而2025年还剩四分之一时间未过。在用于牵引长途拖车的拖拉机方面,9月的市场份额更是达到了64.5%。
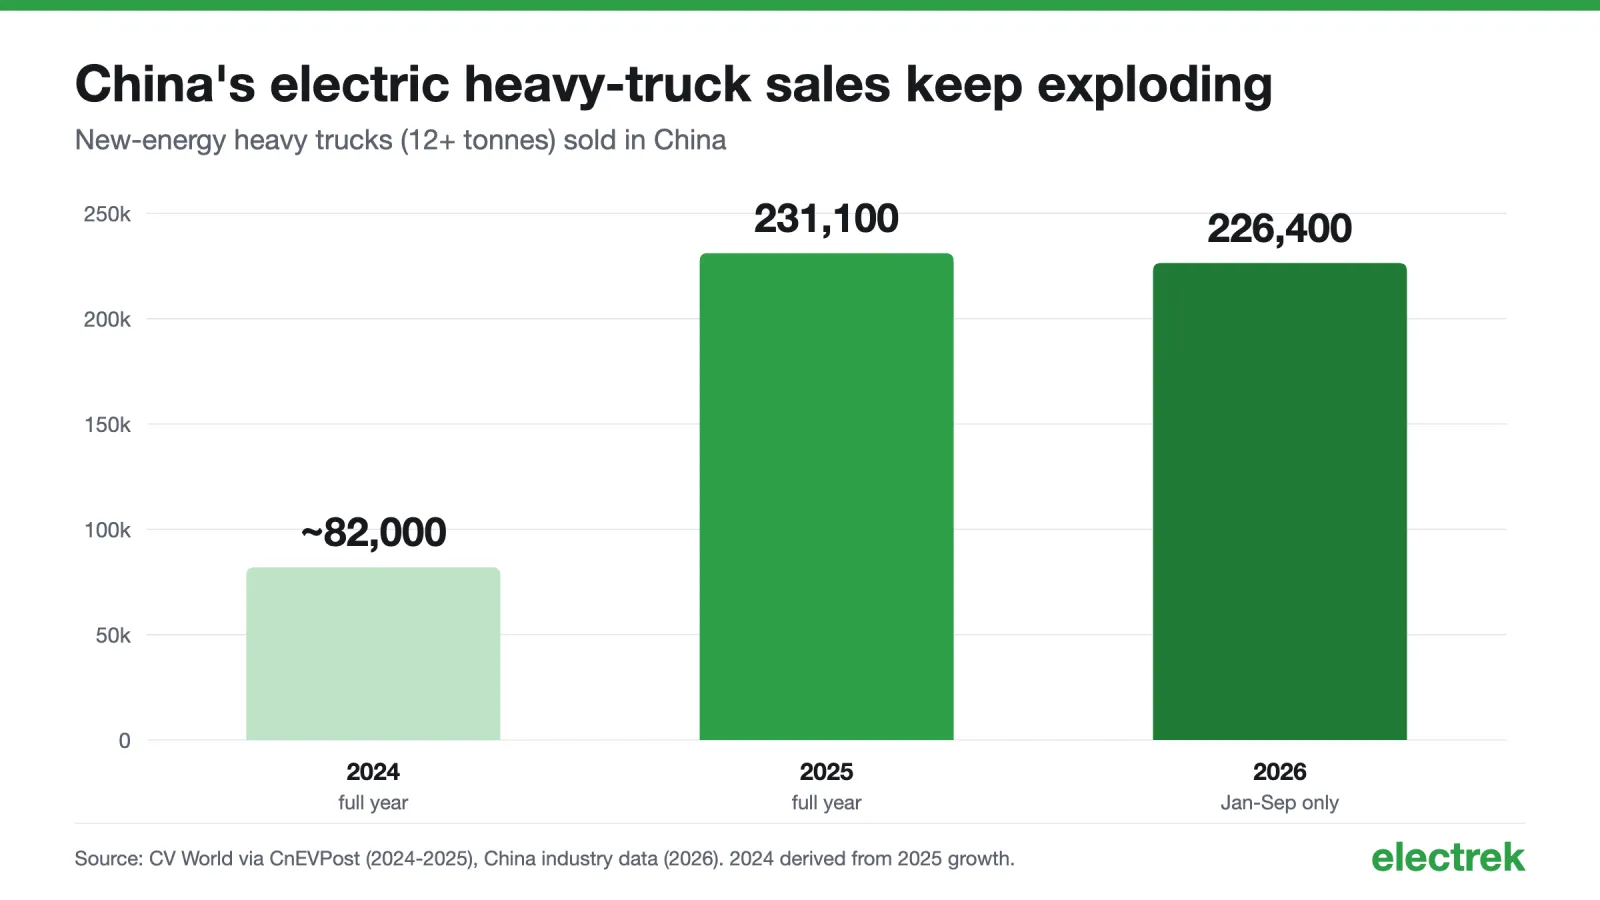
这一数字远超北京的规划。今年,11个政府部门设定了2030年新能源重型卡车销量占比达40%的目标,同时要求届时道路上要有160万辆此类卡车,建设3万公里的零碳货运走廊,以及约3000座充电和换电站。实际上市场每月的销量就已提前四年实现这一目标,而宁德时代现在表示,到2028年新能源卡车将占中国年度卡车总销量的半数。
为何中国车队正在转向
原因在于成本。在中国,大多数应用场景下,电动重型卡车的拥有和运营成本都低于柴油卡车,各车队每天都在做成本核算。
CATL声称每公里可节省约0.6元人民币。独立机构的数据虽然更为保守,但结果依然乐观:ICCT与中国CATARC联合开展的研究发现,在理想使用条件下,电动卡车每吨公里的成本比柴油卡车低约19%,不过在年行驶里程较低或电池重量影响载货量的情况下,这一优势会减弱。
充电时间是另一个争议点,而中国的解决方案是采用换电模式。截至2025年底,CATL的Qiji品牌已拥有约300座重型卡车换电站,计划在今年底前增至900座,2027年则达到2000座。8月,该公司同意出资25.6亿元人民币(约合3.7亿美元)收购中国最大的重型卡车换电运营商Qiyuan Green Power近25%的股份,后者拥有1600多座充电及换电站。其新推出的标准化电池组容量分别为432千瓦时和513千瓦时,换电时间约为5分钟。
CATL已与Octopus Energy一起将这种换电模式引入欧洲。
这些卡车本身为国产产品。2025年,徐工以15.4%的份额位居该领域首位,领先于三一重工和一汽解放,前三大企业合计占据42.9%的市场份额。CATL提供了60%的电池。
电动汽车也在抢占LNG卡车市场
多年来,中国柴油卡车的替代品一直是液化天然气。2024年,当天然气价格远低于柴油时,LNG卡车占据了近30%的市场份额。
如今它们正在被电池取代。根据Kpler的数据,3月份重型卡车注册量中LNG卡车占比为37%,而电动汽车为23%。到7月,电动汽车的比例上升至47%,LNG卡车则降至11%。LNG卡车的月度注册量从3万多辆下降到约6,200辆。
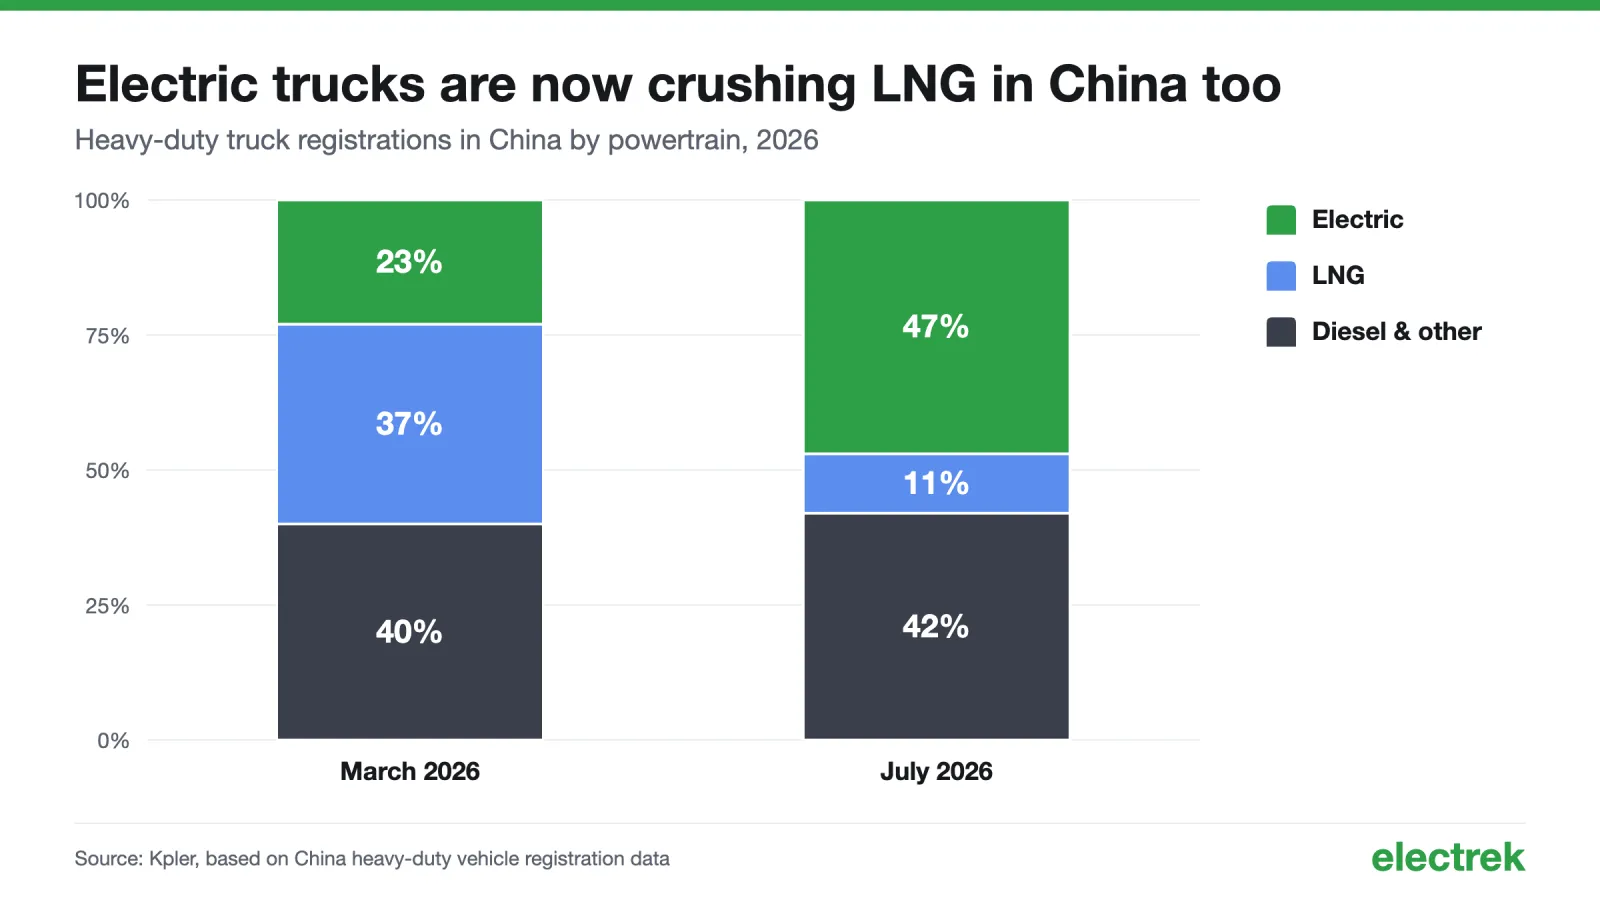
因此,中国几乎在开始使用“过渡燃料”阶段后不久就迅速跳过了它。
柴油需求正在下降
中国的柴油消费已经达到峰值。Rhodium Group的研究显示,柴油精炼厂的开工率在2023年4月达到顶峰,此后实际消费量从每日470万桶下降到2025年4月的每日400万桶。
2026年的降幅是迄今为止最大的。Kpler预计5月柴油需求同比下降约420,000桶/天,降幅约为10%,6月则下降460,000桶/天。该机构预计全年柴油需求将下降约230,000桶/天,2027年仅会有64,000桶/天的回升。
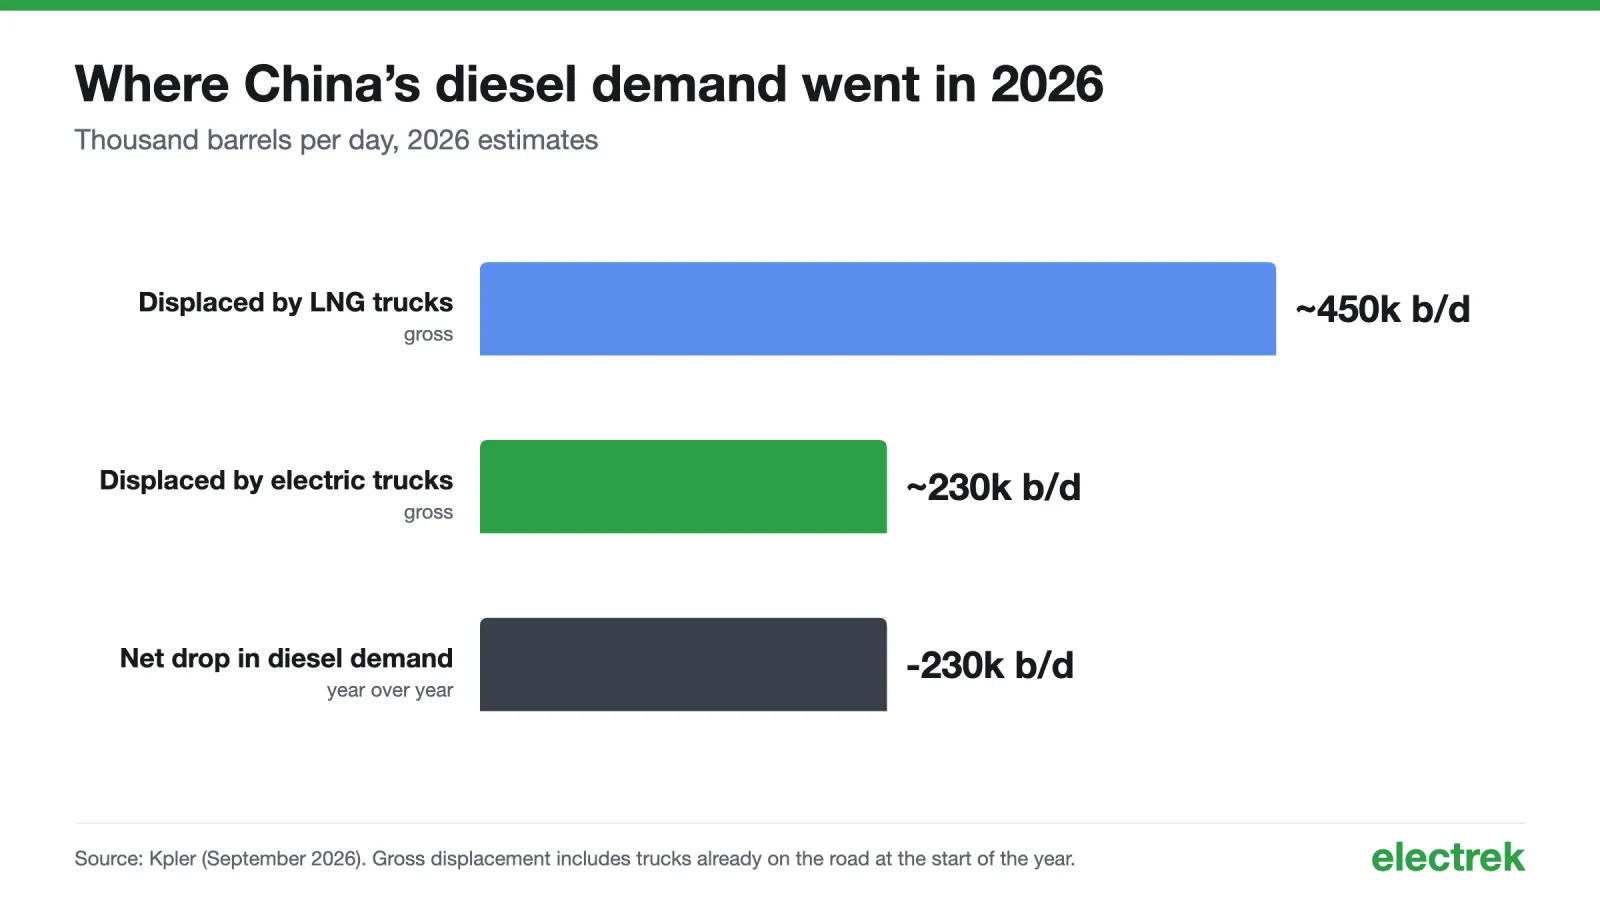
Kpler预计,今年替代型卡车对柴油需求的总替代量约为每天680,000桶:其中近几年投入使用的LNG卡车导致约450,000桶的柴油需求被替代,电动卡车则导致约230,000桶的柴油需求被替代。截至7月,公路货运量仍保持了约3%的增长。中国正在以更少的柴油运输更多货物。
不过有个问题。今年春天由于伊朗战争导致的燃油价格飙升,本身就降低了需求,同时促使更多车队转向电动化。但这只能解释部分原因,而且电动卡车的普及还处于初期阶段:根据Kpler的数据,到2026年底,电动卡车在中国在途重型卡车中的占比仅约为8%。40-50%的年增长率会进一步加剧柴油卡车的损失。
与此同时,欧洲和美国的情况
欧洲的电动卡车发展速度很快,尽管起步规模很小。ACEA的数据显示,截至9月,欧盟注册的重型电动卡车(16吨及以上)共有5,120辆,同比增长59.9%,占比为2.5%。这一比例虽高于去年的1.7%,但柴油卡车仍占据欧盟所有卡车注册量的91.7%。
部分国家的比例尤为突出:瑞士为24%,挪威为14.4%,荷兰为11.1%,瑞典为10.3%。德国的注册数量最多,为1,722辆,但占比仅为4.2%。
美国并未公布官方的电动8类卡车销售数据,这一事实本身就很有意义。最有力的指标是ZET SCALE近期订购的2,500辆特斯拉半挂车,这一数字几乎能使美国道路上的电动8类卡车数量翻倍。考虑到每年约有230,000辆8类卡车售出,其中电动卡车的比例还远低于1%。
价格是最大的差异所在。ICCT数据显示,美国电动8类卡车的中位价格为411,200美元,而柴油卡车的价格为172,500美元。针对商用电动车的联邦税收优惠已于2025年结束,加利福尼亚州也废除了要求车队购买零排放卡车的规定。
Electrek的观点
这是目前电动汽车行业中最被忽视的重大话题。
多年来,人们一直在争论电动半挂车是否可行,涉及续航里程、重量、充电问题以及成本等。中国用一种最直接的方式解决了这个问题:它将电池驱动的重型卡车的价格控制在与柴油车相近的水平,在货运路线旁建设换电站,然后让车队运营商像往常一样选择每公里成本最低的卡车。
其结果体现在最关键的地方——石油需求上。卡车是柴油的主要使用领域。即便电动卡车在车队中所占比例还只有约8%,但仅一年时间就减少了25万桶/日的石油消耗,这说明我们仍处于这一发展进程的初期阶段。
与美国相比实在令人堪忧。美国有特斯拉,内华达州有年产能达5万辆卡车的Semi工厂,还有全球最适宜电动化发展的货运通道。但这里的电动8类卡车价格是柴油车的2.4倍,联邦政府的补贴也已取消,相关市场占比还不到1%。ZET SCALE项目的订单虽算是一大进展,但它源于货运企业联合需求,而且至今仍未见到这些卡车实际交付。
至少欧洲有相关法规,其最佳市场的电动卡车普及率在10%到24%之间,这一水平大致相当于2024年和2025年的中国。
现在的疑问是中国的卡车制造商还会在国内市场停留多久。三一和比亚迪已经在欧洲销售电动卡车,宁德时代也在为它们搭建换电网络。如果这些卡车的价格能接近中国的水平,西方卡车制造商还能以两倍于柴油车的价格销售多久呢?