
欧洲制造商的担忧是有根据的:中国品牌在德国的销售额正在翻倍。
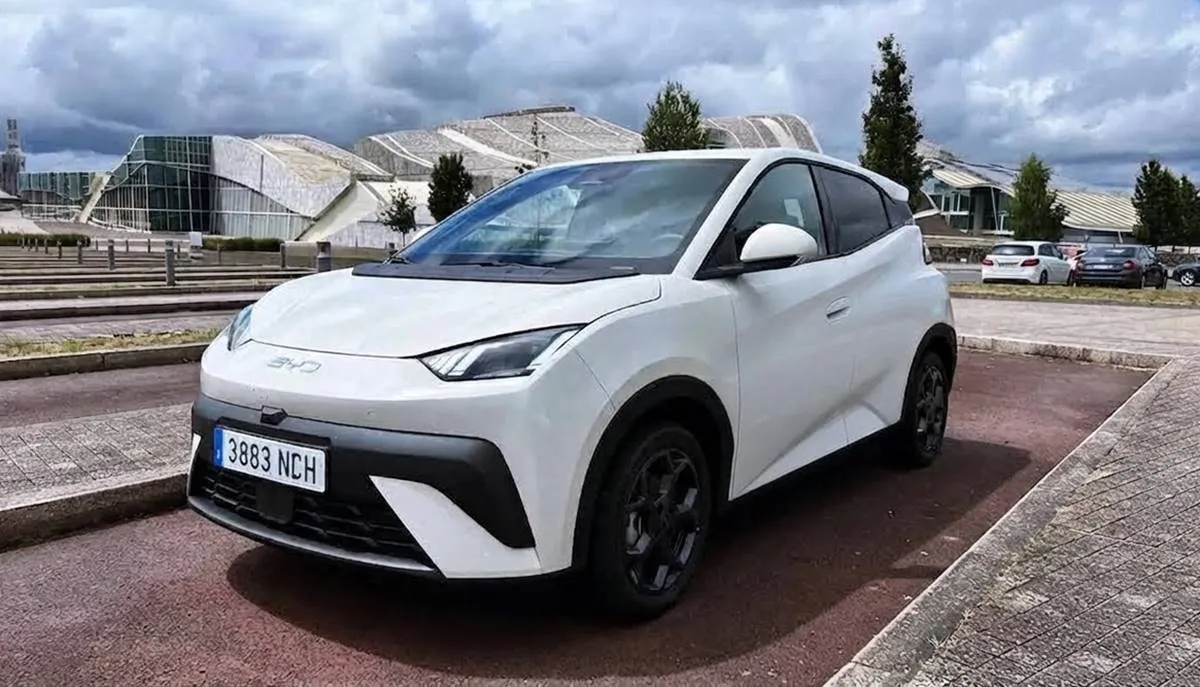
欧洲的各大汽车集团有理由为中国制造商的进入而担忧。作为欧洲汽车市场的核心,以及数十年来主导汽车产业的众多企业的所在地,德国如今已表明,这种竞争绝非可以忽视的问题。本土品牌的声誉以及欧洲的贸易壁垒已不足以阻止新竞争对手找到买家。
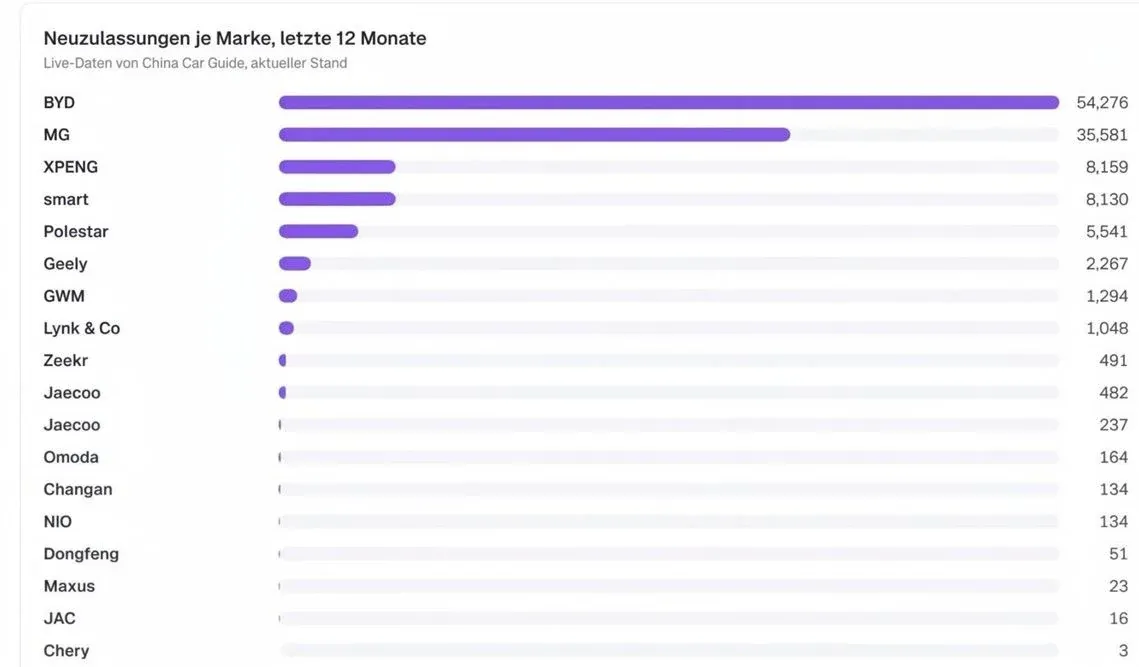
根据中国汽车指南基于KBA数据所做的统计,10月份中国品牌及与中国企业相关的品牌在德国的注册量几乎翻了一番。其注册量达到17,079辆,比一年前增长了98.8%,而整个市场的增长幅度仅为1.7%。这些品牌的市场份额也从3.4%上升到了6.7%。
累计数据表明,这不仅仅是一个表现良好的月份。1月至10月间,这些汽车制造商的注册量达到了126,503辆,而去年同期仅为54,671辆。它们在德国市场的份额从2.3%上升至5.1%。虽然还远未占据主导地位,但其发展速度足以让竞争对手感到担忧。
将德国视为一个受保护的市场时,确实需要稍加说明。对中国制造的电动汽车征收额外关税是欧盟的措施,并非德国特有的壁垒。事实上,德国政府在2024年投票反对这一举措的通过。重要的是,这些制造商正在这样的贸易环境下,在一个本土品牌仍占据强势地位的国家中实现发展。
比亚迪、MG与小鹏在竞争对手的领地取得进展
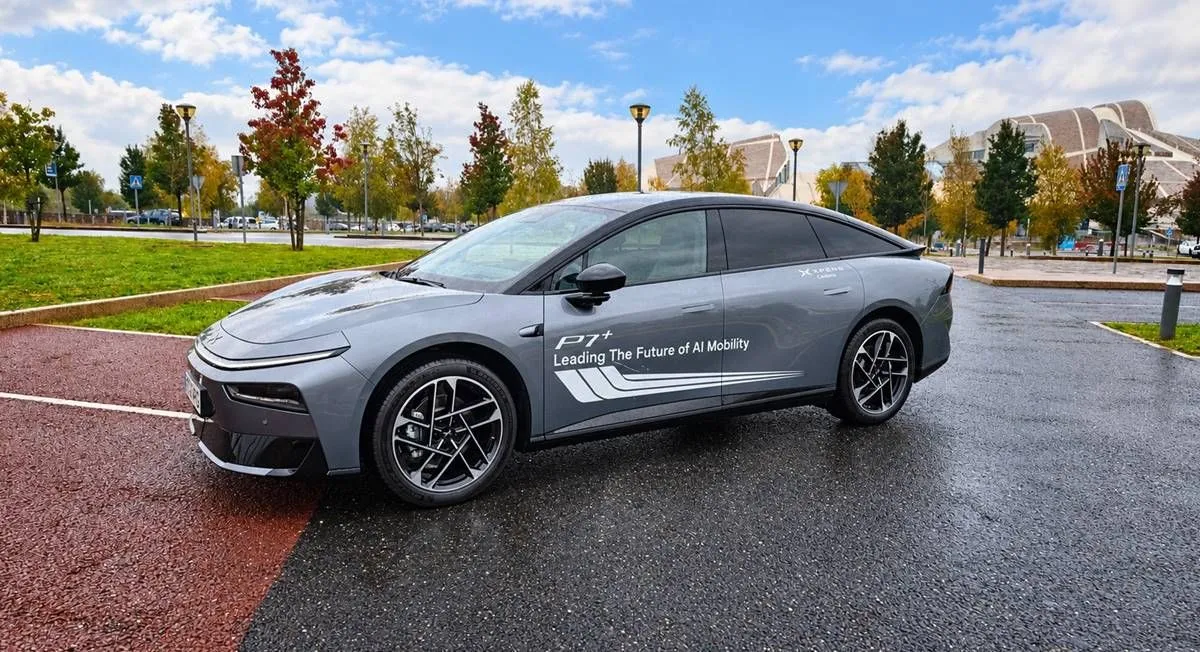
10月比亚迪的汽车注册量达到5,173辆,同比增长54.3%;MG的注册量则为4,140辆,增长48.5%。小鹏的增长更为强劲,共售出1,380辆,较去年同期增长284.4%。更何况,随着L03车型以及将于2027年推出的具备强大竞争力的L05车型的到来,其产品线还将进一步扩展。
与一些传统汽车制造商的业绩相比,这种差距显得相当明显。大众的业绩下降了4%,奥迪下降了8.4%,保时捷下降了5.7%,欧宝则下降了24.1%。不过并非所有企业都呈现这种趋势:梅赛德斯的业绩增长了8.5%,而宝马的业绩基本保持稳定,仅增长了0.1%。
VDIK的总体数据进一步印证了这一趋势。10月德国新增轿车254,492辆,其中111,331辆为国际品牌车型。这些国际品牌车型的销量增长了6%,占比达到43.7%,而德国本土品牌车型的销量则下降了3.1%。从全年累计数据来看,国际品牌车型的销量增长了8.5%,而整个市场的增长率为4.9%。
变化最为显著的是电动汽车领域。10月共有94,086辆电动汽车完成注册,同比增长79.5%,其销量占比高达所有新增轿车的37%。其中国际品牌电动汽车有47,032辆,同比增长107.6%。也就是说,那个月注册的电动汽车中大约有一半属于国际品牌。
德国制造商也在大力增加电动车的注册量。根据VDIK的数据,10月这一数字达到了43,876辆,同比增长51.9%。他们面临的问题是竞争对手的发展速度更快。在以如此速度增长的市场中,即便销量高于上一年,也无法保证能维持现有的市场地位。
1月至10月间,德国登记的电动汽车总数达698,230辆,同比增长60.7%,占比为28.2%。国际品牌占据了该领域的46.7%。VDIK主席伊梅尔达·拉贝认为,正是由于车型选择丰富,才能在电动汽车发展势头强劲的背景下吸引更多消费者,这也是该行业取得进展的重要原因。
可充电混合动力车在这个月的表现则有所不同:其登记数量下降了7.9%,降至28,499辆,不过全年累计数量仍同比增长11%。若将电动汽车与可外部充电的轿车相加,它们在10月的市场份额达到了48.2%。几乎一半的登记车辆都属于可充电车型。
对于欧洲车企而言,这种担忧有着明确的商业依据。随着市场格局的变化,他们的新竞争对手正在不断壮大,德国也不例外。那些惊人的增长数据往往源于较小的销量基数,因此需要结合具体背景来看,但随着注册量的不断增加,这一论点的影响力也在逐渐减弱。
贸易壁垒虽然可能提高进入市场的成本,但并不能保证消费者会继续选择原有的品牌。解决方案还必须落实到经销商层面:具有竞争力的汽车、合理的价格以及令人放心的服务。德国的情况表明,中国汽车制造商仍有很长的路要走,但他们已经在寻找实现目标的方法。