
美国柴油价格飙升至每升1.9欧元,该国正考虑限制对欧洲的出口。
全球柴油市场正陷入极为复杂的局面。由于多家主要炼油厂遭到袭击,俄罗斯正在减少柴油出口;而美国则面临已创历史新高的油价,开始考虑是否应将更多产量留作国内使用。问题在于,欧洲在当前形势下仍严重依赖进口柴油。
美国的状况是显示这一问题严重程度的最佳例证之一。根据美国能源信息署的数据,该国柴油的平均价格首次突破每加仑6美元大关,9月14日那一周的价格为每加仑6.28美元,约合每升1.66美元。在加州,价格通常是对市场紧张状况极为敏感的指标,其平均价格为每加仑8.21美元,相当于每升2.17美元。
为了让大家更直观地了解这一数字,2024年9月美国柴油价格为每加仑3.52美元,而2023年9月的同一周则为4.633美元。也就是说,目前的全国价格比两年前高出约78%,比三年前高出36%。在加利福尼亚州,价格差异更为显著:目前8.21美元的价格比一年前的平均价格高出约59%。
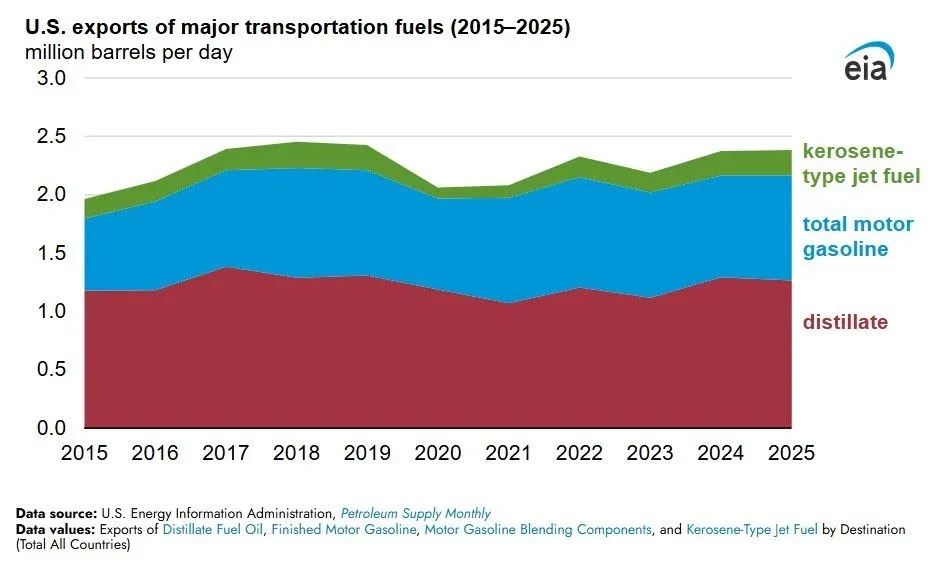
这里就出现了可能影响欧洲的一个问题。美国不仅是柴油的巨大消费国,同时也是精炼产品的庞大出口国。2025年,其包括柴油在内的馏分油出口量平均约为每天125万桶,而2024年这一数字约为130万桶。到2026年4月,这一数值甚至上升至每天160万桶,为2017年以来最高的月度水平。
正因如此,一种直到不久前还看似极端的可能性开始受到重视:美国暂时限制柴油出口,以试图缓解本国市场的压力。目前尚未有正式的禁令宣布,也无法确定这种措施真的会实施。但这一可能性已进入美国的政治讨论之中:鉴于油价急剧上涨,参议院共和党多数党领袖约翰·图恩表示愿意考虑暂时禁止柴油出口的可能性。
如果最终真的采取了此类措施,其影响将具有两面性。美国或许会试图增加国内柴油的供应,但与此同时,却会在其他主要出口国面临困境时从国际市场上撤出大量产品。这不仅仅是石油的问题:真正的瓶颈在于炼油环节。
俄罗斯是这一局势中的另一个关键因素。针对其石油设施的袭击已经影响了多家主要炼油厂。据路透社报道,六家大型炼油厂的生产大幅下降或被迫停产,而这些工厂的产量约占俄罗斯柴油总产量的半数。为此,莫斯科限制了汽油、柴油和航空燃料的出口,以保障国内供应。
国际能源署已为这一问题给出了具体数据。8月,俄罗斯及海湾国家的柴油和重油净出口量比2月减少了160万桶/天。当时,这两个地区共同占据了全球这类产品海上贸易量的近45%。如此大的缺口无法仅通过增加石油开采量就能在短时间内弥补,因为还需要具备相应的炼油能力,将原油加工成市场所需的产品。
欧洲正是受影响最严重的地区之一。自2022年以来,该大陆大幅减少了对俄罗斯柴油的直接依赖,但这并不意味着它不再需要进口柴油。国际能源署估计,在2025年中期之前的两年里,欧盟、英国和挪威每天从地区外进口的柴油总量约为850,000桶。中东已成为主要供应方,而美国的柴油出口量也大幅增加。
问题在于,目前这些供应商中有不少同时面临压力。国际能源署指出,精炼产品及液化气体的出口量仍比2月水平低约60%,而海湾地区的柴油和重油出口量在8月时仅相当于战前水平的四分之一多一点。欧洲不得不与其他全球主要消费国争夺每一批额外的柴油供应。
欧洲对柴油的依赖并非偶然现象。根据欧洲环境署的数据,2023年柴油占欧洲公路运输能源消耗的63.7%,不过这一比例已开始下降。在重型运输、农业机械、建筑行业以及众多工业用途中,柴油仍起着极为重要的作用。
这使得柴油价格上涨的影响不会仅限于加油站。每升柴油需支付更高费用的卡车,最终会将这部分额外成本转嫁到货物运输上。农民使用拖拉机及各类机械作业时也需承担更高的成本。建筑公司则在挖掘机、发电机和重型机械上使用柴油。在某些欧洲市场,柴油在供暖及备用发电方面仍发挥着重要作用。
西班牙还有一个重要特点:存在多种不同的税务柴油,例如用于某些专业和农业用途的B类柴油。因此,在不考虑税收及使用目的的情况下,直接将其价格与汽车用柴油相比是不恰当的。实际价格还会因加油站和省份而异,西班牙能源部设有燃料价格持续更新系统。
因此,问题不仅仅在于美国柴油价格是否还能进一步上涨。真正重要的是,如果美国停止将大量过剩库存投放到国际市场,而俄罗斯继续限制出口,同时中东的炼油厂也面临压力,将会发生什么。
市场上有一个相当明确的信号。国际能源署警告称,由于炼油能力受限、地缘政治问题以及季节性需求上升的共同作用,全球柴油供应在冬季可能会持续紧张。美国炼油厂正在以极高的负荷运转以试图满足需求,但即便如此,美国的馏分油库存仍低于近年平均水平。
正是在这里,局势可能对欧洲造成困扰。美国无需完全停止出口,欧洲市场就会感受到影响——只要原本会从美国炼油厂输出的柴油有一部分留在国内以满足自身需求即可。市场的其余部分将不得不从中东、印度、土耳其、非洲或其他产油国寻找相应数量的柴油,从而加剧对现有货物的竞争。
市场已经反映出部分紧张局势。2026年的某些时候,欧洲的柴油价格甚至超过了航空燃料的价格,而与此同时,欧洲的柴油进口量从年初开始持续下降。路透社8月报道称,柴油进口量已从1月的每日197万桶降至7月的156万桶。
因此,与其说欧洲的柴油价格必然会上涨,不如说是价格紧张局势进一步加剧的风险在上升。目前存在太多不确定因素,无法预测市场会发展到何种程度:俄罗斯炼油厂的恢复、霍尔木兹海峡航运状况的改善、其他炼油厂产量的增加,或是出口限制的放宽,都可能迅速改变市场格局。
但情况也有可能相反。如果俄罗斯的出口继续受到限制,中东的炼油厂依然面临问题,而美国决定将更多产品留作国内使用,那么欧洲为获取同样的柴油就必须支付更高的价格。在目前仍极度依赖这种燃料的经济体中,价格上涨不会仅限于加油站:它最终会波及交通运输、农业、工业,进而影响众多商品的价格。
与两三年前相比,现在的不同之处在于欧洲在寻求替代长期作为其柴油来源的供应商方面已没有太多余地。俄罗斯在很大程度上已不再承担这一角色,而美国则成为填补空缺的供应国之一。如果华盛顿自身市场也开始需要这种燃料,那么这个问题就不再仅仅是美国的问题了。
而这或许正是这场危机中最关键的部分:石油仍可继续流通,但这并不能保证在需求所在地区就有足够的炼油能力将其转化为柴油。在如此紧密相连的市场中,美国做出的一个决定最终可能会影响到数千公里外西班牙的加油站价格。