
电动汽车需要另一种保险:如何让现有保单适应新的出行方式
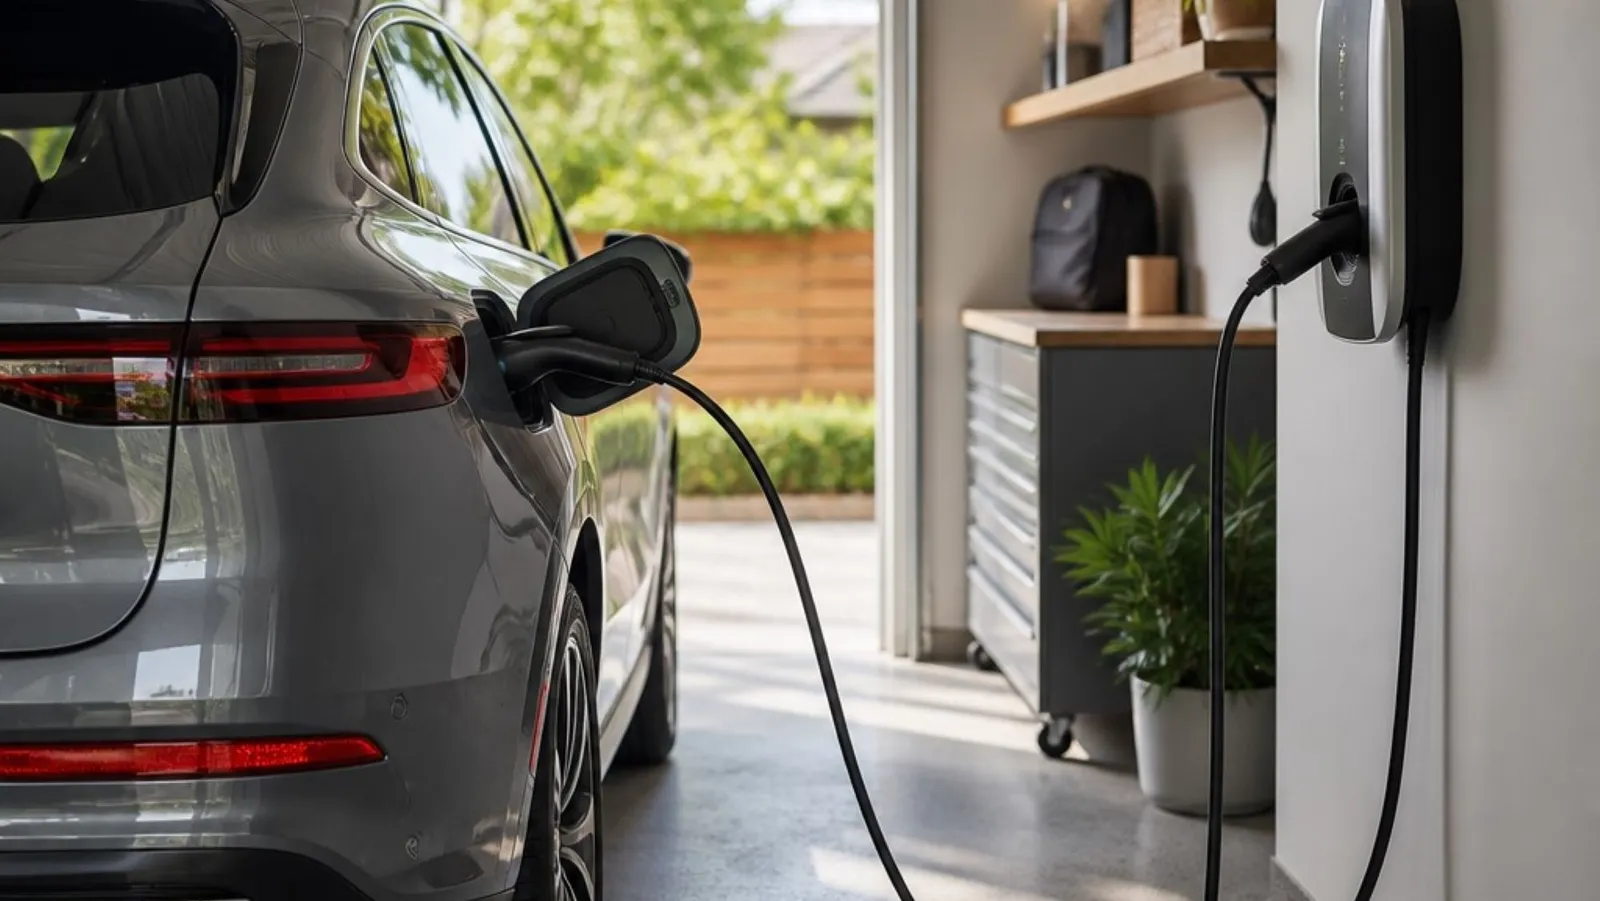
购买混合动力或电动汽车通常会让人充满期待:更低的排放、更少的噪音、更好的驾驶体验,以及一种向前迈进的成就感。然而,有一个问题往往被草率处理或视为理所当然,那就是保险。为电动汽车投保并非简单地将传统燃油车的保险条款直接套用。
传统的汽车保险最初是为结构相对简单的内燃机车辆设计的。如今,我们面对的是联网汽车、价值高昂的电池、随处可见的充电线,以及安装在住宅、社区车库和企业中的充电站。这一切都带来了新的风险,同时也为许多驾驶员尚未知晓的保险解决方案打开了大门。
从专业角度而言,需要记住的是,保险保障应当与被保人的实际情况同步发展。仅仅在购买时签一份保单后就置之不理是远远不够的。诸如住所变更、安装充电设施、改变车辆使用习惯或将其用于工作等情形,都是应当在我们保单的保障范围中予以重新评估的问题。
对于混合动力车和电动车而言,市场上已经出现了超出传统“车辆自损”和“盗窃”保障范围的特定保险产品。其中较为重要的包括:
针对驱动电池的保障,因为这是车辆中价值最高的部件之一,且具有其独特的特性。
无论是在公共道路、停车场还是工作场所,都能为充电线提供保护,防止被盗或意外损坏。
根据保险条款,家庭充电设施也被视为受保障的资产,可覆盖电气故障、火灾甚至盗窃等风险。
提供针对电动车的专属出行救援服务,包括电池耗尽时的协助以及将车辆送往合适充电点的服务。
针对充电设施安装的民事责任扩展保障,尤其适用于社区车库或企业场所中的充电设施。
此外还有一个日益重要的方面:网络安全。通过移动应用操控车辆开关及启动、支持远程预约充电的系统、连接网络的充电站……都涉及相关安全问题。
尽管在汽车保险条款中见到“网络攻击”这一词汇的情况仍然较为少见,但已有保障措施被纳入其中,以防范其带来的某些后果:通过电子手段盗取车辆、充电系统遭篡改造成的损坏,以及对电子组件的额外保护。
这些特定的保障措施可以通过多种方式实现:
通过专为混合动力车和电动车设计的汽车保险,其中会明确说明对电池、电缆及辅助系统的处理方式。
通过新型家庭保险,将充电设施视为住宅安装的一部分,并明确涵盖相关损坏及民事责任赔偿。
这些服务还配有针对个人的数字保护与网络安全模块,可提供应对技术故障和欺诈行为的相关服务。
对用户而言,挑战在于这一切并非自动执行,且在不同保单和保险公司之间也不存在统一标准。并非所有保单都提供相同的保障范围或限额,投保人往往不清楚自己所享有的保护实际涵盖哪些内容。
有些保单仅在被明确声明的情况下才承保家庭充电点;而另一些保单则将位于公共区域的充电点排除在保障范围之外。在某些产品中,充电线被视为车辆的附件;而在其他产品中,则是需要单独描述和评估的独立物品。在很多情况下,相关条款并未明确提及所连接的车辆,但实际上仍会通过更一般的保障条款为其提供覆盖。
面对这种情况,专业保险顾问发挥着关键作用。他们不仅要比较价格,还要对客户的实际情况进行客观分析:
车辆通常在何处充电:家中、工作场所还是公共道路?
充电点是专用的,还是位于公共车库中?
该设施的所有人是谁?
这辆车是仅用于个人用途,还是也用于工作相关活动?
根据这些反馈,需要做的就是审查已签订的各类保险——汽车险、家庭险,甚至一些网络安全保险——并确认它们是否仍适用于当前的风险状况。有时只需调整保额或明确提及充电相关内容即可;而在其他情况下,更有效的做法是转为提供针对电动汽车特殊保障的汽车险,或加强家庭保险覆盖,以便为家用充电设施提供充分保障。关键在于以预防性和计划性的方式来进行这些调整。
其目的并非制造恐慌,而是为电动出行带来的新问题提供解决方案。出现疑问是理所当然的:“如果电缆被偷了怎么办?”、“家里的充电站受损了怎办?”、“如果车辆或充电器遭到电子干扰,我还能获得保障吗?”拥有能够严谨解答这些问题并将这些担忧转化为具体保障措施的专业人士,能带来难以估量的安心感……直到事故发生为止。
总而言之,要拥有混合动力车或电动车,就必须认识到它们属于高科技产品,与特定基础设施相连且对其依赖。试图用为内燃机设计的保障方案来保护它们显然是不够的。如今,一个设计合理、能定期更新,并与被保人出行方式的发展相契合的保险计划,才是让人能够真正放心地使用电动车的关键。