
德国的电动出行:2026年前9个月的市场与销售趋势
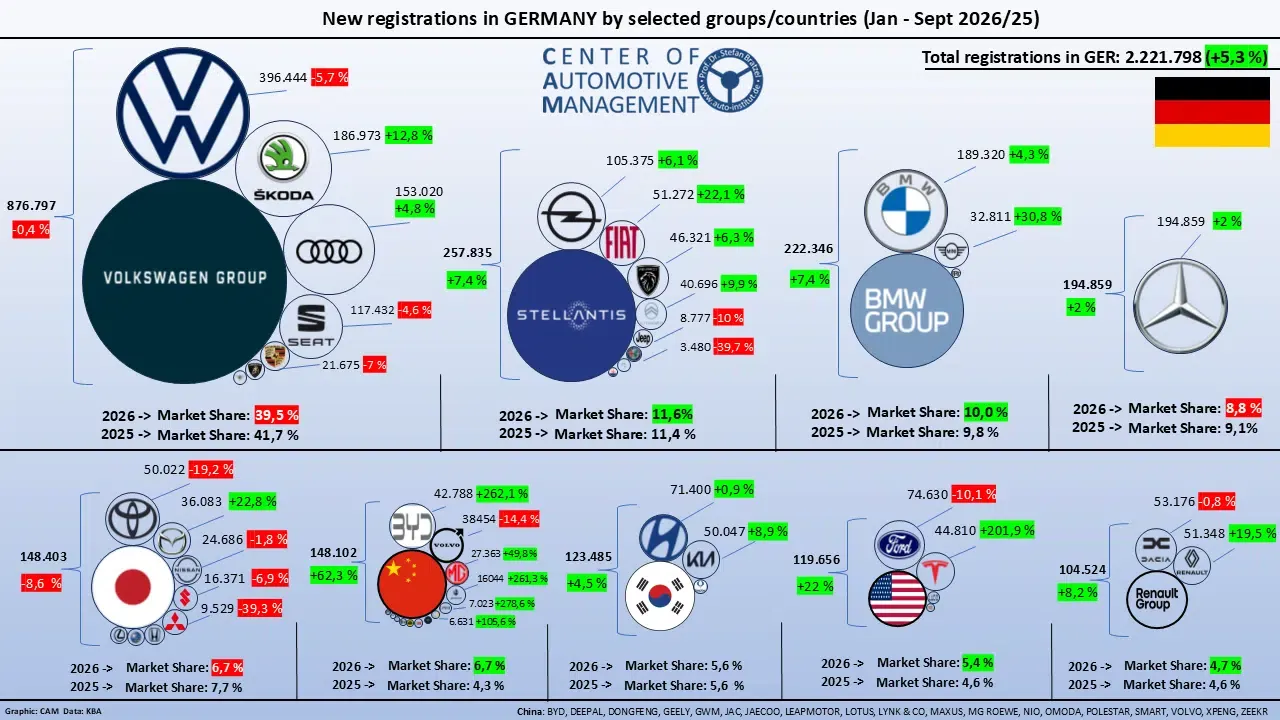
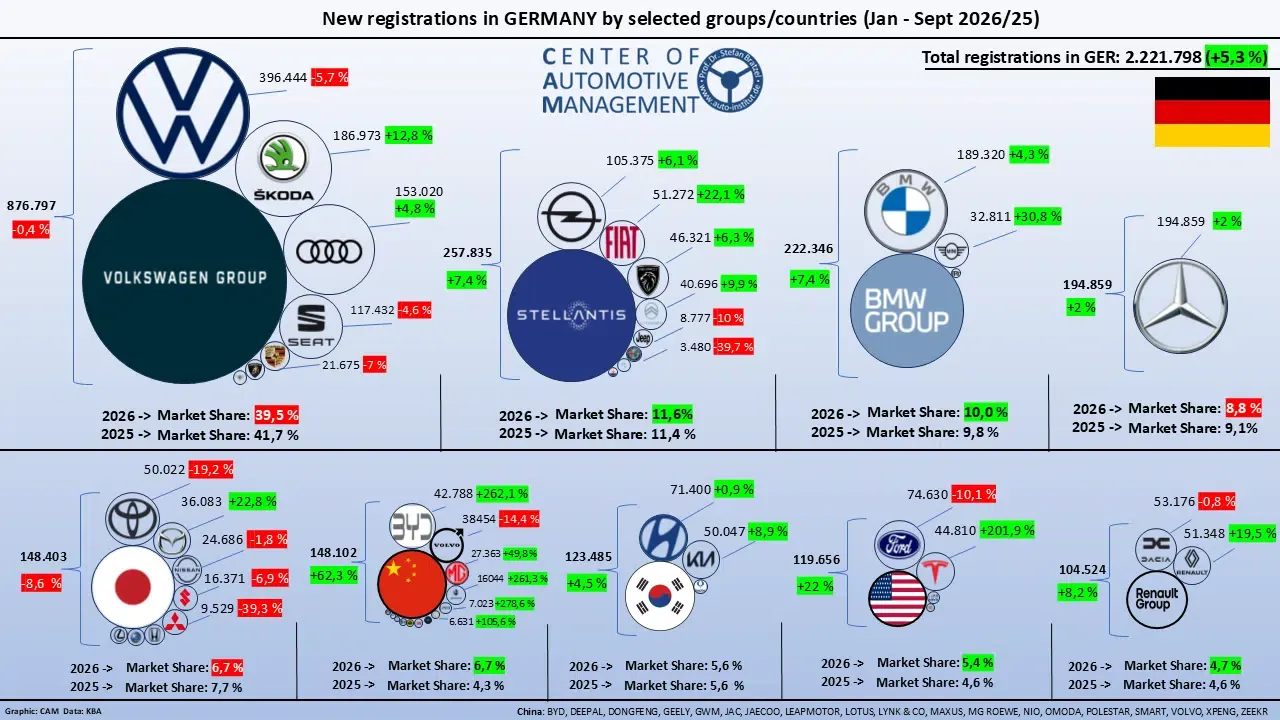
在德国,随着电动汽车从小众市场走向大众市场,汽车制造商之间的力量对比正在发生变化。2026年1月至9月期间,尤其是中国厂商和特斯拉大幅提升了市场份额,而许多来自德国或日本的传统汽车制造商则在不断扩大的整体市场中失去了份额。前九个月共有2,221,798辆新车获得注册,较去年同期增长了5.3%。
这一情况来自CAM电动汽车行业报告。据此,大众集团仍以巨大优势保持市场领先地位。不过,其市场份额(从41.7%降至39.5%)和销量(下降0.4%)都在下滑。大众核心品牌的表现尤为糟糕,下降了5.7%,而其子公司斯柯达的销量则实现了增长,上升了12.8%。相比之下,中国制造商的增长势头更为强劲,到2026年第三季度时,它们的整体市场份额上升了2.4个百分点,目前为6.7%。凭借148,102辆的新车注册量,它们已几乎与日本制造商集团(148,403辆)处于同一水平。
在中国市场的销量领先者中,比亚迪尤为突出,其汽车销量为42,788辆,同比增长262%,已超越销量为38,454辆、同比下降14.4%的沃尔沃。MG、 Leapmotor和XPeng的销量也实现了显著增长。特斯拉作为美国电动汽车领域的先驱,其汽车销量为44,810辆,同比增长202%,目前仍位居比亚迪之前。
作为第二大汽车制造商,Stellantis集团在德国的市场份额略有上升,达到了11.6%,增幅为0.2个百分点。其中,欧宝作为销量最高的品牌,市场份额增长了6.1%,菲亚特则增长了22.1%,为集团贡献了重要力量。宝马的市场份额也略有上升,增加了0.2个百分点,现为10.0%;而奔驰尽管销量增长了2%,但其市场份额却略有下降,为8.8%,降幅为0.3个百分点。
日本汽车制造商损失惨重:其市场份额从7.7%降至6.7%,销量则下降了8.6%。几乎所有品牌都出现了下滑,其中作为销量最大的丰田更是遭遇了19.2%的跌幅。马自达以22.8%的涨幅成为日本阵营中为数不多的亮点。
韩国汽车制造商现代和起亚则成功将市场份额维持在5.6%的水平。雷诺集团得益于核心品牌雷诺19.5%的涨幅,其市场份额也小幅上升至4.7%(上升0.1个百分点)。相比之下,福特在不断增长的德国市场里,九个月内的销量下降了10.1%。
纯电池电动汽车(BEV)市场的发展势头尤为强劲。2026年1月至9月期间,共有604,144辆BEV新车获批上牌,这一数字比去年同期高出58%,甚至超过了2025年全年的总量(545,142辆)。BEV在新车注册总量中的占比从18.1%上升至27.2%。纵观全年,BEV的月度占比从1月的22.0%攀升至9月的34.5%,创下历史新高。9月共售出88,599辆BEV,同比增长94.7%,成为有记录以来第二高的BEV销售月份;唯一销量更高的月份是2022年12月(104,325辆),当时消费者在政府针对电动车的“环保补贴”政策可能缩减之前纷纷选择购车上牌。
相比之下,插电式混合动力车(PHEV)的市场份额仅约为11%(1月至9月:11.1%)。9月份共有27,861辆PHEV新车获批上牌,占比为10.8%。纯电动车与插电式混合动力车合计占新车注册量的45.4%。
传统内燃机车的地位正在大幅下降。9月份,汽油车的新车注册量较去年同期下降29.2%,至44,632辆;柴油车则下降20.1%,至23,058辆。汽油车与柴油车合计的市场份额仅为26.4%,远低于纯电动车单独所占的比例。
“在德国,电动汽车已经进入大众市场。”
“在德国,电动汽车已进入大众市场:9月份,每三辆新车中就有一辆是纯电动汽车,而九个月的时间里新注册的纯电动汽车数量已经超过了2025年全年的总数。这一增长势头主要得益于更多具有吸引力的电动车型上市,以及政府的补贴政策和高昂的燃油价格。与此同时,市场格局也在发生持久变化:特斯拉和中国制造商凭借出色的性价比正在抢占市场份额,而许多传统车企则逐渐失去优势,”该研究负责人斯特凡·布拉策尔如此表示。
“电动汽车市场正在发展——但这对德国制造商而言并非自动利好。他们必须以具有竞争力的成本和价格合理的车型,将这一市场机遇转化为自身的市场份额与规模优势。那些无法跟上步伐的企业,从中期来看将会成为输家。政策层面应通过稳定的制度环境为市场发展提供保障,尤其是在充电基础设施和充电价格方面。我们预计全年度将会有825,000至850,000辆新电动汽车上市——这一上限数值的可能性正在不断上升。”
