
欧洲电动汽车对中国市场的进口量急剧下滑:自2023年以来降幅达99%
中国电动汽车市场正在经历一场变革,给欧洲汽车制造商带来了不容忽视的挑战。去年7月,中国进口的电动汽车仅有125辆,这一数字相当于每天不到4辆,是迄今为止的最低水平。
与几年前相比,这一下降趋势更为显著。2023年电动汽车进口量达到峰值,为30,124辆,但此后持续下滑。根据中国汽车工业协会的数据,2024年进口量为16,768辆,而2026年前七个月仅进口了3,475辆电动汽车。
从相对比例来看,降幅更为惊人。7月进口的125辆汽车相比2023年的最高数值下降了99%。最重要的是,这似乎并非偶发现象或新贸易限制带来的后果,而是中国市场本身的结构性变化。
欧洲制造商在中国生产的汽车越来越多,但他们在那里的处境也并不容易。
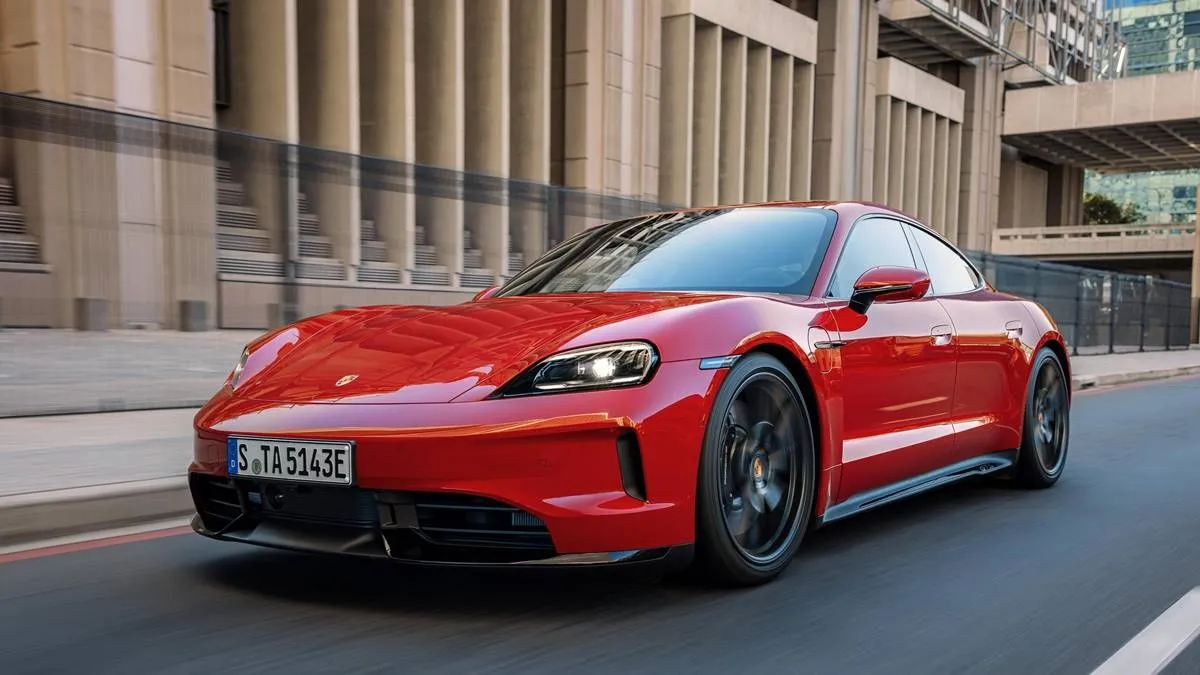
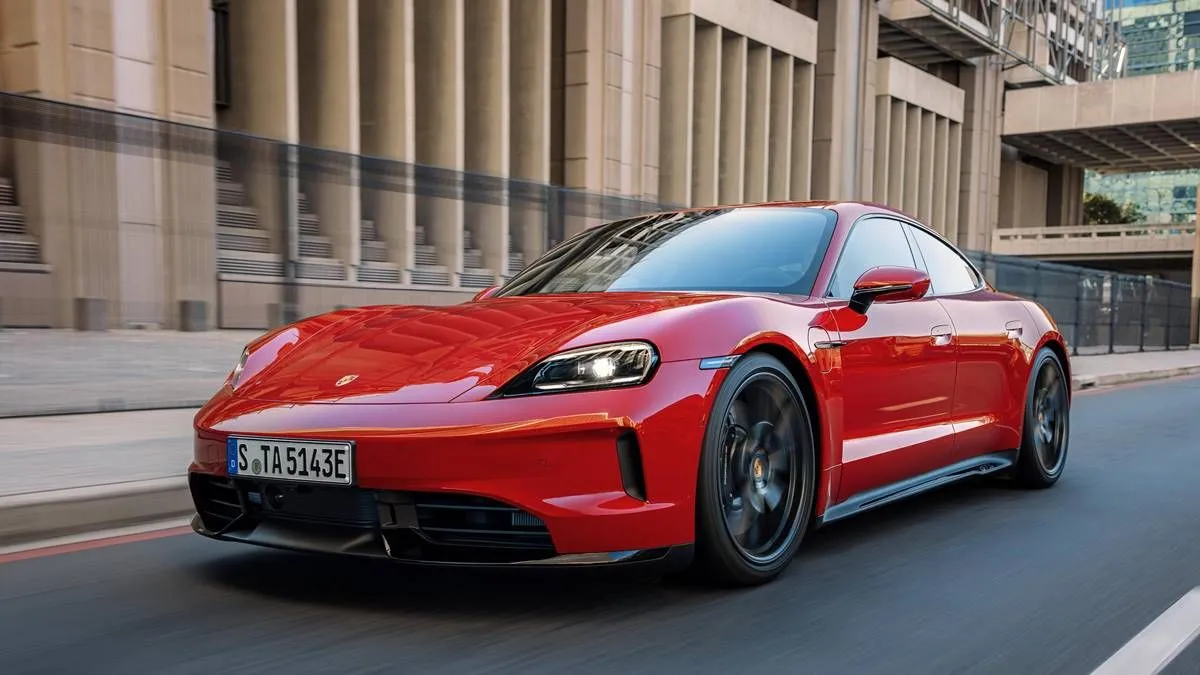
多年来,欧洲奢侈品牌将中国视为最重要的市场之一,在某些情况下甚至通过进口方式将最顶级的车型推向中国市场。目前仍从欧洲进口的电动汽车包括保时捷Taycan和梅赛德斯-奔驰EQS,这两款车均在德国生产。
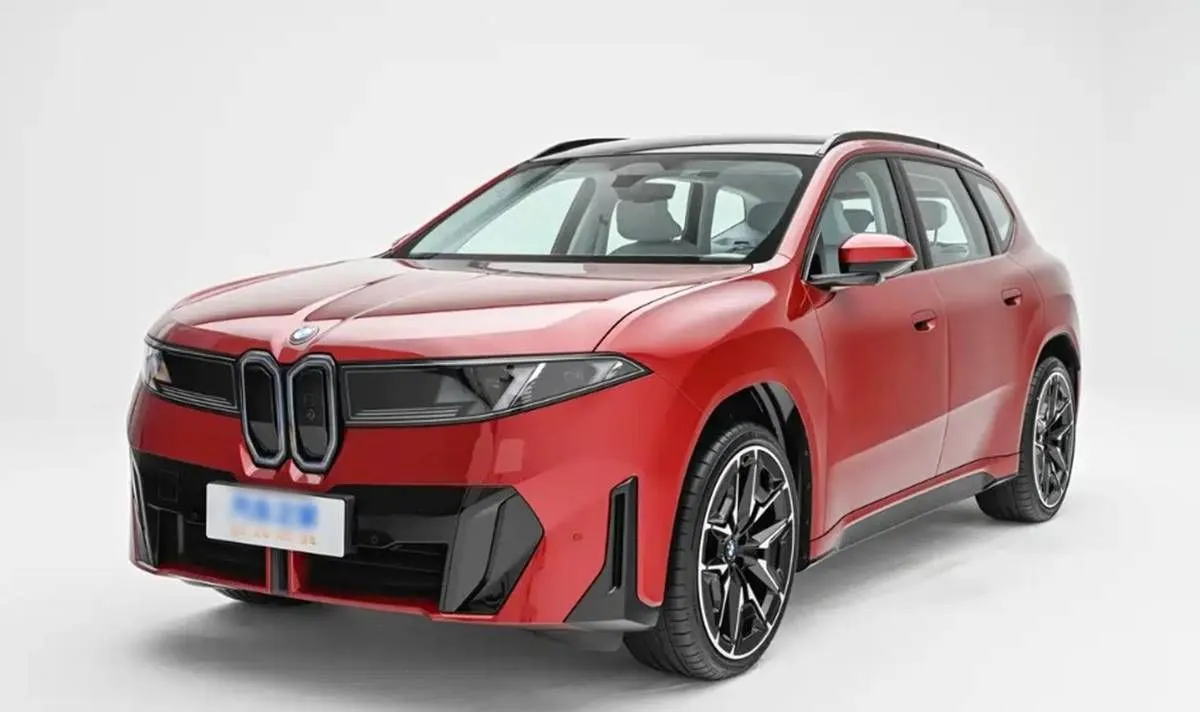
然而,这种情况正在迅速发生变化。国际汽车制造商逐渐将面向中国市场的产品生产转移到本国的工厂中。宝马的情况尤为典型:它现在在中国生产所有面向该市场的电动汽车,几乎不再需要依赖进口。
但即便在本地生产,也无法保证德国品牌如今就能处于有利地位。由于需求疲软以及中国制造商日益激烈的竞争等复杂因素的叠加,欧洲制造商在中国的产量也在降至最低水平。
这一现象并不仅限于电动汽车。可充电混合动力车也出现了类似的暴跌。2022年这类车型的进口量高达24,613辆,而2026年前七个月仅进口了1,272辆。
如果将电动汽车和可充电混合动力车加在一起,中国在当年前七个月进口了2,977辆新能源汽车。这一数字仅占该国同期进口的241,532辆乘用车的1.2%。
要了解这一数据的背景,只需看看国内的销售情况。仅在7月,中国消费者就购买了156.1万辆新能源汽车。也就是说,今年前七个月的进口总量仅相当于单月新能源汽车销量的0.2%左右。
这一情况也解释了为何进口的欧洲车型在中国市场的份额越来越小。如今,中国消费者有大量本土生产的电动汽车可供选择,这些车型几乎涵盖了所有细分市场,而且还不断配备更先进的技术。
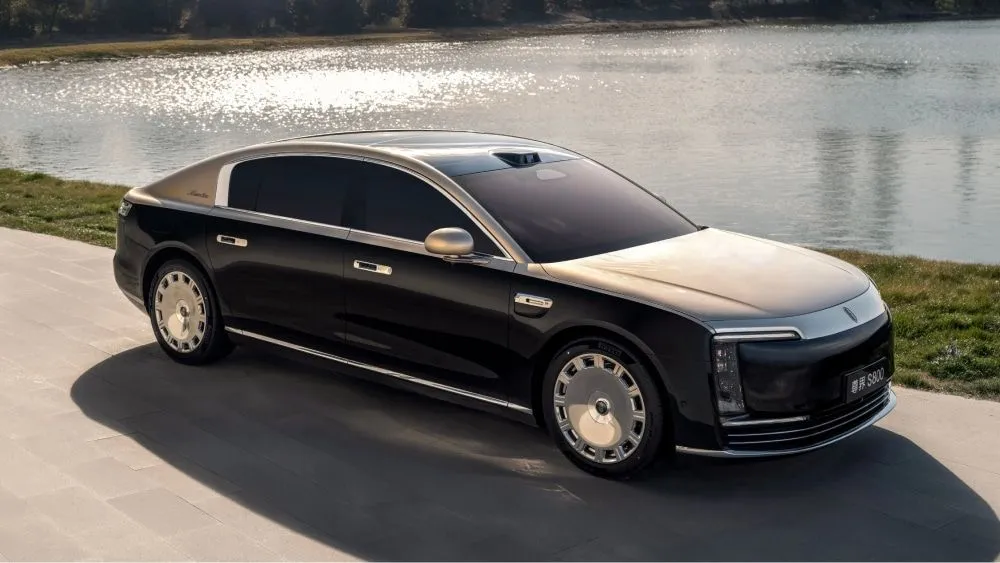
在历史上欧洲品牌占据绝对优势的奢侈品市场,如今状况也已今非昔比。比亚迪等制造商推出了专为高端市场设计的品牌,而像Maextro S800这样的新车型则试图直接与欧洲的轿车及豪华车型竞争。
保时捷Taycan的例子颇具启示意义。中国汽车工业协会并未公布进口车型的具体销售数据,但中国媒体Gasgoo指出,保时捷在第一季度向中国交付了372辆Taycan。这一数字相当于每天约4辆,与7月份整个电动汽车的进口量基本相当。
这或许就是整个进程的关键所在。中国不再需要进口欧洲的电动汽车,因为它可以通过本土制造商或国际品牌的自有工厂在境内生产这些汽车。
对欧洲制造商而言,这一变化带来的问题远不止出口减少那么简单。多年来,中国一直是西方高端品牌的增长引擎之一,在这里进口车型能够拥有较高的定价。然而如今,中国制造商正在迅速提升自身实力,开始在原本属于梅赛德斯-奔驰、宝马、奥迪或保时捷的细分市场展开竞争。
种种迹象表明,进口汽车的市场份额还将继续下降。来自国外的电动汽车已占中国每月电动汽车销量的不到0.2%,而随着本土品牌不断扩展产品线并进入价格更高的细分市场,这种压力还将持续加大。
观点:
最糟糕的是,这种情况正在逐渐蔓延到欧洲。由于本土企业对市场需求的反应迟缓,再加上那些不愿接受电动汽车的守旧人士设计的低质量产品线,以及将资源浪费在试图推翻欧洲排放标准而非用于改进汽车本身上,这些因素都为中国品牌在欧洲铺平了道路。
一次又一次的草率决策,最终以加征关税的形式体现,这促使中国比预期更早地采取了果断行动,在我国境内设立工厂。这样一来,他们不仅能通过节省物流和关税成本获得显著优势,还能为其汽车加上“欧洲制造”的标签。