
中国目标是在2030年前实现70%的汽车为新能源车。这一计划雄心勃勃,但市场已几乎接近该目标。
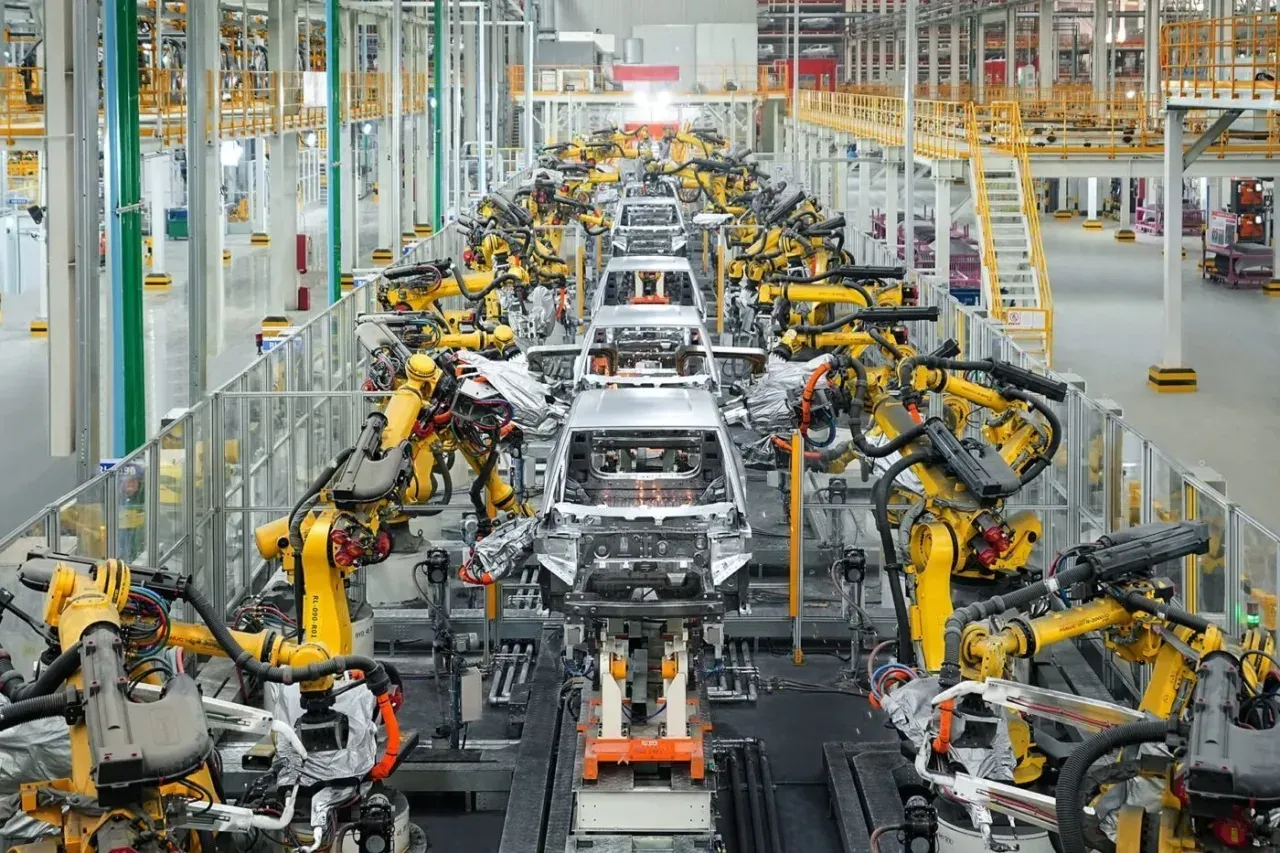
中国工信部及其他八个部门发布了针对2026-2030年智能汽车NEV行业的新计划。从纸面上看目标很简单:到2030年,70%的新乘用车和40%的新商用车应属于NEV类别,即电动汽车、插电式混合动力车以及氢燃料汽车。但对欧洲的司机来说,更值得关注的是另一点:北京不仅希望推动产业发展,还要整顿混乱局面、削减过剩产能,并更大规模地推广自动驾驶技术。
目录
显示
隐藏
需要说明的是,这并非部长随口说的承诺。该文件是由9家政府机构共同制定的,为未来五年指明了方向。
2030年实现70%的目标听起来很激进,但中国已经接近这一目标
该计划中最引人注目的目标是在2030年前,国内新车市场中新能源车的占比达到70%。而在商用车领域,这一目标则为40%。
问题——或者更确切地说是个有趣的现象是,市场已经接近这一目标。根据中国汽车工业协会的数据,2026年8月时,新能源车已占中国乘用车零售市场的65.2%,同比上升了9.9个百分点。与此同时,燃油车的销量则同比下降了40%。
简而言之:这个目标在数据表上看起来相当可观,但实际上并不遥远。如果保持目前的增长速度,70%的目标甚至可能在计划期限过半之前就实现,而非等到本世纪末。
在商用车领域,情况则没那么明显。2026年7月,该领域的新能源车月度渗透率达到了44.1%,正式超过了2030年设定的目标水平。不过,当年前七个月的累计渗透率仅为35%。这体现了单月良好表现与持续稳定趋势之间的差异。
这里又出现了重型运输领域的老问题:长途行驶时的充电与加油问题。如果运营商无法让卡车持续运行,仅靠销售增长是远远不够的。
自动驾驶已设定具体时间表,但仍处于测试与投入应用之间
该计划的第二个重点就是自动驾驶。中国希望到2030年,具备自动驾驶功能的汽车能够大规模投入应用,同时在高速公路、城市快速路以及部分城市街道上实现高水平的自动化驾驶。
这听起来比那些关于“智能出行”的公司口号要具体得多。你们还明确表示,这些系统必须明显比人类驾驶员更安全,同时还会建立评估技术成熟度与安全性的机制。这是正确的,因为如今许多制造商出售的只是营销概念,而非真正的自动驾驶功能。
该计划设想为以下领域进行示范应用:
乘用车、
公交车、
长途运输、
城市配送。
此外还将有规范的车辆认证与上路审批流程。
这里还有另一个重要细节。2026年8月,中国制定了首批针对L3和L4级自动驾驶的强制性国家标准,这些标准将于2027年7月1日正式实施。这为相关行业留下了大约三年的时间,用于在2030年前进行测试、认证、车辆开发以及更大规模的推广应用。
可行吗?可以。但这会容易吗?并不容易。对软件而言三年时间相当长,但对于汽车行业的大规模应用来说则较短,尤其是当涉及到责任、安全及基础设施问题时。
北京不再只追求增长,还希望整顿投资过热带来的问题。
该计划中最有趣的部分甚至与销售本身无关。中国宣布将加强对汽车和电池生产能力的监管,对那些试图打造新独立新能源车企的项目设置更严格的条件,并加大推动区域间合并、重组与整合的力度。
这表明北京方面意识到工厂数量过多、市场过度分散以及地方间的投资竞争。该计划还提出要淘汰落后且效率低下的生产能力,同时提高现有工厂的利用率。也就是说,不会再为了让地方官员能举行剪彩仪式而盲目开设新的“战略”工厂。
该文件还针对不公平竞争采取了措施。政府承诺加强反垄断法规的执行力度,打击价格倾销行为,并限制各种地方性投资优惠,比如未经批准的补贴、税收减免或优先用地等。
这并非偶然。近年来中国电动汽车市场发展迅猛,但随之而来的是价格战、恶意压价、人为炒作投资以及对供应商的压力。现在政府试图控制发展速度,整顿混乱局面。这是一项艰巨的任务。
该计划还要求加强对行业数据披露及企业财务情况的监管。对部分制造商而言,这可能比新的技术标准更令人头疼。
降低能耗、提升电池性能、加强人工智能与基础设施建设
在技术层面,中国设定了若干具体目标。到2030年,纯电动乘用车的平均能耗应降至约11.5千瓦时/100公里,而传统燃油车的平均油耗则应控制在约3.3升/100公里。
第一个目标虽然 ambitious,但若考虑整体车队的平均水平以及空气动力学、驱动系统及车辆重量的进一步优化,它是可以实现的。第二个目标表明,该计划并不指望内燃机能立刻消失。中国仍在从更宏观的角度考虑整个市场,而不仅仅是纯电动车领域。
该文件还指出了该国目前仍存在差距的领域,其中包括:
汽车芯片、
操作系统、
工业软件,
关键的基础材料。此外还有电池安全性的提升、充电速度的加快以及低温环境下的性能表现。这些正是营销结束、用户实际使用开始的节点。
你们还希望发展“AI+汽车”计划。实际上,这是指在能源管理、车辆动态控制、人机交互以及故障预测方面应用人工智能。听起来范围很广,但其中一些应用已经投入运行。问题在于,这些当中有多少能成为真正的产品,又有多少只是给投资者看的演示内容。
充电、电池更换以及电动卡车将获得更多支持
该计划还涵盖了基础设施建设。中国希望加快发展大功率充电技术,改善农村地区的充电网络,并提升汽车与电网融合的程度,也就是所谓的车网互动技术。
这对消费市场尤为重要。文件中还提到了新型电动卡车的研发、跨区域零排放运输通道的建设以及自动驾驶卡车的示范应用。
如果这些目标能够实现,中国相对于欧洲的优势可能会进一步加大。我们这里虽然经常谈论重型运输工具的电气化,但实际应用仍然零星分布,基础设施也大多仍处于规划阶段。
对外扩张进入新阶段
该计划还明确提到了国际化战略。中国希望提升其品牌的知名度,增强对国际标准与法规的影响力,并通过贸易、投资和技术合作来支持海外业务。
这已不再是“把汽车集装箱运往欧洲再看看”的阶段。下一步是建立本地生产体系、自有供应链、零部件仓库,确保符合相关法规并提供售后服务。文件甚至提到了为关键备件建立共同的海外仓库。
从欧洲,包括波兰的角度来看,这可能意味着中国品牌不仅会以进口商的身份,还会以制造商和技术供应商的身份进一步深入市场。尤其是当欧盟试图通过关税和本地化要求来保护市场时。
最后还有一个纯粹从工业角度出发的指标。到2030年,该行业的劳动生产率相比2025年将提升15%,而中国希望拥有几家跻身全球销售排名前十的制造商,以及数十家进入全球零部件供应商百强榜的企业。这一目标已部分实现——2026年上半年,比亚迪、吉利和奇瑞已跻身全球销售顶尖企业之列,而中国企业在汽车行业前100大供应商榜单中的数量也上升到了17家。
北京的规划并非又一场关于绿色未来的宣传,而更像是一份行动指南:保持优势、整顿过剩产能,并在自主发展方面超越世界其他地区。我想问大家:如今欧洲除了征收关税和发表谨慎声明之外,还有别的应对之策吗?