
中国对柴油危机的应对——电动卡车
国际能源媒体报道:中国加速推动重型运输车辆电动化;数据中心挤走了小型涡轮机市场;欧洲工业状况并非如此糟糕;受欧盟政治变革压力,ETS改革面临调整。

目录
中国加速推动重型运输车辆电动化
到2026年,中国销售的卡车中约有三分之一将为电动车型。彭博社分析称,这一交通领域的电动化发展有助于实现北京方面的能源安全目标。
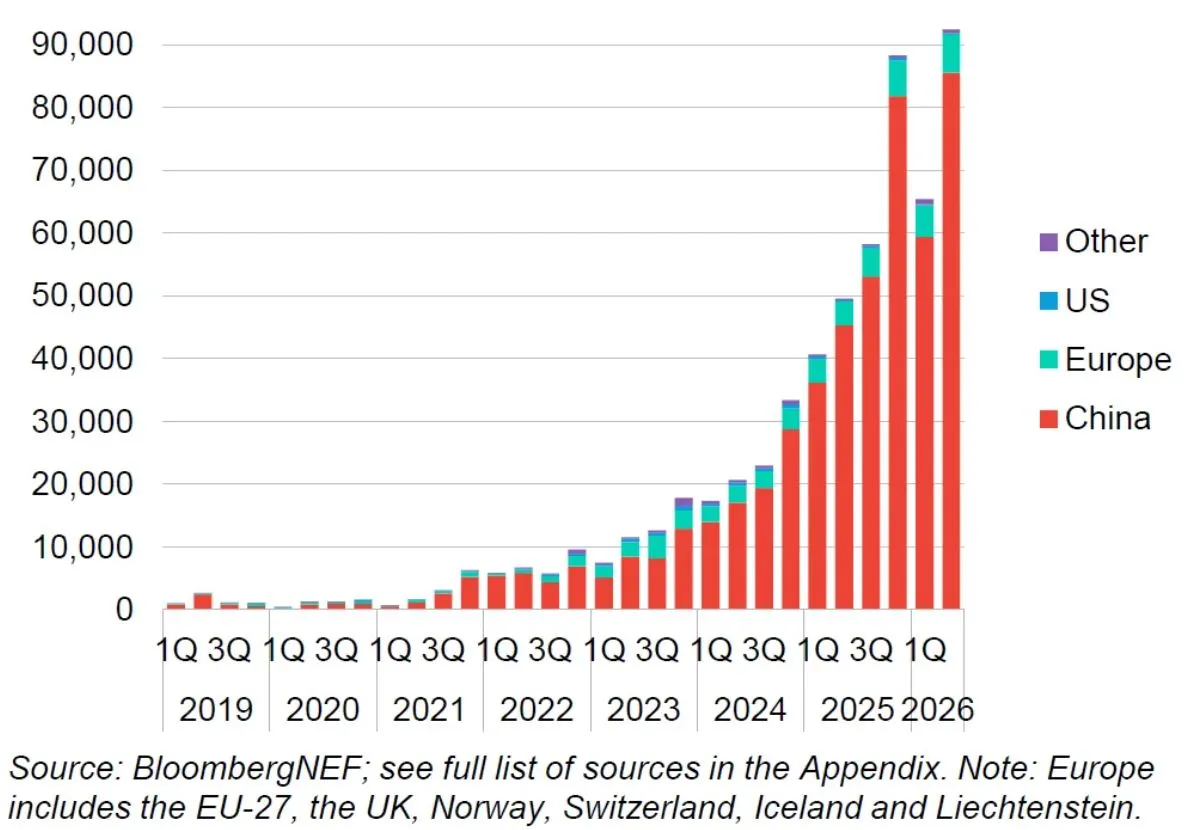
该机构引用了BloombergNEF的分析报告,称2026年上半年全球中大型电动卡车的销量创下约15.8万辆的纪录,较去年同期增长了75%。
超过90%的销量来自中国。在欧洲,电动卡车在总销量中的占比约为5%,挪威、瑞士、丹麦、荷兰和瑞典等国的表现尤为突出。而分析指出,由于成本和政策因素,美国市场几乎处于停滞状态。
Bloomberg指出,由于中东战争导致燃油价格居高不下,中国这一汽车领域的电动化需求有所上升。中石化经济与发展研究院预计,今年中国的柴油消耗量将下降10%以上。
柴油需求的减少有助于减轻危机对中国乃至全球市场的影响。而货运领域的电气化则可能从长远来看降低全球对原油的需求。
根据中国咨询公司SCI99的估算,一款大载重电动卡车的价格约为60万元人民币,而柴油动力的同类车型则约为40万元人民币。由于电力成本远低于柴油成本,较高的购车支出能够得到弥补。
如今,在美国驾驶柴油引擎的卡车行驶200公里的费用约为101美元,而在中国使用类似尺寸的电动卡车,在非高峰时段充电的话,费用仅为21美元。
Bloomberg指出,对北京而言,发展电动卡车市场的关键在于能源安全。这样就能减少对进口石油和燃料的依赖,转而依靠可再生能源或国内煤炭资源生产的电力。根据官方目标,到2030年,电动卡车应占该行业车队的五分之一,并至少占据40%的销量。
另请参阅:如何逐步实现重型运输的电气化
数据中心挤走了小型涡轮机在市场上的生存空间
据路透社报道,美国对开放式循环小型燃气轮机及航空衍生涡轮机的需求急剧上升。其原因是人工智能(AI)数据中心项目带来的需求。
该媒体称,这类设备的受欢迎程度上升是因为其订单交付周期远短于大型燃气轮机。大型数据中心开发商希望尽快获得能源供应。
根据Enverus Intelligence Research的估算,到2030年美国将建成近30吉瓦的“即用型”发电设施。尽管小型涡轮机的效率较低且排放量更高,但投资者仍愿意购买它们,以把握人工智能发展带来的机遇。
支持这一选择的原因是相对较短的交付时间,仅为2到3年。作为对比,采用联合循环燃气轮机(CCGT)的大型发电厂则需要等待长达六年。此外,由于采用模块化设计,这些小型涡轮机能够逐步扩大为数据中心供电的规模。
在数据中心用涡轮机的供应方面,能源公司也在参与竞争。根据全球能源监测组织的统计,美国目前正在开发的燃气发电项目总装机容量超过150吉瓦,这些项目已确定了供应商;还有超过120吉瓦的项目尚未找到技术供应商。
获得最多订单的公司包括GE Vernova(61吉瓦)、西门子能源(33吉瓦)、三菱电力(17吉瓦)和卡特彼勒(16吉瓦),而在较小的供应商中,则有贝克休斯、Innio Jenbacher、瓦锡兰、Bergen以及罗尔斯·罗伊斯等企业。
路透社列举了近期签订的合同案例,例如Crusoe公司向GE Vernova订购了29台功率为35兆瓦的航空用涡轮机,用于其数据中心;同时还从Bergen公司购买了总功率为750兆瓦的活塞式发动机。
部分制造商为应对市场需求,计划扩建其在美国的工厂。GE Vernova宣布将在2028年前向南卡罗来纳州的格林维尔工厂投资1.6亿美元,并在那里招聘650名新员工。同一时间,西门子能源也计划恢复在北卡罗来纳州夏洛特市的涡轮机生产,该工厂曾因需求低迷于2020年停产。
另请参阅:供热领域的投资能否实现快速增长?
欧洲的制造业状况并非如此糟糕
欧洲工业面临的困境,如高昂的能源成本以及来自中国企业的日益激烈的竞争,都是现实存在的。不过,《经济学人》指出,这并不意味着危机如此严重,同时某些行业的形势依然十分良好。
该周刊承认,近年来欧洲工业处境极为艰难。造成这一状况的主要因素有两个:其一是能源价格远高于美国和亚洲,再加上俄罗斯对乌克兰的侵略所引发的能源危机,以及今年的中东战争。
因此,要在成本方面与美国或亚洲的竞争对手抗衡变得极为困难。尤其是中国,它是导致欧洲工业处境艰难的第二个原因——尤其是在汽车、钢铁和化工等行业中。
对于欧洲企业而言,要在中国销售产品变得越来越困难,而中国曾是许多企业的关键出口市场。中国制造商能够享受到廉价的能源、先进的技术以及完善的供应链,再加上政府的支持,使他们更容易拓展海外市场。因此,自2019年以来,欧盟与中国的贸易逆差增长了一倍多,达到了4000亿欧元以上。
不过,《经济学人》认为,欧盟工业的整体状况并不像看上去那么糟糕。近年来,工业生产在总增加值中的占比一直维持在16%左右。而工业领域的就业人数约为2800万,自2023年以来下降了约2%,其中德国的降幅最为显著。
尽管重工业和汽车行业的状况不佳,但制药、航空、军工和电气工程领域的就业人数却在增加。
得益于数据中心的蓬勃发展,施耐德电气和西门子能源等公司已有数年的订单保障。而莱茵金属、莱昂纳多等其他武器制造商则受益于更高的国防开支。2024年欧盟国家的出口总额达到了4600亿美元,比2022年增长了21%。
据《经济学人》报道,欧洲工业必须加大自动化应用力度,同时利用人工智能及其他新技术来提升生产效率。该周刊还指出,欧洲“应当停止为那些落后的工业领域哀叹”,因为未来相比中国和美国在人工智能发展方面的滞后,可能比能源成本对欧洲工业构成更大的威胁。
另请参阅:针对高耗能产业的迟缓且过度监管的扶持措施
在欧盟政治局势变化的压力下,EU ETS改革面临挑战
欧洲联盟不断变化的政治局势加剧了尽快就二氧化碳排放交易体系(EU ETS)改革达成协议的紧迫性。蒙特尔指出,这可能导致相关决策既无法惠及工业界,也无法有助于气候保护。
该门户网站指出,欧盟排放交易体系的变革是由近年来各成员国面临的能源危机以及关键工业领域的问题所推动的。在汽车、化工和钢铁等行业发出呼声之后,那些工业对经济具有重大影响的国家也提出了自己的期望。
在最强烈呼吁放宽现有规则的国家中,有波兰、匈牙利、捷克、斯洛伐克和意大利。意大利国防部长甚至将欧盟排放交易体系称为“魔鬼机制”,认为其等同于“工业自杀”。
7月,欧盟委员会提出了改革方案,旨在减轻工业领域的压力并助力其实现去碳化——同时不会放弃欧盟的总体目标,即在2050年实现气候中立,并在2040年前将二氧化碳排放量较1990年水平减少90%。这些措施包括逐步放缓免费排放配额的回收速度,以及为工业投资提供更多资金支持。
查看更多:ETS改革:布鲁塞尔放宽政策,但目标不变
目前,欧洲议会和欧盟理事会正在商讨改革的最终方案。在理想情况下,各成员国应在2027年初达成共识。然而,这一设想面临着欧盟各国政治局势的压力,以及日益强大的疑欧派和反对气候政策的团体的抵制。
这尤其体现在德国,那里的AfD在各个州的选举中都取得了优异成绩;法国也是如此,即将到来的议会选举中民族联盟是热门候选方。明年波兰也将举行选举,目前的反对派比执政联盟要求在EU ETS方面采取更为激进的措施。
“一方面,有北欧国家、荷兰、西班牙和葡萄牙,它们是EU ETS的坚定支持者。另一方面,有波兰、意大利、匈牙利、捷克和斯洛伐克,这些国家希望大幅削弱气候政策的力度。而法国和德国则处于中间位置——”咨询公司Veyt的CO2排放市场分析师亨利·拉什如此说道,蒙特尔引用了他的话,并补充说正是这个中间位置如今变得最为脆弱。
另请参阅:电力交易许可费用上涨1000%。这可能对市场造成灾难性影响。
