
中国制造商占据中国以外地区电动汽车电池市场的56.4%。SNE Research的数据
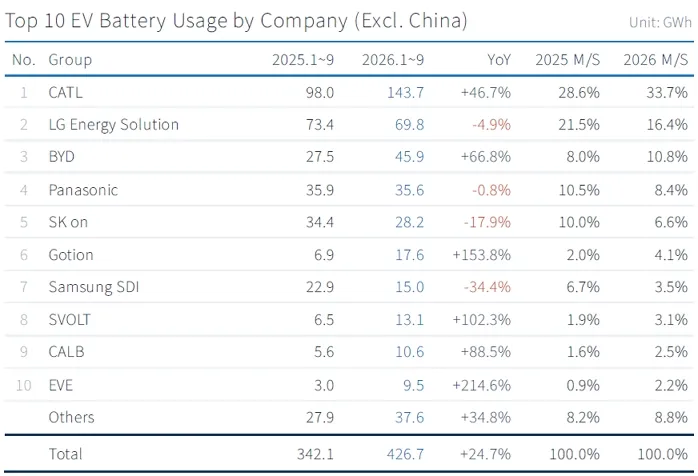
2026年1月至9月,销往中国境外的电动汽车和混合动力汽车所使用的电池总容量为426.7 GWh,比上一年增长了24.7%。根据韩国SNE Research公司的分析,六家中国制造商已占据该市场的56.4%,而去年这一比例为43.1%。韩国企业及松下在市场上的份额正在下降,尤其是在北美市场。
目录
显示
隐藏
SNE Research认定的中国六家制造商包括CATL、比亚迪、固特异、索尔维、宁德时代和亿纬锂能。仅CATL和比亚迪就占据了44.5%的市场份额,而去年这一比例为36.7%。该分析涵盖了纯电动汽车(BEV)、插电式混合动力汽车(PHEV)以及其他类型混合动力汽车所使用的电池。与中国的情况相比颇具趣味:若将中国市场的数据纳入计算,全球市场的增长幅度仅为19.7%,由此可见中国市场的增长速度明显放缓。
CATL占据三分之一市场份额,三星SDI份额被固特异超越
排名首位的CATL在中国以外的地区装机量为143.7 GWh,同比增长47%,占比达33.7%,比上一年高出5.1个百分点。在欧洲,该公司的装机量从71.5 GWh增长到96.8 GWh,而在亚洲则增长了一倍,达到27.1 GWh。9月,CATL在德布勒森开始了电池的试生产,该工厂的预期年产能为100 GWh,这一数值已经超过了该公司今年前九个月在欧洲的整个装机量。
第二名仍是LG Energy Solution,其装机量为69.8 GWh,同比下降4.9%。在欧洲,这家韩国公司的装机量增长了13%,达到38.6 GWh,而在亚洲则增长了49%,达到11.1 GWh。然而这仍不够,因为在北美,其销量从29.9 GWh下降到16.5 GWh,LG Energy Solution的占比也从21.5%降至16.4%。
第三名的比亚迪产量增长了67%,达到45.9 GWh,市场份额也从8.0%上升至10.8%。这一增长体现在欧洲(17.4 GWh,增长67%)、亚洲(14.8 GWh,增长41%)和南美洲(7.1 GWh,增长136%)。
松下位居第四,产量为35.6 GWh(下降0.8%),市场份额为8.4%。SNE Research的分析师表示:“特斯拉在北美的产量保持稳定,但增长势头明显弱于中国以外的市场。”第五名是SK On,其为现代、福特、大众和梅赛德斯等品牌供应电池,其产量下降了18%,至28.2 GWh;在北美,其电池使用量下降了46.7%,而在欧洲则下降了2.2%。该公司的市场份额从10.0%降至6.6%。
在前十名中表现最差的是三星SDI:其产量为15.0 GWh,同比下降34.4%,市场份额也从6.7%降至3.5%。在欧洲,其销量维持在9.4 GWh的水平,而在北美则从12.0 GWh下降至4.1 GWh。超越三星的是大众的合作伙伴Gotion,其产量增长了153.8%,达到17.6 GWh。
榜单的最后十名分别是SVOLT(13.1 GWh,增长102%)、CALB(10.6 GWh,增长88.5%)以及EVE Energy(9.5 GWh,增长215%)。
这三家韩国企业合计提供了113.0 GWh的电量,比上一年减少了13.5%,它们的总市场份额也从38.2%降至26.5%。在北美,它们的产量几乎减半,从56.1 GWh降至28.1 GWh;而在欧洲则从58.7 GWh上升至63.0 GWh,在亚洲则从13.1 GWh上升至17.5 GWh。
LFP与欧洲的法规
在中国以外的市场中,LFP(锂铁磷酸盐)电池的占比从15.8%上升至27.7%,而在这一领域处于领先地位的正是中国企业。据SNE Research称,欧洲市场的LFP电池“主要应用于基础型号,因此价格竞争力成为选择供应商时的核心标准”。
分析人士认为,如今决定供应商地位的因素是当地法规以及需求的差异性。部分制造商,尤其是北美的企业,正在转向储能电池业务。在欧洲,SNE Research认为起决定性作用的因素是欧盟的Auto Package计划,以及为淘汰内燃机而提供的激励措施,还有可能的“欧洲制造”标准。