中国汽车出口商盈利能力增强,全球汽车行业面临利润压力
2026年上半年,全球汽车行业的盈利状况依然严峻,不过中国的大型汽车制造商凭借不断上升的出口比例改善了其财务表现。这一情况来自汽车管理中心(CAM)发布的《汽车行业绩效报告》。该研究通过营收、集团息税前利润、息税前利润率以及每辆售出汽车的息税前利润等指标,分析了25家全球顶尖汽车制造商的财务表现。
在本次评估中,奇瑞、比亚迪、吉利、上汽集团、长城汽车、长安汽车、蔚来、小鹏以及理想汽车等重要的中国制造商也被纳入考量。所有被调查的制造商整体EBIT较去年同期下降了16.3%,而营收仅下降1.0%。按营收计算的EBIT利润率为3.5%,而去年同期为4.4%。此外,每辆售出汽车对应的平均集团EBIT也面临压力:从1199欧元降至1027欧元,降幅达14.3%。
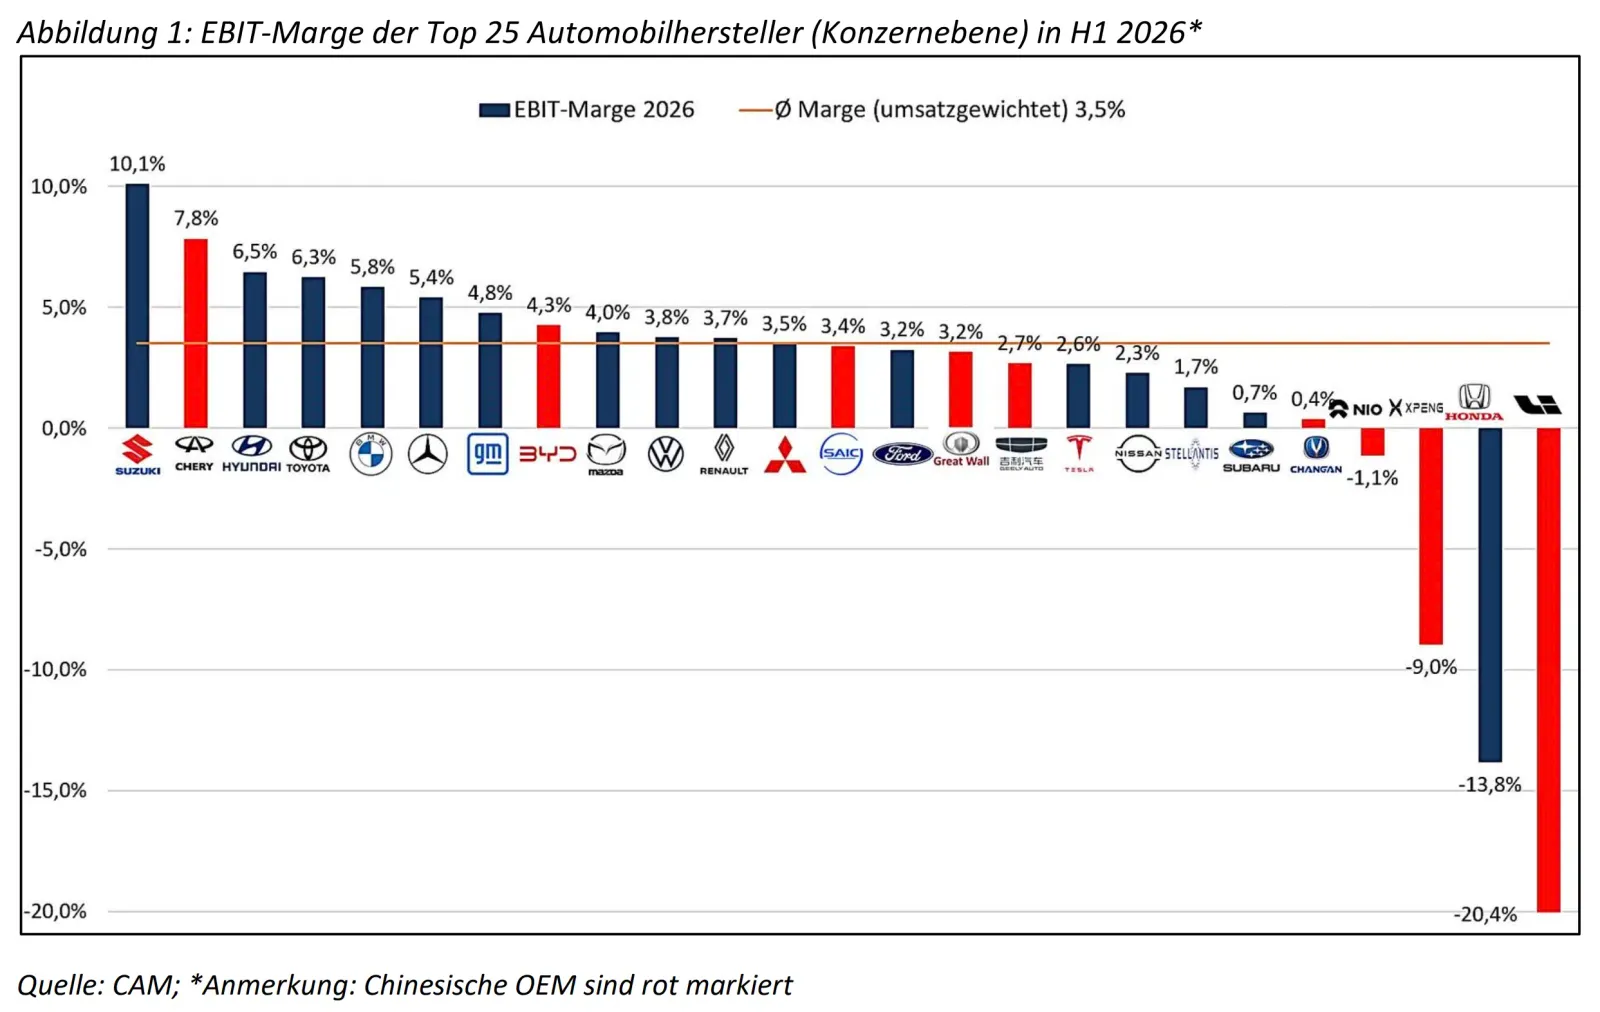
尤其值得关注的是中国车企的处境:几家出口规模最大的中国汽车集团拥有相对较高的EBIT利润率。奇瑞的EBIT利润率高达7.8%,在所有车企中位居第二,而比亚迪、上汽集团、长城汽车和吉利也实现了盈利。这表明国际出口实力与运营盈利能力之间存在明显的关联。¹
该研究的负责人斯特凡·布拉策尔表示:“对财务数据的新分析印证了之前研究得出的基本结论。汽车制造商的营收保持相对稳定,而运营盈利能力则出现了更为明显的下滑。与此同时,一些中国车企不仅在销量和增长速度方面具备竞争力,在盈利能力方面也同样具有优势。”
中国制造商的加入使整体情况略有变化。此前一项涵盖15家全球知名汽车制造商的CAM初步分析显示,其EBIT下降了17.5%,销售额减少了1.4%,每辆汽车的EBIT则下降了16%。更广泛的数据范围使得降幅略小,但仍证实了与销售额增长相比,盈利能力下降更为严重的这一基本趋势。
拥有正利润率的 Chinese 出口龙头企业
在营收和净利润方面,中国汽车制造商目前大多尚未达到那些知名传统汽车企业的规模。比亚迪是个例外,其营收折合约433亿欧元,已与特斯拉处于同一水平;其净利润约为18.5亿欧元,属于中国盈利能力最强的汽车制造商之一。奇瑞的营收则低得多,约为180亿欧元,但其净利润仍有14.1亿欧元,盈利能力远超平均水平。就每辆汽车的净利润而言,奇瑞约为1040欧元,比亚迪约为1025欧元,均接近所调研企业1027欧元的平均水平;而上汽、吉利和长城的这一数值则低于平均水平,而蔚来、小鹏和理想等较新的电动汽车制造商的净利润仍为负值。
CAM的分析师们认为,尤其值得关注的是一些高度国际化的中国汽车制造商的状况,如奇瑞、比亚迪和吉利。在所有被研究的 Chinese汽车制造商中,奇瑞的EBIT利润率高达7.8%,在全部汽车制造商的对比中仅低于苏菲克的10.1%。其后依次为比亚迪的4.3%、上汽集团的3.4%、长城汽车的3.2%以及吉利的2.7%。相比之下,那些更专注于国内市场的电动汽车制造商,如蔚来、小鹏和理想汽车,其运营利润率依然为负。
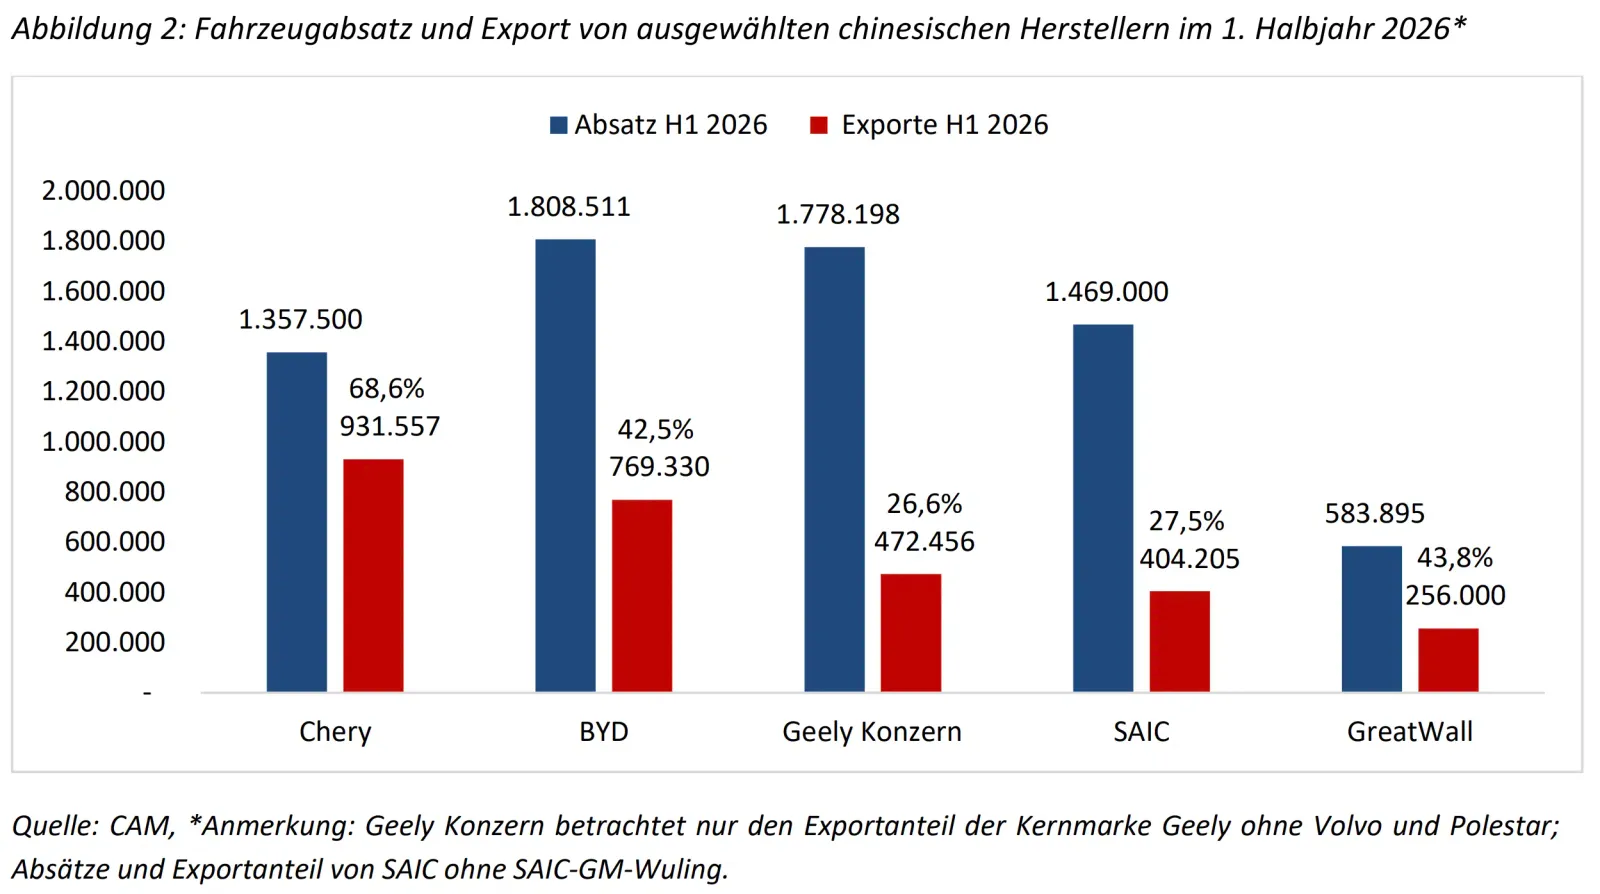
盈利能力结构与出口实力之间存在显著的重叠。根据中国汽车工业协会(CPCA)2026年1月至6月的最新数据,奇瑞以931,557辆出口汽车位居中国最大汽车出口商之位,占比21.9%;其次是比亚迪,出口769,330辆汽车,占比18.1%;吉利为472,456辆,占比11.1%;上汽集团为404,205辆,占比9.5%;长城汽车则为256,000辆,占比6.0%。这五大出口商合计占中国汽车出口总量的约66.6%。
在奇瑞身上,强劲的国际化趋势也体现在销量上:在全球总计1,357,500辆的销量中,出口占比约为68.8%,而2025年上半年这一比例约为43.3%。比亚迪的国际化扩张速度同样很快。比亚迪计划到2026年实现约190万至200万辆的汽车出口,目前这一比例已占其总销量的42.5%(2025年上半年约为20.7%)。据尚未得到证实的消息,该企业还计划在2027年实现超过250万辆的出口量。
在中国本土市场日益疲软的背景下,这一发展趋势愈发重要。根据CAM的预测,2026年中国汽车销量将下降约400万辆,降至1950万辆。早在2026年上半年,中国汽车零售销量就已下降约20.4%,至880万辆,而汽车出口则增长了约70.6%,达到428万辆。因此,对于中国汽车制造商而言,海外市场正逐渐成为其重要的增长动力和业绩来源。
“数据显示出一种显著的关联:中国一些最大的出口商同时也是盈利能力较强的制造商,”布拉策尔解释道。“奇瑞正是这方面的一个重要例子。虽然较高的出口比例并不能保证高额利润,但鉴于中国国内市场的严峻形势,国际化战略的重要性日益凸显。”
竞争压力正逐渐向欧洲转移
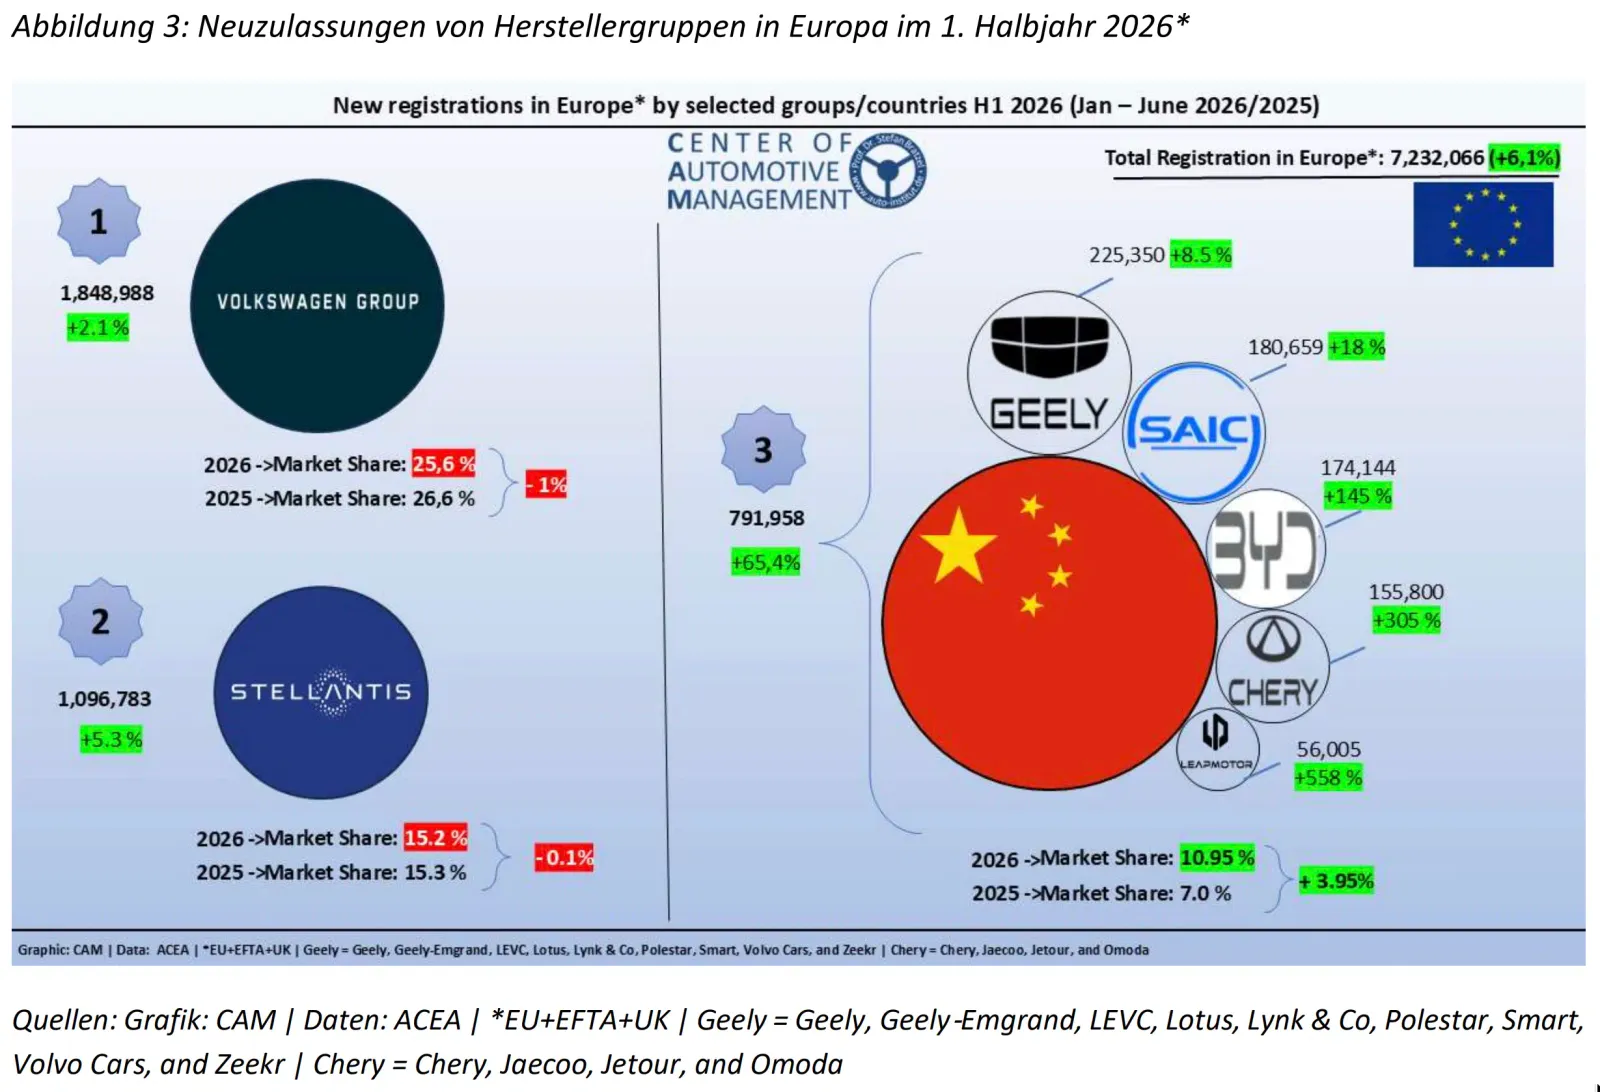
国际业务的扩张可能会进一步加剧欧洲汽车市场的竞争压力。2026年上半年,中国汽车制造商在欧州的新车销量增长了65%以上,使其累计市场份额从7%上升至11%。在德国,中国品牌的重要性也在不断提升。有分析显示,2026年上半年中国品牌的市场份额约为6%。在电动汽车的注册量方面,中国制造商占比约10%。还有其他一些制造商正计划扩大其在欧洲的业务规模。
布拉策尔称:“对欧洲制造商而言,这标志着一个新的竞争阶段。中国供应商正凭借规模优势、具有竞争力的成本结构以及更丰富的产品线不断进入欧洲市场。关键在于,现有制造商能否更快改善其成本结构,同时在技术、软件和产品吸引力方面保持竞争优势。与此同时,欧盟委员会应确保中国制造商的市场进入在公平且符合规则的竞争环境下进行。”