
中国在钠离子电池领域拥有巨大优势:其产能超过400吉瓦时,而其他国家仅为11吉瓦时。
2026年9月22日 12:30
更新时间:
2026年9月22日 12:30
在那些未来几年有望成为关键技术的领域中,中国再次与其他国家拉开了巨大差距。这一次我们讨论的并非中国制造商已占据主导地位的LFP电池,而是新型钠离子电池。
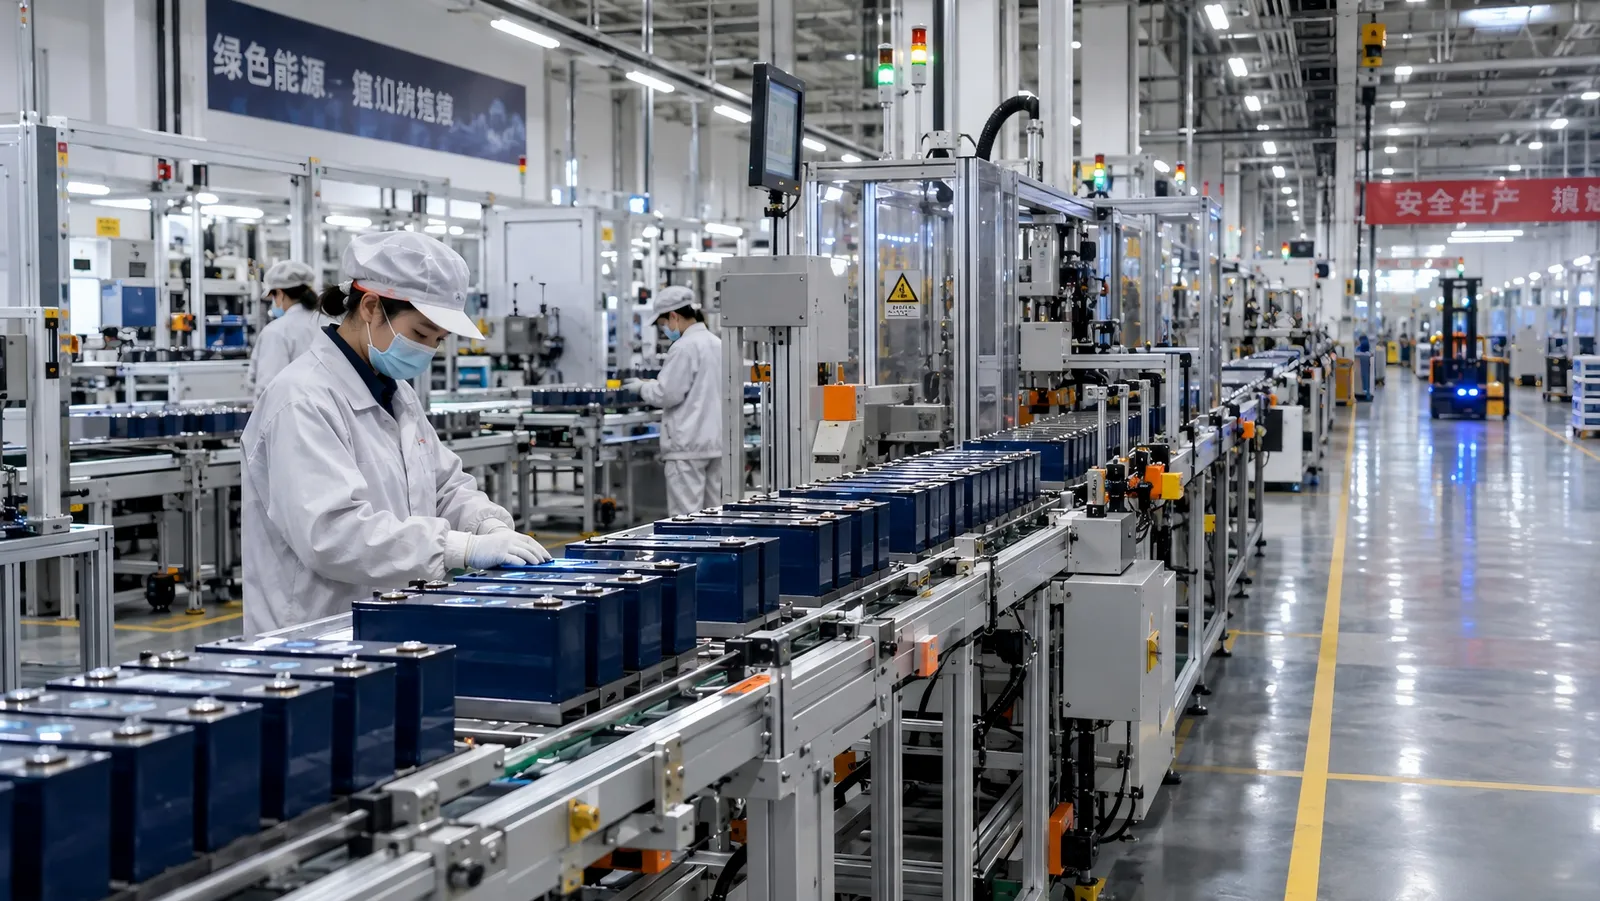
据《金融时报》的统计,中国现有已投产的工厂及宣布建设的项目所拥有的钠离子电池产能总计超过400 GWh,而其他国家的相关产能仅约为11 GWh。两者差距高达36倍以上。
中国几乎掌握了全球全部产能
差异并不仅限于工厂的规模。国际能源署指出,目前几乎所有的钠离子电池生产能力都集中在中国,如果已宣布的项目得以实施,到2030年该国可能占据全球95%以上的产能。
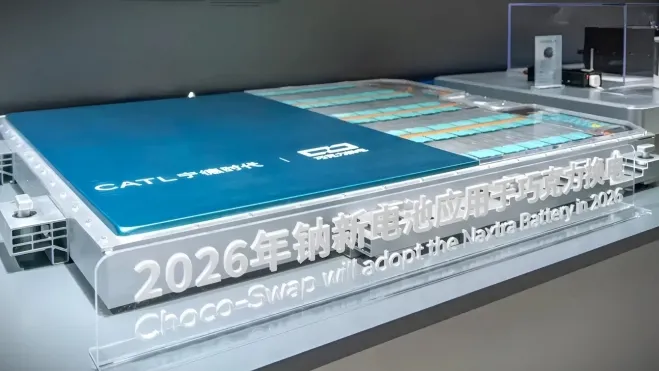
在这一领域起主导作用的,正是那些早已掌控锂离子电池市场的企业。全球最大的电池制造商宁德时代已经开始推出第二代钠离子电池,并计划在2026年实现其商业化应用,而比亚迪也在为这项技术建设生产设施。
一种具有明显优势但也存在局限性的锂离子替代品
钠离子电池的运作原理与锂离子电池类似,不同之处在于用储量更丰富且分布更广的钠元素替代了锂。其在低温环境下的优势尤为突出。根据国际能源署的数据,最新一代钠离子电池即使在-40℃的温度下也能保持约90%的额定容量,并可在高达70℃的温度下正常工作。
此外,钠离子电池还有助于规避未来锂价上涨的风险,同时能减少对某些关键原材料的依赖。正因如此,各大电池制造商将其视为现有锂基化学电池的互补技术。
其最大的缺点依然是能量密度。在尺寸和重量相同的情况下,钠离子电池储存的能量比许多现有的锂离子电池要少,这限制了它们在那些将续航能力视为首要要求的电动汽车中的应用。
正因能量密度较低,钠离子电池最具潜力的应用领域之一便是那些小型且价格实惠的电动汽车,在这类车辆中,700或800公里的续航里程并非那么重要。此外,它们在固定式储能系统以及极寒地区使用的车辆中也能发挥重要作用。
《金融时报》还引用了分析师的预测,认为锂离子电池的成本可能与钠离子电池相当的时间大约在2027年左右,不过这一进展将取决于锂的价格以及钠离子电池产业所能实现的技术进步。
欧洲和美国再次落后
在中国之外也有相关项目,但规模要小得多。欧洲和美国的公司正在研发钠离子电池,不过几家西方初创企业仍难以实现具有竞争力的工业化生产。
国际能源署本身就以美国Natron Energy的倒闭为例,说明在中国之外建立具有竞争力的供应链所面临的种种障碍。就连LG能源解决方案也决定在南京建立钠离子电池的试点生产线,进一步强化了中国的相关产业生态。
中国的优势并不仅限于电池制造。在负极材料、正极材料以及其他关键组件方面,中国也拥有极为强大的实力,同时在相关技术的专利申请和投资领域也处于领先地位。
不过,尽管相关项目发展迅速,钠离子电池在全球市场中所占比例仍然极小。2025年全球钠离子电池的产量还不到锂离子电池产量的1%。此外,LFP电池在成本、能量密度以及产业成熟度方面仍具有显著优势。国际能源署认为,若要在众多应用领域实现公平竞争,钠离子电池还需要进一步的技术改进,或者锂价需持续上涨。
来源:《金融时报》。