
中国计划于2027年实现400瓦时/公斤的固态电池量产:这样的电池能提供多长的续航时间?
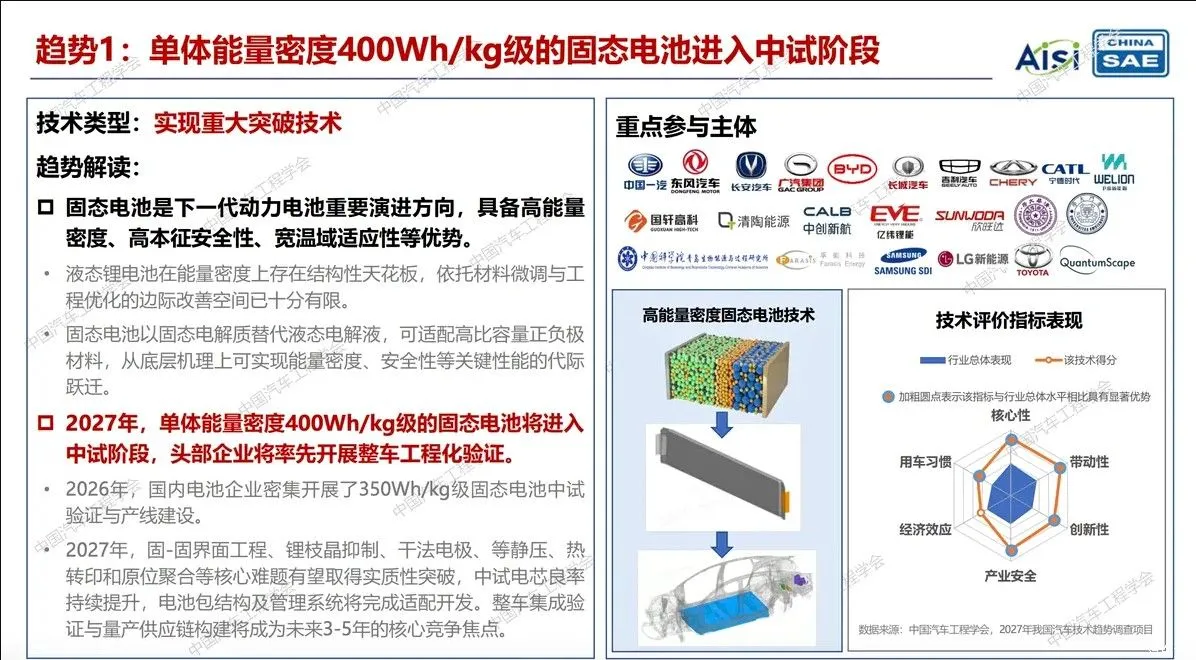
中国工业界已确定了十项有望在明年取得重大进展的技术。电池、自动驾驶以及新的制造工艺是这些预测中的重点,相关发展将包括试点生产、首批商业应用以及现有技术的进一步扩展。
中国希望继续在汽车发展领域取得进步,其工程师们已经指出了未来可能的发展方向。有些技术直接涉及电动汽车,而另一些则着眼于零部件、制造或货物运输领域。不过,每项技术的发展速度各不相同,并非所有技术都即将投入实际应用。
10月28日,在2026年SAECCE大会开幕之际,中国汽车工程师学会公布了其预测的2027年十大技术趋势。这些趋势由该协会副秘书长、国策战略研究所执行主任郑亚丽进行介绍。
这些预测区分了可能带来重大进展的技术、即将投入生产的新型技术,以及应用规模有望大幅增长的解决方案。这属于行业预测,并非制造商确认的发布时间表。而在最可能引发广泛关注的领域——固态电解质电池方面,这种区别尤为重要。
固态电池、微控制器与先进制造
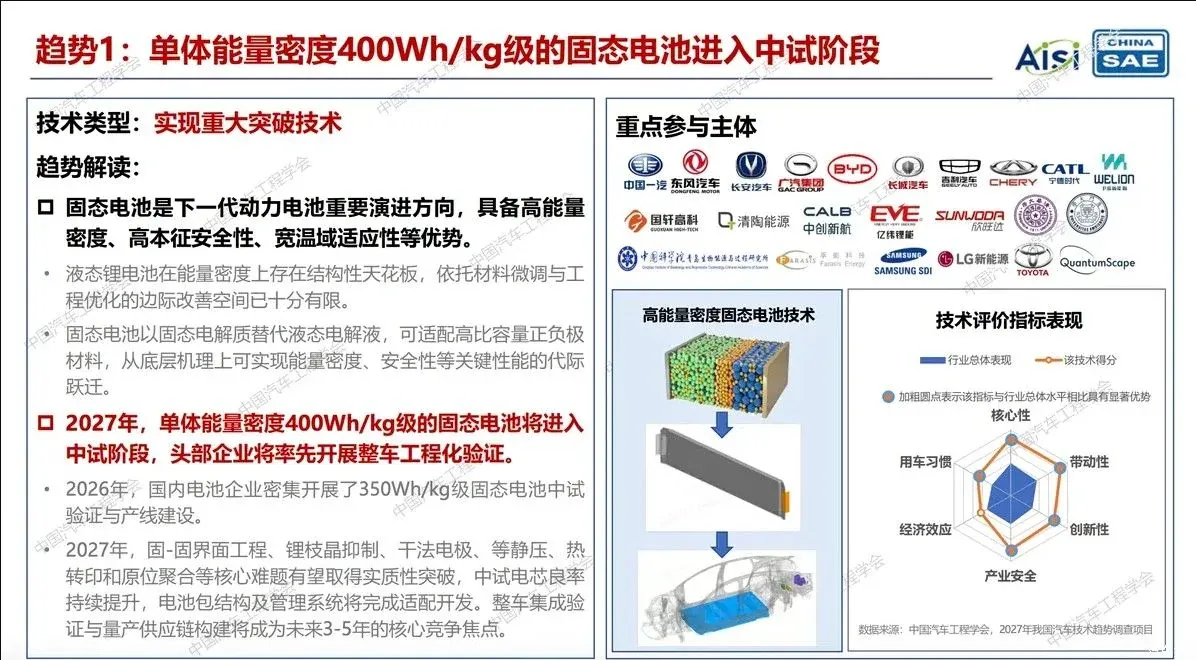
初步预测显示,具备约400 Wh/kg能量密度的固态电解质电池将于2027年进入试点阶段。这一能量密度的提升将使得汽车拥有更长的续航里程,或出现电池重量更轻的车型。
为了让大家更好地理解这一提升,如果目前能量密度为250 Wh/kg、容量为75千瓦时的电池实际续航约为500公里,那么能量密度达到400 Wh/kg的电池在保持相同重量的前提下,其容量可提升至120千瓦时,实际续航则可达约800公里。
从另一个角度来看,更高的能量密度有助于打造续航里程达500公里的汽车,同时让电池重量减轻约120公斤。这带来了诸多优势,比如更强的加速性能、更低的轮胎损耗,理论上成本也会更低。不过这同样取决于电池生产的规模经济效应。
中国致力于在电池技术之外取得更多进展
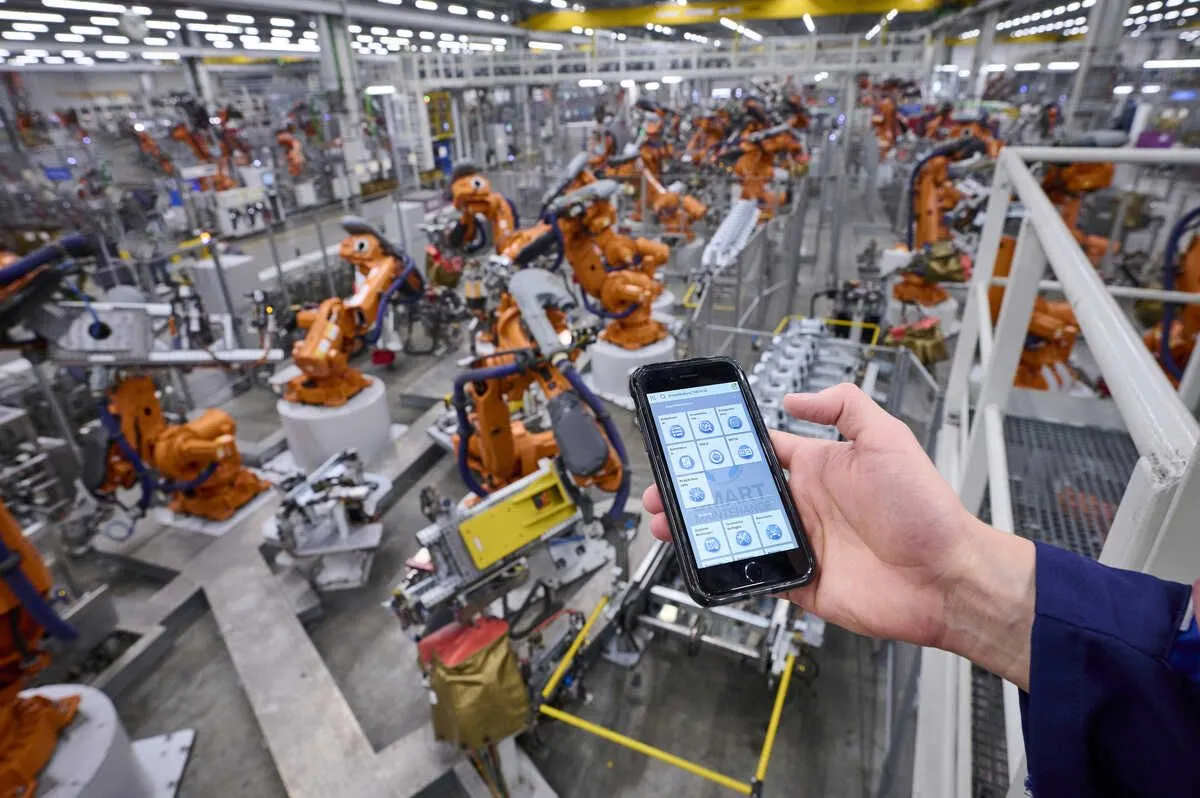
固态电池与另一项对消费者而言不太显眼的技术并驾齐驱,那就是基于RISC-V架构且具备高安全要求的汽车微控制器。该协会预计2027年将成为这类产品开始批量生产的年份。这些电子元件用于执行控制功能,虽不具备大屏幕那样的商业吸引力,却是汽车正常运转所必需的。
第三种趋势是集成式运动控制的进一步普及。其理念在于更好地协调动力系统、制动系统、转向系统和悬挂系统,而非单独处理各系统的响应。预计这类解决方案将应用于更多车型,从而提升整车的性能表现。
报告中还提到了通过V2G技术实现电动汽车与电网之间的连接,该技术能够让电池反向输送电力。据预测,这种反向调节的日均容量约为100万千瓦,相当于1吉瓦。这指的是可用于支撑电网的总功率,而非实际供应的电量或单辆汽车的容量。
目前正处于研发阶段,其中一个重点是通过整体铸造技术制造大型镁合金车身部件。预计这些技术将首先应用于小规模场景,因此尚未实现大规模推广。人们希望开发出能够充分利用这种材料、从而减少多个部件组装需求的结构。
货物运输也占据着重要地位。该机构预计,配备先进自动驾驶功能且能以车队形式行驶的卡车示范队规模将达到约1,000辆。这一数字指的是这类车队的部署数量,而非单支车队,也不代表可在任何道路上无需驾驶员即可行驶。
另一项仍在测试中的技术是轮毂内置发动机的分布式驱动系统。预计这一技术的工程验证进程将会加快,而工程验证是检验该方案在实际应用中表现所需的关键步骤。目前公告中尚未提及该技术会大规模应用于量产汽车。
人工智能也有其应用空间。该协会预计,将在普通量产汽车的车载系统中本地运行的模型参数量将超过140亿。这一数字仅反映模型的规模,并不能保证相应的辅助系统就能表现得更好。未来的发展重点是将如此大规模的模型直接应用于汽车本身。
第九大趋势是互联驾驶辅助系统,它将从演示阶段进入小批量生产的安装阶段。其核心在于利用连接性来辅助驾驶。这不应与卡车的自动驾驶技术混淆——相关列表也将二者视为不同的开发方向。
最后,金属3D打印技术有望在材料、设计及效率方面实现协同发展。这一技术并不会取代传统工艺,而是通过改进扩大其在汽车工业中的应用范围。
更高能量密度的电池是最显而易见的改进方向,但2027年计划完成的大部分工作将涉及驾驶员无法看到的零部件及制造工艺。对于固态电池而言,关键的考验依然在于如何将优秀的单节电池转化为能够以可承受的成本实现大规模生产的成品。