
CATL正在失去客户且股价下跌,同时它以每千瓦时65美元的价格出售LFP电池。
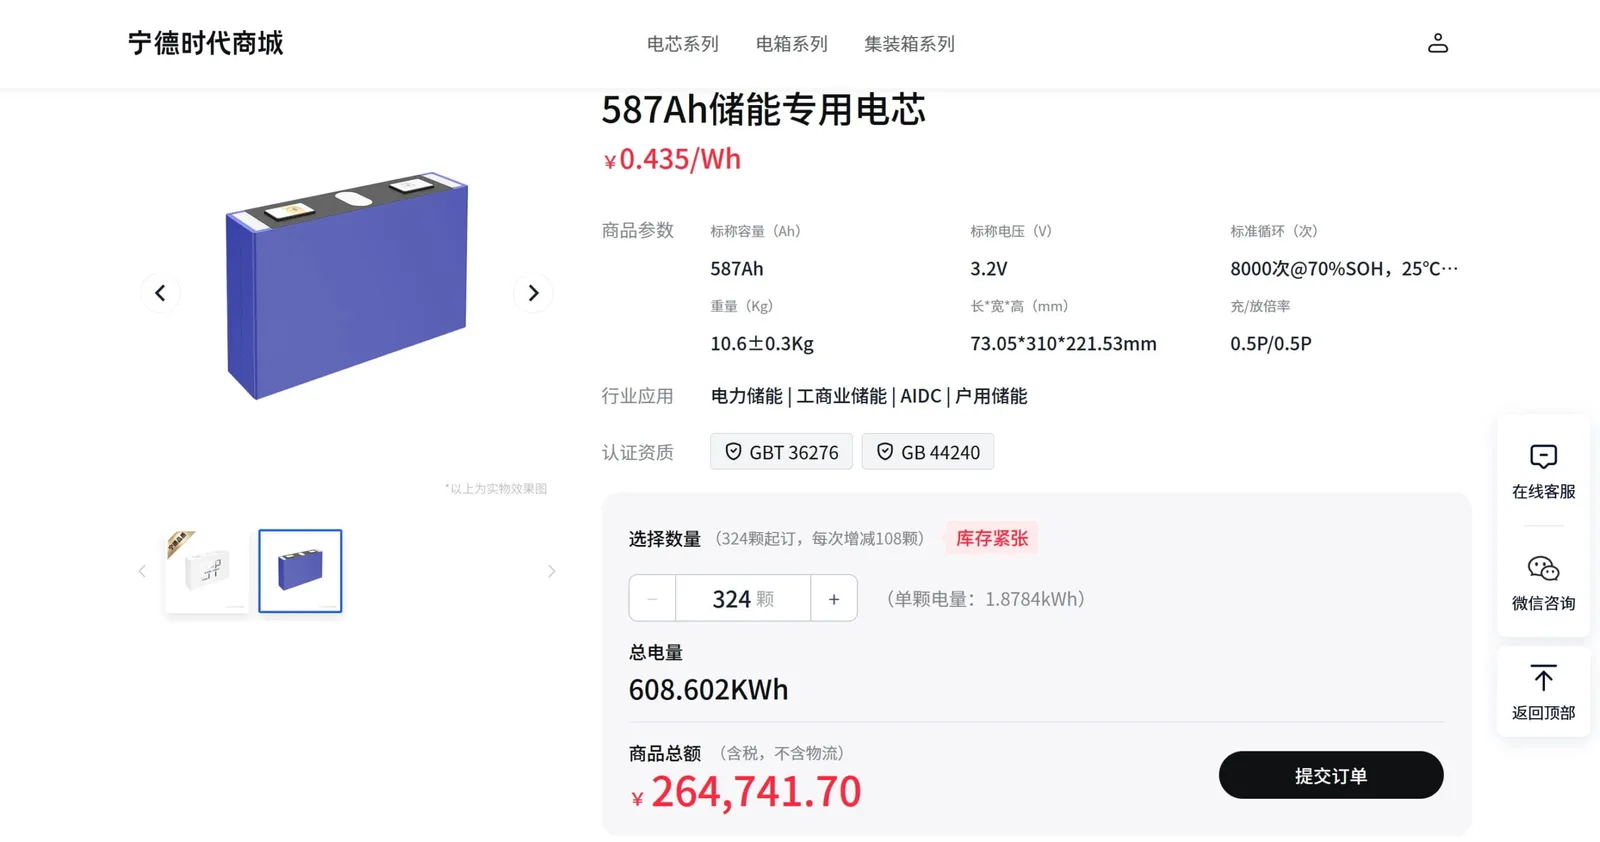
CATL本周收到了来自市场的两个强烈信号。一方面,由于李想汽车、小米及其他品牌开始更广泛地分散电池订单,该公司的股价跌至一年来的最低水平。另一方面,该公司开始直接销售587 Ah的大容量电池,售价为每千瓦时435元人民币,约合65美元/千瓦时。
目录
显示
隐藏
从表面上看,这似乎是两种不同情况的碰撞。但实际上两者都在说明同一个问题:CATL依然是行业巨头,但市场越来越不愿对其产生依赖。
CATL股价处于年度低点,市场担忧某种可能的情况
周三,深市上市的CATL股价再度下跌3.84%,至304.22元人民币。盘中股价甚至跌破300元人民币大关。此前一天,该股已下跌6.16%,目前的跌幅意味着相比5月初的当地高点已累计下跌约35%,当时每股股价为467.35元人民币。
这并非整个行业普遍出现的恐慌情绪。一些小型电池制造商的股价仍在上涨。周三,阳光电源的股价涨幅超过12%,国轩高科和法拉第能源的股价也有所上升。因此市场担忧的并非电池业务本身的疲软,而是电池制造商与汽车制造商之间的力量对比正在发生变化。
过去几年里,中国市场的模式相当简单:价格更高、知名度更高的电动汽车大多使用CATL的电池。而这一传统正在被打破。
理想汽车、小米和AITO正在减少对CATL的依赖
李汽车的动作最为明显。6月亮相的新一代Li L8所有版本均采用了 Sunwoda 的电池,而这些电池包由两家公司的合资企业生产。对CATL而言,这意味着它将退出该车型的供应链。
这还不是全部。李汽车宣布向 Sunwoda Electric Vehicle Battery 投资26.5亿元人民币,从而直接持有其8.79%的股份。若计入关联企业,李汽车集团的持股比例将达到11.17%。换句话说,这已不仅仅是采购关系,而是资本层面的介入。
此外,该制造商还宣布将在全系列车型中逐步采用自家研发的电池。新一代Li Mega将从使用CATL的电池转为使用其自主开发的电池。中国工信部的相关文件显示,2026款电动SUV Li i6也将采用CALB的电池。
小米也在做类似的事情,只不过规模更大。其电池供应商名单已扩展到四家公司:CATL、FinDreams、CALB和Sunwoda。在新的Sky Nomad系列中,CATL完全不在供应商之列,因为电池由Sunwoda和CALB提供。
与华为相关的品牌也出现了变化。Aito在HIMA联盟的框架下,从仅依赖CATL转变为采用CALB和Gotion的多供应商模式。而小鹏则早在几年前就将CALB提升为最大的电池供应商。
这对CATL而言比失去某一款车型更为危险。如果各大汽车制造商开始有意维持两到四家供应商的关系,那么对龙头企业的忠诚度就不再具有太大价值。
金钱几乎可以解释一切
这种多元化策略的背后原因相当直接:汽车行业的利润远低于电池行业。
2026年上半年,CATL的毛利率为23.93%,营收达2769亿元人民币,同比增长54.8%。归属于股东的净利润为432.8亿元人民币,比上一年增长41.98%。
作为对比,理想汽车在第二季度的汽车业务毛利率仅为9.4%,且同比下降了10个百分点。
整个行业的形势更为严峻。2026年1月至7月,中国整个汽车行业的总利润为209亿元人民币,同比下降28%。整个行业的利润率仅为2.4%。
简而言之,汽车制造商看到CATL的业绩后,会发现这家供应商的盈利水平远高于他们。在这种情况下,想要改变力量平衡的局面是自然而然的事。
中国针对锂离子电池推出的新消费税也在发挥作用。自2026年9月1日起,税率定为2%,而到2027年9月将上升至4%。那些自行生产电池并直接安装在汽车上的汽车制造商可以免除或抵扣这部分成本。因此激励措施很明确:要么自己生产,要么选择更便宜、更具灵活性的合作伙伴。
CATL依然占据主导地位。目前的运营数据尚未能证实这一点。
股价反映了一种情况,但当前的市场数据仍显示CATL表现稳健。8月,该公司在中国拥有32.54 GWh的动力电池装车量,以41.45%的市场份额继续保持第一。一个月前这一比例为42.33%,因此目前下降幅度尚小。
8月份,中国整个动力电池市场的装机量增至79.0 GWh。这一数字同比增长26.3%,较7月则上升5.9%。这是2026年以来的最佳表现月份。
也就是说,CATL的市占率略有下降,但其业务规模依然庞大。如今的问题并非该公司突然失去了优势地位,而是投资者不再相信其优势能在一两年后依然保持。
与此同时,CATL开始销售587 Ah的电池,不过这些电池并非用于汽车。
前一天,CATL展现了其业务的另一面。在CATL Mall平台上,该公司推出了专为储能系统设计的587 Ah大容量LFP电池的直接销售服务。其价格为每千瓦时435元人民币,约合65美元/千瓦时。
这不是为电动汽车设计的产品。该电池具有典型的固定型特性,充放电倍率为0.5C。CATL提供的容量较小的电池,如280 Ah和314 Ah型号,其充放电倍率为1C,因此更适用于对性能要求更高的场景。在交通运输领域,587 Ah型号并不适用。
单块电池的能量容量为1.88千瓦时,能量密度为379瓦时/升,尺寸为73.05 x 310 x 221.53毫米,重量为10.6公斤,允许误差范围为0.3公斤。在25摄氏度环境下,其宣称的循环寿命可达8000次,此时电池的健康度仍保持在70%水平。该电池可在-25至60摄氏度范围内放电,充电温度范围则为0至60摄氏度。
最低订购量为324块电池,即三箱。这样的采购成本约为26.5万元人民币,约合3.95万美元,总储能容量为608千瓦时。这已属于工业化规模,但小型能源存储系统集成商仍可承受。
价格不错,但并非最低
CATL表示,订单可在3至5天内交付,提供5年保修且无额外费用。这对以往只能依赖中间商或大型批发合同的中小企业来说非常重要。
同时,这一价格并未击垮市场。根据中国市场的数据,2026年4月280 Ah和314 Ah容量的LFP电池每千瓦时的平均价格分别为约370元人民币和395元人民币。因此CATL的新电池价格更高。
客户为何要支付额外费用?想必是为了品牌、可预测的供货以及更低的质量风险。这与汽车行业的情况类似。只要客户相信企业能将产品完好无损地送达,领导者就不必是价格最低的。
据称CATL Mall平台上已有超过1800家企业。但这里有个前提:购买商品需要有效的中国营业执照。因此外国客户必须通过本地经纪人操作,或在中国设立公司。对欧洲而言,这目前更多是一个价格信号,而非真正的购买渠道。
对波兰读者来说,更有意义的是另一点:如果能源存储领域的价格能保持在这一水平,整个ESS系统的成本下降压力将会持续增大。而这不仅对中国有影响,也会影响能源及充电技术的发展速度。
CATL如今看起来像是一家一手维护其在汽车电池领域的主导地位,另一手则转向更大众化的电芯销售的公司。2027年对它来说,哪一方战场会更艰难:是与汽车制造商的利润争夺战,还是能源存储领域的价格战?