
CATL收购了与吉利相关的电池工厂。该工厂的产能为30 GWh,相关项目已准备就绪,收购价格为85亿元人民币。
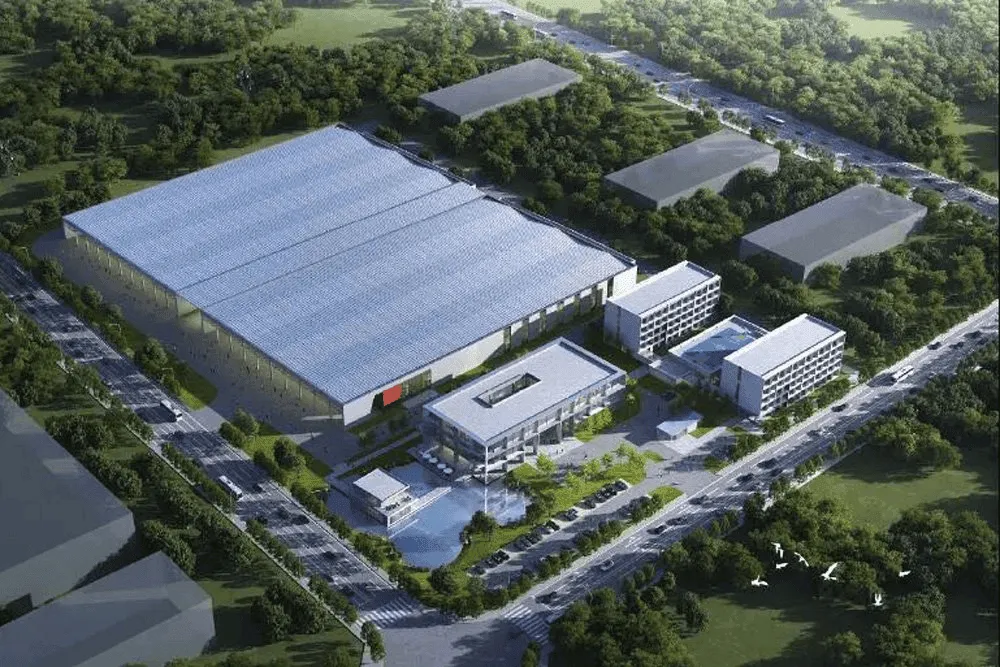
CATL已获得中国监管机构SAMR的批准,可收购重庆耀能新能源科技的股份。该工厂的规划年产能为30 GWh,投资额约为85亿元人民币,约合12.7亿美元。
对CATL而言,这并非又一项关于新建巨型工厂的豪言壮语,而更像是针对现有项目采取的举措,毕竟中国电池市场的环境已比2-3年前变得复杂得多。
CATL掌控30 GWh产能,2026年启动生产
该交易涉及CATL与极氪汽车上海公司,经反垄断审查后已获得无条件批准。这意味着收购事宜可按照既定条件推进实施。
重庆雅宁公司本身自2021年开始运营。最初它以智航新能源的名义存在,是吉利科技集团与法拉西斯能源的合资企业。在法拉西斯退出后,该工厂由吉利掌控,并更名为重庆雅宁。
该工厂将负责生产动力电池的电池芯、模块及电池包,同时开展相关研发工作。根据最初的计划,试生产将于2026年12月开始,而全面投产则在2027年第一季度。达到预期规模后,该工厂的年度产值约为100亿元人民币,约合14.9亿美元。
从表面上看,这似乎是一项几乎可以完全掌控的庞大资产。或许这正是其目的所在。
CATL布局产能,因汽车制造商开始多元化发展
第二个话题比监管机构的批准本身更值得关注。近年来,中国的内燃机汽车和电池制造商一直在积极扩充产能,但随着需求的变化,继续为新建工厂投入数十亿资金已变得风险重重。
对于已然处于市场领先地位的CATL而言,收购现有或正在建设的工厂比从零开始建设能使其更好地掌控投资节奏。截至2026年8月,CATL在中国动力电池装机市场中的份额为44.7%,比上一年高出2个百分点。
问题在于,汽车制造商不再希望依赖单一供应商。9月4日,小米汽车与 CALB 以及 Sunwoda Power 签署了战略协议,共同开发小米龙佳电池。9月7日,理想汽车公布了新的电池战略,并表示将从今年下半年开始逐步在旗下产品中采用自研电池。
在这种格局下,CATL 不再仅仅为订单而竞争。通过收购汽车制造商生态系统中的电池相关资产,它能够强化资本层面的合作关系,并在更靠近客户的地方建立生产能力。
而吉利则并未完全退出电池业务。2025年初,它将旗下的电池资产整合到吉耀通兴旗下,并开始开发自有的统一型 Aegis Short Blade 系统。因此,出售部分已建成的电池资产更像是资金调配,而非放弃该业务。
这个故事最有趣的是,就连市场领导者也不再只注重提升产能,而是开始试图接近汽车制造商的地位。您认为,2到3年后中国企业会更多地自行生产电池,还是专业供应商仍将占据优势?
LovEV新闻简报
想要更多这类内容?
注册即可——新闻简报推出时我们会发送每周精选摘要。