
截至2026年7月,CATL在电动汽车电池市场中的份额为39.9%。中国企业正在领先全球其他厂商。
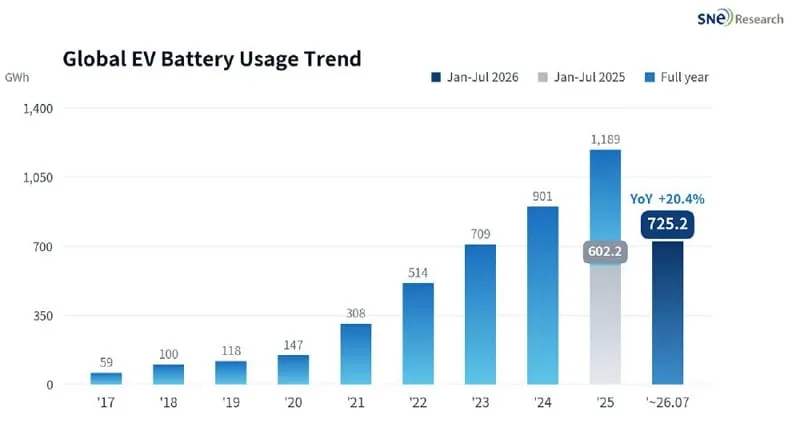
2026年1月至7月,EV、PHEV和HEV汽车所消耗的动力电池总量达到了725.2 GWh,同比增长20.4%。根据SNE Research的数据,仅CATL一家的占比就已升至39.9%,而排名前十的中国企业合计占据了72.8%的市场份额。
目录
显示
隐藏
对驾驶员而言,这不仅仅是一份行业数据表,它直观地显示出在车型价格、电池化学成分以及新车型用电池的供应方面,目前谁才是主导力量。
CATL的增长速度超过整个市场,比亚迪则明显放缓
CATL仍保持领先地位,其动力电池使用量达289.6 GWh,同比增长26.6%。这一增速高于整个市场水平,因此该公司的市场份额从38.0%上升至39.9%。换句话说,CATL已经非常接近全球40%这一象征性门槛。
第二名是比亚迪。该公司在其自家汽车中使用了106.7 GWh的电池,但同比增长仅为4.7%,因此其市场份额从16.9%下降到14.7%。
这是个相当明确的信号。比亚迪依然是行业巨头,但其电池业务的发展严重依赖于自身的汽车销量。如果销售势头疲软,电池装车量的增长也会随之放缓。这与宁德时代不同,后者拥有庞大的客户群体,能够更好地抵御单一客户的波动影响。
宁德时代和比亚迪合计占据396.3 GWh的电池产能,市场份额为54.6%。这一比例略低于去年的54.9%,但依然意味着全球一半以上的电池产能掌握在这两家中国企业手中,实力强劲。
中国的第二梯队也在加速发展
这些数据中最值得关注的一点甚至并非CATL位居第一——这我们早已知晓。更有趣的是,排名靠后的中国企业增长速度也快于韩国和日本的竞争对手。
CALB以37.3 GWh的产量位居第四,同比增长34.3%,市场份额为5.1%。Gotion位列第五,产量为34.0 GWh,同比增长44.2%,市场份额为4.7%。
Eve Energy的增长速度更为迅猛。该公司产量已达25.0 GWh,同比增长53.1%,占据3.5%的市场份额。Svolt的产量为18.9 GWh,同比增长39.1%。
不过增长幅度最大的是Rept。这家企业的产能增长了118.5%,达到16.9 GWh,首次跻身全球前十名。此前位列前十的Sunwoda则已跌出排名。
这表明了一件事:中国电池市场不再仅由两家企业主导。在CATL和BYD的背后,有一批强大的竞争者正在崛起,它们不仅在本地市场,也在全球范围内抢占份额。
韩国和日本仍在竞争中,但优势正在缩小
LG Energy Solution以60.3 GWh的产量位居第三。问题在于其增长率仅为4.5%,因此市场份额从9.6%下降到8.3%。
LGES仍为特斯拉、现代、通用和大众提供电池。从理论上看,这似乎是个安全的地位。但实际上市场发展速度比LG更快,因此其市场份额也在不断萎缩。
松下位列第六。该公司产量为26.2 GWh,增长率达7.6%,市场份额则从4.0%降至3.6%。其在北美的特斯拉业务为其带来了很大帮助。
SK On的情况更糟。它是Top 10中唯一一家发电量出现下降的公司。其发电量下降了9.8%,至22.3 GWh,市场份额也从4.1%降至3.1%。
LGES、Panasonic和SK On合计发电量为108.8 GWh。去年它们共同占据市场的17.7%,而如今这一比例降至15.0%。虽然下降幅度看似不大,但趋势十分明显——它们的发展速度慢于市场整体水平,因此月复一月地变得愈发次要。
七家中国公司占据72.8%的市场份额。这已不再是短暂现象。
跻身全球Top 10的七家中国公司负责运营的发电设施总容量为528.4 GWh,占据市场72.8%的份额。去年这一比例还低3.1个百分点。
这已不再是中国的暂时性成本优势或国内市场强劲带来的效应。这看起来像是整个行业重心的一次永久性转移。中国制造商拥有规模优势、自身的供应链、极具竞争力的定价策略,同时在海外的影响力也在不断增强。
对欧洲而言,这意味着一个简单的两难选择:要么本土电池制造商能够更快发展并降低成本,要么只能继续作为更昂贵的替代品,而那些品牌最终仍会在亚洲购买化学品或成品组件。
各地区发展不平衡,北美在补贴削减后出现下滑
SNE Research还提供了地区数据,其中显现出有趣的差异:欧洲的同比增长率为29.3%,中国为16.6%,其他亚洲市场则高达77.1%,而南美的增长率更是达到了192.6%。
唯一出现负增长的较大区域是北美。那里的电池装机容量同比下降了20.2%。
原因相当简单。在美国联邦针对电动汽车的税收优惠到期后,电池汽车在新车销售中的占比下降到了约6%。这对那些声称电动汽车市场已经“自立门户”、政策无关紧要的人是一个很好的警示。实际上政策非常重要,而且影响极为显著。
根据已发布的数据,2026年7月的全球电池装机容量为116.0-116.7 GWh,比上一年增长约22%,但比6月下降了约16%。月度波动属于正常现象,更重要的是七个月来的整体趋势,而这一趋势十分明确。
归根结底,问题不在于中国企业在电池领域是否占据主导地位,而在于全世界还要多久才会停止假装仅靠声明就能赶上。在您看来,目前有哪些非中国制造商真正有机会缩小与CATL的差距?