
卡车、厢式车、公交车:欧洲电动汽车发展迅速,柴油车依然坚挺
根据欧洲汽车制造商协会(ACEA)发布的数据,2026年1月至9月期间,电动卡车、商用车及公交车的注册量均实现了大幅增长。不过除了公交车外,柴油车仍占据绝对主导地位……
在欧洲的各类商用车辆市场中,电动车型正不断占据更多份额。2026年前九个月,电动卡车的注册量增长了49.8%,商用车增长了38.2%,公交车增长了37.6%。然而它们在市场中的占比仍存在很大差异:电动车型占新售公交车的26.4%和商用车的14.1%,但在卡车市场中仅占5.3%,而柴油车仍占据91.7%的巨大份额
更令人惊讶的是,柴油卡车的注册量也在上升,2026年前九个月增长了6.6%。也就是说,电动卡车发展迅速,但这一增长尚未导致柴油卡车销量的下降。在整体更为活跃的市场环境中,这两种类型的卡车注册量都在增加。
相关阅读
电动卡车:全球销量仅在六个月内就增长了75%
德国、法国、荷兰:三个国家占据了大部分电动卡车
2026年1月至9月间,欧盟共注册了245,079辆新卡车,其中包括12,873辆电动卡车,同比增长7.5%。
欧洲大陆上电动汽车的发展状况远非均匀。有三个国家在这一趋势中发挥着尤为重要的作用:德国、法国和荷兰。
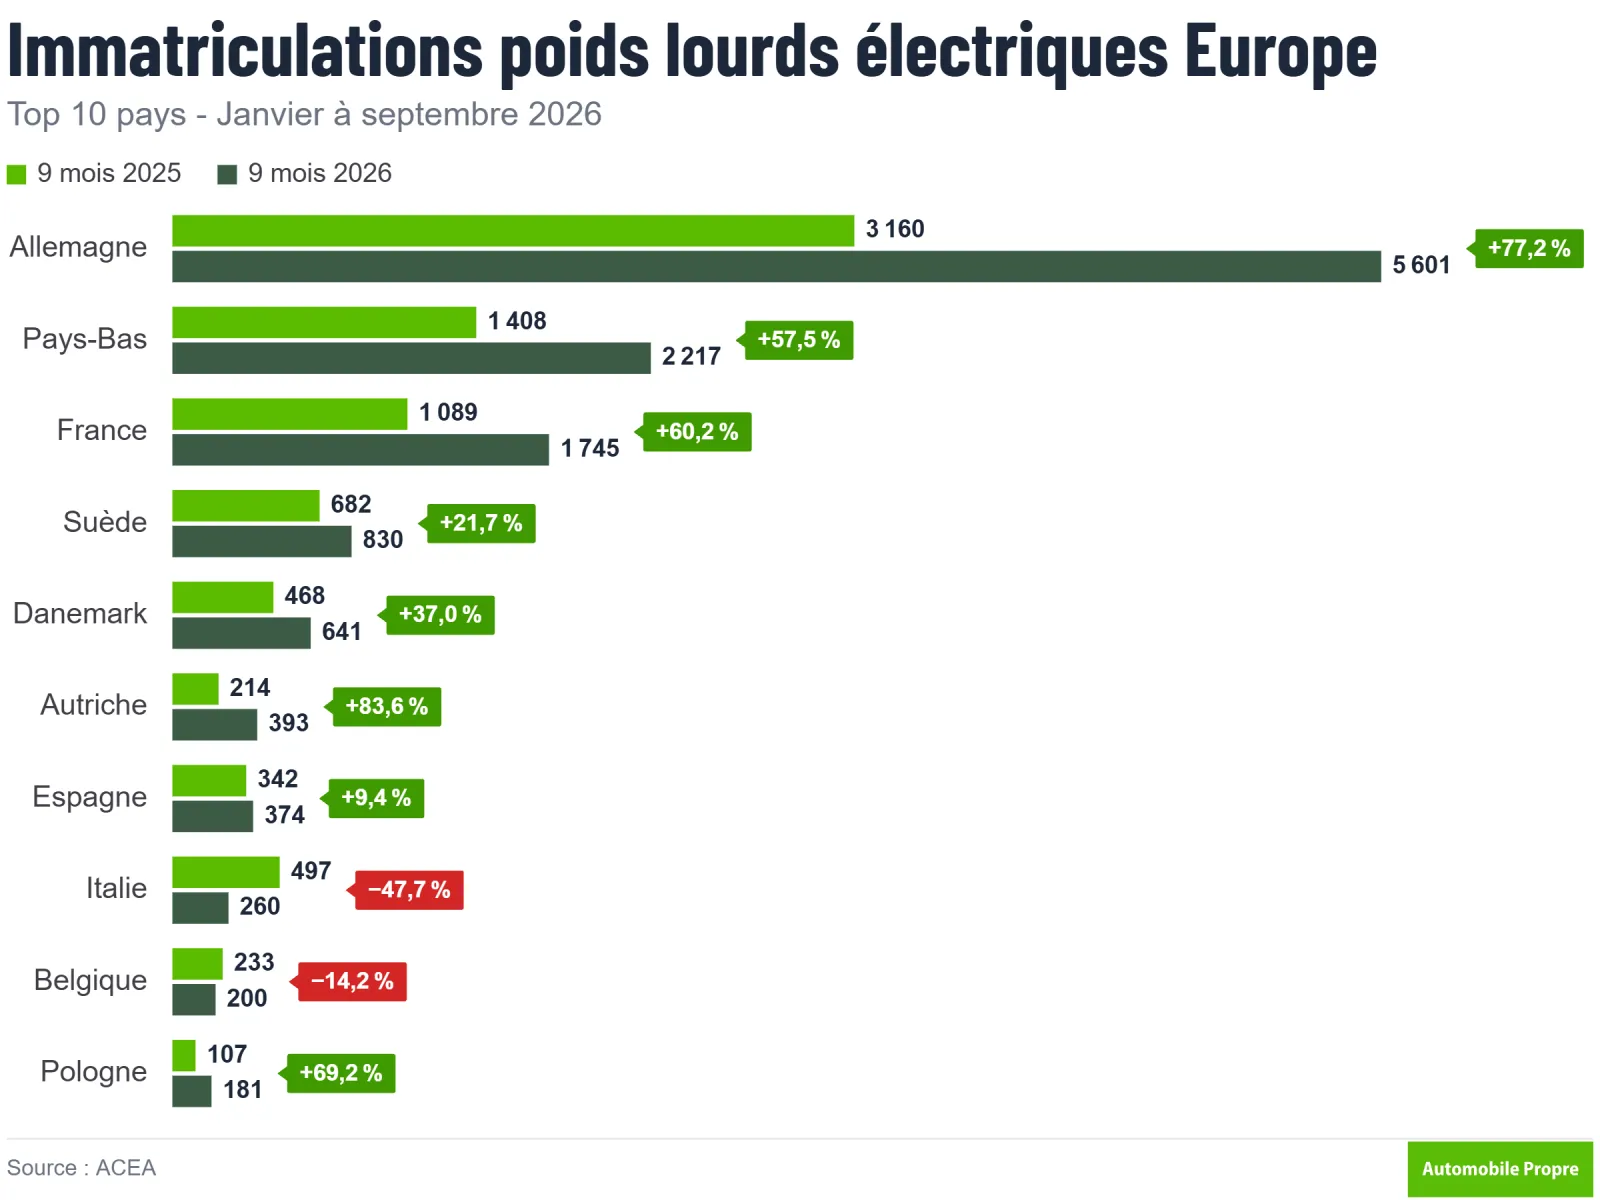
在德国,今年前九个月可充电电动卡车的注册量增长了77.2%。法国的增长幅度也为60.2%,而荷兰则达到了57.5%。
仅这三国就占据了欧盟内可充电电动卡车注册量的74%。
详细来看,德国以5,601辆注册的电动卡车大幅领先,占欧洲总量的43.5%。其增长主要得益于16吨及以上的重型卡车,这类卡车的数量几乎翻了一番(增长91.3%,达到1,722辆),而3.5吨至16吨的卡车则增长了71.6%(3,879辆)。
在法国情况则相反:3.5吨至16吨的卡车增长了86.6%(974辆),而重型卡车的增长率为36%(771辆)。荷兰则有1,195辆中等吨位卡车(增长40.3%)和1,022辆重型卡车(增长83.8%)。
荷兰与斯堪的纳维亚地区领先,意大利则持续下滑
按各市场的规模来看,荷兰和北欧国家仍处于领先地位。在荷兰注册的卡车中,每五辆就有一辆是电动车(20.2%),高于瑞典(18.4%)和丹麦(16.5%)。尽管规模较大,德国(9.5%)和法国(5.3%)的占比仍明显落后。
在排名榜单的另一端,多个大型市场的表现有所下滑。意大利的电动卡车注册量下降了47.7%,仅为260辆,占比仅1.2%。西班牙(1.6%)和波兰(0.7%)的占比也低于2%,而它们分别是欧盟第三大和第四大的卡车市场。
在欧盟以外地区,英国注册了3,246辆电动卡车(同比增长46.9%),占其市场总量的7.8%。瑞士(27.4%)和挪威(23.6%)的电动化率则位居欧洲最高水平。
电动卡车:2026年1月至9月欧洲销量前十
国家
2025年前9个月
2026年前9个月
变化趋势
电动卡车占比
德国
3,160辆
5,601辆
+77.2%
9.5%
荷兰
1,408辆
2,217辆
+57.5%
20.2%
法国
1,089辆
1,745辆
+60.2%
5.3%
瑞典
682辆
830辆
+21.7%
18.4%
丹麦
468辆
641辆
+37.0%
16.5%
奥地利
214辆
393辆
+83.6%
7.3%
西班牙
342辆
374辆
+9.4%
1.6%
意大利
497
260
-47.7 %
1.2 %
比利时
233
200
-14.2 %
3.1 %
波兰
107
181
+69.2 %
0.7 %
欧盟总计
8 591
12 873
+49.8 %
5.3 %
电动商用车也在发展,但柴油车仍占主导地位
在轻型商用车市场,情况略有不同。2026年1月至9月期间,欧盟共注册了1 073 427辆新轻型卡车,这一数字与2025年同期基本持平。
不过,电动轻型商用车的增长率为38.2%,其市场份额上升至14.1%,而一年前仅为10.2%。
相关阅读
电动商用车:失去欧盟补贴优势,Maxus准备反攻
柴油发动机依然是专业买家的首选动力类型,注册量达838,830辆,市场份额为78.1%。不过这一比例较2025年前九个月记录的81.7%有所下降。
柴油皮卡的注册量下降了4.3%,而汽油车型则下降了19.8%,仅占市场的3.7%。混合动力商用车的增长率达35.6%,但其市场份额仍仅限于3.4%。
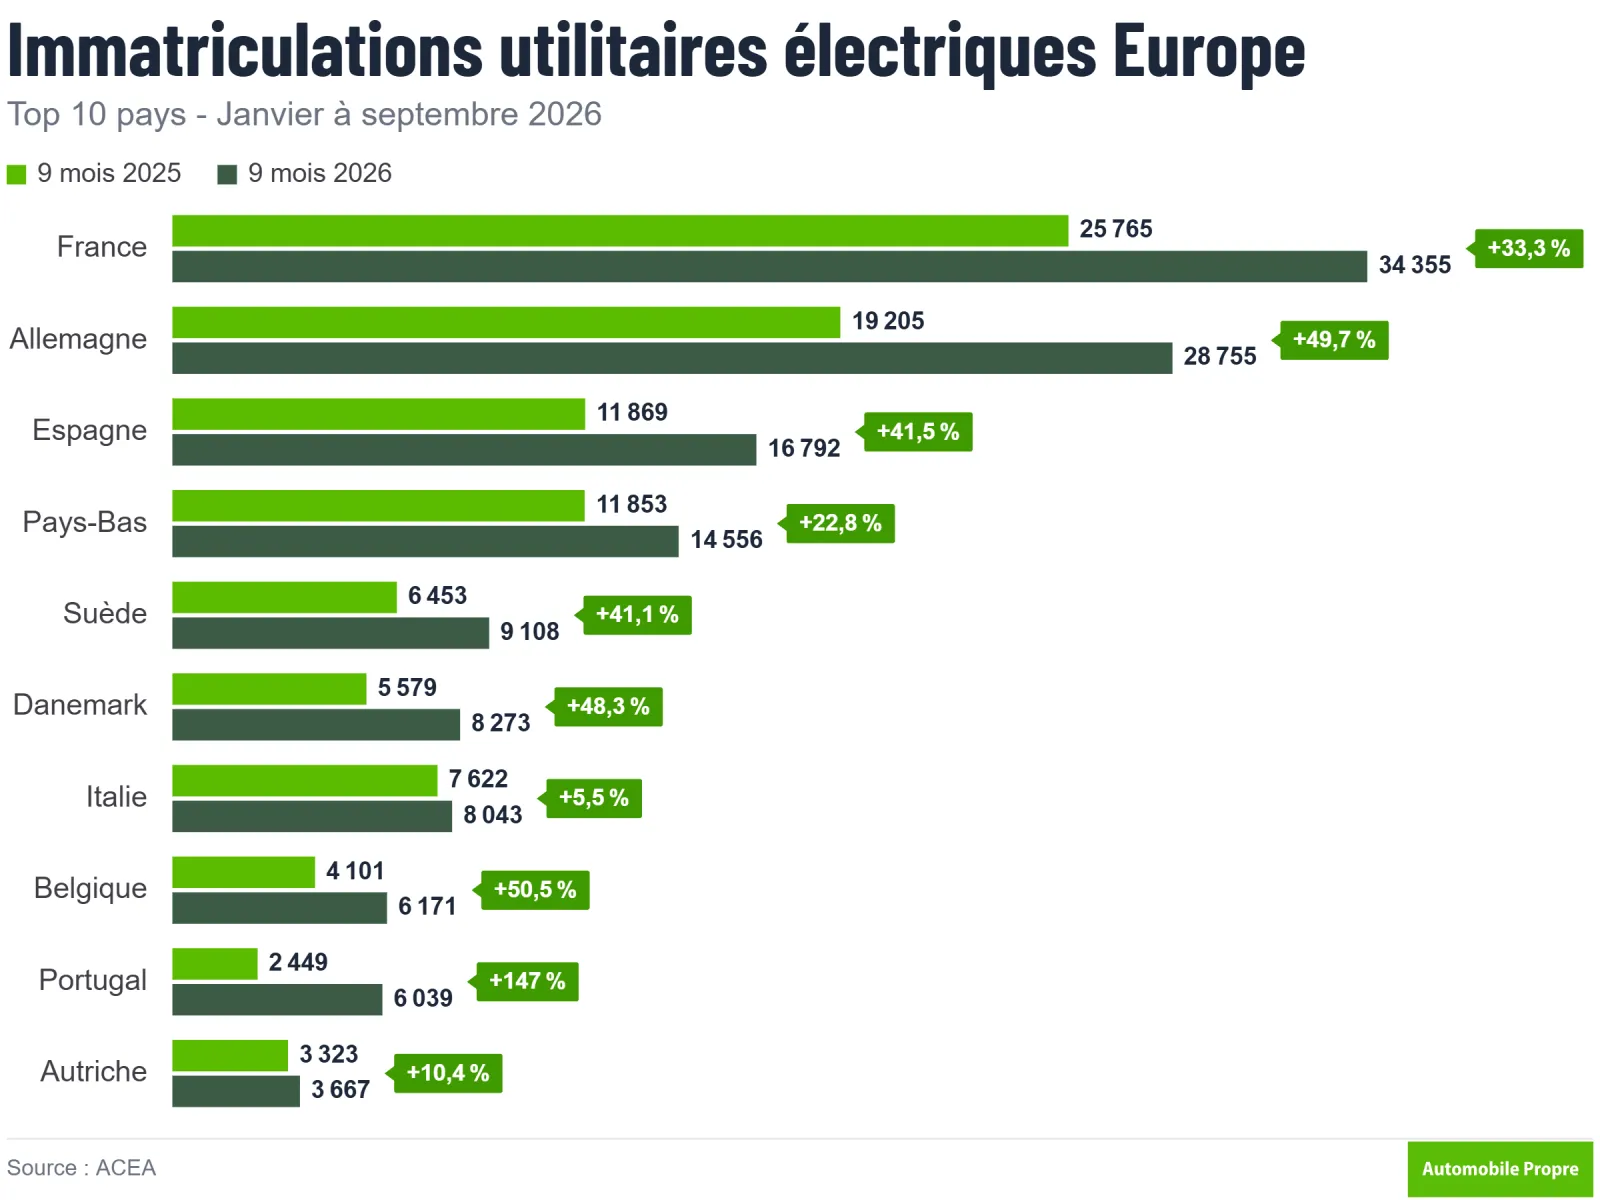
在电动车型方面,法国仍是欧洲最大的市场:前九个月共有34,355辆电动商用车注册上牌,同比增长33.3%。该国独自占据了欧盟总销量的22.6%,而电动车型在该市场的占比从9.7%上升至13.8%,尽管法国的商用车市场整体下降了5.6%。德国紧随其后,共有28,755辆电动商用车上市(同比增长49.7%,市场份额为15.2%),领先于西班牙(16,792辆,同比增长41.5%)。
在普及率方面,荷兰和丹麦堪称领先者。根据ACEA的数据,荷兰新注册的商用车中84.3%为电动车型,而丹麦这一比例达到43.7%,较一年前上升了14.0个百分点。瑞典(32.1%)和葡萄牙(24.0%)也位列前茅,其电动商用车销量增长了146.6%。相反,意大利的占比仅为6.0%,仍处于落后地位。
欧洲电动商用车销量前十——2026年1月至9月
国家
2025年前9个月
2026年前9个月
变化趋势
电动车型占比
法国
25,765辆
34,355辆
+33.3%
13.8%
德国
19,205辆
28,755辆
+49.7%
15.2%
西班牙
11,869辆
16,792辆
+41.5%
11.4%
荷兰
11,853辆
14,556辆
+22.8%
84.3%
瑞典
6,453
9,108
+41.1%
32.1%
丹麦
5,579
8,273
+48.3%
43.7%
意大利
7,622
8,043
+5.5%
6.0%
比利时
4,101
6,171
+50.5%
11.7%
葡萄牙
2,449
6,039
+146.6%
24.0%
奥地利
3,323
3,667
+10.4%
13.3%
欧盟总计
109,790
151,691
+38.2%
14.1%
电动巴士的发展速度更快
从市场份额来看,电气化在巴士领域的发展最为领先。
2026年前九个月,欧盟可充电电动公交车的注册量增长了37.6%。其市场份额现已达到26.4%,而一年前仅为22.1%。
柴油公交车仍占据主导地位,市场份额为58.4%,但其优势明显小于卡车和轻型商用车领域。电动混合动力公交车的注册量也增长了24%,占比达到新注册车辆的6.9%。总体而言,欧洲公交车市场实现了15.2%的增长,2026年1月至9月期间共有32,695辆新车注册上牌。
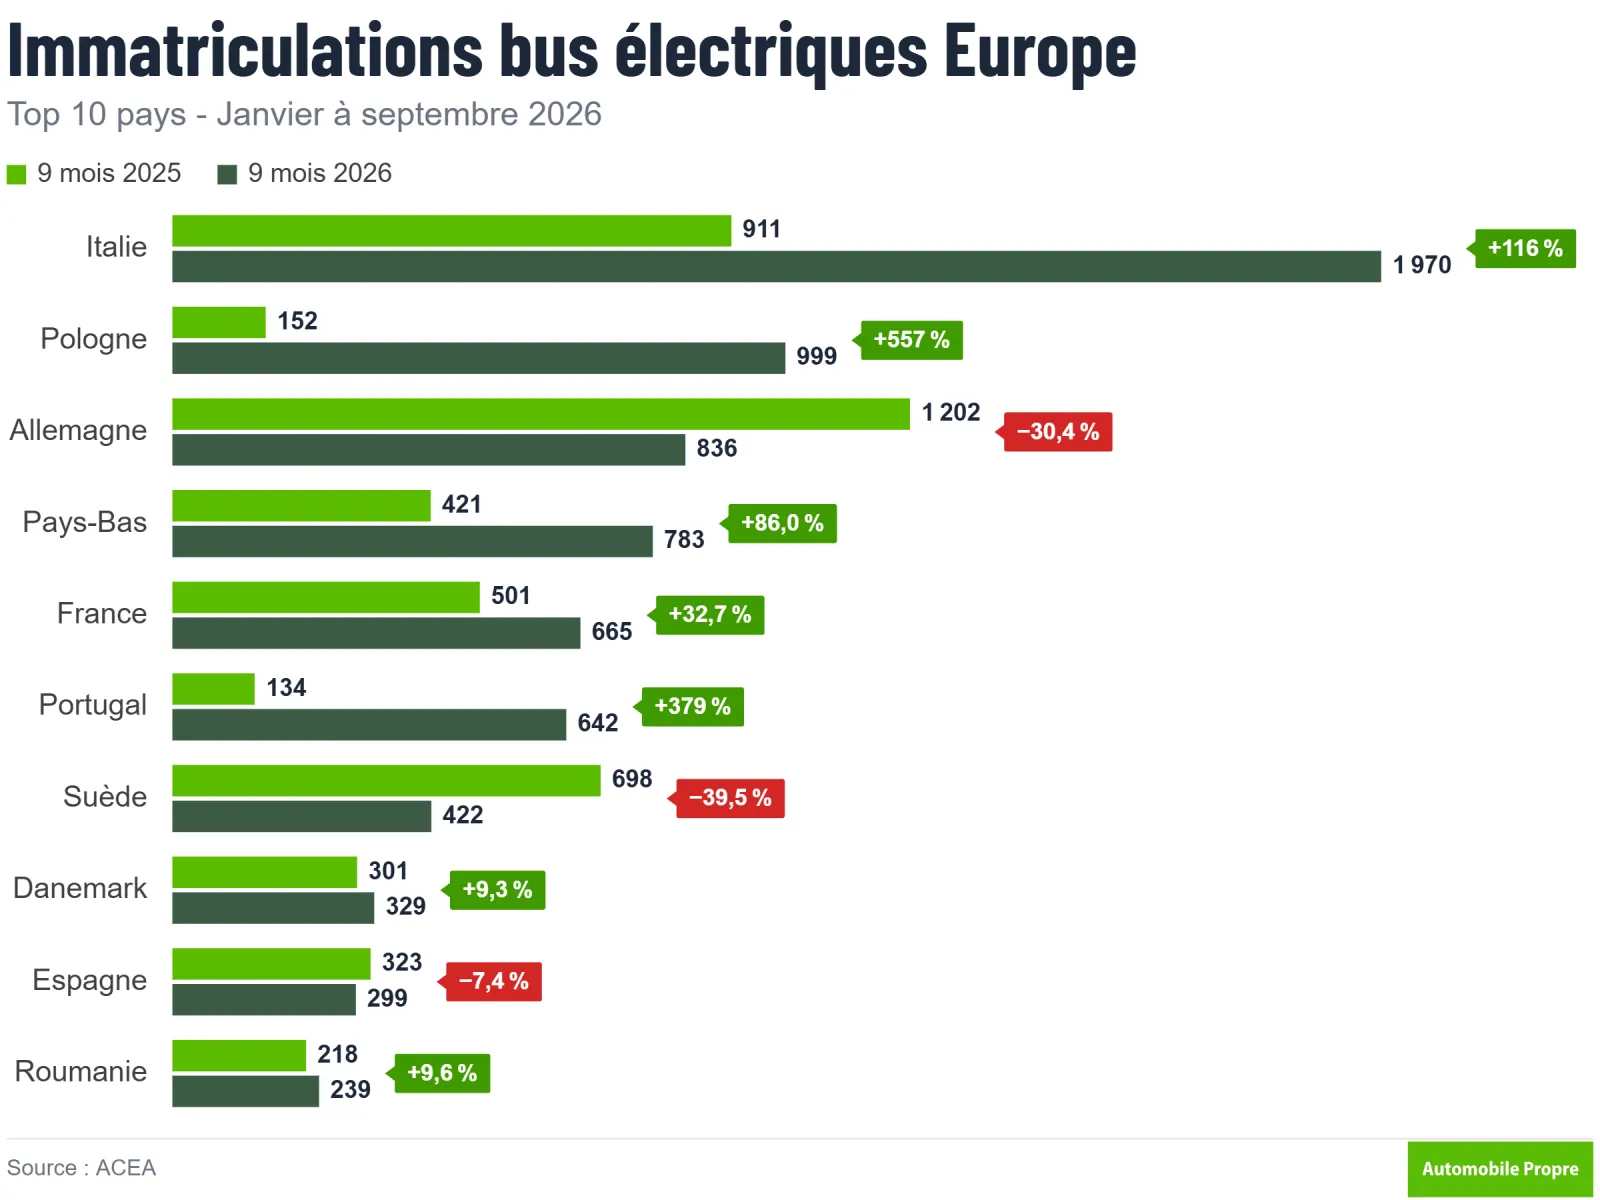
意大利已成为欧洲最大的公交车市场,引领着这一发展势头:其电动公交车的注册数量增长了一倍多(+116.2%),达到1,970辆,占欧盟总量的22.8%。电动公交车的占比上升至36.9%,而一年前仅为22.9%。波兰也取得了显著进展,电动公交车注册数量从一年前的152辆增至999辆(+557.2%),占比达到32.2%。法国的增长则较为温和(+32.7%,为665辆),且电动公交车仅占新公交车的12.6%。
在主要市场之中,德国是个例外:其电动巴士的注册量下降了30.4%,仅为836辆,所占比例也从25.2%降至15.9%,而其普通巴士市场则增长了10.1%。瑞典(下降39.5%)尤其是比利时(下降71.4%)的降幅也极为显著。从普及率来看,一些规模较小的市场表现更佳:罗马尼亚(81.8%)、荷兰(74.9%)、丹麦(64.0%)和葡萄牙(55.0%)的普及率均超过50%。
电动巴士:2026年1月至9月欧洲销量前十名
国家
2025年前9个月
2026年前9个月
变化幅度
电动巴士占比
意大利
911辆
1,970辆
+116.2%
36.9%
波兰
152辆
999辆
+557.2%
32.2%
德国
1,202辆
836辆
-30.4%
15.9%
荷兰
421
783
+86.0%
74.9%
法国
501
665
+32.7%
12.6%
葡萄牙
134
642
+379.1%
55.0%
瑞典
698
422
-39.5%
50.9%
丹麦
301
329
+9.3%
64.0%
西班牙
323
299
-7.4%
10.1%
罗马尼亚
218
239
+9.6%
81.8%
欧盟总计
6,276
8,633
+37.6%
26.4%