
比亚迪上半年的利润减少了20.5%。虽然海外业务在增长,但中国市场的表现仍在拖累整体业绩。
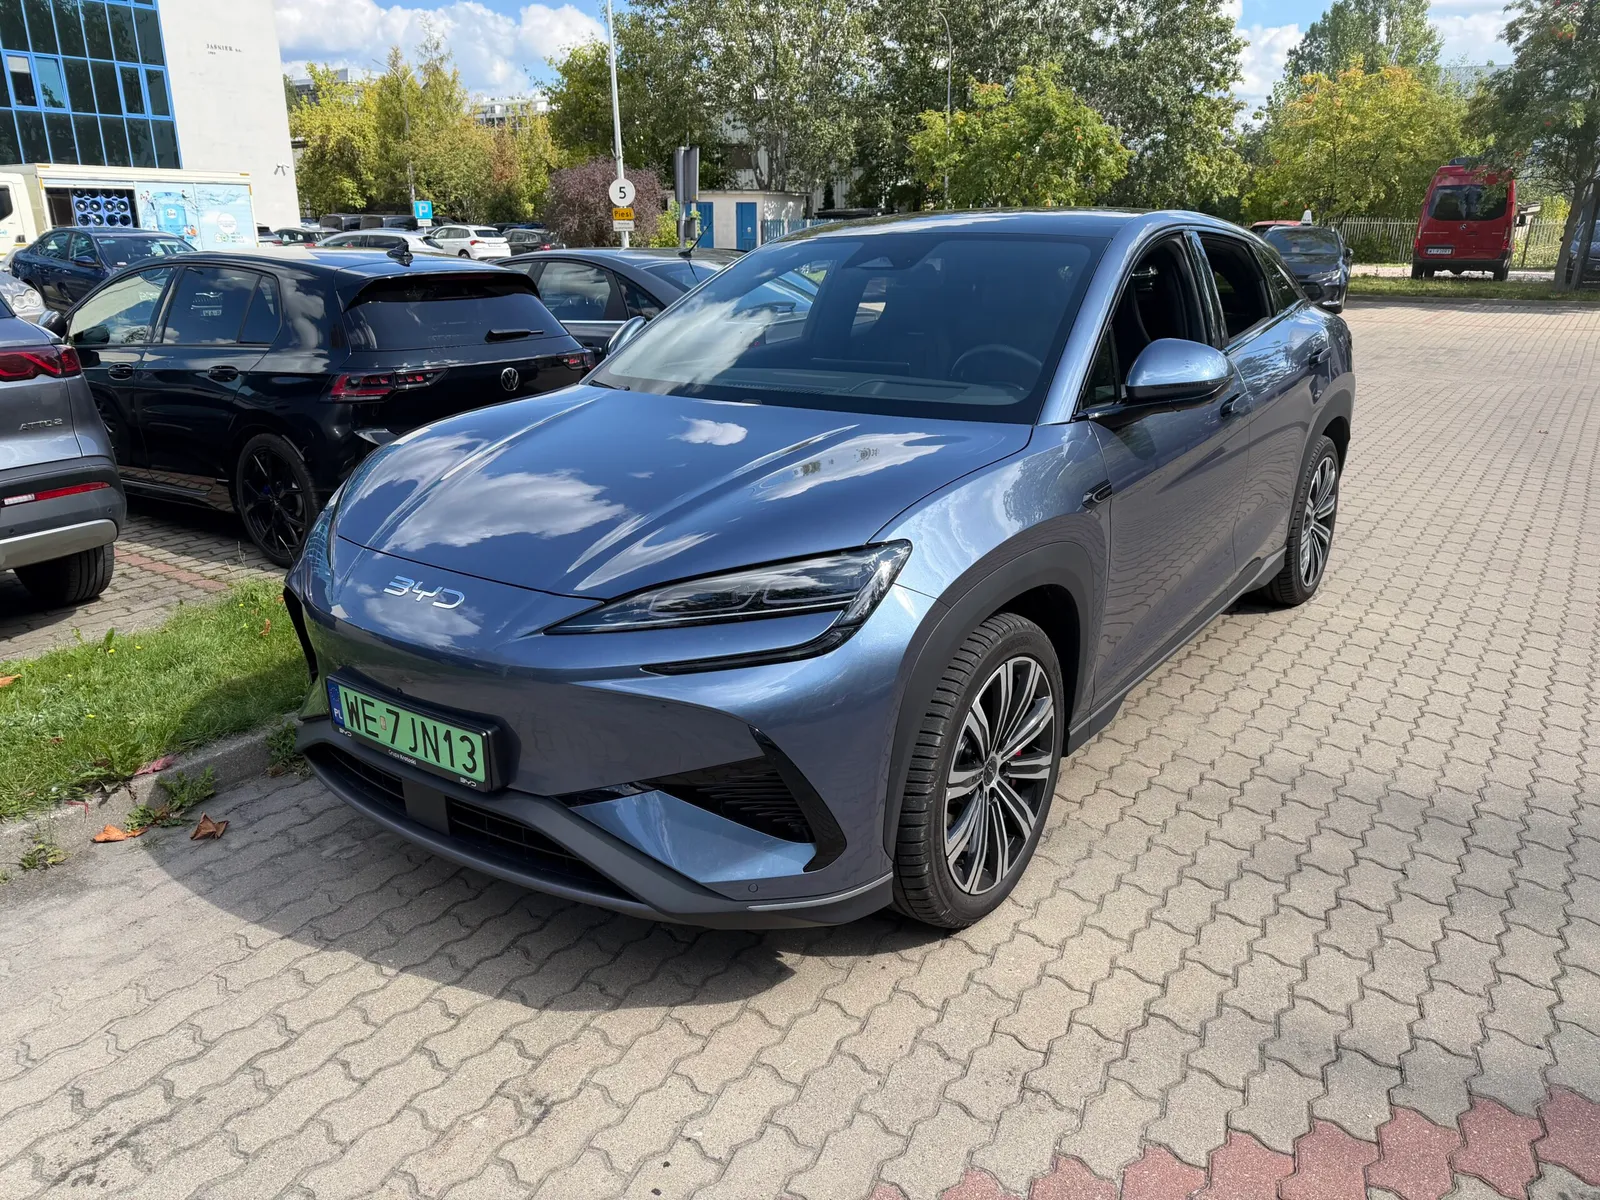
比亚迪公布了2026年上半年的业绩,情况并不理想。营收降至3448.2亿元人民币,同比下滑7.13%,而归属于股东的净利润则下降20.54%,仅为123.3亿元人民币。
该公司将业绩下滑归因于中国新能源汽车行业的疲软以及汇兑损失。简而言之,目前的海外扩张尚不足以弥补其在本土市场的困境。
销量下滑,但下半年形势有所好转
比亚迪最大的业务板块——汽车及相关产品——带来的营收为2753.4亿元人民币,较去年同期减少8.98%。这一板块仍占集团总业务的79.85%。电子业务则仅有0.96%的微弱增长,营收为694.1亿元人民币,占集团总营收的20.13%。
表现不佳的上半年主要归因于销售情况。比亚迪在上半年共交付了1,808,511辆新能源汽车,同比下滑15.72%。不过环比来看有所改善:第二季度的销量为1,108,048辆,仅比去年同期下降3.24%,而第一季度的降幅则高达30.01%。
下半年的开局明显更好。7月比亚迪的销量为419,211辆,同比上升21.76%,这是连续第三个月实现增长。
出口表现良好,利润上升,但库存也在增加
该报告最值得关注的点是海外市场。上半年,比亚迪共出口了约79.2万辆汽车,同比增幅达67.8%。这一时期的出口额已占其总销售额的约44%。仅在第二季度,海外销量就达到了471,091辆,同比增长82.46%,较第一季度则增长了46.68%。
这有助于提升盈利能力。虽然毛利润下降了2.81%,降至649.9亿元人民币,但毛利率却从18.01%上升至18.85%。也就是说,比亚迪的销量有所下降,但产品结构有所改善。
高端品牌也起到了积极作用。唐、方程豹和仰望的合计销量同比增长了61%,它们在该集团乘用车总销量中的占比达到了12.8%。这已经不再是一个微小的比例了。
比亚迪在投资方面也毫不懈怠。上半年的研发支出约为289亿元人民币,是同期净利润的约2.3倍。累计的研发投入已超过270亿元人民币。这一数字令人印象深刻,不过投资者或许更希望看到更好的业绩表现。
相比利润,经营活动产生的现金流状况更为理想。该项金额增长了17.3%,达到373.4亿元人民币。不过扩张也带来了负面影响:库存周转周期从79天延长至109天,公司将其归因于海外业务的拓展以及运输时间的增加。
对于欧洲和波兰而言,结论很明确:比亚迪会进一步加大出口力度,因为这是目前为数不多的增长动力之一。问题只是,7月的改善究竟意味着复苏的开始,还是仅仅是一个表现较好的月份而已。
LovEV新闻简报
想要更多此类内容?
注册吧——当新闻简报开始发送时,我们会把本周摘要寄给您。