
比亚迪第三季度得益于出口业务,利润增长28%,但库存却上升了60%
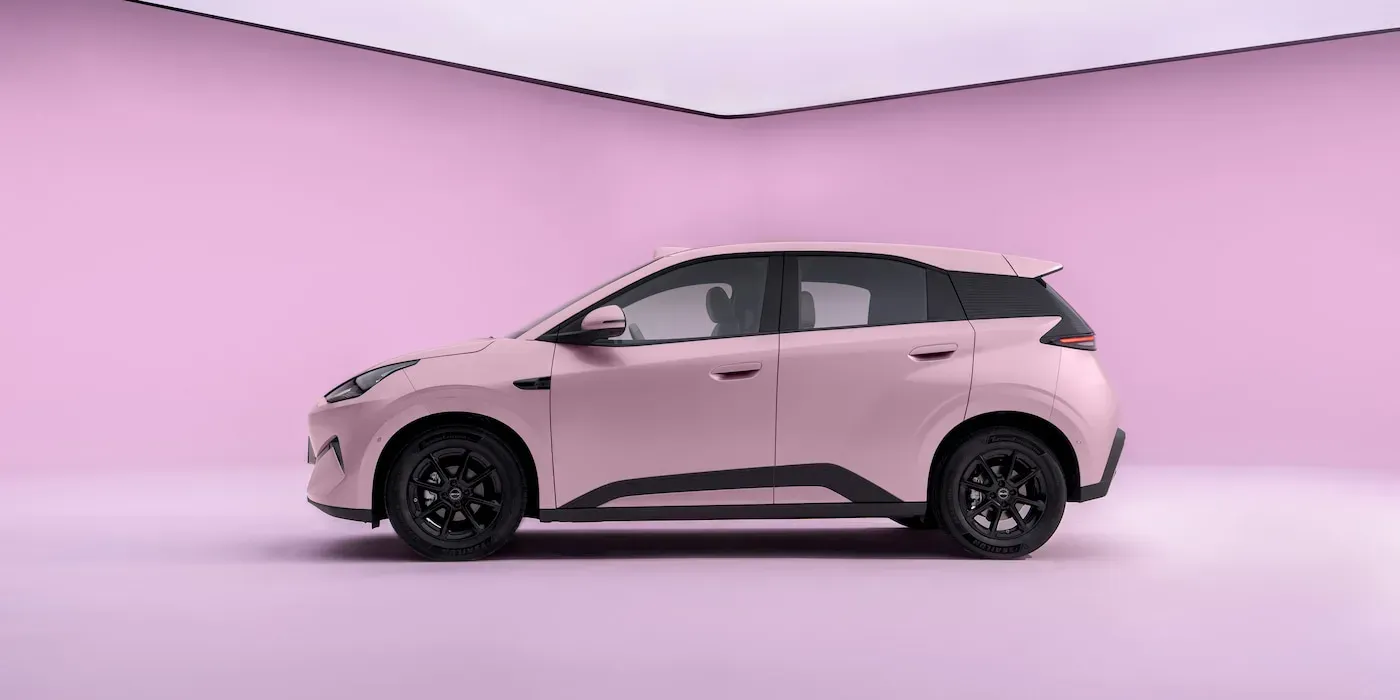
比亚迪2026年第三季度的财报已经公布,由于该公司在短短三个月内就向海外出口了50多万辆汽车,净利润同比增长28%,达到100.2亿元人民币。
不过财报的其他数据则不那么乐观。自1月以来,比亚迪的库存增长了60%,现金储备几乎减少了一半,而且今年前九个月的利润仍为负数。
尽管比亚迪的运营状况依然良好,但其业务模式正在发生变化。
比亚迪2026年第三季度财务数据
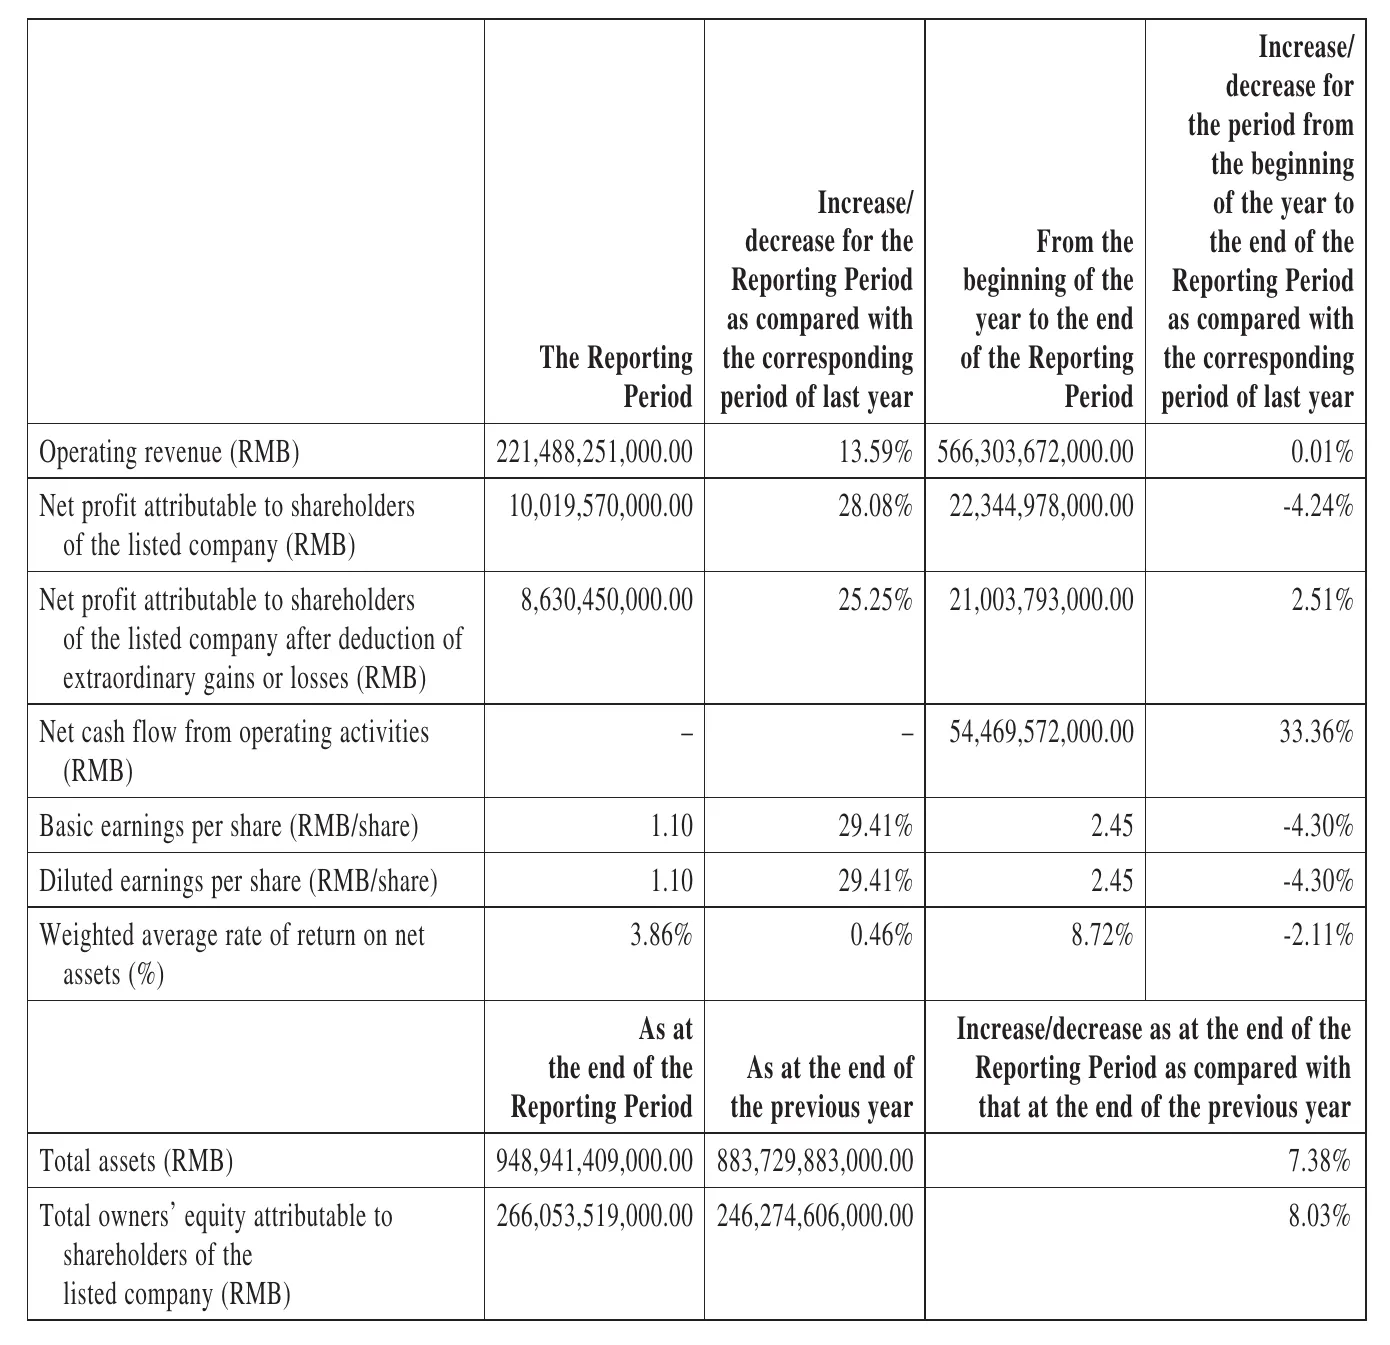
比亚迪于周四向香港证券交易所提交了第三季度报告。以下是7月至9月的核心数据:
营收:2214.9亿元人民币,同比增长13.6%
归属于股东的净利润:100.2亿元人民币,同比增长28.1%
扣除非经常性项目后的净利润:86.3亿元人民币,同比增长25.3%
每股收益:1.10元人民币,同比增长29.4%
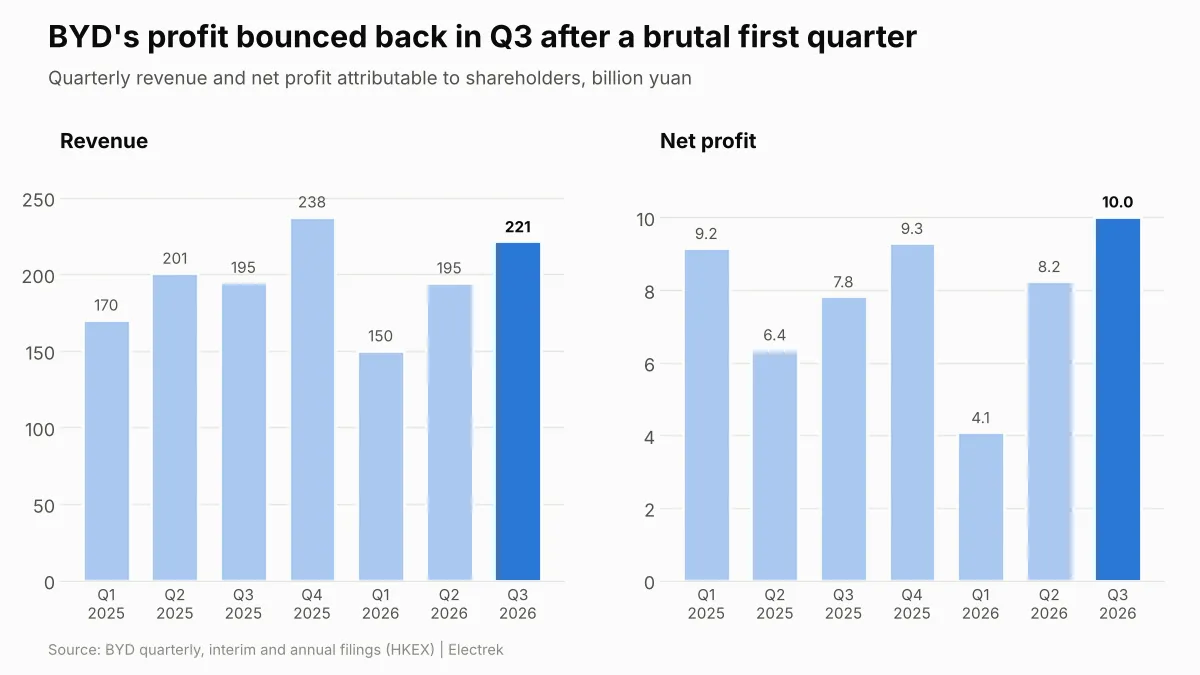
这是自2024年底以来比亚迪最佳的季度利润表现,也是在连续四个季度营收下滑后首次实现同比增长。
与年初相比也有显著回升——比亚迪2026年第一季度的利润大幅下降55%,仅为40.8亿元人民币,到第二季度才回升至82.4亿元人民币。
不过这一数值仍低于市场预期。路透社调查的券商预期为114亿元人民币至129.5亿元人民币。
若将时间范围扩大到整个年度,比亚迪的业绩表现较为平稳。前九个月的营收为5663.0亿元人民币,仅增长0.01%,而净利润则下降4.2%至223.4亿元人民币。更早的2025年,比亚迪的年度利润已从2024年的402.5亿元人民币降至326.2亿元人民币。
目前是出口在支撑比亚迪
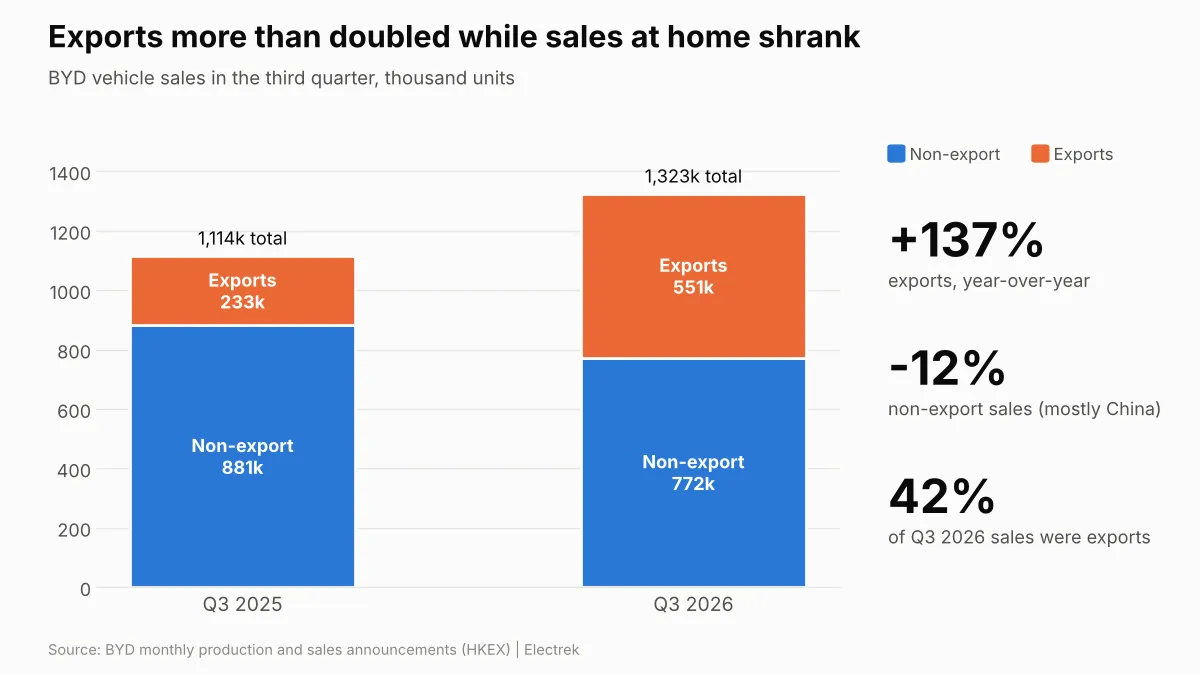
季度报告中并未披露车辆销量,但比亚迪的月度销售数据中有所体现。该公司在第三季度共售出1,323,065辆汽车,较上一年的1,114,192辆增长了18.7%。
比亚迪的所有增长,甚至更多的部分,都来自中国境外。该季度比亚迪共出口550,704辆汽车,较2025年第三季度的232,806辆增长了137%。而主要为中国市场的其他业务则下降了约12%,约为772,000辆。
目前出口占比亚迪总销售额的42%。仅上半年,海外市场就为该公司带来了1813亿元人民币的收入,占其总营收的53%。
作为对比,特斯拉在第三季度全球共交付了486,532辆汽车。比亚迪的出口量超过了特斯拉在全球范围内的总销量。
在国内则情况不同。中国的价格战依然激烈,比亚迪现在通过推出如新款海鸥系列这样的汽车来应对——该车型支持5分钟快速充电,售价低于1万美元。这对消费者来说是个好消息,但对企业的利润空间而言则不然。
全球化并非易事
比亚迪在季度报告中并未披露毛利率,但可以通过利润表计算出来。第三季度的毛利率约为18.0%,略高于去年的17.6%,但低于第二季度的大约18.9%。
更严重的冲击体现在利润表的后续项目上。
前九个月的财务费用为73.7亿元人民币,而去年同期仅为29.4亿元人民币的收益。比亚迪将此归因于汇率损失。在该公司实现223.4亿元人民币利润的情况下,这一变动幅度超过了100亿元人民币,这正是因一半业务以外币结算所付出的代价。
资产减值损失也在上升。比亚迪的资产减值亏损达27.1亿元人民币,同比增长68%,该公司称这主要是由于“库存规模扩大”导致的存货减值。信用损失则增至9.44亿元人民币,是“根据应收账款的增长情况”而计提的。
再来看看研发方面。在九个月内,比亚迪的研发支出下降了17%,至362.8亿元人民币。其中有一小部分属于会计处理原因,因为比亚迪今年在资产负债表上将更多研发成本资本化,但对于一家以垂直整合和自有技术建立品牌的公司而言,这一降幅依然相当明显。
资产负债表状况令人担忧
以下是2025年12月31日至2026年9月30日期间一些关键项目的变动情况:
存货:从1384.2亿元人民币增至2215.8亿元人民币,增幅为60%
应收账款:564.7亿元人民币,较370.0亿元人民币增长53%
应付票据:788.6亿元人民币,较224.6亿元人民币增长251%
现金及交易性证券:717.2亿元人民币,较1299.6亿元人民币下降45%
比亚迪将库存和应收账款的上升“主要”归因于其海外汽车业务的增长。这合情合理——运往国外港口或经销商处的汽车,在账面上显示的持有时间要比卖给中国经销商的汽车长得多。
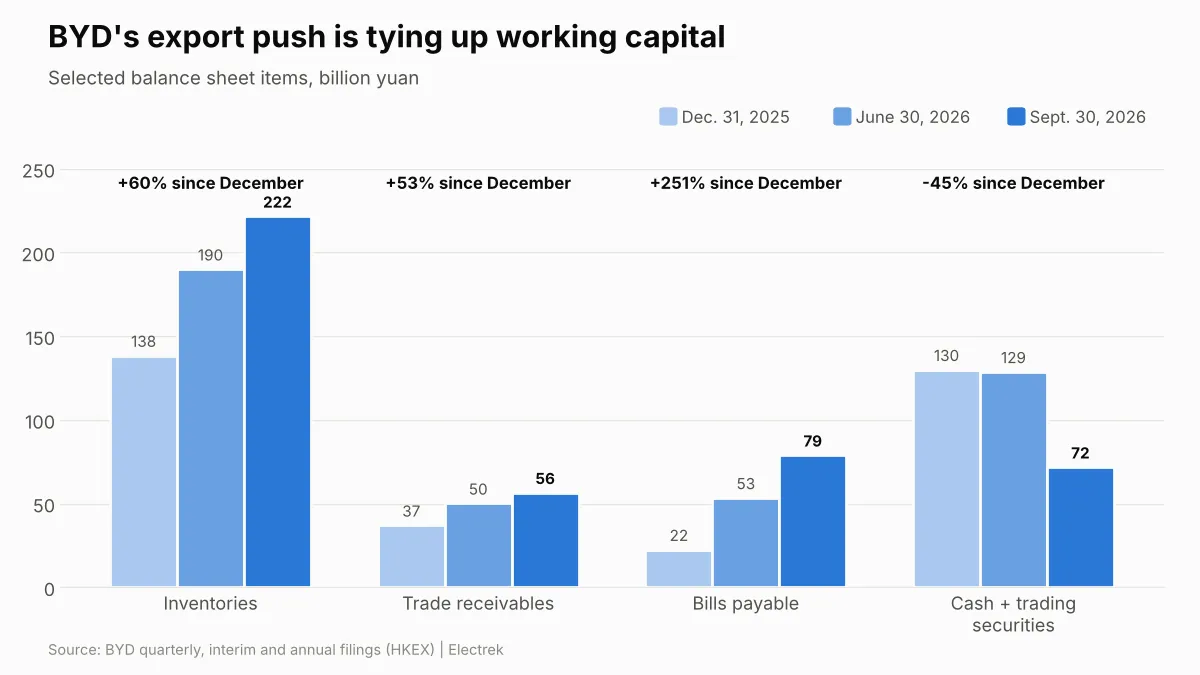
应付票据的数额也很引人注目。这些是比亚迪用而非现金支付给供应商的短期票据,今年其数额增长了两倍多,比亚迪将此归因于“票据结算量的增加”。
在融资方面,比亚迪的短期银行借款减少约一半,降至186.7亿元人民币,但未偿还债券数额增至三倍,达到149.9亿元人民币,同时还发行了超短期商业票据。
公平地说,其中也有一些积极的信号。前九个月的经营现金流为544.7亿元人民币,同比增长33%。客户预付款(合同负债)增长81%,达到929.5亿元人民币,这表明订单状况良好。由于比亚迪的大规模扩建速度放缓,用于新建工厂和设备的资金支出下降了24%,为873.8亿元人民币。
Electrek的观点
表面上看,这对比亚迪来说是个不错的季度。利润增长了28%,营收再度上升,出口战略显然取得了成效。就在三年前,还有人会觉得比亚迪一个季度的出口量能超过特斯拉的全年全球销量,这种说法简直荒谬至极。
但我们认为实际情况并不像这些数字表面显示的那么理想。
在九个月内,比亚迪的库存增加了830多亿元人民币,而其今年的销售额却下降了3.9%。应收账款在上升,供应商的欠条也在增加,现金储备则大幅减少。当大量汽车被投入到漫长的海外销售流程中并等待回款时,就会出现这种情况。只要这些汽车能以合理的价格售出,这种模式就能运转下去;但如果价格不理想,我们目前已经看到的资产减值损失将会进一步加剧。
国内的业务状况也并未好转。尽管比亚迪目前拥有超过100万名员工,但在中国市场的汽车销量却比一年前还要低。削减研发开支表明该公司正在寻求节省成本的办法。
这些都是比亚迪业务正在发生变化的迹象。虽然需要一段时间才能稳定下来,但我认为由于刀片电池2.0的升级已基本完成,再加上匈牙利、泰国和巴西新增的生产能力,他们目前的处境相当不错。