
超越早期采用者:下一代纯电动乘用车的普及正走向全球
在过去的十年里,人们普遍认为欧洲、美国和中国这类规模庞大、经济发达且以汽车生产为主的市场将会引领向电池电动汽车的转型,而新兴市场则会在数年后才跟上。
但如果你没有密切关注,可能会错过这一局势正在发生逆转的迹象。2026年上半年的初步数据表明,一些最快的电池电动汽车普及速度出现在那些并非传统汽车强国的地区。
最有力的证据来自东南亚,那里的多个国家目前的电池电动汽车 adoption率已经与一些领先市场相当甚至更高。
其中一个国家是越南。2026年上半年,该国新售乘用车中纯电动车的占比达到了44%,这意味着几乎每售出两辆新车就有一辆是纯电动车。在所有有新售纯电动车及总乘用车销售数据可查的55个市场中,越南位居全球第五。
在其他新兴市场中,泰国的纯电动车占比为41%,排名第8;印度尼西亚为21%,排名第22;哥伦比亚为16%,排名第26。
数据来源:EV Volumes、Dataforce、Gasgoo、Segment Y、TAIA、ODMD、ANDEMOS、FENABRAVE、ANAC、VAMA、现代汽车以及GAIKINDO。
注:将鼠标悬停在各国上可查看2023年、2024年、2025年以及2026年上半年的数据。颜色深浅代表2026年上半年新售乘用车中纯电动车的占比;没有数据可查的国家以灰色显示;方块大小则反映各国的人口数量。
这一发展势头不仅体现在纯电汽车市场份额的上升上。从整体销量来看,这些国家中也有一些属于全球增长最快的纯电汽车市场。
在2021年至2025年期间,在2025年新售纯电汽车数量至少达到10万辆的国家中,越南的复合年增长率高达574%;印度尼西亚为255%,而土耳其和泰国的增长率则分别为183%和181%。
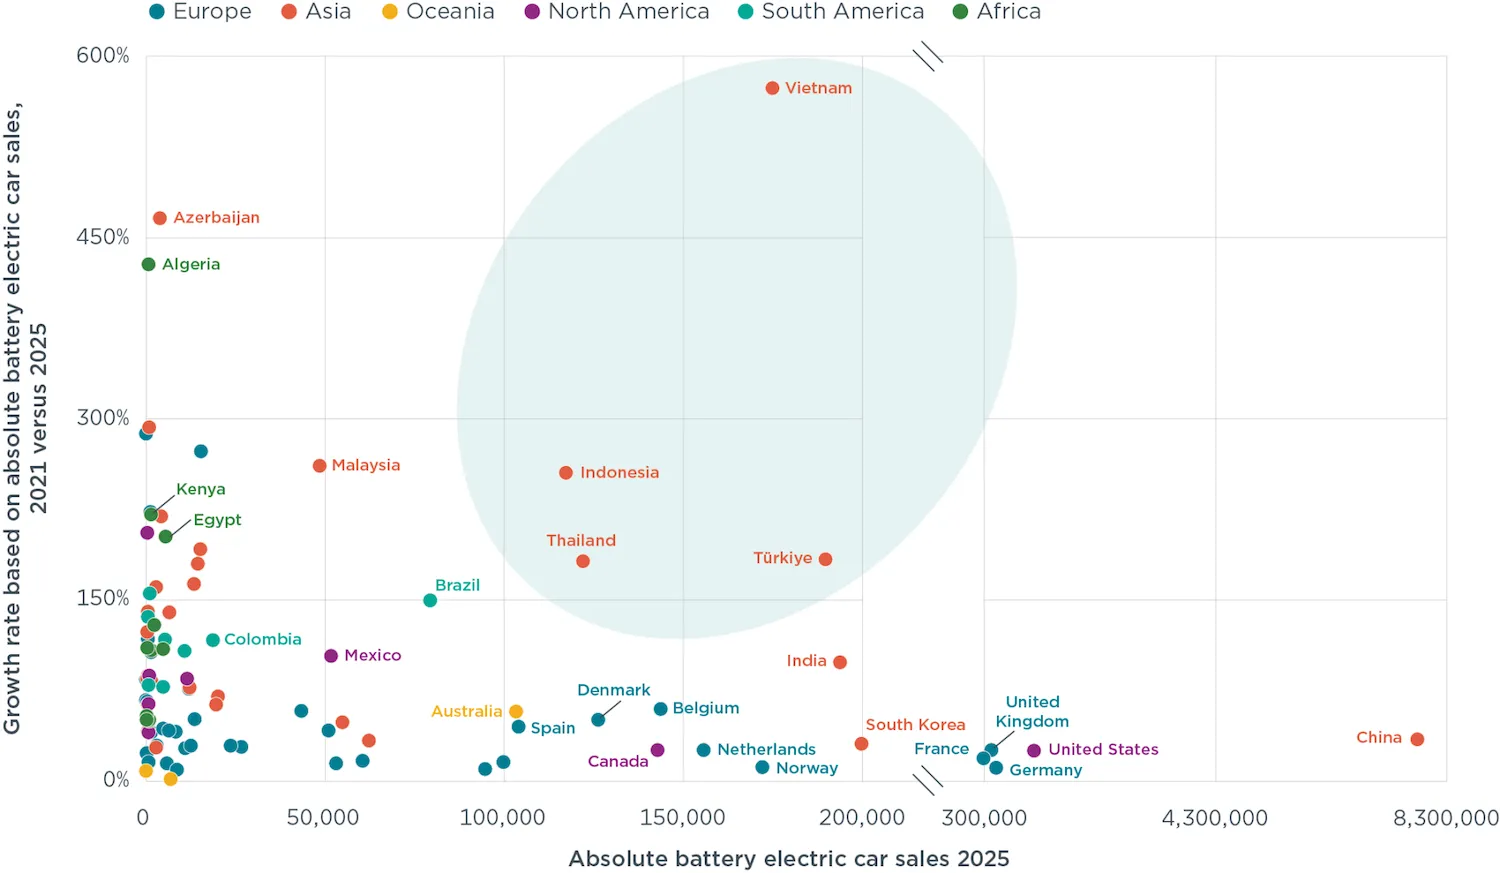
数据来源:EV Volumes、Dataforce、Gasgoo、Segment Y、TAIA、ODMD、ANDEMOS、FENABRAVE、ANAC、VAMA、现代汽车以及GAIKINDO。
注意:仅列出2021年至2025年间纯电汽车新车销量呈正增长的市场。左侧面板显示2025年纯电汽车新车销量在0至20万辆之间的国家;右侧面板则展示2025年销量超过30万辆的国家。
越南、印度尼西亚、土耳其和泰国等市场的增长得益于多种因素的推动,包括对纯电汽车的激励政策、车型供应的增加,以及旨在发展本地纯电汽车产业链和吸引投资的产业战略。国内制造商也发挥了作用,尽管程度各异。
在越南,该国领先的纯电汽车制造商VinFast是推动纯电汽车普及的主要力量,几乎占据了该国所有纯电汽车新车销量。在土耳其,国内纯电汽车品牌Togg也与众多其他制造商一起促进了市场发展。
这些市场的崛起并不意味着那些传统上纯电汽车占比较高的国家正在落后。2026年上半年,挪威(纯电汽车占比98%)、丹麦(80%)和新加坡(60%)仍保持着全球最高的纯电汽车占比。
它们的成功得益于多年来对纯电汽车推广的持续政策支持,包括财政激励措施、有利于纯电汽车的税收政策,以及对充电基础设施的不断投资。
此外,按新售乘用车数量计算的最大乘用车市场在绝对规模上依然占据优势。仅2026年上半年,中国的纯电汽车新销量就接近300万辆,其次是美国(452,000辆)、德国(368,000辆)、英国(285,000辆)和法国(242,000辆)。
在这段时间内,这五个市场的新车电池电动汽车销量合计占全球总量的68%。不过,各国的电池电动汽车占比差异很大:2026年上半年中国的电池电动汽车占比为35%,其次是法国(28%)、德国(26%)和英国(25%)。在美国,电池电动汽车的占比仅为6%,在主要市场中表现最为特殊。
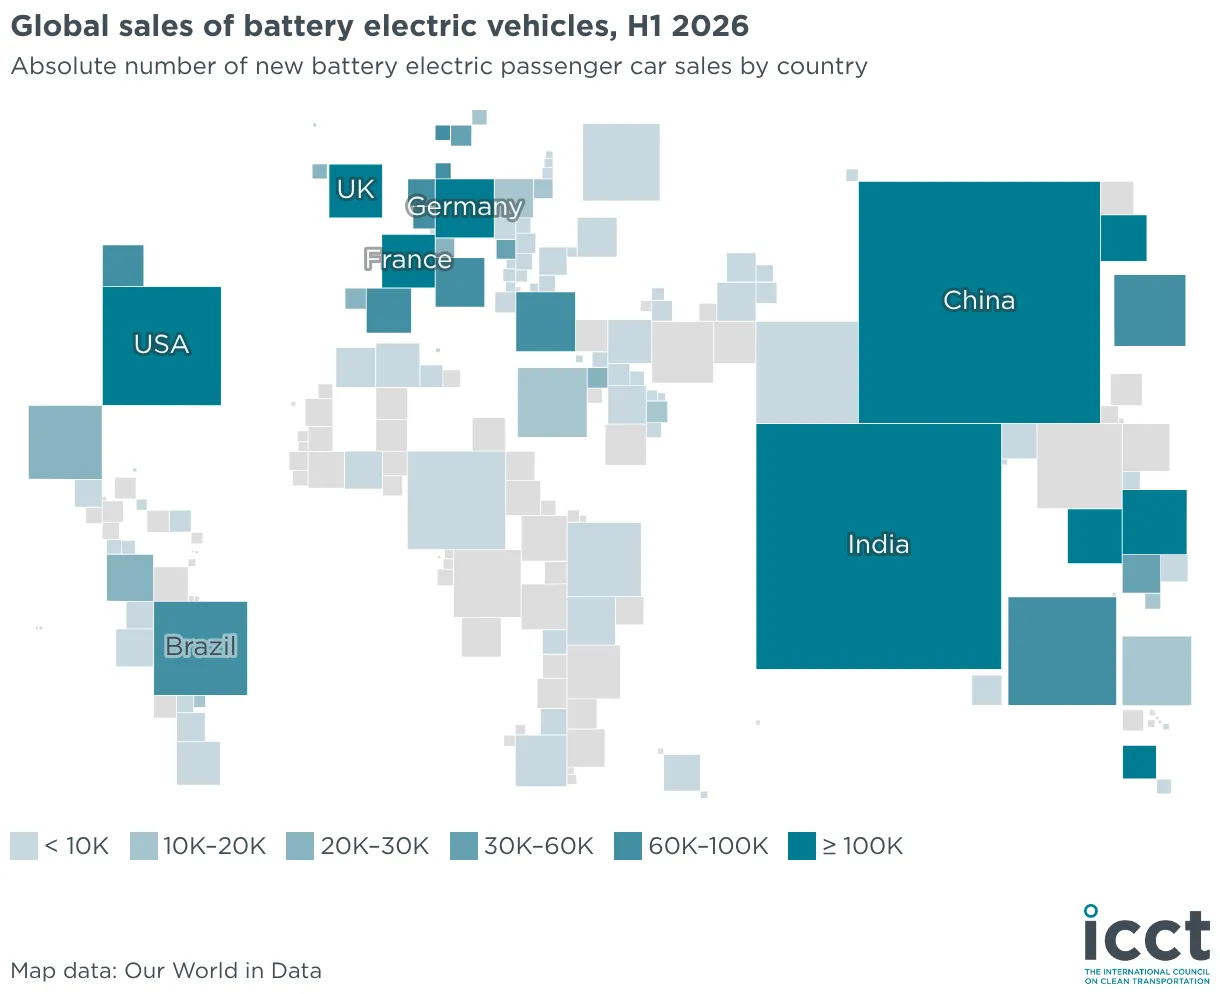
数据来源:EV Volumes、Dataforce、Gasgoo、Segment Y、TAIA、ODMD、ANDEMOS、FENABRAVE、ANAC、VAMA、现代汽车以及GAIKINDO。
注意:将鼠标悬停在各国上即可查看2023年、2024年、2025年以及2026年上半年的数据。颜色深浅代表2026年上半年的新售纯电汽车数量;没有数据的国家以灰色显示;方块大小则反映各国的人口规模。数据来源:EV Volumes。
关键结论是纯电汽车普及的地域范围正在不断扩大。虽然仍有少数国家占据全球纯电汽车销售量的大部分,但如今一些原本预计会远远落后的市场也出现了最快的增长速度。
*注意:不同市场及统计来源对乘用车的定义有所差异。在某些市场中,乘用车可能包括皮卡等轻型车辆,而在其他市场中这些车辆则被单独分类。
最初发表于国际清洁交通委员会。经许可转载。