
电动卡车在关键市场日益普及;电动公交车已几乎随处可见。
欧洲客户再次增加了对巴士和卡车的购买量。欧洲汽车制造商协会(ACEA)发布的2026年前三个季度商用车辆数据便体现了这一趋势。在各类动力总成类型中,欧盟市场的卡车总量增长了7.5%,达到245,079辆(3.5吨及以上),而巴士数量则增长了15.2%,达到32,695辆。由于2025年需求曾出现大幅下降,ACEA将卡车的增长描述为“在较低基数上的复苏”。相比之下,该协会认为巴士市场呈现出“强劲且稳定增长”的态势。与此同时,插电式电动汽车在动力总成中的占比也在持续上升。
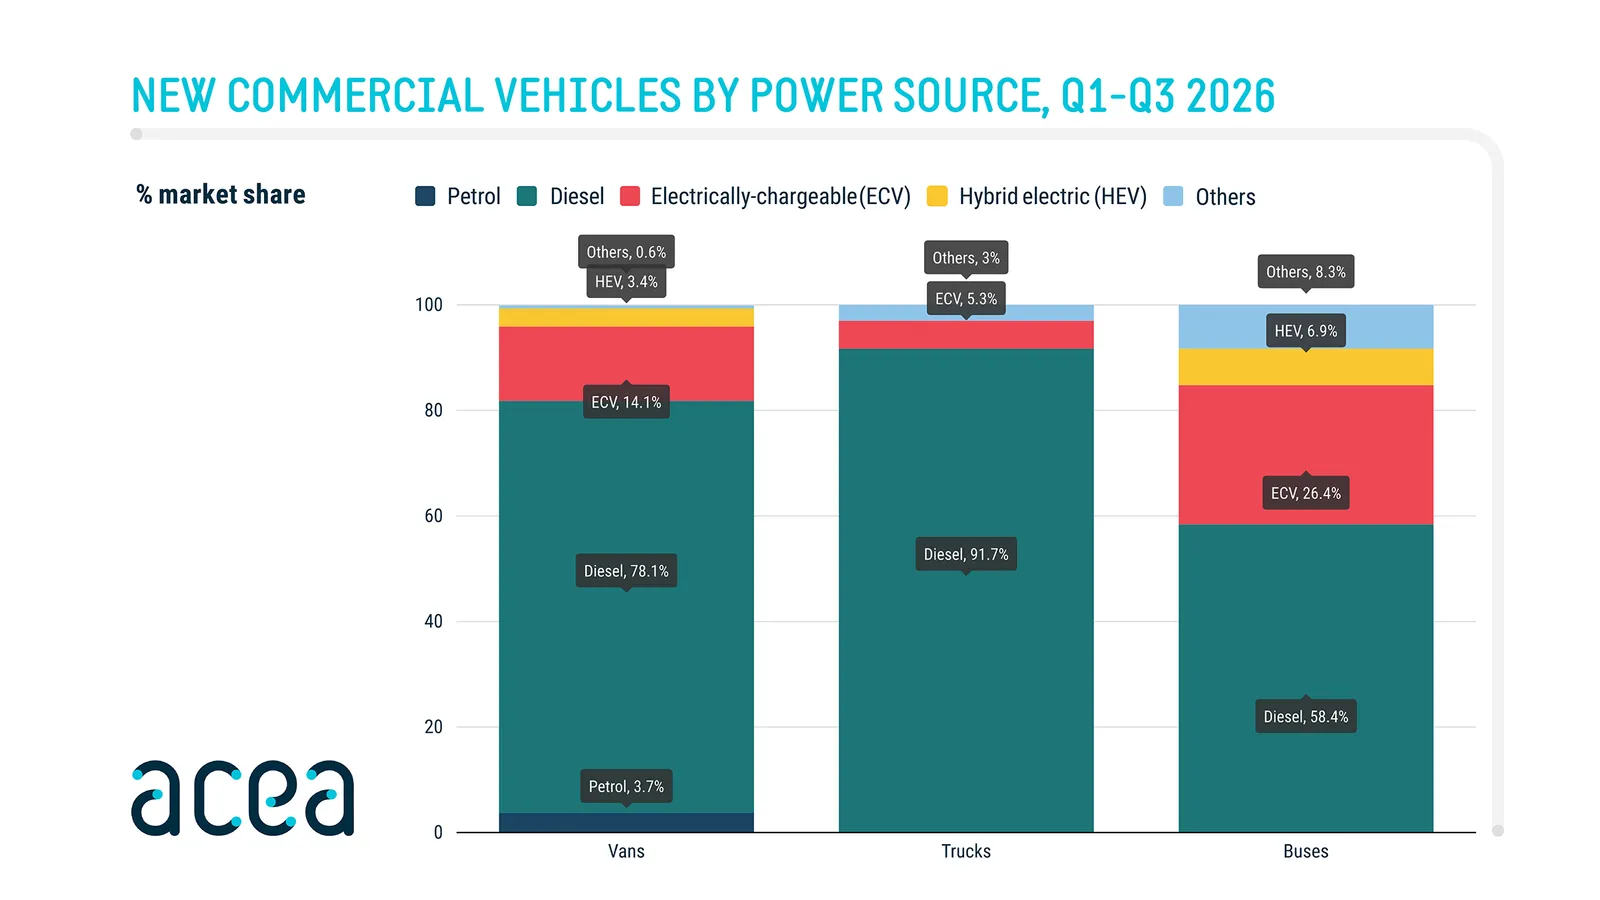
让我们逐步分析:ACEA按季度追踪欧盟及整个欧洲商用车市场的发展情况。虽然该协会也会公布厢式货车的数据,但本报告未包含这些信息,仅聚焦于3.5吨及以上的卡车及公交车。2026年前三个季度,柴油车在欧盟卡车注册量中占据主导地位,占比达91.7%(同比上升6.6%)。插电式电动卡车的占比则上升了49.9%,市场渗透率达到5.3%(而去年为3.8%)。换句话说,现在每20辆新注册的卡车中就有一辆是插电式车辆。德国(同比上升77.2%)、法国(同比上升60.2%)和荷兰(同比上升57.5%)在这一增长趋势中表现最为突出,这三个市场的车辆注册量加起来占该类别总注册量的74%。
波兰电动巴士发展势头强劲
在巴士领域,今年前九个月新注册的电动巴士数量增长了37.6%,其市场份额从22.1%上升至26.4%。目前总注册量最大的市场是意大利,其电动巴士的增长尤为显著(同比上升116%)。值得注意的是,波兰也取得了重大进展,四个季度中有三个季度的新注册电动巴士数量均超过1,000辆(同比上升557%)。更多相关内容稍后呈现。根据ACEA的数据,柴油巴士和非插电式混合动力巴士的注册量也有所上升(同比分别上升5%和24%),1月至9月间的市场份额分别为58.4%和6.9%。
在详细了解各国的排名之前,有必要先对相关术语进行简要说明:在卡车领域,ACEA将其统计数据按不同重量等级划分。中型卡车包括所有3.5吨至16吨的车辆,而重型卡车则涵盖所有16吨以上的车辆——3.5吨以下的车辆属于厢式货车类别,此处不予讨论。至于公交车,ACEA并不按重量等级区分,而是将所有用于客运且重量超过3.5吨的车辆都记录在案。此外,该协会也不区分纯电动车辆与插电式混合动力车,而是将它们统一归类为“可充电电动车”类别。
中型电动卡车在注册量中的占比达20%
现在让我们来看看相关数据:以3.5吨至16吨之间的中型卡车为研究对象,可以发现整个欧盟范围内这一细分市场的增长幅度十分有限,注册量约为39,000辆,同比增长2.5%。不过在这一类别中,插电式车辆表现十分出色(7,753辆,同比增长44%)。因此,这一重量等级的插电式电动卡车目前占所有注册量的19.8%。作为对比,2025年同期的这一占比仅为14.1%。这再次表明,正是中型电动卡车在推动欧洲卡车市场的电气化进程。
仅在2026年前九个月,德国就注册了3,879辆中型电动卡车,占整个欧盟新注册电动卡车总数的50%。因此,德国72%的增长率远高于欧盟平均水平。其他增长率高且销量可观的国家包括荷兰(1,195辆,同比增长40%)、法国(974辆,同比增长86%)、西班牙(320辆,同比增长36%)以及波兰(135辆,同比增长90%)。相比之下,意大利(200辆,同比下降56%)和比利时(42辆,同比下降58%)的数值则出现大幅下滑。瑞典的数值变化不大(443辆,同比增长5%)。将范围扩大到整个欧洲,英国是该领域最接近德国的竞争者,其16吨及以下级别的电动卡车数量为2,960辆(同比增长55%)。欧洲自由贸易联盟成员国冰岛的数值为94辆,同比增长571%。
挪威(445辆,同比增长104%)在该类别中也实现了强劲增长。德国在重型电动卡车领域处于领先地位
在欧盟,16吨级以上的重型卡车占比远远更高。在205,857辆的新增注册车辆中(同比增长8.5%),1月至9月间共有5,120辆为电动卡车,占比2.5%(而去年这一比例为1.7%)。德国的表现同样突出,共有1,722辆电动卡车注册(同比增长91%),其增长势头甚至超过了2025年全年的水平(相比2024年增长38%)。这意味着在前三季度,欧盟所有重型电动卡车中有33.6%是在德国注册的,从而推动了整个欧盟市场的增长。在其他国家中,荷兰(1,022辆,同比增长84%)、奥地利(393辆,同比增长84%)和丹麦(271辆,同比增长62%)的同比增长率也高于欧盟59.9%的平均水平。
在电动卡车领域,瑞士也值得特别提及。这个位于阿尔卑斯山的小国在今年至今已登记了605辆重型电动卡车(同比增长62%),在该重量级车型中的占比达24%,为欧洲最高。作为对比,ACEA数据显示德国重型卡车的电动化占比仅为4.2%。仅有挪威(新售重型卡车的电动化占比为14.4%)、荷兰以及瑞典(分别为11.1%和10.3%)的电动化占比也处于两位数水平。
现在让我们来看看ACEA关于欧洲巴士市场的统计数据。插电式车辆在这里早已普及。1月至9月间,欧盟新增的32,695辆巴士(同比增长15.2%)中,有8,633辆为插电式电动巴士,占比达26.4%。作为对比,2025全年的平均电动巴士市场占比为23.8%。这一上升趋势仍在持续。
所有动力类型下的公共汽车市场整体呈上升趋势,这主要得益于意大利(增长34.4%)、法国(增长10.5%)和德国(增长10.1%)等主要市场,这些国家的新增注册量均超过5,000辆。与此同时,波兰的注册量也大幅增长,增幅达69%,达到约3,100辆,从而成为欧盟第四大的公共汽车市场。
意大利成为欧盟最大的公共汽车市场
在电动公交车的注册数量方面,意大利也处于领先地位。截至目前,该国已有1,970辆新注册的插电式公交车(同比增长116%)。推动这一增长的还有波兰(999辆,同比增长557%)和葡萄牙(642辆,同比增长379%)等高速增长市场,以及荷兰(783辆,同比增长86%)和法国(665辆,同比增长33%)等销量稳定的国家。相比之下,德国、瑞典和比利时的注册数量则出现大幅下降。德国前三个季度仅注册了836辆,比去年同期的1,202辆减少了30%。瑞典和比利时的降幅更为严重,分别达到了40%和71%。值得注意的是,2025年对德国而言是极为出色的一年,因此目前的ACEA数据很可能反映了电动公交车注册数量的正常化趋势。
值得注意的是,整个欧盟的电动巴士市场状况远比电动卡车市场更为均匀。过去一年中,27个欧盟成员国中有17国的电动巴士注册量处于两位数或三位数水平。在整个欧洲范围内,英国在巴士总注册量方面仍居首位——但其优势已不再像从前那样绝对。今年前九个月,该国新增巴士注册量为5,672辆,同比下降27%。更令人意外的是,英国在插电式巴士注册量方面也失去了榜首位置:今年至今仅注册了1,727辆,同比下降22.7%,落后于意大利(1,970辆)。目前新的领先国意大利的电动巴士占比已升至37%,而英国则为30%。在现有统计数据中,罗马尼亚和荷兰的电动巴士渗透率最高,分别为82%和75%。