
该品牌宣布将建一座工厂,计划每年生产10万辆电动汽车,但9个月内仅售出了660辆:这一问题正困扰着该品牌。
中国已崛起为全球电动汽车领域的强国,其制造商能够以极快的速度推出新车型,产品价格极具竞争力,且国际影响力日益增强。然而,在这种发展背后逐渐显现出一种不那么乐观的现实:一些企业甚至难以在自己的国内市场销售汽车,而该国的工业产能却远远超过实际需求。
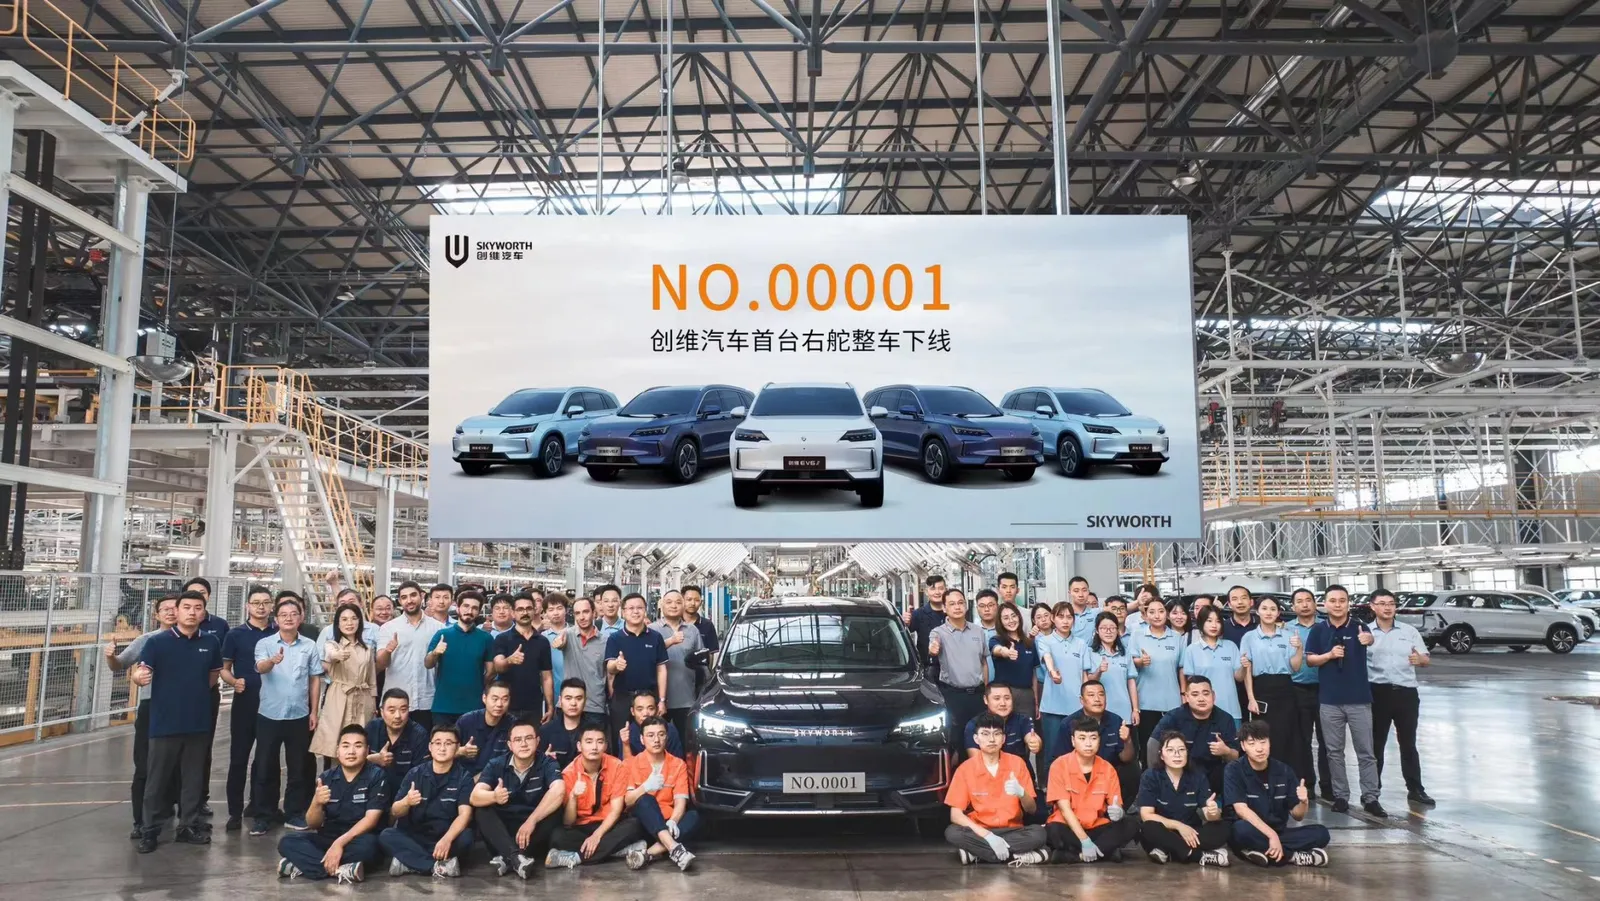
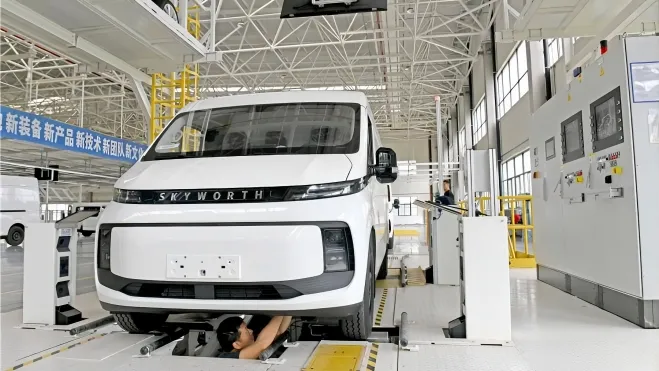
最引人注目的例子之一是中国电动汽车制造商创维汽车,该公司在2021年宣布其主要工厂的年产能可达10万辆汽车。根据美国《华尔街日报》的报道,五年后的2026年前九个月,该公司在中国的销量仅约为660辆。
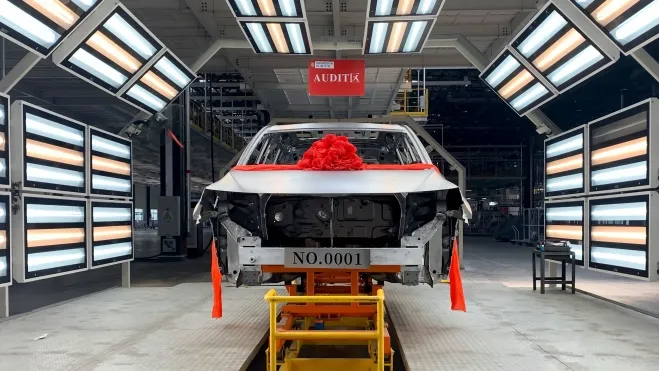
这两个数字之间的差距巨大,但需要说明的是,这660辆汽车仅指国内销售量,并非工厂的全部产量。创维也有国际业务,因此仅凭这一数据无法确定其生产设施的实际利用率。无论如何,这些数字都反映出某些制造商在世界上最大的汽车市场寻找买家的困难。
一座可生产10万辆汽车的工厂,却几乎没有经销商
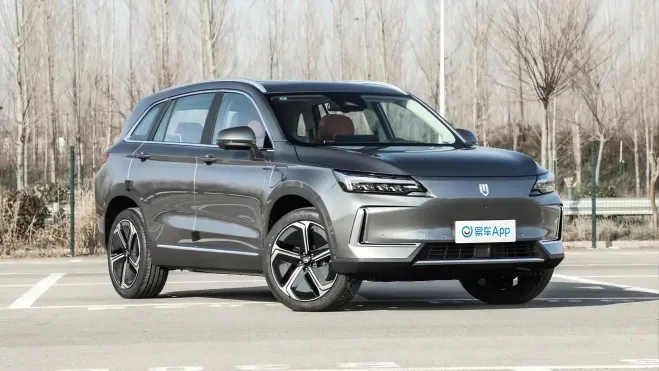
《华尔街日报》的报道揭示了创维汽车门店中一个尤为引人注目的现象。在南京的展会上,该公司推出了新款电动汽车,并宣传其已进入45个国家市场,试图展现一家具有国际视野的制造商形象。然而,这样的活跃表现与它在华微弱的销售业绩形成了鲜明对比。
这些美国报纸的记者在夏季走访了该品牌的多家门店,发现有些店铺里没有汽车、员工或顾客。其他仍被标为经销商的销售点也已停止营业。这一状况反映出该企业的经营困境:尽管它仍在推进各种项目并保持国际业务,却几乎无法在其本土市场销售汽车。
这些公司的生存也与当地政府的支持密切相关。据调查,南京某区政府持有与创维有关的电动汽车制造商5%的股份。当局一直支持该项目的开发,这符合其多年来推动中国各地建立电动汽车企业和工厂的产业战略。
中国每年能够生产6300万辆汽车,但其市场却在萎缩
这个问题远不止涉及创维一家。据《华尔街日报》援引咨询公司Mobility Global的数据,中国拥有每年可生产约6300万辆轻型汽车的产能。这一产能远远超过2026年的国内需求预期,也体现了近年来中国在该领域的巨大投资规模。
情况尤为严峻的是,根据相关调查数据,今年前九个月国内汽车销量下降了约22%。中国汽车工业协会秘书长崔东树预计,2026年汽车销量将为1850万辆左右,创下2014年以来的最低水平。
除了价格下跌之外,该行业还存在严重的碎片化问题。据美国媒体引用的AlixPartners的测算,2025年底中国共有143个电动汽车品牌在销售至少一款车型。如此众多的竞争者使得各品牌难以达到实现投资回报并维持可持续发展的所需规模。
产能过剩并不仅限于电动汽车领域。部分多余的产能来自那些因电动汽车和插电式混合动力车的发展而停产的燃油车制造厂。虽然一些传统工厂正在削减产量,但那些用于新技术的较新工厂仍在继续运营。
价格战开始对制造商造成损害
激烈的竞争引发了贸易战,给中国众多行业的利润空间带来了压力。据《华尔街日报》援引AlixPartners的数据,自2023年初以来,中国国内的汽车价格已下跌近20%,这一降幅虽然让消费者受益,但也使得许多企业的盈利状况变得复杂。
2026年前八个月,中国汽车行业的利润率约为3.6%,为近年来最低水平之一。这种状况迫使许多制造商持续推出促销活动、降低成本,并努力提高产量,即便需求增长速度并未如他们预期那样快。
地方当局也面临着艰难的抉择。关闭工厂可能导致就业岗位消失、税收减少,还会影响特定地区的投资环境。因此,一些监管机构仍在支持那些尚未达到足够商业规模的工业项目,从而推迟了众多分析人士认为必要的产业整合进程。
对中国品牌而言日益重要的欧洲市场
这种失衡带来的主要后果之一就是出口的重要性日益提升。由于国内市场难以消化其全部生产能力,中国制造商开始在欧洲、拉丁美洲、澳大利亚以及其他仍有增长机遇的地区寻找新的买家。
据《华尔街日报》的预测,到2026年中国可能出口约1200万辆汽车,而本世纪初这一数字仅为每年约100万辆。这一增长正在改变全球汽车贸易格局,给欧洲制造商带来更大的竞争压力,尤其是在价格起决定性作用的细分市场领域。
这一状况存在相当大的矛盾。当比亚迪、吉利和奇瑞等企业不断加强其国际影响力时,其他中国汽车制造商却在努力维持本国的最低限度业务运营。中国强大的工业产能依然是其竞争优势,但过量的工厂和品牌也可能导致该行业面临深刻的重组。
创维的案例恰恰反映了这种失衡状况。这家宣称每年能生产10万辆电动汽车的企业,1月至9月间在中国仅售出了660辆,而其国际上的生产和销售数据并未计入这一数字。对中国汽车行业而言,如今的挑战已不仅仅是制造更便宜、更先进的电动汽车,还要找到足够的买家来支撑所有已投入的资金。