
欧盟的电动汽车销量增长了近73%。
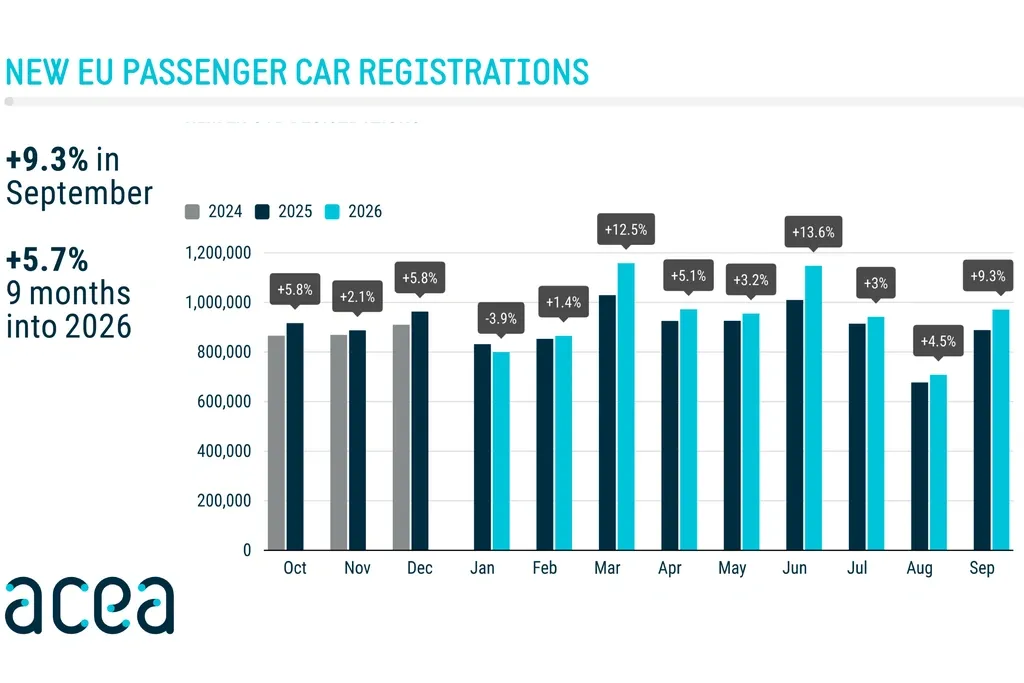
欧洲新乘用车市场表现稳健:尽管面临复杂的宏观经济形势、能源价格上涨以及地缘政治不稳定,2026年1月至9月欧盟地区的新车注册量仍增长了5.7%。
对于各种类型电动动力系统的汽车,需求依然旺盛,尤其是在欧洲最大的市场中。政府为消费者提供的支持措施以及车型阵容的不断扩展推动了这一趋势。
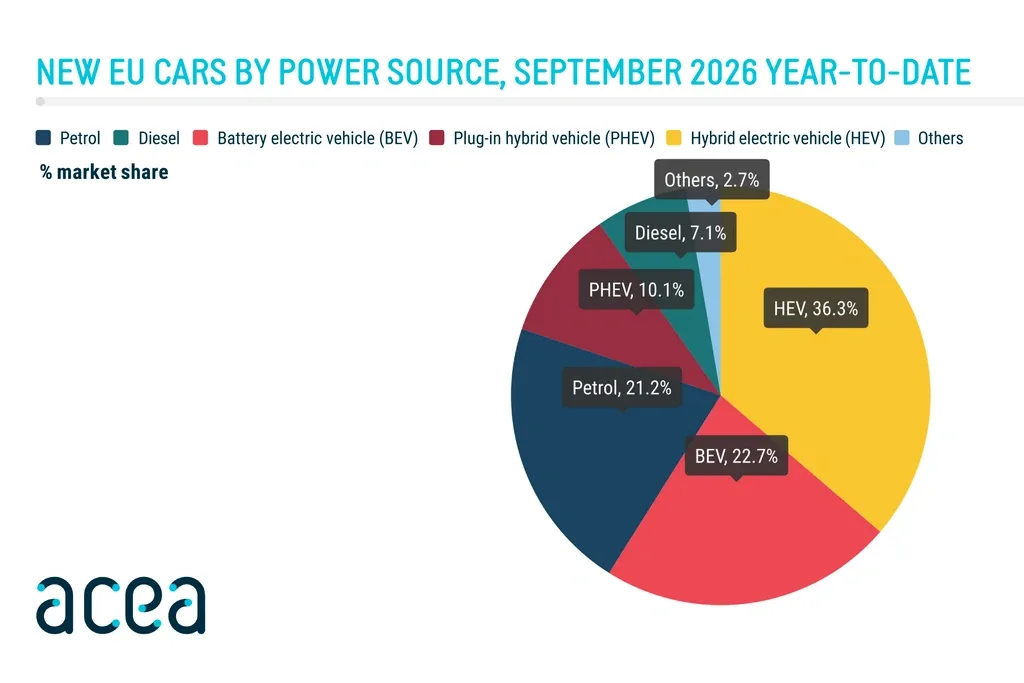
2026年前九个月,欧盟市场上电池电动汽车(BEV)的占比达到了22.7%,而去年同期为16.1%。混合动力汽车则占据了36.3%的市场份额,继续在各类动力系统中保持领先地位。与此同时,汽油车和柴油车的整体占比下降至28.2%,而去年同期为36.9%。
电动汽车与混合动力车
2026年1月至9月期间,欧盟共注册了1,931,465辆配备电池的新能源汽车。这类车辆的占比达到22.7%,使其在受欢迎程度上位居第二。
欧盟四大最大的电动汽车市场中,有三个市场的注册量均出现显著增长,这四个市场合计占据了所有此类汽车注册量的64%。法国的增长率达79.1%,德国为58.1%,丹麦为40.3%。比利时的注册量则增长了15.7%。
九个月内,新注册的混合动力汽车数量达到了3,090,530辆。其中,意大利(增长20.8%)和西班牙(增长20.5%)的增幅最为显著。德国的数值增长了4.9%,法国则增长了0.6%。由此,混合动力汽车在欧盟新乘用车市场中的占比达到了36.3%。
可充电混合动力汽车(PHEV)领域的增长势头也持续强劲。2026年1月至9月期间,欧盟共注册了860,257辆此类汽车。意大利(增长72.4%)、西班牙(增长34.7%)和德国(增长13.7%)对此贡献最大。与2025年同期相比,可充电混合动力汽车的市场占比从9%上升到了10.1%。
汽油车与柴油车
新汽油车的销量持续下降。九个月来,新车注册量减少了19.1%,欧洲所有主要市场的销量均出现下滑。
法国降幅最大,为36.1%。德国的汽油车注册量减少了22.7%,西班牙为19%,意大利为16.4%。
2026年1月至9月期间,欧盟共注册了1,802,078辆新汽油车。其在市场中的占比从去年的27.7%降至21.2%。
柴油车市场也持续萎缩,新车注册量减少了19.5%。欧盟新轻型汽车市场中柴油车的占比从去年的9.3%降至7.1%。