
一周汽车动态:电动汽车占据欧洲30%的市场,SEAT面临威胁,而比亚迪正在打造“欧洲帝国”
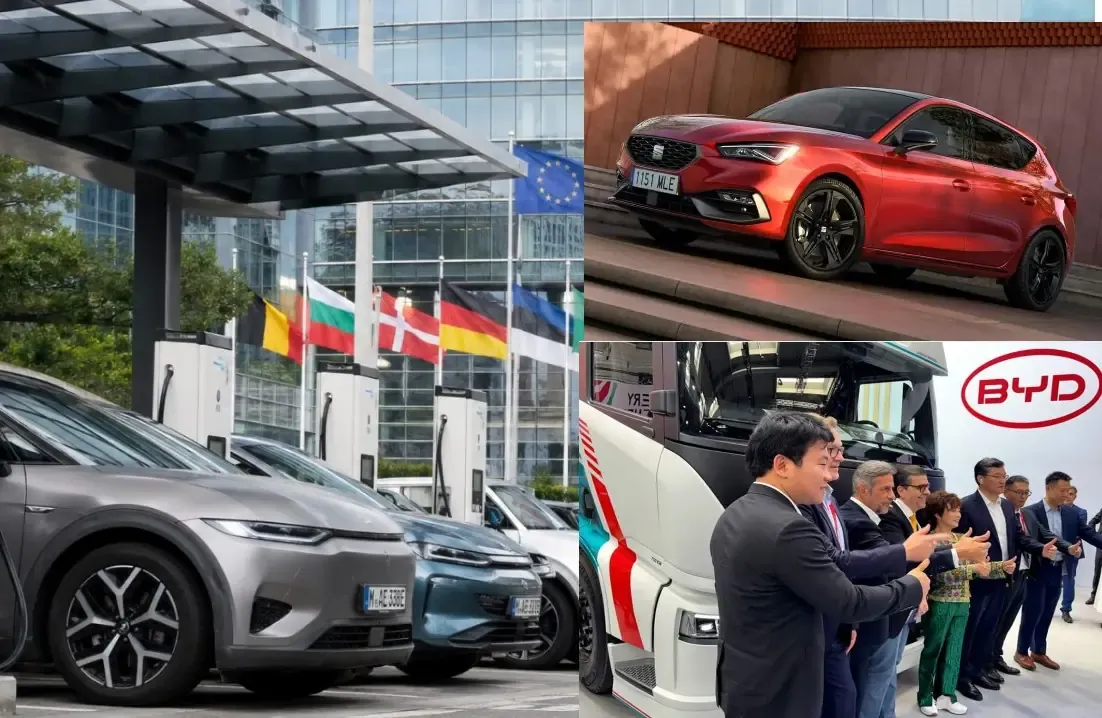
2026年9月11日至18日的重大汽车行业动态
本周可视为近几个月来最具代表性的时期。欧洲电动汽车市场的发展速度远超预期,中国制造商已计划不仅在欧盟境内销售汽车和卡车,还要大规模本地生产,而大众汽车甚至可能采取不久前还看似不可想象的措施——实际上放弃SEAT品牌。
与此同时,美国市场则呈现完全不同的趋势:通用汽车继续投资柴油皮卡,而许多计划中的美国电动汽车工厂已被暂停或取消。
我们挑选了过去七天中最能体现全球汽车行业新力量平衡的九项重要事件。
1. 电动汽车已占据欧洲市场的30.5%
本周最重要的数据或许来自欧洲。
8月,16个主要欧洲国家的纯电动汽车注册量增长了54.2%,达到202,833辆。由此,纯电动汽车在新车市场中的占比创下30.5%的纪录。今年以来,欧洲人已注册了超过167万辆电动汽车,比去年增长33.1%。
部分国家的表现尤为突出:挪威为98.7%,丹麦为85.9%,芬兰为52.3%,荷兰为48.9%。更重要的是,即使在最大的市场里,电动汽车也不再属于小众产品——法国的占比达到了38.3%,德国则为32.5%。
这一数字远高于此前的预测,那些预测认为2026年纯电动汽车的占比仅为21%至23%左右。
为何这对乌克兰很重要?欧洲的新车市场实际上就是滞后3到5年的乌克兰二手车市场。因此,目前的增长意味着在本世纪末将出现大量二手电动汽车供应。
而且这些车型将不再主要是特斯拉、日产聆风或大众ID.3。雷诺5、斯柯达Elroq、新款大众汽车、宝马、现代、起亚以及越来越多的中国车型将会大量进入乌克兰市场。
2. SEAT可能成为中国汽车扩张的首个重大受害者
本周最引人关注的新闻之一就是SEAT的未来面临严重威胁。
路透社报道称,大众集团的大规模重组实际上可能意味着SEAT这一独立汽车品牌的终结。其原因是盈利能力薄弱、与斯柯达及Cupra的内部竞争,以及来自中国制造商日益强大的压力。
Cupra的表现则明显更好,利润率也更高。因此大众的逻辑很明确:如果其中一个品牌能创造更多利润,为何还要保留两个相近的品牌呢?
路透社认为,SEAT的消失很可能是中国竞争在欧洲带来的首个大型汽车品牌牺牲品。
对乌克兰而言,这一点具有实际重要性。SEAT的Leon、Ibiza、Ateca和Tarraco车型在我们的二手车市场十分常见。即便该品牌停止生产汽车,也不会出现基础零部件短缺的问题——因为这些车型的多数部件都与大众、斯柯达和奥迪通用。
不过,某些SEAT车型的残值可能会下降。
这里体现出一个更为广泛的趋势:在未来几年,欧洲很可能会出现汽车品牌整合的现象。
3. BYD希望在欧洲建立三座汽车工厂和一座电池厂
中国企业BYD已不再掩饰其在欧洲的发展雄心。
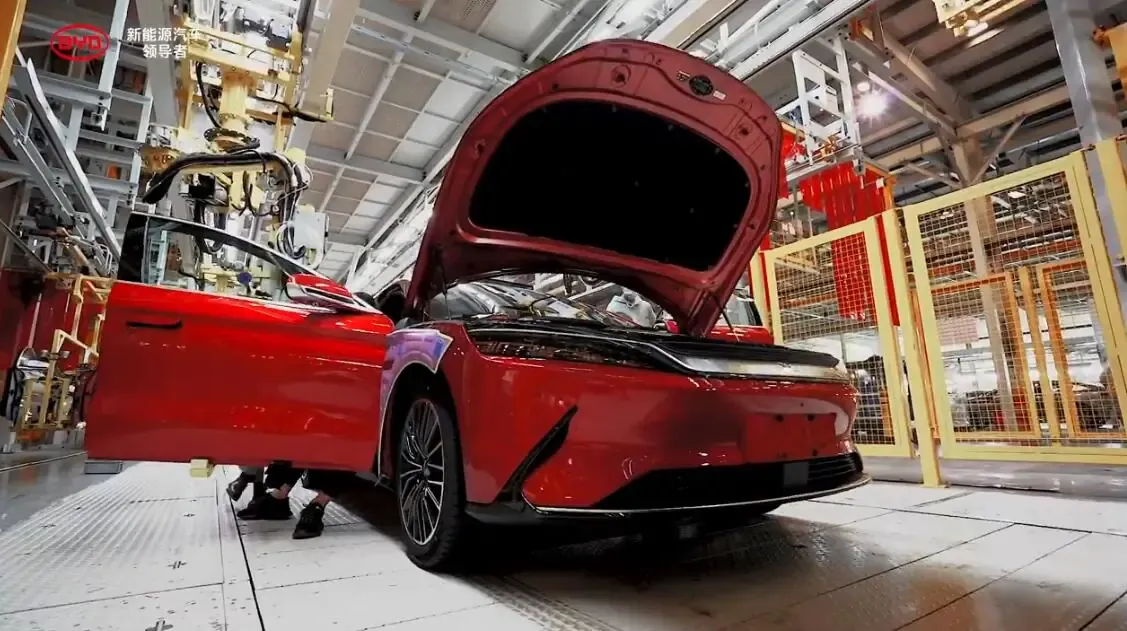
该公司顾问阿尔弗雷多·阿尔塔维拉表示,BYD未来需要在欧洲拥有三座组装厂以及一家独立的电池生产工厂。
面对欧盟未来对本地零部件比例的要求,中国制造商正在积极寻找欧洲的生产基地。
这无疑是一种战略上的重大转变。
起初,中国企业从中国出口汽车。随后他们开始建立组装厂。现在,他们已形成了完整的欧洲生产链——从电池到成品汽车。
对乌克兰而言,这反而是好消息。BYD在欧洲生产意味着更完善的零部件物流、更多的欧洲标准,以及几年后更多二手汽车的出现。
也就是说,本世纪末购买二手BYD的风险可能与今天购买那些鲜为人知的中国电动汽车的风险截然不同。
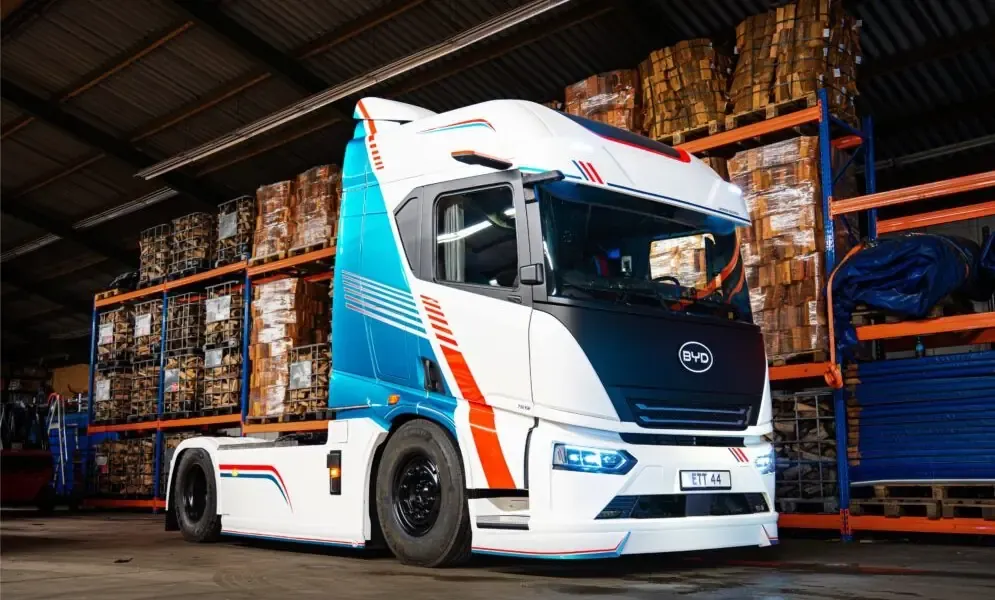
4. BYD现在还进军欧洲卡车市场
在汉诺威举办的IAA Transportation展上,BYD宣布了下一步计划——进军重型卡车领域。
该公司计划明年就将首款重型电动牵引车推向欧洲市场,未来还打算在欧洲本地化生产卡车。
这对戴姆勒卡车、沃尔沃、斯堪尼亚和曼恩而言是一个非常严重的信号。
最初改变轻型电动汽车市场格局的中国竞争对手,如今正进军欧洲商用车辆中最赚钱的领域。
对乌克兰来说,这一话题尤其值得关注。我们的卡车车队在很大程度上由来自欧盟的二手车辆构成。如果电动牵引车在德国、荷兰和斯堪的纳维亚地区普及,几年后它们也会出现在乌克兰的二手市场里。
不过,这里的主要限制将不再是车辆本身的价格,而是充电基础设施。
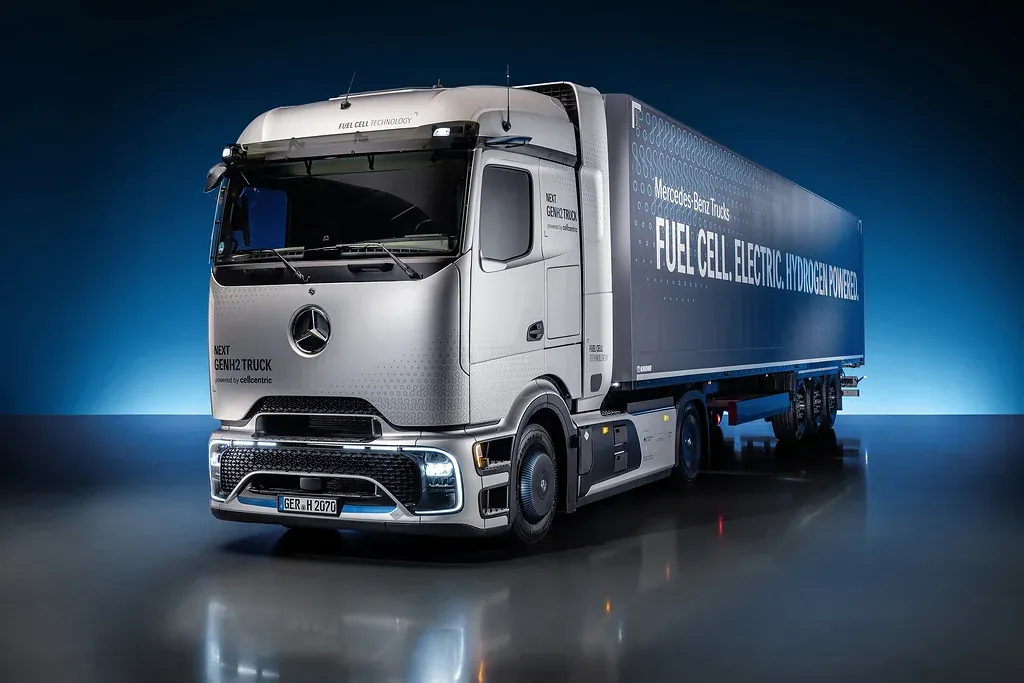
5. 氢能意外地重新进入主流视野
IAA Transportation揭示了另一个有趣的趋势:大型卡车制造商目前还不准备完全依赖电池驱动。
Daimler Truck、Volvo Group、Toyota、Bosch、Air Liquide、TotalEnergies以及几家基础设施公司共同组建了联盟,旨在推动欧洲的氢能卡车基础设施发展。
Daimler已经推出了Mercedes-Benz NextGenH2。计划在2026年底前生产首批100辆氢能牵引车,而全面量产则预计在2030年代初实现。
制造商的论点很简单:对于长途货运卡车而言,大容量的电池意味着更高的重量和更低的实际载货能力。
对乌克兰而言,这并非关乎当下,而是具有战略意义。如果欧洲真能建成氢能源运输走廊,乌克兰有望成为其延伸部分——尤其是在国际货物运输方面。
但目前来看,电池驱动的卡车似乎更接近大规模市场应用的技术。
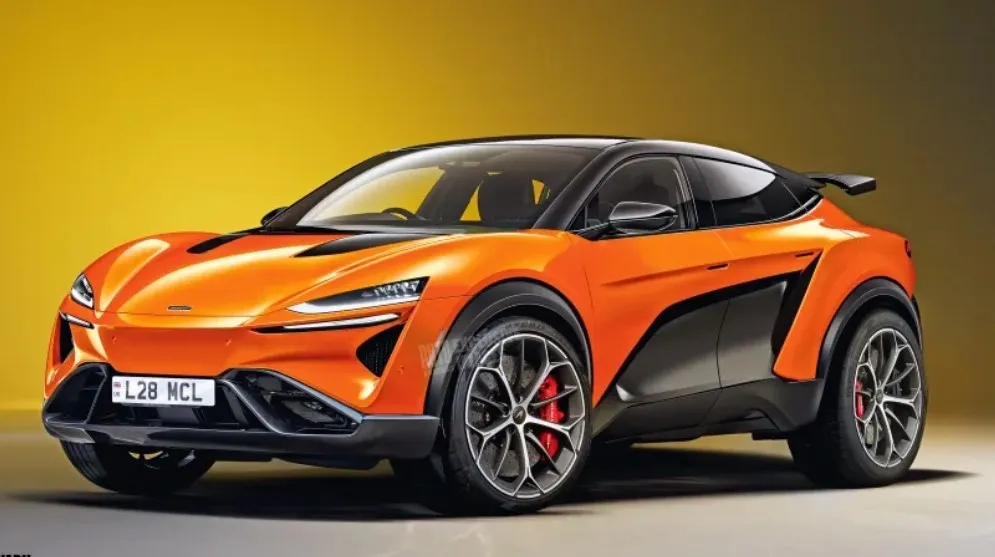
6. 麦拉伦向SUV低头
还有另一项汽车传统似乎已彻底终结:超级跑车制造商不再生产跨界车。
迈凯伦公司宣布将投资5亿英镑(约合6.75亿美元)用于英国本土的生产及新车型研发,其中最重点的项目将是该品牌历史上首款SUV。
该公司将在英国建立新的组装工厂,并计划自行研发发动机和传动系统。到2032年,该计划预计将创造约一千个就业岗位。
不过迈凯伦目前并未计划推出电动汽车,理由是其客户群体中缺乏足够的需求。
在汽车界,反应在意料之中:纯粹主义者几乎将这款SUV视为对品牌理念的背叛,但其他人则提到保时捷Cayenne、兰博基尼Urus以及法拉利Purosangue的先例——正是这些高端跨界车为制造商提供了资金,用于打造真正的跑车。
对乌克兰而言,其直接影响较小,但这一趋势具有启示意义:即便在最高价位的汽车市场,SUV也已彻底成为最重要的车型类型。
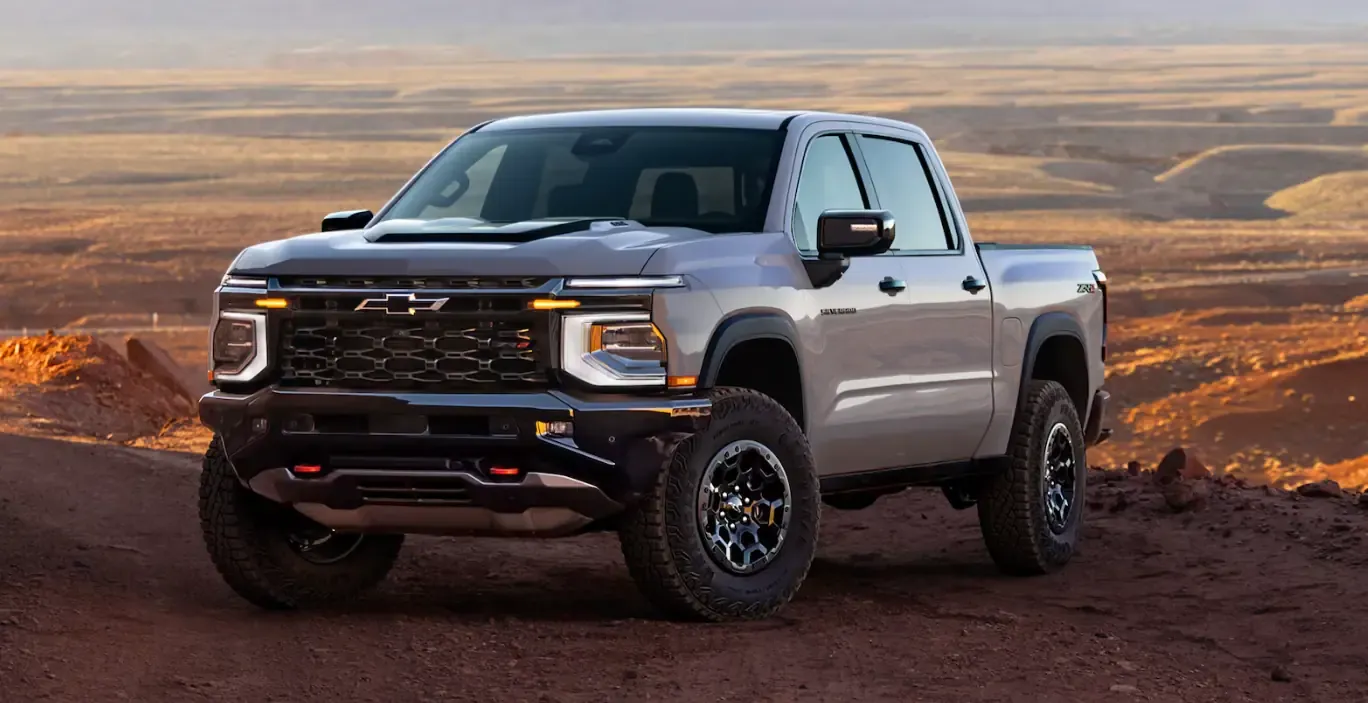
7. GM逆势而行:下一代Silverado仍将采用柴油引擎
当福特和Ram积极研发混合动力皮卡时,[通用汽车](https://www.gm.com/?utm_source=chatgpt.com)却选择了另一条道路。
后续推出的雪佛兰Silverado和GMC Sierra将配备升级版的3.0升柴油引擎,以及两款全新的汽油V8引擎。
得益于加大的油箱,柴油版本无需加油即可行驶超过900英里——约合1450公里。
作为对比,福特已放弃柴油版F-150转而使用混合动力版本,而Ram则在研发增程式插电混动车型。
这对乌克兰而言为何重要?Silverado和Sierra经常从美国的保险拍卖会流入我国。在我国的使用环境下,3.0 Duramax引擎仍比重型电动皮卡更具实用性。
这个故事也表明:即便在十年末,内燃机也不会立刻消失。在某些情况下——比如需要拖车、行驶里程较长或处于偏远地区——柴油发动机仍将在很长一段时间内保持竞争力。
8. GM错过了美国的混合动力车热潮
具有讽刺意味的是,通用汽车此时却面临着完全不同的问题。
美国消费者如今正大量转向购买混合动力车,但GM几乎无法为他们提供相应产品。经销商向路透社透露,由于汽油价格高昂,客户越来越直接要求购买混合动力版本。
丰田、本田、现代、起亚和福特获得了巨大优势,而GM则选择直接从内燃机快速过渡到电动汽车。
现在,这家公司不得不重新考虑混合动力技术。
对乌克兰而言,这种情况极为常见。如今,典型的HEV车型往往是最为实用的选择:无需依赖充电设施,百公里油耗仅为4–6升,而且电池容量相对较小。
当前的美国市场趋势表明,几年后Copart和IAA展上会出现更多混合动力跨界车。
9. 欧洲正准备迎接25,000辆Lucid自动驾驶出租车
本周又有一项技术从实验阶段迈向了商业化应用。
爱沙尼亚的Bolt平台与美国Lucid Motors达成协议,将在欧洲建立至少25,000辆自动驾驶汽车的运营网络。从长远来看,Bolt希望到2035年将这一数字提升至10万辆。
这些汽车将基于Lucid的中型平台打造,并配备Nvidia Hyperion系统。其自动化程度已达SAE 4级——也就是说,车辆能够在指定区域内完全自主行驶,无需驾驶员干预。
作为对比,大多数现有的量产自动驾驶系统仍停留在2级水平。
对乌克兰而言,这里有一个非常有趣的细节:Bolt是我们国家出租车市场的主要竞争者之一。当然,短期内基辅出现自动驾驶出租车的可能性不大,但从技术层面来看,这一设想已不再属于幻想。
---
本周数据——30.5%
8月份,电动汽车在16个欧洲主要国家的新车市场中占据了这一比例。
更令人瞩目的是其增长速度:仅一年时间就增长了54.2%。
这一数字改变了我们对乌克兰未来二手车市场的预期。
如果如今欧洲地区每三辆新售汽车中就有一辆是电动汽车,那么到本世纪末,乌克兰人在德国、荷兰或比利时寻找的3至5年车龄的汽车中,每三辆也有可能有一辆是电动汽车。
---
近期值得关注的内容
本周末将有两场有趣的汽车相关活动。
截至9月20日,汉诺威正在举办2026年IAA Transportation展会——这是全球最重要的卡车、客车及交通技术展览会之一。正是在这里,人们能够最直观地看到商用运输领域的未来发展趋势:电池、兆瓦级充电设施、氢能、Euro 7标准以及自动驾驶物流技术。
今天,9月18日,2026年古德伍德复兴赛正式拉开帷幕,赛事将持续到9月20日。今年的主题将是玛莎拉蒂赛车历史百年纪念、维斯帕诞生80周年,以及向杰克·布瑞伯姆和巴里·希恩致敬。比赛中将有历史悠久的大奖赛车型、跑车以及旅行车参赛,詹森·巴顿也将出席此次赛事。
本周核心趋势
这一次的趋势尤为明显:汽车行业并非沿着单一路径从内燃机转向电动汽车,而是同时走向多条发展路线。
欧洲已经突破了30%纯电动车的心理门槛。比亚迪正在欧洲建设三座汽车工厂、一座电池厂,并计划进军重型卡车市场。博尔特和露西德则不再谈论仅十几辆测试用的自动驾驶出租车,而是计划拥有2.5万辆自主驾驶汽车。
与此同时,GM正在研发续航里程约为1450公里的新型柴油发动机,迈凯伦则选择推出SUV而非电动汽车,而戴姆勒和沃尔沃则致力于氢动力卡车的发展。
因此,对乌克兰汽车消费者而言,核心结论很简单:未来几年我们将迎来不止一种领先技术,而是有汽车史上最丰富的动力系统选择。
城市通勤用纯电动车、兼顾多场景的混合动力车、长续航柴油车、用于区域物流的电动卡车,以及用于长途运输的氢动力技术——每种技术都在努力寻找属于自己的应用领域。
第二项变化更为重要。中国已不再仅仅是向欧洲销售汽车,它还通过工厂、电池、软件、卡车以及技术合作等方式,逐渐成为欧洲汽车工业的一部分。
在这种背景下,SEAT的消失似乎并非一个独立的企业事件,而是正在起步的更大规模重组的象征。