
У другому кварталі 2026 року Xpeng мала дохід у розмірі 19,74 млрд юанів. Роботи Dogotix отримали 900 млн доларів та власну оцінку.
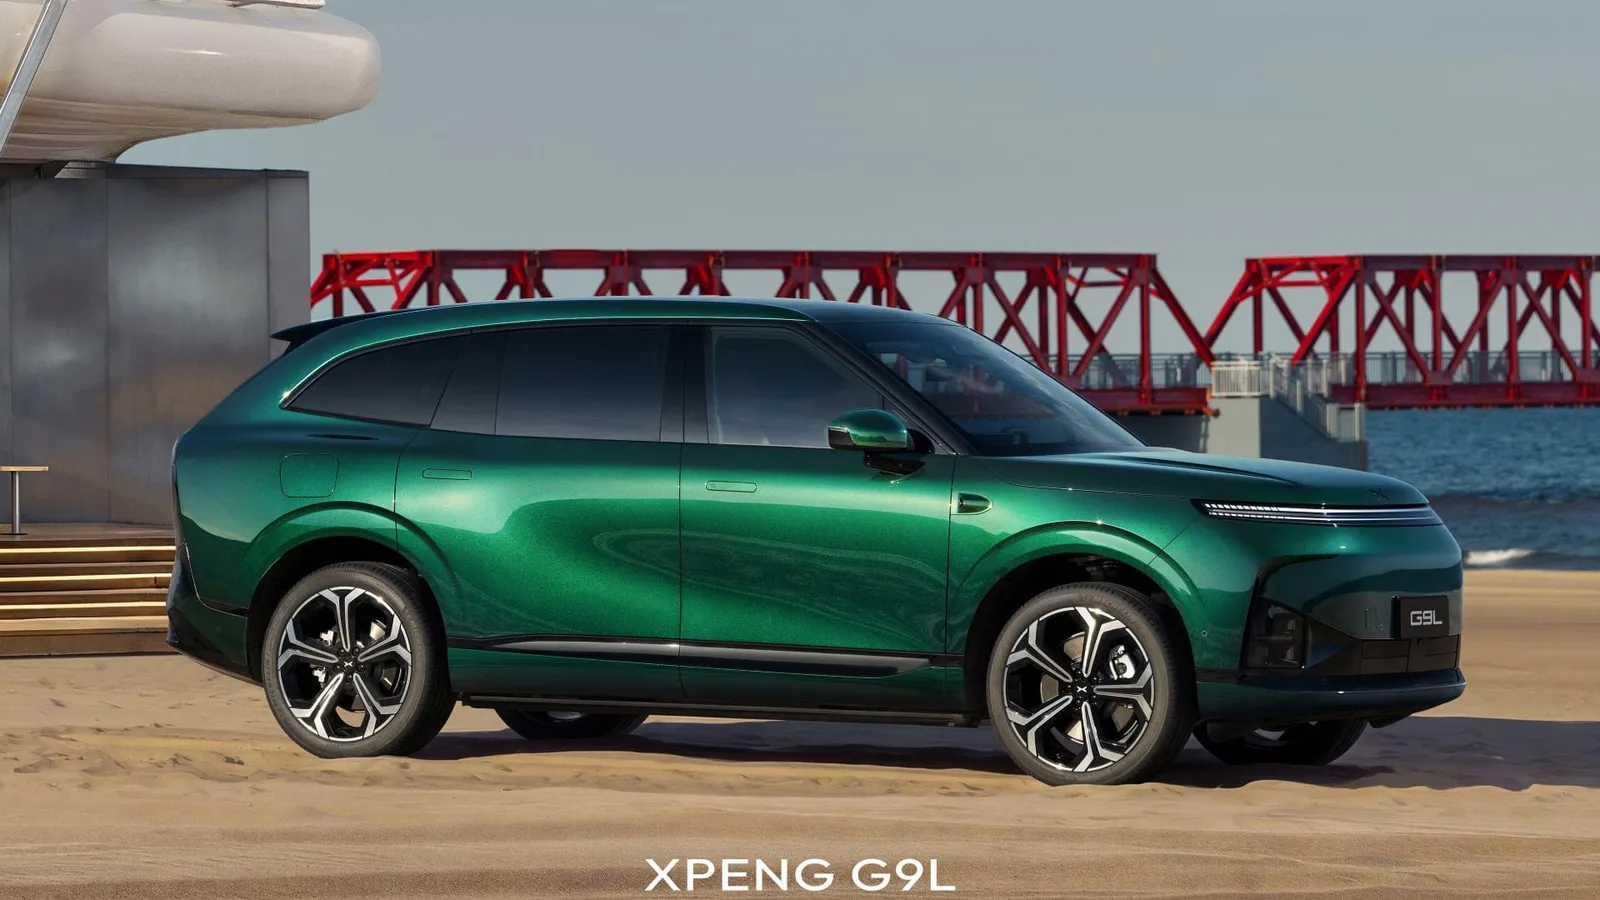
Xpeng завершив другий квартал 2026 року з доходом у розмірі 19,74 млрд юанів, що еквівалентно приблизно 2,5–2,9 млрд євро/доларів залежно від курсу та способу перерахунку. Водночас компанія відокремила свій робототехнічний бізнес Dogotix, який залучив понад 900 млн доларів при оцінці після раунду фінансування у розмірі 6,3 млрд доларів.
Зміст
Показати
Сховати
Для виробника електромобілів це важливіша новина, ніж сам квартальний результат. На папері Xpeng все менше схожий на звичайного виробника EV, а все більше — на групу, яка хоче заробляти одночасно на автомобілях, програмному забезпеченні та роботах. Проте ціна за таку трансформацію вже помітна.
Результати Xpeng: дохід зростає, але й збитки також
У другому кварталі 2026 року Xpeng поставив 103 295 автомобілів. Це майже стільки ж, скільки і роком раніше — 103 181 одиниця, але значно більше, ніж у слабкому першому кварталі 2026 року, який завершився показником у 62 682 автомобілі.
Послідовний стрибок показників виглядає обнадійливо, але потрібно зберігати пропорції. Перший квартал у Китаї часто буває слабкішим через Новий рік, а на початку року ринок також постраждав від скорочення субсидій на електромобілі. Саме відновлення показників у Q1 ще не свідчить про те, що Xpeng повернувся на шлях сильного зростання.
Дохід групи склав 19,74 млрд юанів, що означає зростання на 8,0% у річному вимірі та на 51,5% у квартальному. З цього обсяг продажів автомобілів становили 17,05 млрд юанів, тобто лише на 1,0% більше, ніж роком раніше. Тут видно проблему: поставки залишаються на тому ж рівні у порівнянні з попереднім роком, а дохід від автомобілів практично також.
Ще цікавіше виглядають показники маржі. Брутто-маржа всієї групи зросла до 20,7% порівняно з 17,3% роком раніше. Це звучить добре. Проте маржа на самі автомобілі знизилась з 14,3% до 12,1%. Xpeng пояснює це зміною поколінь моделей та вищими витратами, пов’язаними з оновленням асортименту. Це правдоподібно, але для акціонерів це все одно означає, що автомобілі сьогодні не забезпечують такої прибутковості, якої вони мали б.
У чистому вигляді компанія все ще знаходиться у збитках. Чистий збиток за квартал склав 1,34 млрд юанів проти 480 млн юанів роком раніше. За показниками non-GAAP цей показник становив 1,24 млрд юанів. Отже, покращень у кінцевих результатах немає. Існують зростаючі витрати на маркетинг, розвиток мережі продажів та комісії дилерів. До цього додаються витрати на дослідження та розробки.
Витрати на дослідження та розробки зросли на 32,1% до 2,91 млрд юанів, а витрати на продажі, загальні та адміністративні, збільшилися на 15,2% до 2,50 млрд юанів. Це не незначні цифри. Xpeng одночасно фінансує нові автомобілі, власні системи ШІ, технології автономного керування та гуманоїдів. Амбітно, але дешево це не буде.
Станом на кінець червня у компанії було 40,48 млрд юанів у готівці, еквівалентах, депозитах та короткострокових інвестиціях. Це створює запас міцності, хоча і не нескінченний.
Volkswagen допоміг з маржою більше, ніж продажі автомобілів
Найсильніша частина звіту зовсім не стосується автомобілів. Дохід від послуг та інших видів діяльності зріс на 93,9% у порівнянні з попереднім роком до 2,70 млрд юанів. Маржа цього сегмента сягнула 75,1%, порівняно з 53,6% роком раніше.
Цей результат зумовлений насамперед технологічною співпрацею з Volkswagen. Німці володіють приблизно 5% акцій Xpeng та використовують його технології для автомобілів, розроблених для китайського ринку. Йдеться, зокрема, про Volkswagen ID.UNYX 08, створений на платформі Edward від Xpeng, а також про інші моделі, які використовують спільно розроблену електронну архітектуру CEA.
Коротко кажучи, сьогодні Xpeng заробляє не лише на продажу власних автомобілів, а й на продажу своїх технологій більшому партнерові. Саме це підвищило маржу всієї групи. Для Xpeng це хороша новина, адже це демонструє, що технологія має реальну цінність. Для водіїв у Європі це також сигнал про те, що китайський виробник більше не є лише брендом дешевої альтернативи Tesla чи Volkswagen. Він починає бути постачальником технологій для самого Volkswagen.
У тлі компанія готує наступні моделі. Однією з найважливіших має стати Mona L03, призначена як електромобіль для європейського масового ринку. Оголошена початкова ціна становить 35 600 євро. Це здається розумним для сучасної Європи, але лише поява автомобіля в дилерських центрах та його реальне оснащення покажуть, чи справді він є конкурентом для Model Y та китайської продукції BYD, чи це просто ще один автомобіль з «високою ціною на презентації».
Dogotix та робот IRON. Xpeng хоче повторити свій трюк з автомобілями, але вже у форматі гуманоїдів
Окрім фінансових результатів, Xpeng оголосив про великий раунд фінансування для свого бізнесу в галузі робототехніки. Компанія Dogotix зібрала понад 900 млн доларів, а її оцінка після цього раунду сягає 6,3 млрд доларів. Це має стати рекордним окремим приватним раундом фінансування в китайському секторі embodied AI.
Структура угоди досить чітка. Близько 600 мільйонів доларів надає зовнішній капітал, зокрема IDG Capital та Gaorong Ventures, а також стратегічні партнери Tencent та Alibaba. Ще 200 мільйонів доларів вносить дочірня компанія Xpeng, а близько 100 мільйонів доларів інвестують компанії, якими керує керівництво, зокрема Хе Сяопенг та Браян Гу.
Після угоди Xpeng має зберегти близько 81,97% акцій Dogotix, а при повному розведенні капіталу та реалізації додаткових опцій цей показник може знизитися до близько 68,41%. Таким чином контроль залишиться, а результати Dogotix продовжуватимуть враховуватися у звітах групи.
План простий. Надати роботизованій системі власну оцінку та окремий канал фінансування, щоб вона не перевантажувала баланс автомобільного підрозділу компанії більше, ніж це необхідно. Однак інвестори отримали суворі гарантії. Якщо Dogotix не проведе кваліфіковану IPO протягом 7 років з моменту першого закриття круга фінансування, вони зможуть вимагати викупу акцій. Ціна викупу має становити більше з двох значень: вартість інвестиції плюс 8% річних, або 120% вартості інвестиції плюс можливі заборгованості з дивідендів. Це вже не іграшка для демонстрації технологій. Тут хтось буде підраховувати результати.
IRON має потрапити у виробництво ще у 2026 році
Сам робот IRON звучить амбітно. Xpeng повідомляє про 76 ступенів свободи для всього тіла та 21 ступінь свободи в кожній долоні. За обчислення відповідають три оригінальні системи Turing AI, які разом мають забезпечувати 2250 TOPS обчислювальної потужності. Робот має працювати на локальній моделі Physical AI та виконувати складні завдання без дистанційного керування.
Останнє є особливо важливим, адже у галузі гуманоїдних роботів багато проектів справляють враження переважно тому, що хтось керує всім поза кадром. Xpeng дуже чітко наголошує на автономності роботи „на пристрої“. Це правильно. І так само правильно буде перевірити це лише тоді, коли IRON потрапить поза сцену та шоурум.
Dogotix зараз знаходиться на ключовій передвиробничій стадії. IRON вже почав пробну серійну продукцію на заводі в Кантоні, а лінія масового виробництва перебуває на етапі завершальної налаштування. Мета залишається незмінною: масове виробництво до кінця 2026 року.
Перші впровадження мають розпочатися у власних магазинах та на територіях Xpeng, а з 2027 року робот має потрапити у продаж у Китаї та на зарубіжних ринках. Йдеться про підтримку продажів, презентацію продуктів та виконання сервісних завдань. Компанія також зазначає про виробничі можливості, які перевищують 1000 одиниць на місяць, а у більш оптимістичних заявах — навіть кілька тисяч одиниць на місяць, залежно від попиту.
Це все ще дуже ранній ринок. Навіть якщо Xpeng сьогодні ближчий до реальної комерціалізації, ніж деякі конкуренти, зокрема Tesla з Optimusом, це ще не означає, що бізнес з гуманоїдами негайно почне приносити великі доходи. У 2025 році Dogotix мав неперевірені чисті збитки у розмірі 369 млн юанів, порівняно з 87 млн юанів роком раніше. Витрати на капітал є надзвичайно високими.
Що далі з Xpengом
На третій квартал 2026 року компанія прогнозує поставки на рівні 115 000–121 000 автомобілів та дохід у розмірі 21,70–23,40 млрд юанів. Після липня, коли було поставлено 38 027 автомобілів, це означає необхідність підтримання темпу у розмірі приблизно 38 487–41 487 автомобілів на місяць у серпні та вересні.
Це потрібно зробити, але без великих запасів. Xpeng зараз мусить одночасно досягти трьох речей: стабільного зростання продажів автомобілів, ефективної монетизації співпраці з Volkswagen та першого реального етапу комерціалізації IRON. Одна з цих складових вже працює, друга набирає швидкості, а третя залишається дорогим проектом.
Наразі найбільш конкретна частина цієї історії є досить несподіваною. Xpeng покращив свою маржу не завдяки тому, що добре заробляє на автомобілях, а завдяки тому, що продає технології та переконує інвесторів у перспективах роботів. Питання до вас: чи купили б ви сьогодні акції компанії, яка більше обіцяє майбутній бізнес у сфері гуманоїдів, ніж показує прибуток від автомобілів?