
У Q2 2026 року Xiaomi зазнало збитків у 2,6 млрд юанів у сегментах EV та AI. Продажі зростають, але маржа скорочується.
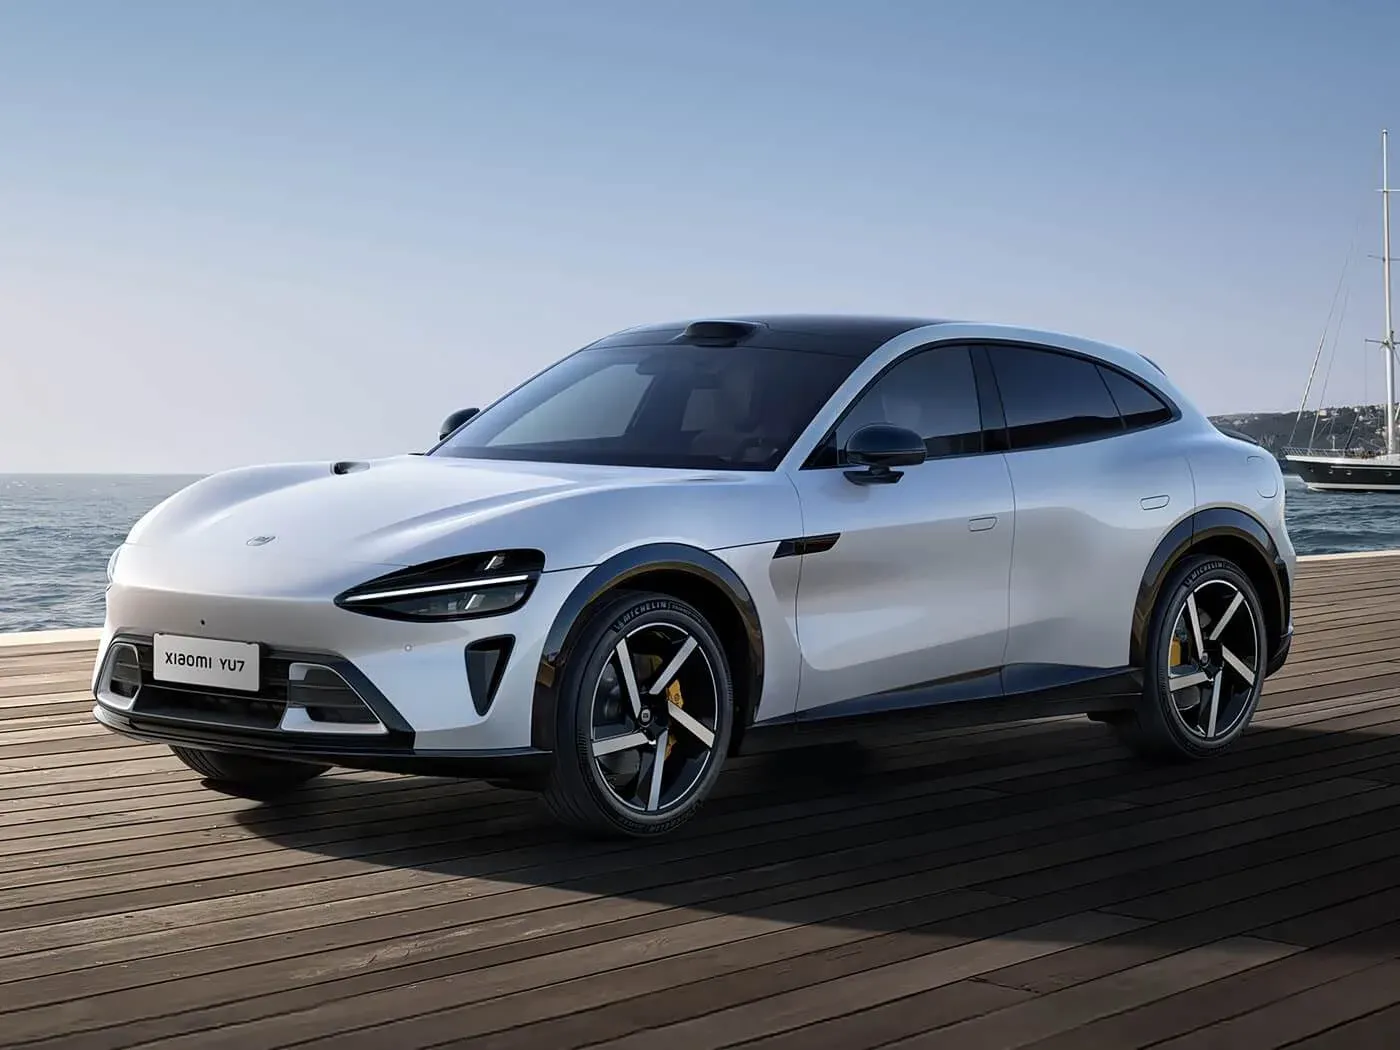
Xiaomi оприлюднила результати за другий квартал 2026 року, і сегмент нових ініціатив, а саме переважно електромобілів та ШІ, знову показав негативні показники. Операційні збитки склали 2,6 млрд юанів, що еквівалентно приблизно 383 млн доларів, при доходах у розмірі 24,9 млрд юанів.
Для читача, який цікавиться електромобілями, тут найцікавішими є дві речі. По-перше, Xiaomi продовжує продавати автомобілі у великих обсягах. По-друге, такий масштаб поки що не гарантує стабільної прибутковості.
Маржа знизилась, хоча поставки продовжують зростати
У другому кварталі Xiaomi поставила 104 199 автомобілів, що на 28,2% більше, ніж роком раніше. Це сильний результат, особливо з огляду на те, що роздрібні продажі легкових автомобілів у Китаї за той самий період знизились на 22%.
Проблема полягає в чомусь іншому. Брутто-маржа сегменту EV, AI та інших нових ініціатив знизилась до 19,2% з 26,4% роком раніше та з 20,1% у першому кварталі 2026 року. Xiaomi пояснює це трьома причинами: меншою часткою дорожчого SU7 Ultra, вищими цінами на ключові компоненти та більшими витратами на роботу з AI.
Середня ціна продажу автомобіля становила 229 312 юанів, тобто на 9,6% нижча порівняно з минулим роком та на 2,5% нижча порівняно з попереднім кварталом. Це добре ілюструє те, що сталося зі співвідношенням моделей. Дешевші версії збільшують обсяги продажів, але не сприяють підвищенню маржі.
Дохід від самого сегменту EV склав 23,9 млрд юанів, що на 15,9% більше, ніж роком раніше. Інші пов’язані бізнеси додали ще 1 млрд юанів, що на 56,5% більше, включаючи дохід від AI, отриманий завдяки сімейству мовних моделей Xiaomi MiMo.
Витрати зростають швидше, а річний план починає виглядати амбітним
Операційні витрати цього сегмента зросли до 7,4 млрд юанів проти 5,9 млрд юанів роком раніше, тобто на 25,7%. У всій групі витрати на дослідження та розробки зросли на 18,9% до 9,2 млрд юанів, переважно завдяки інвестиціям у нові ініціативи та інфраструктуру штучного інтелекту.
До цього додається капітальний ремонт. У цьому кварталі Xiaomi витратила близько 3,6 млрд юанів, з яких 2,4 млрд юанів пішли саме на сегмент EV та AI. Коротко кажучи, компанія продовжує активно інвестувати кошти у розширення бізнесу. І це помітно.
Є ще одна проблема. У липні Xiaomi поставила 31 267 автомобілів, що на 2,68% більше, ніж роком раніше, але на 9,99% менше, ніж місяцем раніше. З січня по липень було вироблено 216 322 автомобілі, що означає зростання на 14,83% порівняно з минулим роком.
Щоб досягти цілі у 550 000 автомобілів до 2026 року, Xiaomi мусить зараз постачати в середньому близько 66 700 автомобілів на місяць протягом останніх п’яти місяців року. Це майже вдвічі більше, ніж у липні. Це погано.
Компанія намагається розширити асортимент. У липні вона представила архітектуру Kunlun та першу серію SUV з системою range extender Sky Nomad. Ціни на предзамовлення N90 Max та N70 Max становлять відповідно 299 900 та 259 900 юанів, а вихід на ринок запланований на вересень. Оголошена загальна дальність їзди до 1 705 км за стандартом CLTC виглядає вражаюче на папері, але це вже моделі типу EREV та китайський метод вимірювання, тому це має помірний зв’язок із щоденною їздою по Європі.
Xiaomi вже випустила понад 500 тис. автомобілів серії SU7 з моменту їх початку виробництва, але найближчі місяці покажуть щось важливіше, ніж просто цифри. Чи зможе компанія підтримувати зростання, не знижуючи прибутковість. Як ви думаєте, чи зможе Xiaomi випустити 550 тис. автомобілів у 2026 році, чи ця мета вже занадто завищена?
Розсилка LovEV
Хочете більше такого контенту?
Підпишіться — ми надішлемо короткий огляд тижня, коли почнеться розсилка.