
V2G мав приносити користувачеві 720 євро на рік. Наразі виграють закриті системи та недоліки у лічильниках.
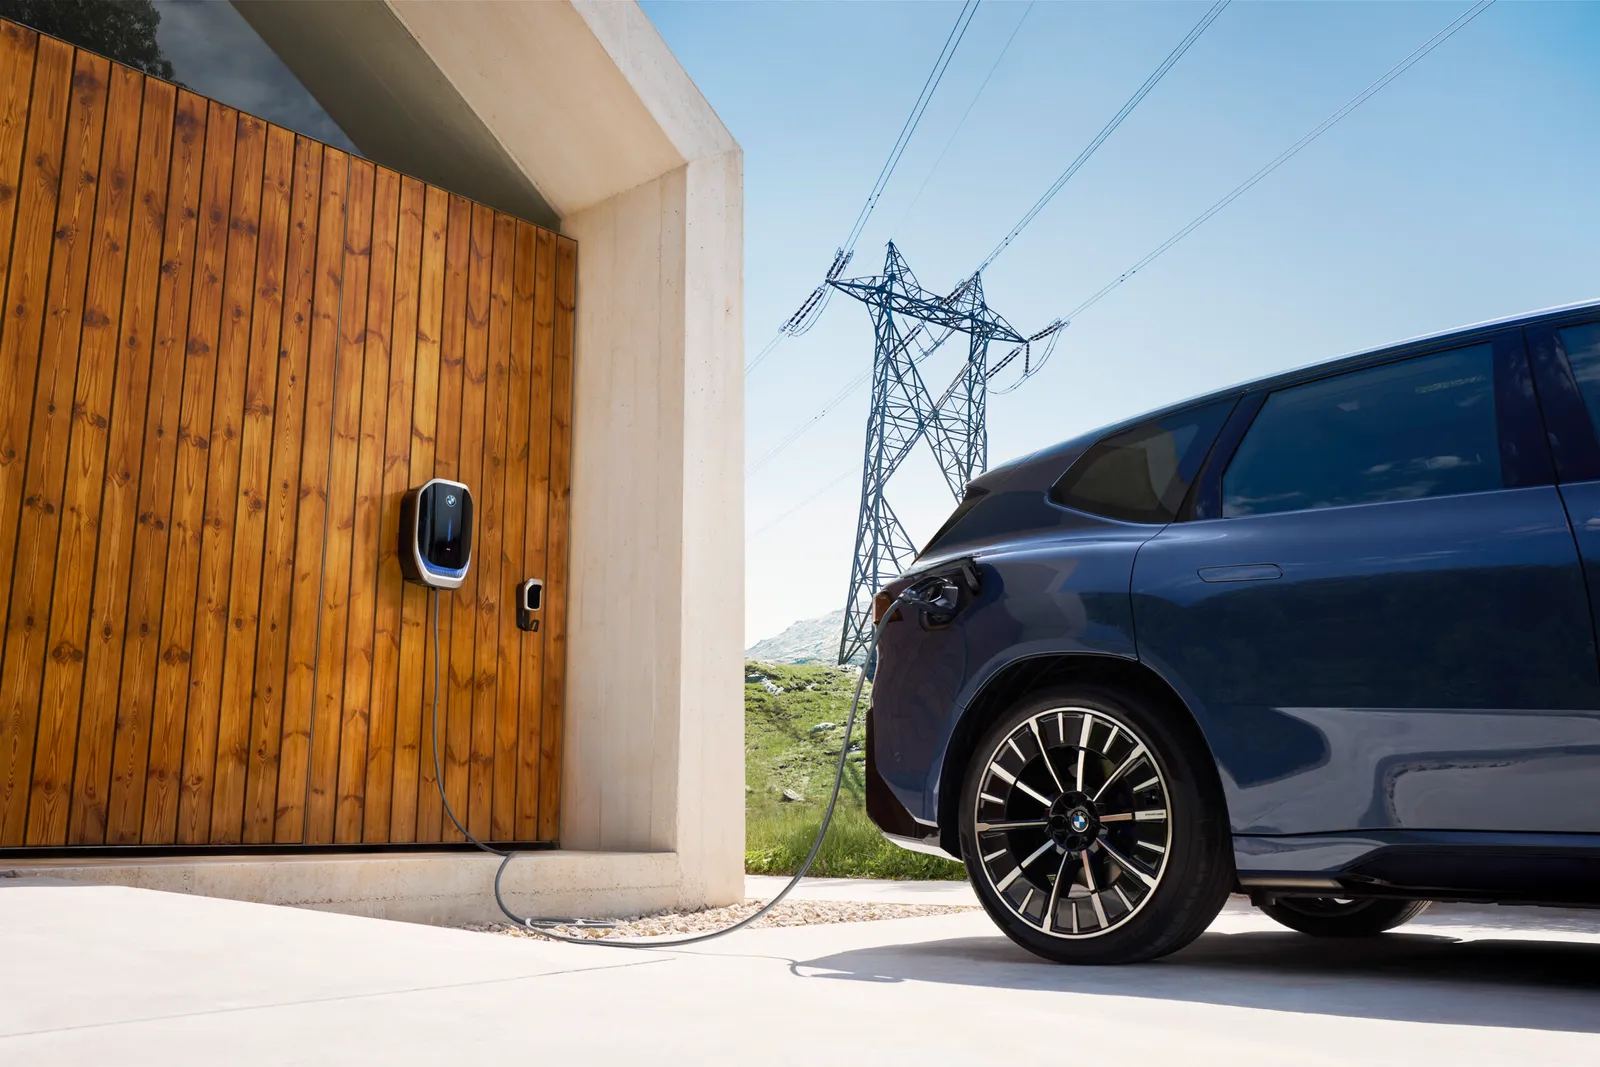
Двостороння зарядка знову згадується у заявах виробників та енергетичних компаній, але між обіцянками та їх реалізацією все ще існує значна прогалина. У Німеччині BMW та E.ON говорили про 720 євро на рік для власника iX3, якщо автомобіль буде функціонувати як енергосховище, але таких пропозицій у практичному використанні все ще дуже мало.
Зміст
Показати
Сховати
Для водія електромобіля це вже не питання категорії „чи можливо“, а „коли це буде працювати без складнощів із wallboxом, тарифами та оператором“.
720 євро звучить добре, але V2G все ще не є масовим продуктом
На папері концепція проста. Автомобіль заряджається, коли електроенергія дешевша, а повертає енергію до будинку чи мережі, коли ціни зростають. BMW та E.ON розраховували, що власник iX3 міг би отримувати 0,24 євро за кожну годину підключення до двостороннього wallboxа, що дасть до 720 євро на рік.
Проблема в тому, що таких рішень майже не видно. Йдеться не про брак технологій у самому автомобілі, адже акумулятор приводу робить саме те, для чого був створений: приймає та віддає енергію. Проблеми починаються вище, тобто у зв’язку автомобіля з зарядним пристроєм, лічильником, постачальником енергії та оператором мережі.
Маркус Гакманн з P3 Group вказує на кілька перешкод одночасно. По-перше, роздроблена стандартизація. По-друге, занадто мало інтелектуальних лічильників. По-третє, ризик для гарантій від виробників. По-четверте, мало масштабованих бізнес-моделей окрім окремих, закритих проектів. Коротко кажучи: технологія є, але масового продукту все ще немає.
Гарним прикладом є Німеччина. За даними Bundesnetzagentur, частка інтелектуальних систем вимірювання там має становити лише 5,5 відсотка. Це дуже низький рівень для ринку, який любить говорити про енергетичну трансформацію.
Volkswagen хоче V2G, але навіть у межах групи немає єдиної стратегії
У групі Volkswagen ця тема обговорюється вже давно, і не лише на рівні презентацій. Кажуть, що автомобілі концерну, включаючи майбутні компактні електромобілі від класу Polo до Skoda Epiq, розробляються з урахуванням технології V2G. Проте поруч із амбіціями видно також хаос.
Elli збирає охочих на пропозицію з обіцянкою доходу до 720 євро на рік. Одночасно Skoda просуває свій продукт Moon. Дві компанії з однієї групи діють на одному ринку. Це не схоже на зрілу, єдину екосистему.
За кулісами відбувається багато чого. Ambibox розробив wallbox DC, який виробляє Nebula, що належить CATL, і який вже використовується у проектах Skody та Moon. EcoG розробляє програмне забезпечення для цього сегмента. The Mobility House вже багато років просуває технологію V2G, а Герберт Дісс відкрито критикує застарілі структури операторів мережі розподілу. Отже, досвід є. Проблема лише в тому, що знання та апаратне забезпечення ще не можуть самі по собі створити ринок.
Є ще стара, не надто приваблива проблема – це комунальні збори та регуляції. Якщо енергія під час заряджання та повернення її в мережу підлягає подвійним оподаткуванням, економічна доцільність швидко зникає.
Найбільша проблема – це закриті екосистеми
Сьогодні для V2G часто потрібен певний набір: відповідний автомобіль, відповідний wallbox, відповідна тарифність та відповідний енергетичний партнер. Для клієнта це означає «замикання» у певних умовах. Замість свободи вибору він отримує пакет, з якого важко вийти.
Саме це має змінити багатостороння взаємодія. Проєкт IEA Task 53 працює над тим, щоб система двостороннього заряджання функціонувала між багатьма учасниками ринку, а не лише в межах однієї компанії. Сьогодні в європейському стандарті ISO 15118-20 у динамічному режимі 57 з 186 параметрів залишаються факультативними. Це багато. Занадто багато, якщо хтось хоче будувати масштабну систему.
Для порівняння, у Китаї є стандарт GB/T, а Японія роками демонструє за допомогою CHAdeMO, що стандартизація може бути просто більш практичною. Європа все ще на етапі уточнення правил.
Тут також з’являється AFIR – європейське регламентування для інфраструктури альтернативних палив, яке може частково сформувати правові рамки. Але самі європейські правила не замінять лічильники, інтеграцію та розумну пропозицію для клієнта.
Хто заробить першим та які наслідки це матиме для Польщі
Найлегше розвивати бізнес там, де є великі обсяги енергії та прогнозований графік роботи. Тому справжніми першими користувачами технології V2G можуть бути корпоративні флоти, транспорт та логістика, а не приватні водії, які паркуються то біля будинку, то біля офісу.
Удома конкуренція також не спить. Стаціонарні акумулятори швидко дешевшають. Наприклад, Ankersolix пропонує комплект типу plug-and-play з ємністю 5 кВт·год за 1599 євро або 10 кВт·год за 2698 євро. При курсі близько 4,3 злотого за євро це приблизно 6,9 тис. злотих та 11,6 тис. злотих. Це суми, які ще десятиліття тому здавалися б помилкою в ціннику.
У Польщі ця тема існує радше на рівні пілотних проектів та анонсів, ніж готового ринку для Kowalskiego. Оператори на кшталт GreenWay, Orlen Charge, Tauron чи Ekoen сьогодні зосереджуються переважно на класичному заряджанні, а не на масовому V2G для приватних клієнтів. Якщо цей ринок почне розвиватися у нас ширше, то, ймовірно, спочатку це стосуватиметься будинків із фотовольтаїкою, корпоративних флотів та послуг, створених під конкретного партнера. На початку цього може вистачити, але про відкритий ринок я б ще не говорив.
V2G не зник, просто переходить від рівня амбітних проектів до нудної роботи зі стандартами, лічильниками та розрахунками. Як ви думаєте, у Польщі швидше прийме себе автомобіль як енергосховище чи все ж класичне домашнє енергосховище поруч із фотовольтаїкою?