
Європейські акумулятори для електромобілів можуть виявитися недостатніми з 2028 року. Китайські елементи є на 33 відсотки дешевшими.
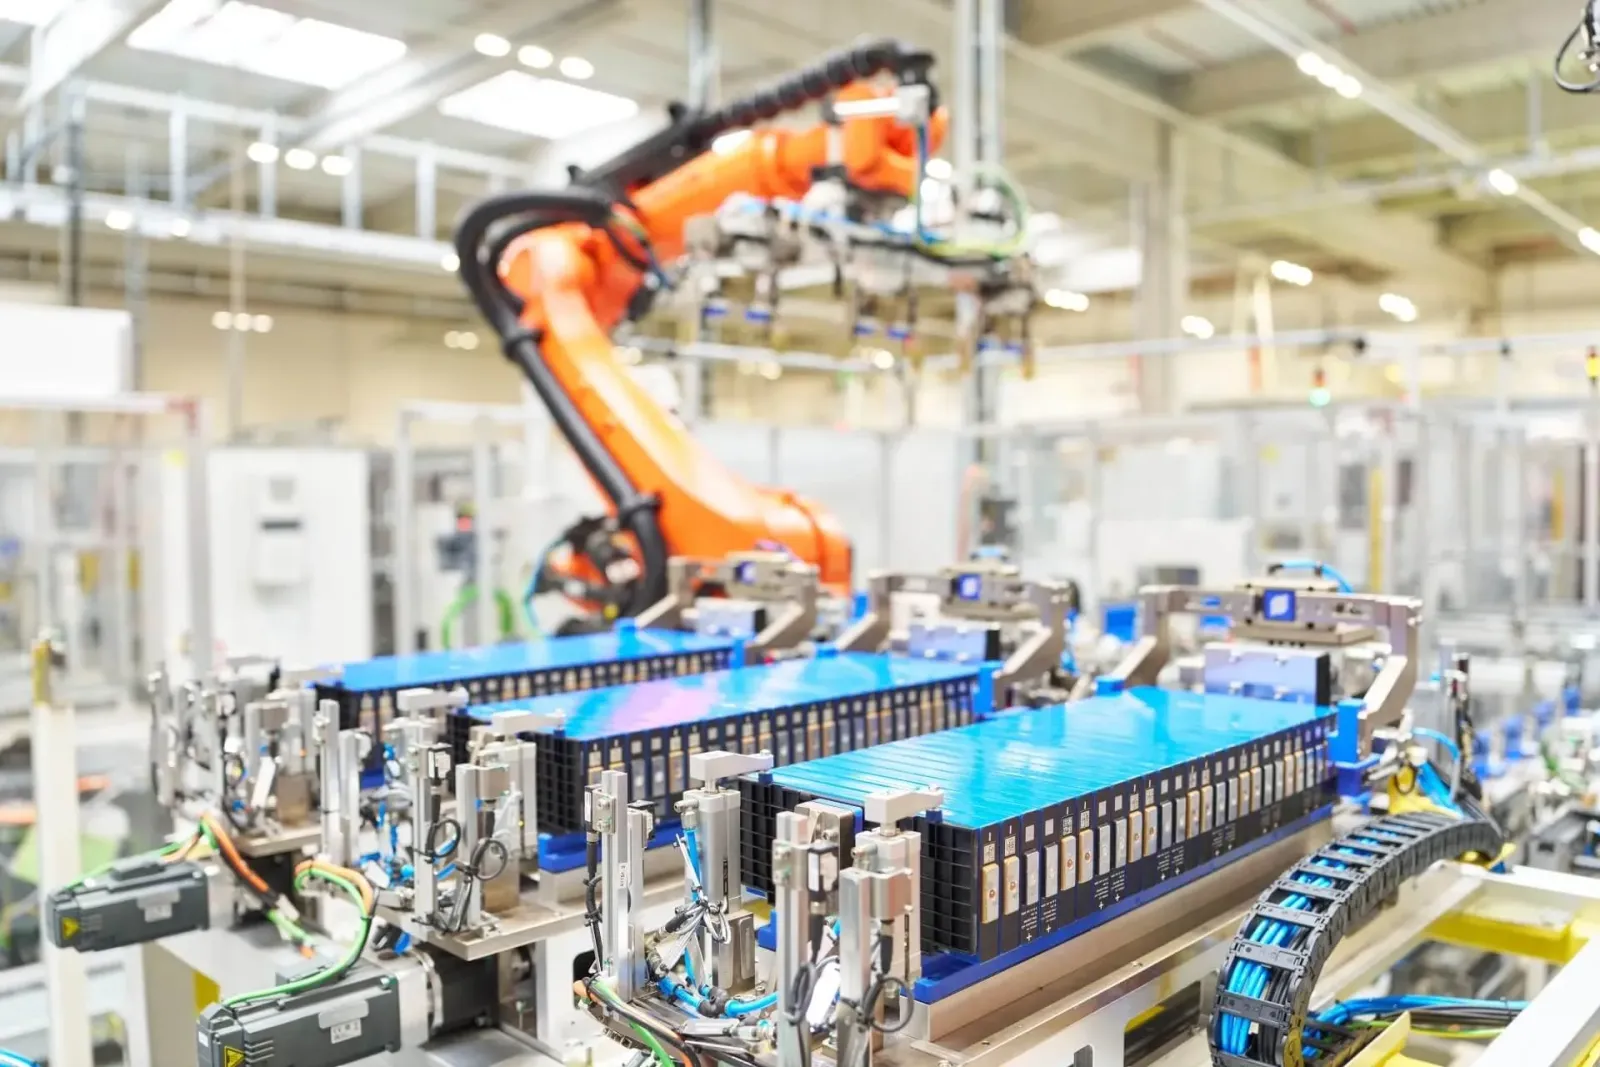
Європейський Союз розглядає вимоги щодо місцевого походження акумуляторів для електромобілів, які отримують державну підтримку. Аналіз Mobility Global, підготовлений для ACEA, показує, що європейський ланцюг постачання може не встигнути після запуску першого етапу Industrial Accelerator Act, який планується на 2027–2028 роки.
Найбільша проблема полягає не лише у кількості гігафабрик. Європа переважно будує потужності для виробництва хімікатів типу NMC, тоді як ринок все більше зміщується у бік дешевших акумуляторів типу LFP, у яких перевагу мають Китай.
Три європейські компоненти у 2028 році, п’ять — після 2030 року
Перший етап Industrial Accelerator Act передбачає, що акумулятор у електромобілі має мати принаймні три основні компоненти, вироблені в ЄС, зокрема елементи батареї. Близько 2030–2031 років цей поріг має зрости до п’яти елементів, включаючи обов’язкові елементи батареї, систему керування акумулятором BMS та активні матеріали катоди, тобто CAM.
Mobility Global перевірила три варіанти: регулювання всього ринку електромобілів, автомобілів флоту та громадського транспорту, а також лише корпоративних автомобілів разом із замовленнями з державного сектору. ACEA вважає, що «у всіх сценаріях, окрім одного, пропозиція не встигне за попитом», незважаючи на зростання європейського виробництва акумуляторних елементів до 306 ГВт·г у 2032 році.
Якщо регулювання почнеться у 2028 році, навіть 3 млн автомобілів можуть не відповідати умовам отримання передбачених стимулів через брак відповідних компонентів акумуляторів. Для клієнта це не було б технічною цікавинкою, а лише менша кількість моделей, які підходять для підтримки.
У комерційних транспортних засобах масштаби стають ще більшими. Розрив між попитом та місцевою пропозицією акумуляторів для середніх та важких фургонів, а також вантажівок має сягнути 23 ГВт·г у 2032 році. Потреба тоді має бути приблизно в чотири рази вищою за європейські поставки.
LFP, сировина та ціна залишаються під контролем Китаю
Автори звіту чітко формулюють суть: „Локалізацію обмежують технологія, ціна та наявність сировини, а не сама виробнича потужність“. Завод з виробництва акумуляторних елементів без місцевих катодних та анодних матеріалів все одно буде залежати від імпорту.
Більшість європейських проектів розроблялися з урахуванням технології NMC, тобто хімікатів на основі нікелю, марганцю та кобальту. У той же час частка LFP має зрости до приблизно 35 відсотків ринку. Наразі в Європі лише два заводи можуть виробляти елементи LFP, а до 2032 року три з п’яти таких фабрик мають перейти під контроль китайських власників.
Є ще й питання ціни. Елементи, вироблені в Європі, зараз коштують на 24–33 відсотки дорожче, ніж імпортовані аналоги з Китаю. Різниця становить 14,7–19,7 долара за кВт·год. У акумуляторі ємністю 60 кВт·год це дає приблизно 882–1182 долари до додавання маржі виробника, транспортування та податків.
Навіть китайські корпорації, які виробляють у Європі, мають косовтову перевагу над місцевими конкурентами, яка оцінюється у 12–17 відсотків. Їм допомагає доступ до активних матеріалів катодів та досвід управління заводами великого масштабу.
Найскладнішою частиною є CAM та AAM, тобто активні матеріали катодів та анодів. Близько 2030 року попит на катоди має бути майже вдвічі вищим за європейські можливості, навіть у обережному сценарії. Дефіцит цих матеріалів може зберігатися аж до 2038–2040 років.
Тож Європа може потребувати місцевих акумуляторів швидше, ніж зможе створити власний ланцюг від сировини до елемента. Чи повинна ЄС спочатку стимулювати виробництво, навіть китайське на своїй території, замість того, щоб одразу підвищувати критерії походження?
Розсилка LovEV
Хочете більше такого контенту?
Підпишіться — ми надішлемо короткий огляд тижня, коли почнеться розсилка.