
Проблеми з ICE тривають — Звіт про продажі електромобілів у Китаї за липень (частка BEV становить 44%)
Підтримайте роботу CleanTechnica через підписку на Substack, Patreon або Stripe. Допоможіть нам створювати якісний оригінальний контент щотижня, незважаючи на виклики у вигляді штучного інтелекту для збору контенту, антисоціальних мереж, інфляції та інших перешкод.
Продажі автомобілів на бензинових двигунах впали на 44% у липні!
Високі ціни на пальне та безкінечна хвиля нових електромобілів дозволили у липні досягти рекордної частки ринку електромобілів, причому частка автомобілів з гібридними двигунами сягнула рекордних 65%!
Однак, хоча раніше рекордна частка ринку досягалася завдяки сильним продажам електромобілів, цього разу такий рекорд став можливим через значне падіння продажів автомобілів з двигунами внутрішнього згоряння. Загальний обсяг ринку скоротився на 21% у порівнянні з попереднім роком і становив близько 1,5 мільйона одиниць. Моделі з двигунами внутрішнього згоряння опинилися в центрі цих змін, причому саме бензинові автомобілі зазнали найбільшого спаду продажів (на 44% у порівнянні з попереднім роком). Досить несподівано, але гібридні автомобілі знизилися лише на 4%, що менше, ніж у плагін-гібридів (PHEV), які скоротилися на 21% у липні, та моделей з подовженим радіусом дії (EREV), які знизилися на 17%.
Незважаючи на описану вище похмуру ситуацію, все ще були причини для надії. А якою може бути ця причина? Саме чисті електромобілі. Незважаючи на меншу кількість стимулів, продажі BEV зросли на 6% у порівнянні з попереднім роком і досягли 647 000 одиниць. Це означає, що BEV у Китаї зайняли рекордні 44% частки ринку!
Додавання ПЕВМ (21% частка) до загальної кількості означає, що у липні рекордні 65% усіх автомобілів, проданих у Китаї, мали зарядний пристрій! Якщо порівнювати цей показник із ситуацією роком раніше, це на 11% більше. У липні 2025 року частка автомобілів із зарядним пристроєм становила 54%…. Якщо ця тенденція буде продовжуватися, китайський ринок стане повністю електрифікованим до 2030 року, а автомобілі з повністю електричним приводом — на 100% до 2035 року!
Цей чудовий результат підвищив частку у 2026 році до 56%, що вже на 2% більше, ніж за весь 2025 рік. Автомобілі з повністю електричним приводом склали 37% (порівняно з 33% у 2025 році).
За такими темпами я очікую, що кінцевий показник частки електромобілів у Китаї у 2026 році становитиме близько 60%, причому автомобілі з повністю електричним приводом складатимуть понад 40%. І коли найбільший у світі автомобільний ринок стане настільки електрифікованим … тоді індустрія двигунів внутрішнього згорання опиниться у серйозних проблемах.
(Це означає, що інвестування грошей у дослідження та розробки технологій ICE сьогодні — це марна трата коштів, адже не вистачить часу, щоб повернути інвестиційні витрати.)
Ще один цікавий показник — це зміна співвідношення між суто електричними автомобілями та гібридами з можливістю підзарядки на користь повністю електричних автомобілів. На початку року гібриди з можливістю підзарядки отримували перевагу завдяки зниженню попиту на повністю електричні автомобілі через стимули, але суто електричні автомобілі стрімко набирають популярності. У липні співвідношення склало 68% проти 32% на користь повністю електричних автомобілів, а середнє значення у 2026 році — 66%/34%.
Історично це найвища частка повністю електричних автомобілів з 2023 року, що є кроком у напрямку повернення до співвідношення 80% проти 20%, характерного для перших років ринку електромобілів у Китаї. Оскільки гібриди з можливістю підзарядки втратять стимули наприкінці цього року, 2027 рік може стати першим з 2022 року, коли спостерігатиметься таке співвідношення продажів.
Ще однією сейсмічною зміною в китайській автомобільній промисловості є зростаюча важливість експорту для місцевих виробників. Лише у липні було експортовано понад півмільйона одиниць, що на 148% більше, ніж у попередньому році, причому частка електромобілів у цих експортних поставках значно наближається до рівня внутрішнього ринку — 59% у липні проти 45% у липні 2025 року.
Через цей значний щомісячний експорт електромобілів від китайських автовиробників традиційні виробники не лише стикаються з труднощами на найбільшому у світі китайському ринку, але й зазнають тиску в інших регіонах, тож думка про те, що вони зможуть протистояти цьому „циклону“ за рахунок збереження своїх двигунів внутрішнього згоряння на ринках за межами Китаю, є лише ілюзією.
Вторинним наслідком цього просування експорту є те, що оскільки китайські експортні поставки також значною мірою складаються з електромобілів — близько половини обсягу, експортні ринки також поступово електрифікуються у міру того, як китайські виробники здобувають все більшу частку ринку.
Занепад ринку автомобілів з двигунами внутрішнього згоряння також помітний у загальному рейтингу. У перші місяці року моделі з двигунами внутрішнього згоряння посідали топові позиції, але після подій у травні та червні у липні в загальному ринку знову з’явився топ-10 суто електромобілів, з яких сім — це моделі на повністю електричних двигунах!
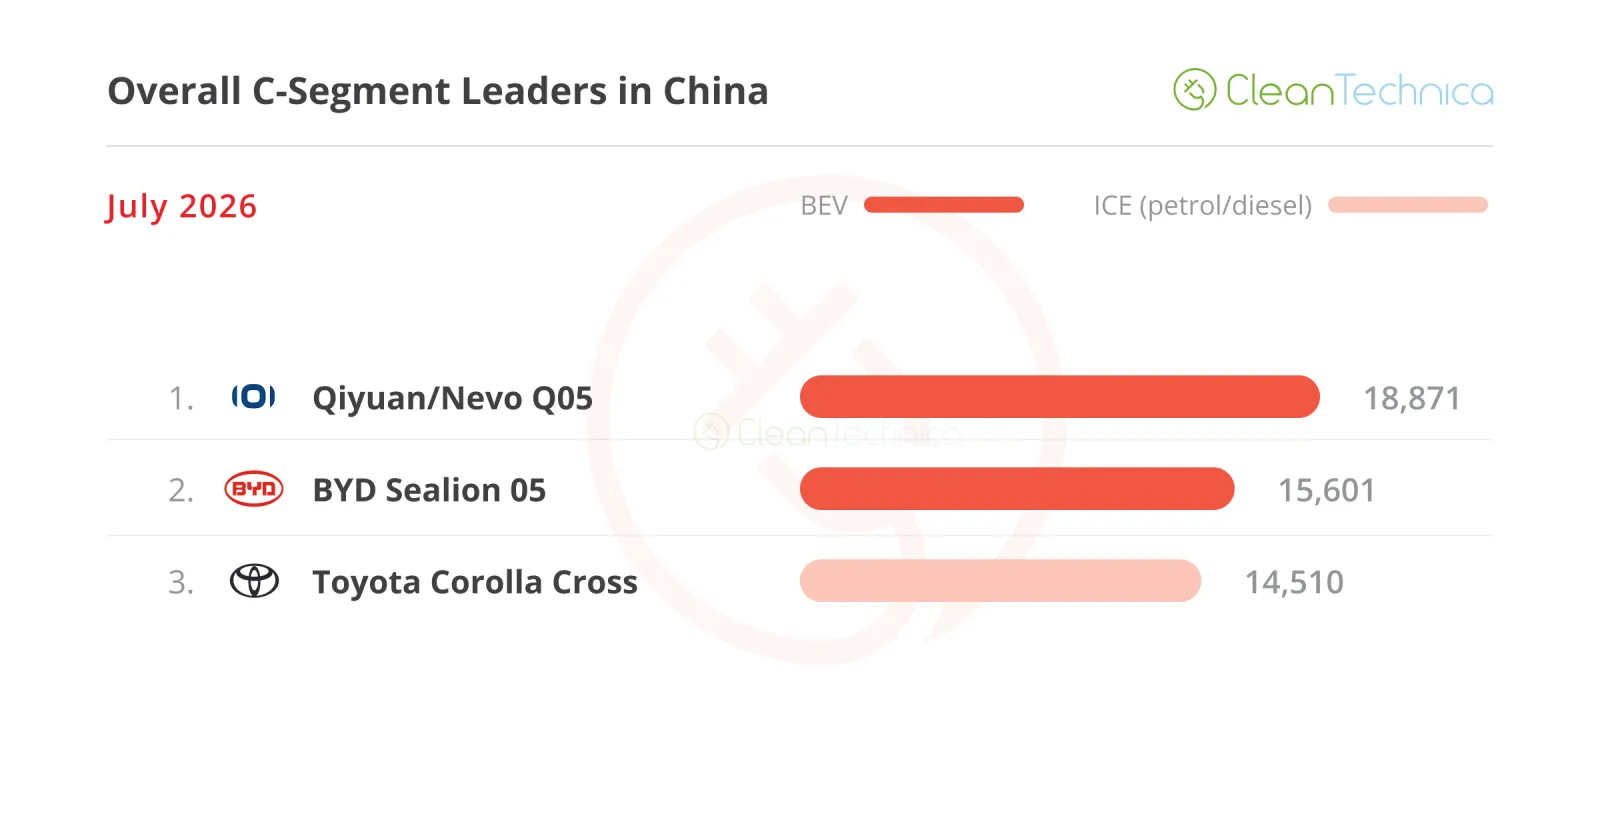
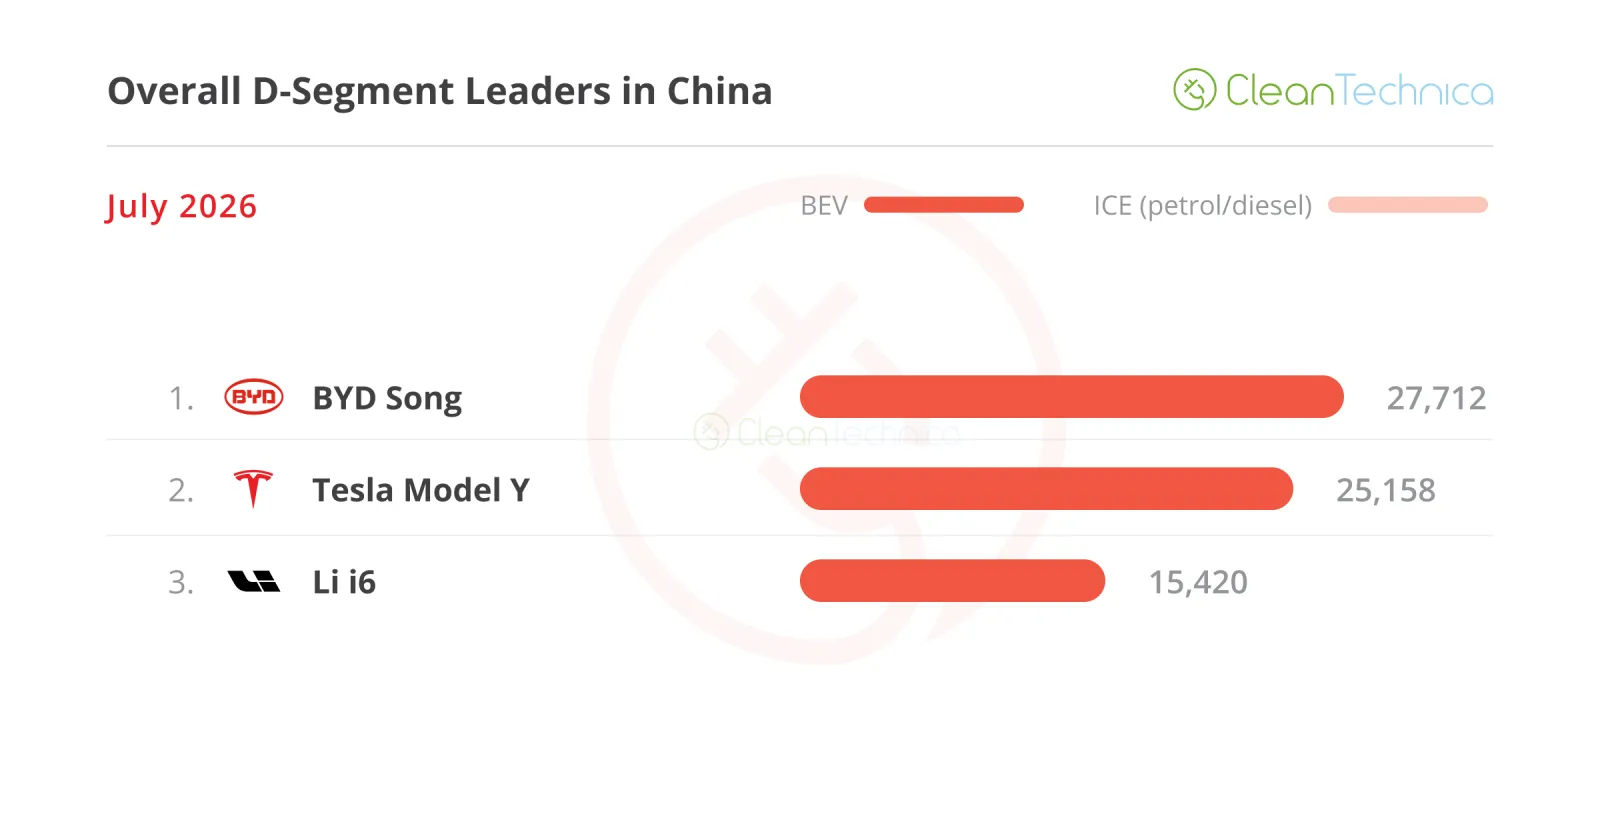
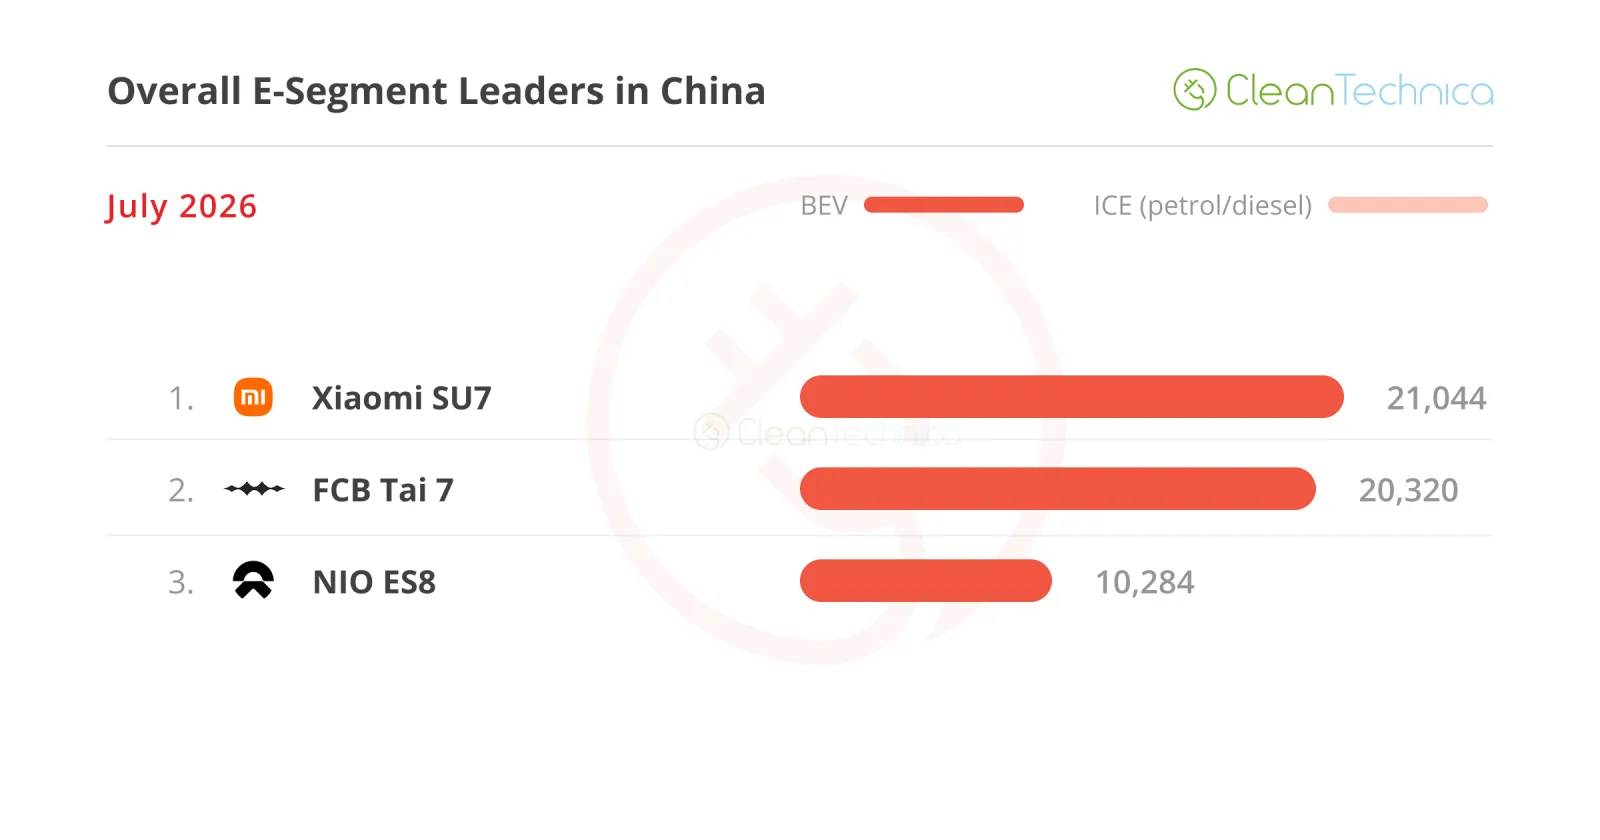
Якщо подивитися на найпопулярніші моделі в різних категоріях за розміром, можна помітити значний вплив електромобілів. За винятком категорії C, у всіх інших категоріях лідерами були моделі на гібридних двигунах, причому лише чотири з них не належали до категорії повністю електричних автомобілів.
Якщо коротко розглянути п’ять категорій за розміром, то особливою увагою заслуговує несподіване лідерство кросовера Qiyuan/Nevo Q05 у компактній категорії; ще однією несподіванкою є те, що єдиним представником двигунів внутрішнього згоряння є Toyota Corolla Cross, яка на кінець липня посіла 3-тє місце.
Лояльність до бренду все ще має значення, чи не так, Toyota?
Питання полягає у тому — як довго? Я вважаю, що це лише питання часу, поки моделі на кшталт MG 4 або електромобілів XPENG Mona (Mo3 та майбутній L03) зможуть витіснити останніх представників двигунів внутрішнього згоряння з компактного ряду.
У категорії повнорозмірних автомобілів NIO ES8 вдалося тримати Xiaomi YU7 поза топ-3, але оскільки модель Leapmotor D19 наздоганяє його, залишаючись приблизно на 200 одиниць позаду потужного NIO, у серпні тут може статися сюрприз....
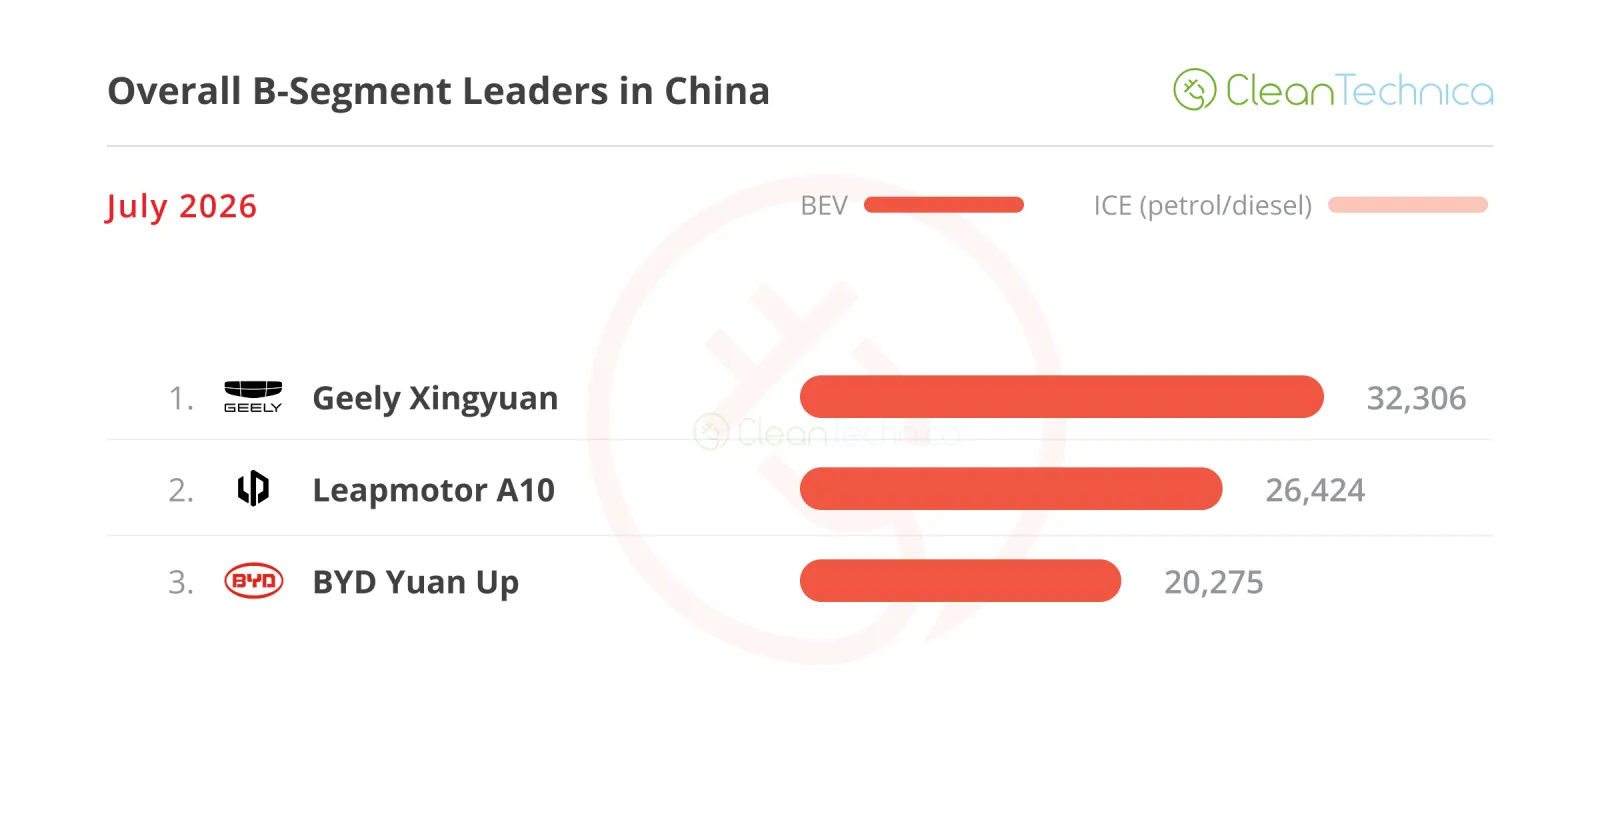
Також два зауваження щодо двох найменших категорій: сегмент B переживає свій найкращий момент — бренди намагаються відтворити формулу Geely Xingyuan. Поки що ніхто не зміг наблизитися до неї, але Leapmotor може бути на шляху до цього, оскільки виробництво їхнього нового кросовера A10 продовжує зростати. Крім того, Leapmotor ще не завершила роботу над сегментом B, адже хетчбек A05, справжній конкурент Geely Xingyuan, має незабаром з’явитися на ринку. А разом із новим поколінням BYD Seagull, яке також має незабаром з’явитися та буде спрямоване безпосередньо на конкурування з Geely Xingyuan, категорія субкомпактних автомобілів стала найпопулярнішою на китайському ринку електромобілів.
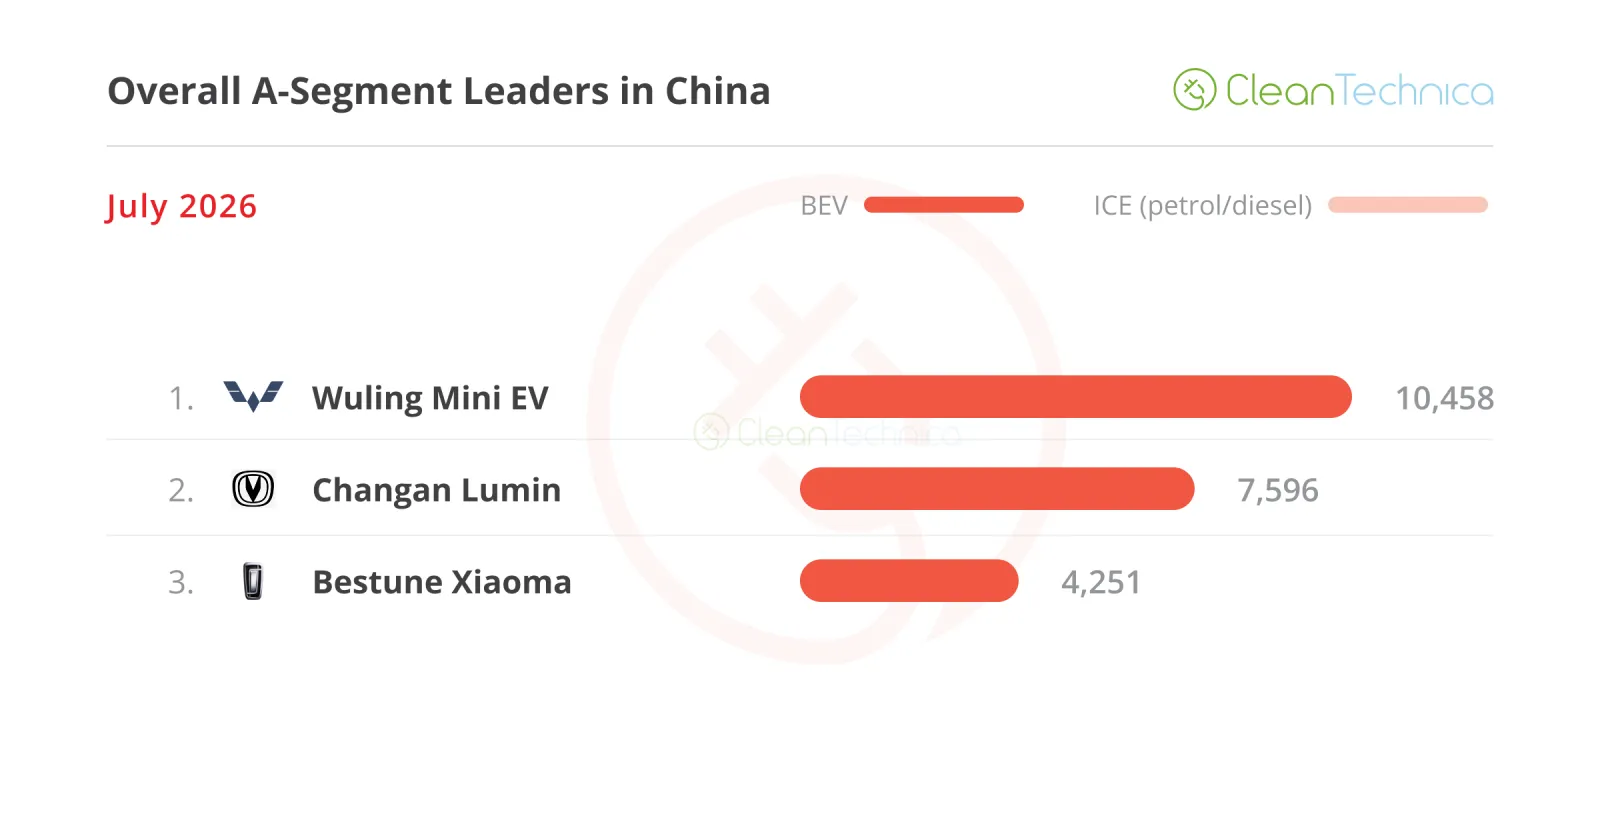
Що стосується міських автомобілів, їхній продаж впливає на скорочення субсидій на початку року, і ця категорія поступово оговтується від поганих результатів перших місяців. Хоча Wuling Mini EV все ще залишається єдиним значущим конкурентом у цій ніші, Changan Lumin у липні досяг кількості 7 596 одиниць, що є найкращим показником року, і це дозволило йому здобути срібну медаль у цій категорії, випередивши Bestune Xiaoma та Geely Panda. Але насправді цій категорії були потрібні нові моделі. Як щодо BYD Racco?…
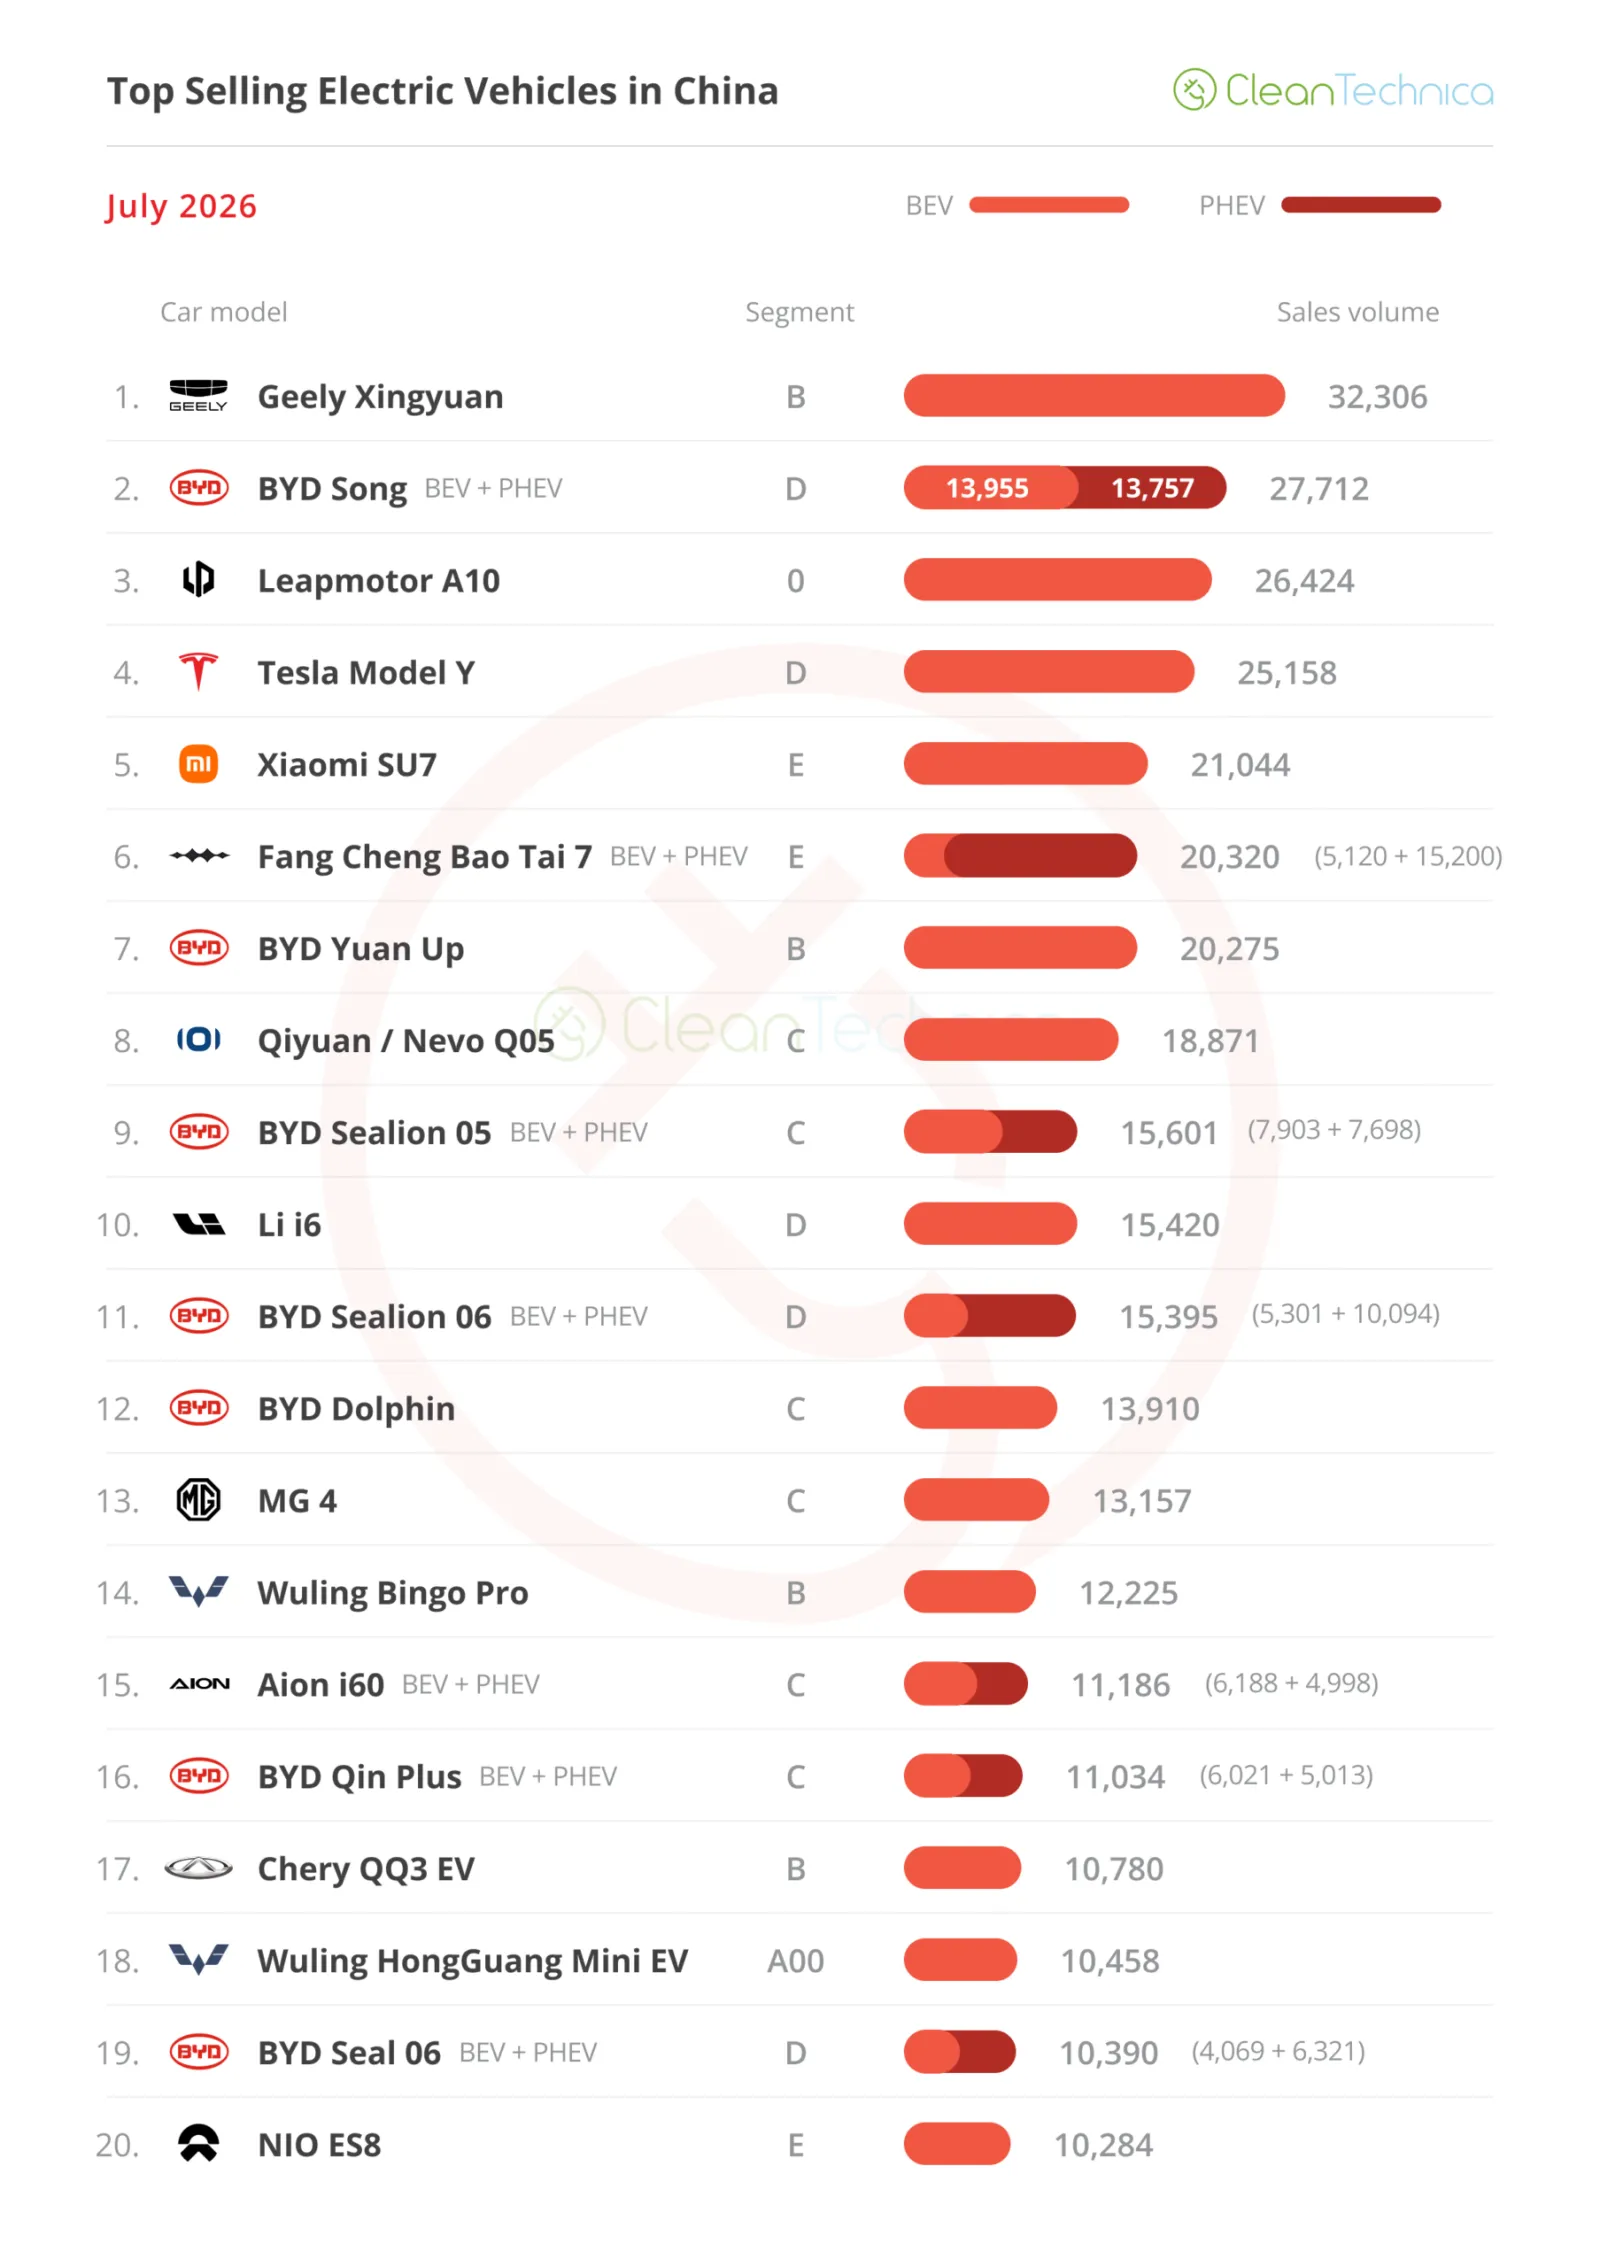
Ось більше інформації та коментарів про найпопулярніші електричні моделі липня:
#1 — Geely Xingyuan
BYD Dolphin за ціною BYD Seagull (10 000 доларів США). Це була внутрішня записка Geely, у якій описувалася формула для моделі Geely Xingyuan під час розробки її флагманської версії. Маючи цікаву назву — Xingyuan означає «бажання під зорею» — схоже, що Geely отримала своє бажання. Цей невеликий хетчбек приніс виробнику з Ханчжоу довгоочікуваний титул найпопулярнішої моделі. У липні ця модель Geely знову отримала нагороду за найвищі продажі завдяки 32 306 зареєстрованим одиницям, що все ж таки означало зниження на 27% порівняно з липнем 2025 року. Це доказ того, що конкуренція в Китаї не спить: тепер хетчбек Geely мусить конкурувати з моделями сегмента B від Leapmotor — A10 та A05, новим поколінням Wuling Bingo, новим QQ3 від Chery, не забуваючи про BYD Yuan Up, а також про нове покоління BYD Seagull, у якого є лише одна мета — відібрати титул у Xingyuan.
#2 — BYD Song (BEV+PHEV)
Середньорозмірний SUV від BYD знаходиться на етапі трансформації, і це помітно. Завдяки поступовому впровадженню нової конструкції Ultra цей автомобіль посів друге місце, зафіксувавши 27 712 зареєстрованих одиниць. Це дозволило скоротити спад продажів у порівнянні з минулим роком до лише 7%. Як тільки нове покоління буде повністю випущене, Song знову стане серйозним суперником для конкурентів. Нове покоління Ultra оснащене лідаром та зарядкою постійним струмом потужністю 1 500 кВт, причому ці два функції ще не є найбільш вражаючими характеристиками автомобіля! Найбільш вражаючим є його ціна. Вартість починається від 152 000 юанів (або 22 000 доларів) з акумулятором ємністю 76 кВт·год, а для версії з акумулятором ємністю 83 кВт·год ця сума сягає 180 000 юанів (або 26 000 доларів). Для порівняння, Tesla Model Y в Китаї коштує від 259 000 юанів (38 250 доларів)…. Очікується, що Song знову набуде популярності у другій половині року, і хоча йому буде складно витіснити Tesla Model Y з другої позиції, остання позиція...
Подіум цього року має бути досяжним. А можливо, золото у 2027 році?
#3 — Leapmotor A10
У цього стартап-бренду все продовжує йти добре, а його новинка A10 обіцяє стати головною зіркою вже сильного асортименту. Завдяки 26 424 заявкам цей невеликий кросовер продовжує збільшувати обсяги виробництва, вже досягнувши свого першого подіумного результату. Модель зберігає типовий для бренду акцент на співвідношенні ціни та якості, пропонуючи дуже низьку ціну — 66 000 юанів (10 000 доларів). Крім того, A10 має свою унікальну ідентичність: дизайн відрізняється від стандартного білого дизайну продукції Leapmotor, маючи більш особистий вигляд завдяки переднім та заднім світлам та ефекту „плаваючого“ даху. Цікаво, на якому рівні опиниться цей кросовер під час руху зі швидкістю. Можливо, подіум?
#4 — Tesla Model Y
Версія з подовженою колісною базою, яку вигадливо назвали „L“, допомагає покращити позиції Model Y у Китаї. Проте у липні кількість поставок склала 25 158 одиниць, що на 18% менше, ніж у липні 2025 року. Версія з довгою колісною базою справді є великою підтримкою для цього американського кросовера, допомагаючи зберігати рівень продажів Model Y, але нові варіанти можуть зробити лише обмежену кількість. У той час як більшість прямих конкурентів переходять на платформи 800V та додають нові функції, шестирічний Model Y починає виглядати дещо застарілим. Проте у Tesla все ще є достатній попит, щоб цей кросовер зайняв одне з перших місць цього року. Але наступного року? Важко уявити, що він туди потрапить.
#5 — Xiaomi SU7
Король седанів. Спортивному моделю продовжує йти добре – цей електричний автомобіль знову потрапив до топ-5 завдяки 21 044 зареєстрованим одиницям. Завдяки високому рівню технологій, чудовому комфорту та спортивному духу успіх SU7 демонструє, що в категорії седанів все ще є перспективи. Потрібно лише зробити їх привабливими… Адже у світі, сповненому нудними кросоверами та SUV, седани можуть бути тим, чим кілька десятиліть тому були купе та спортивні автомобілі – привабливішим вибором для тих, хто вважає сімейні моделі занадто простими та нудними.
Якщо подивитися на решту таблиці бестселерів, найбільшою увагою користувався Fang Cheng Bao Tai 7, який цього року досяг найкращих результатів завдяки 20 320 зареєстрованим одиницям, тоді як Li Auto i6 мав слабкий місяць, опустившись на 10-те місце з 15 420 зареєстрованими одиницями.
Що стосується другої половини таблиці, ситуація була цікавішою. Aion i60 від GAC потрапив до таблиці завдяки 11 186 зареєстрованим одиницям, що стало новим рекордом для компактного кросовера. Новий Chery QQ3 EV також увійшов до числа лідерів, посівши 17-те місце з рекордними 10 780 зареєстраціями. Chery покладає великі надії на свою новинку, адже компанія сподівається, що зможе повторити успіх Geely Xinguyan за допомогою власного невеликого хетчбека.
Останнє зауваження щодо BYD Seal 06, моделі №19 у липні: не через її результати з продажів самі по собі — адже 10 390 одиниць це не надто високий показник для автомобіля середнього класу — а тому, що понад 1 500 з цих одиниць належали до версії у форматі універсал, що становить значну частку її продажів та ще один доказ того, що універсали починають ставати популярними в Китаї, ринку, який до недавнього часу був мізерним у кращому випадку. Оскільки інші універсали також досягають помірного успіху (NIO ET5, Zeekr 7 GT…), можна сподіватися, що у майбутньому універсали отримають перевагу від втоми від поточної моди на SUV/кросовери та завдяки появі все більшої кількості моделей.
Поза першою 20-кою моделями є кілька, які заслуговують на увагу.
У категорії ланд-йотхів як Leapmotor, так і Xpeng представили власні рішення цієї проблеми, збільшивши обсяги виробництва та досягнувши значних показників. D19 від Leapmotor досяг першого п’ятизначного результату (10 043 реєстрації), що означає, що незабаром він може потрапити до топ-20, тоді як модель GX від Xpeng
Range Rover
мала 7 016 переданих одиниць.
У нижчих сегментах ринку BYD Yuan Plus показав найкращий результат з вересня минулого року – 9 246 реєстрацій, що стало можливим завдяки новому поколінню компактного кросовера, яке має допомогти йому повернутися до топ-20.
Якщо подивитися на рейтинг 2026 року, п’єдестал залишився незмінним, і якщо не станеться чогось несподіваного, він таким і залишиться до кінця року: компактний Geely повторить свою перемогу 2025 року, Model Y повернеться до другого місця після бронзи у 2025 році, а BYD Song знову потрапить на п’єдестал після однорічної відсутності.
Нижче п’єдесталу два моделі BYD показали позитивну динаміку. BYD Yuan Up піднявся на 7-е місце, а у другій половині таблиці BYD Seal 06 скористався поганими результатами AITO M7 (лише 4 500 одиниць) та піднявся на одне місце, опинившись на 17-му місці.
Але основні новини — в іншому. «Модель місяця» став нещодавно представлений Leapmotor A10, який піднявся на дев’ять позицій з 19-го місця у червні до поточних 10-ти. Оскільки цей компактний кросовер все ще розвивається, я не здивуюся, якщо він незабаром досягне 7-го місця.
У Changan також був хороший місяць: їхній популярний автомобіль Qiyuan Q05 піднявся на одну позицію та опинився на 11-му місці, тоді як їхній більш преміальний аналог Deepal S05 увійшов до списку на 20-му місці.
«Гей, я не бачу Tesla Model 3 у списку!» І ваші очі вас не обманюють. Цей американський седан не потрапив до топ-20, адже у липні він опустився на 21-е місце, приблизно на 400 одиниць нижче за Deepal S05, який займає 20-те місце. Звісно, він знову потрапить до списку — якщо не у серпні, то обов’язково у вересні, скориставшись звичайним піком наприкінці кварталу. Але…
Це нова реальність Model 3. Після того, як у 2020 році він здобув титул найбільш продаваного електромобіля в Китаї — єдиний іноземний модель, якій це вдалося — та посів 3-тє місце наступного року, цей автомобіль почав повільно, але стабільно втрачати позиції. Тепер його амбіції обмежуються просто тим, щоб залишатися в топ-20.
Цього липня було вироблено лише 2 091 одиницю, що на 78%(!) менше, ніж у попередньому році. Хоча існує кілька пояснень цьому спаду, модель Y, яка наразі посідає друге місце в таблиці, не зазнає такого ж різкого падіння продажів. Отже, окрім того, що це старша модель, вона також належить до категорії седанів, яка загалом постраждала від популярності кросоверів/СУВ. Серед 20 найкращих моделей є 12 кросоверів/СУВ, на відміну від чотирьох хетчбеків та чотирьох седанів.
Проте саме при порівнянні цих седанів із Tesla Model 3 стає зрозумілою справжня причина відставання американської моделі:
Tesla не може конкурувати за ціною, адже її конкуренти продають свої продукти за половину ціни, але вона також більше не може конкурувати за якістю, адже седан Xiaomi є кращою (і, можна сказати, привабливішою) альтернативою при приблизно однаковій ціні.
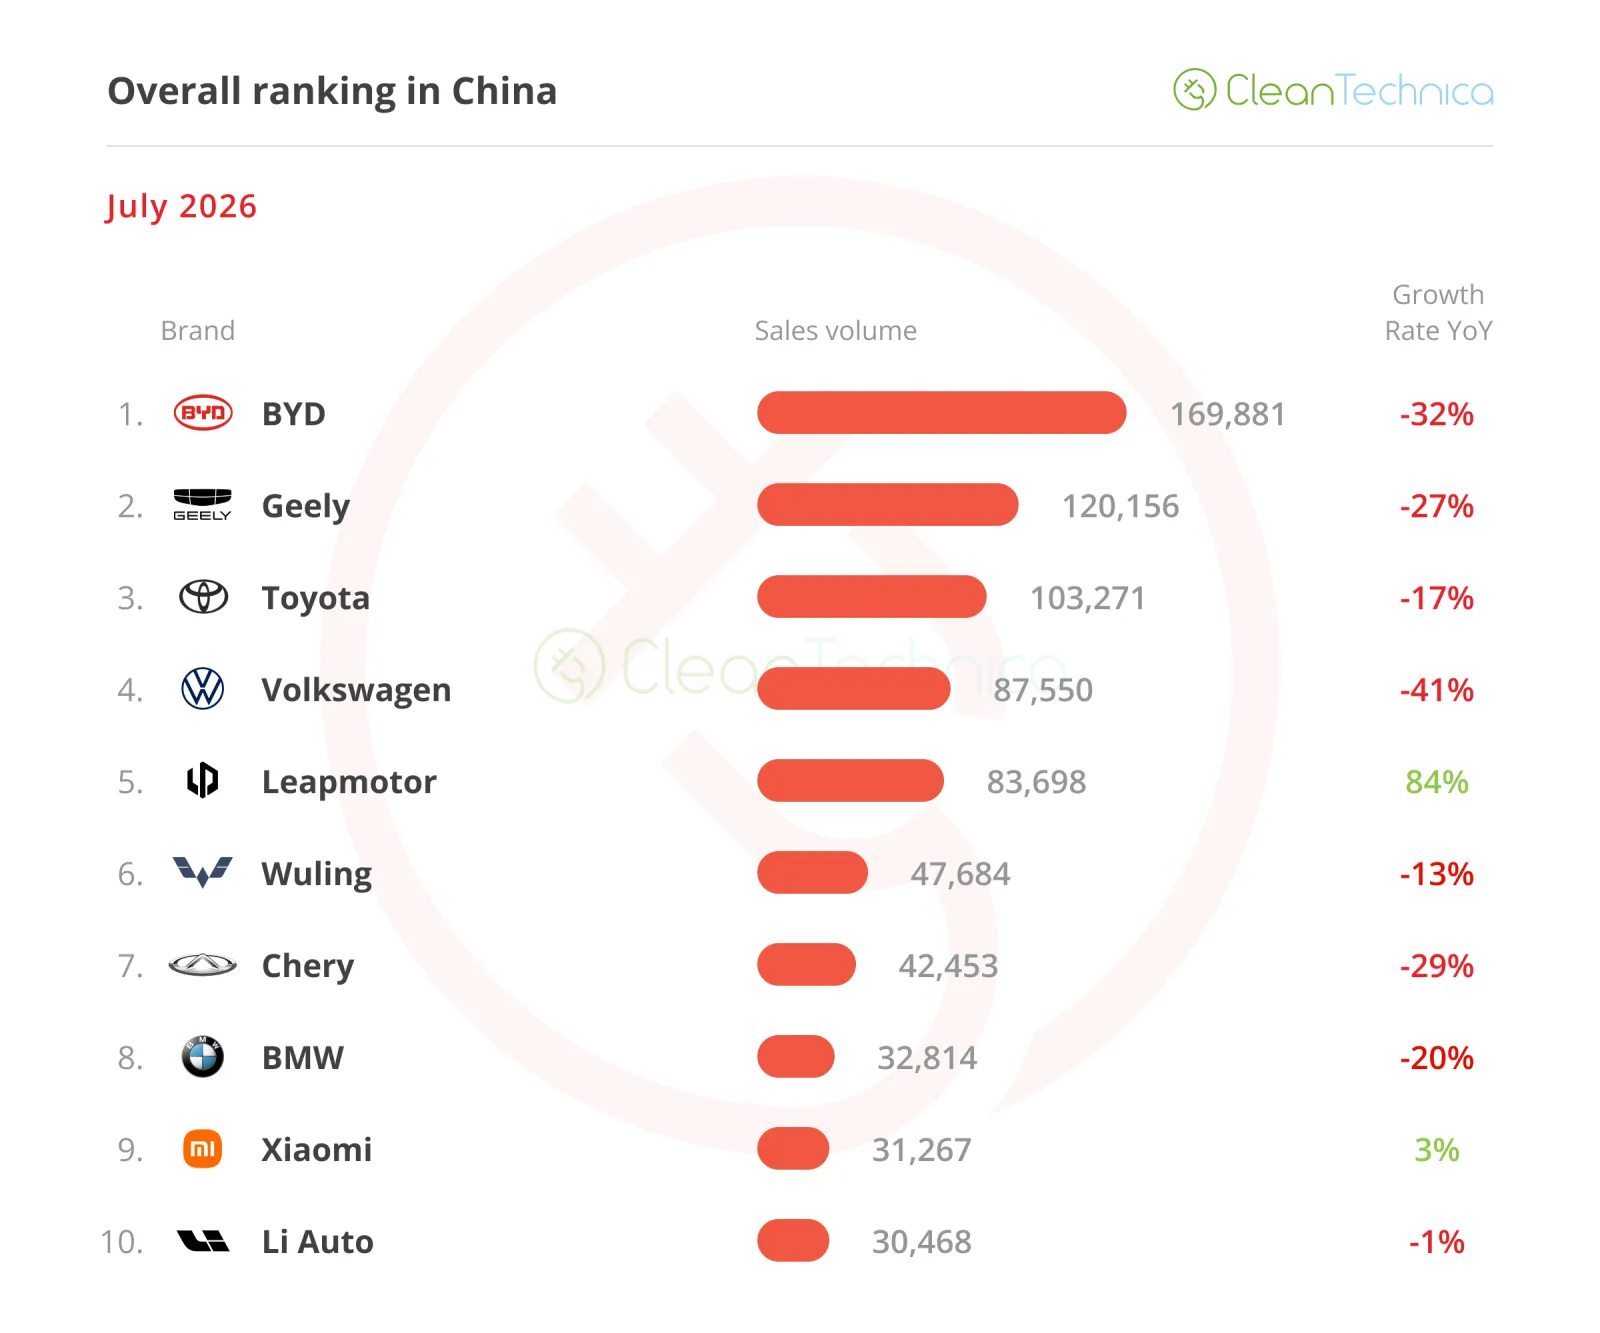
Якщо подивитися на загальний рейтинг виробників, то там панує суцільний червоний колір — усі втрачають продажі, причому у значних обсягах. 17% зниження продажів у Toyota можна вважати успіхом, якщо порівнювати з 32% зниженням у BYD, 27% — у Geely та аж 41%(!) спадом у колишньому лідерові ринку Volkswagen, який тепер посідає лише 4-те місце.
То хто ж перемагає, якщо лідери ринку зазнають кризи?
Відповідь: стартапи. Особливо Leapmotor. Цей стартап з Ханчжоу досяг дивовижного зростання на 84% порівняно з минулим роком — кількість зареєстрованих автомобілів сягнула 83 698 одиниць, що на кінець місяця означало менше ніж на 4 000 одиниць відставання від Volkswagen...
А з урахуванням постійного надходження нових моделей (розширення виробництва A10 та D19, поява нових моделей A05, D99...), можна очікувати подальшого зростання продажів, що поставить під загрозу не лише позиції VW та Toyota, які намагаються адаптуватися до нових реалій ринку, але навіть могутнього Geely може опинитися під загрозою з боку Leapmotor.
Я маю на увазі, що якщо LP почне відбирати значну частину продажів у Geely Xingyuan, компанія Geely може втратити свою срібну медаль, яка перейде до Leapmotor...
Якщо подивитися за першу десятку, ще кілька брендів спостерігають стрімке зростання продажів, наприклад Zeekr на 16-му місці. Преміум-підрозділ Geely збільшив продажі на 75% у порівнянні з минулим роком і досяг 26 000 одиниць. На 12-му місці знаходиться ще один преміум-бренд – Fang Cheng Bao від BYD, чиї продажі зросли на 109% у порівнянні з минулим роком і склали 29 000 одиниць. Тим часом Qiyuan/Nevo знаходиться на 14-му місці з продажами у розмірі 28 000 одиниць, що на 108% більше, ніж у той самий період 2025 року.
З іншого боку, багато іноземних виробників знаходяться у складній ситуації, серед них найбільш несподіваним є Honda, яка у липні посіла лише 18-е місце, а її продажі знизилися на 44% у порівнянні з минулим роком і склали 25 000 одиниць – це чверть від показників її головного конкурента Toyota у той самий місяць.
І ще є General Motors. Після того, як було підтверджено вихід Chevrolet з Китаю, Buick також опинився у складній ситуації – його продажі у липні знизилися на 37% порівняно з минулим роком до приблизно 23 000 одиниць.
Але ще багато компаній також на шляху до виходу з ринку. У липні Ford продав лише 3 800 одиниць, що на 61% менше, ніж роком раніше. У той самий період Lincoln продав 1 500 одиниць, що на 49% менше, ніж роком раніше, тоді як Peugeot та Citroen продали менше 1 000 одиниць – приблизно половину від кількості, проданої роком раніше.
Коротко кажучи, китайський автомобільний ринок наразі – це історія двох різних ринків: зменшуваний старий ринок автомобілів з двигунами внутрішнього згоряння, де іноземні бренди все ще контролюють більшість, та все більш значущий ринок електромобілів, де локальні бренди домінують.
Якщо подивитися на рейтинг автомобільних брендів, там є чимало новин. Лідер BYD міцно утримує перше місце (17,1%), тоді як другий у рейтингу Geely продовжує втрачати позиції (7,2%, що на 0,2% менше, ніж раніше).
Це означає, що показники компанії Leapmotor (6,1%, зростання на 0,6%) тепер на 1% нижчі за показники Geely, тож не буде дивно, якщо через кілька місяців цей стартап стане новим володарем срібної медалі.
Тим часом Tesla (4,7%, зниження на 0,4%)
ледве
зберегла 4-те місце, при цьому Wuling (4,7%), яка знаходиться на 5-му місці, небезпечно наближається ззаду. Проте можна очікувати, що Tesla збереже 4-те місце, адже пік у вересні допоможе їй відсторонитися від Wuling.
#6 Li Auto (4,1%) та #7 Xiaomi все ще далекі від бренду SAIC, тож перша п’ятірка, ймовірно, залишиться незмінною протягом наступних місяців.
Якщо дивитися на виробників автомобілів/автогрупи/альянси, то лідером є BYD з часткою ринку 21,4%, що на 0,3% більше, ніж у липні. Лідер користується успіхом моделі Fang Cheng Bao, а також сильними показниками моделі Denza.
Тим часом компанія #2 Geely втратила 0,2% ринкової частки та опустилася до 12,1%, проте цей багатонаціональний конгломерат все ще зберігає друге місце.
#3 SAIC також втратила позиції (на 8,1%) через слабкий місяць для компанії Wuling, але залишилася на останньому місці, тоді як #4 Changan також стабільно знаходиться на четвертому місці (6,7%, зниження на 0,1%).
Проте Leapmotor, яка посідає п’яте місце (6,1%, зростання на 0,6%), може незабаром стати загрозою для #4 Changan, а можливо, навіть для #3 SAIC до кінця року.
Leapmotor перетворюється на серйозного гравця на ринку завдяки зосередженій, але водночас широкій лінійці автомобілів – від міських моделей до автомобілів повного розміру – без зайвої складності, яка характерна для BYD, де існує кілька моделей у одній категорії (наприклад, у категорії середньорозмірних седанів BEV: BYD e7, Qin L EV, Seal 06 EV, Seal).
За такими темпами мене не дивуватиме, якщо через кілька років (2030?), Leapmotor стане більшим автовиробником, ніж Tesla… у всьому світі.