
Прогноз прибутків Tesla (TSLA) за 3-й квартал 2026 року: стабільні доходи, зниження прибутків
Завтра, 21 жовтня, після закриття ринку, Tesla оприлюднить фінансові результати за третій квартал 2026 року. Конференція з питань фінансових результатів відбудеться о 17:30 за східним часом.
Уолл-Стріт очікує, що дохід залишиться на тому ж рівні, а прибуток на акцію знизиться на 10% порівняно з минулим роком, хоча Tesla вже перевищила власні прогнози щодо кількості поставлених автомобілів на 24 000 одиниць.
Поставки Tesla у третьому кварталі 2026 року та використання енергії
У нас вже є цифри щодо обсягів. У третьому кварталі Tesla поставила 486 532 автомобілі, що на 2,1% менше за рекордний показник у 497 099 одиниць у третьому кварталі 2025 року, але значно більше за прогноз у 461 974 одиниці, який склали 24 аналітики.
За цей квартал компанія виготовила лише 464,391 транспортний засіб. Тож Tesla доставила на 22,141 автомобіль більше, ніж виробила, і це вже другий квартал поспіль, коли їй вдається скоротити запаси після того, як у Q1 було виготовлено приблизно 50,000 зайвих автомобілів.
Компанія все ще залишається компанією, яка виробляє переважно два моделі. Моделі Model 3 та Model Y становили 478,237 одиниць з усіх доставлених автомобілів, тоді як «інші моделі» (Cybertruck, Semi та ті, що залишилися від Model S та X) зменшились на 48% у порівнянні з попереднім роком і становили 8,295 одиниць.
Слабкою ланкою було сектор зберігання енергії. Tesla використала 13,7 ГВт·год, що на 9,6% більше, ніж 12,5 ГВт·год роком раніше, але цей показник значно нижчий за приблизні 15,9 ГВт·год, яких очікували аналітики, та нижчий за рекордних 14,2 ГВт·год, встановлених у Q4 2025 року.
Дохід Tesla у Q3 2026 року
Консенсус на Уолл-стріт передбачає дохід у розмірі 28,06 мільярда доларів, тоді як група Estimize є трохи більш оптимістичною та оцінює його у 28,36 мільярда доларів. У будь-якому разі це не змінює показника у 28,1 мільярда доларів, який Tesla повідомила за 3-й квартал 2025 року. Оцінки Уолл-стріт коливаються від 25,1 мільярда до 30,6 мільярда доларів.
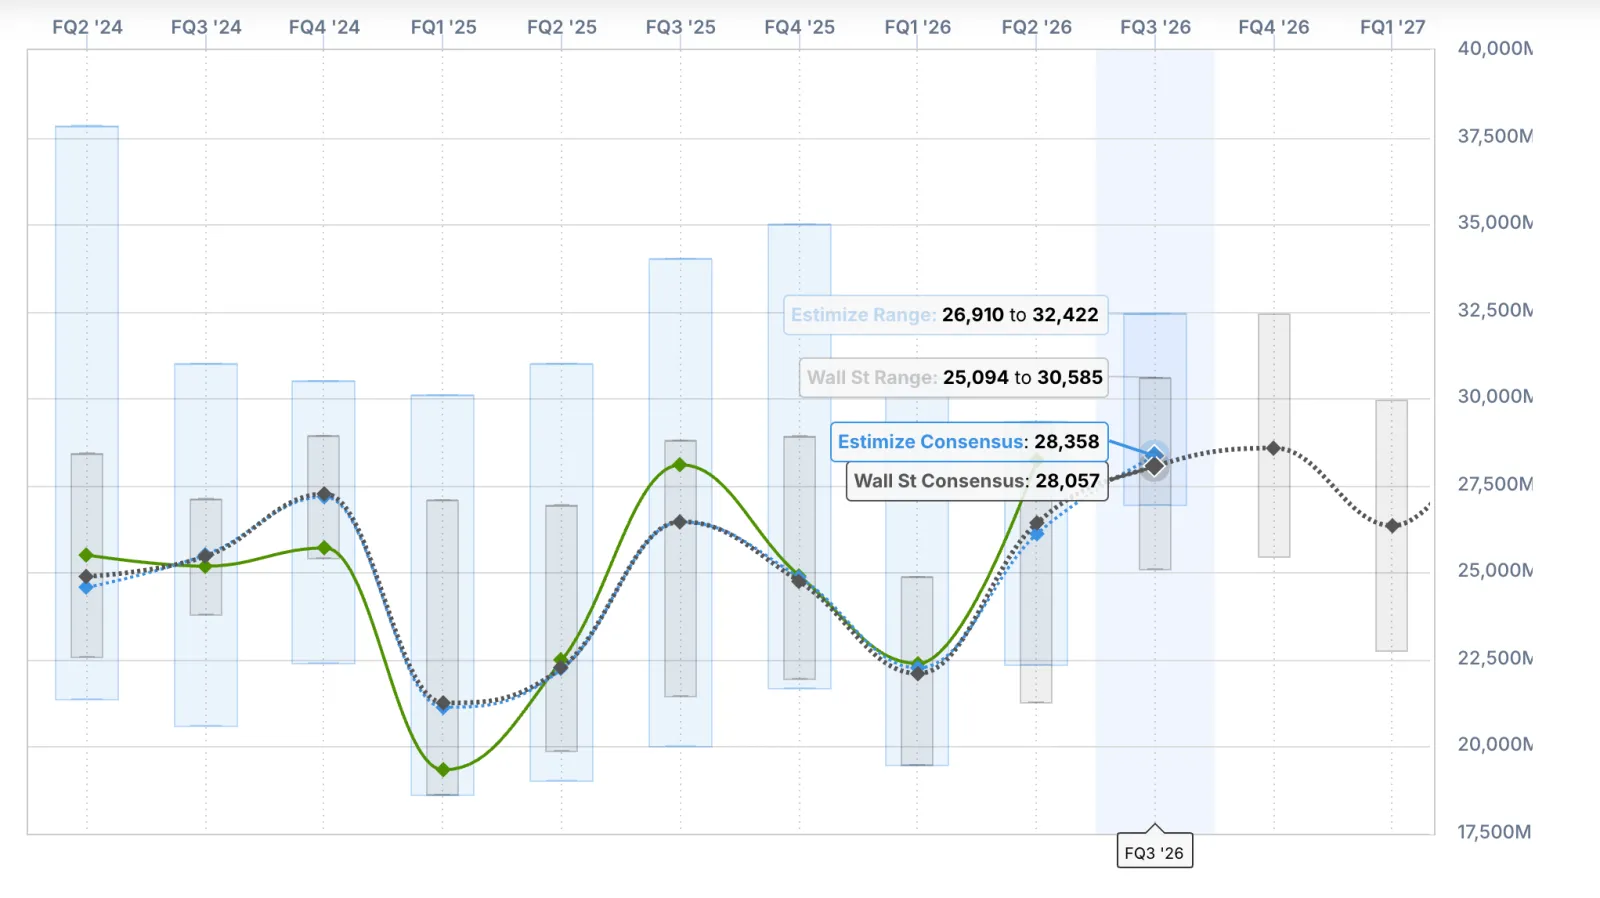
Стабільність показників — не така вже й погана річ. Дохід у 3-му кварталі 2025 року був завищений через поспішку американських покупців отримати федеральну податкову пільгу у розмірі 7 500 доларів до її закінчення 30 вересня 2025 року, тож досягнення аналогічного рівня без цієї пільги буде непоганим результатом.
Але подивіться на послідовну динаміку. У другому кварталі 2026 року Tesla отримала дохід у розмірі 28,24 мільярда доларів завдяки 480,126 автомобілям, відданим клієнтам, та 13,5 ГВт·г енергії, збереженої в системах акумулювання. У третьому кварталі ці показники зросли ще більше, проте Уолл-Стріт прогнозує трохи нижчий дохід, а Estimize — лише додаткові приблизно 120 мільйонів доларів, що означає, що обидва прогнози враховують нижчі середні ціни продажу.
Прибуток Tesla у третьому кварталі 2026 року
Аналітики очікують прибуток на акцію за метрикою non-GAAP у розмірі 0,45 долара, що на 10% менше за 0,50 долара у третьому кварталі 2025 року. Консенсус Estimize трохи вищий — 0,48 долара, тоді як прогнози Уолл-Стріт коливаються від 0,30 до 0,70 долара.
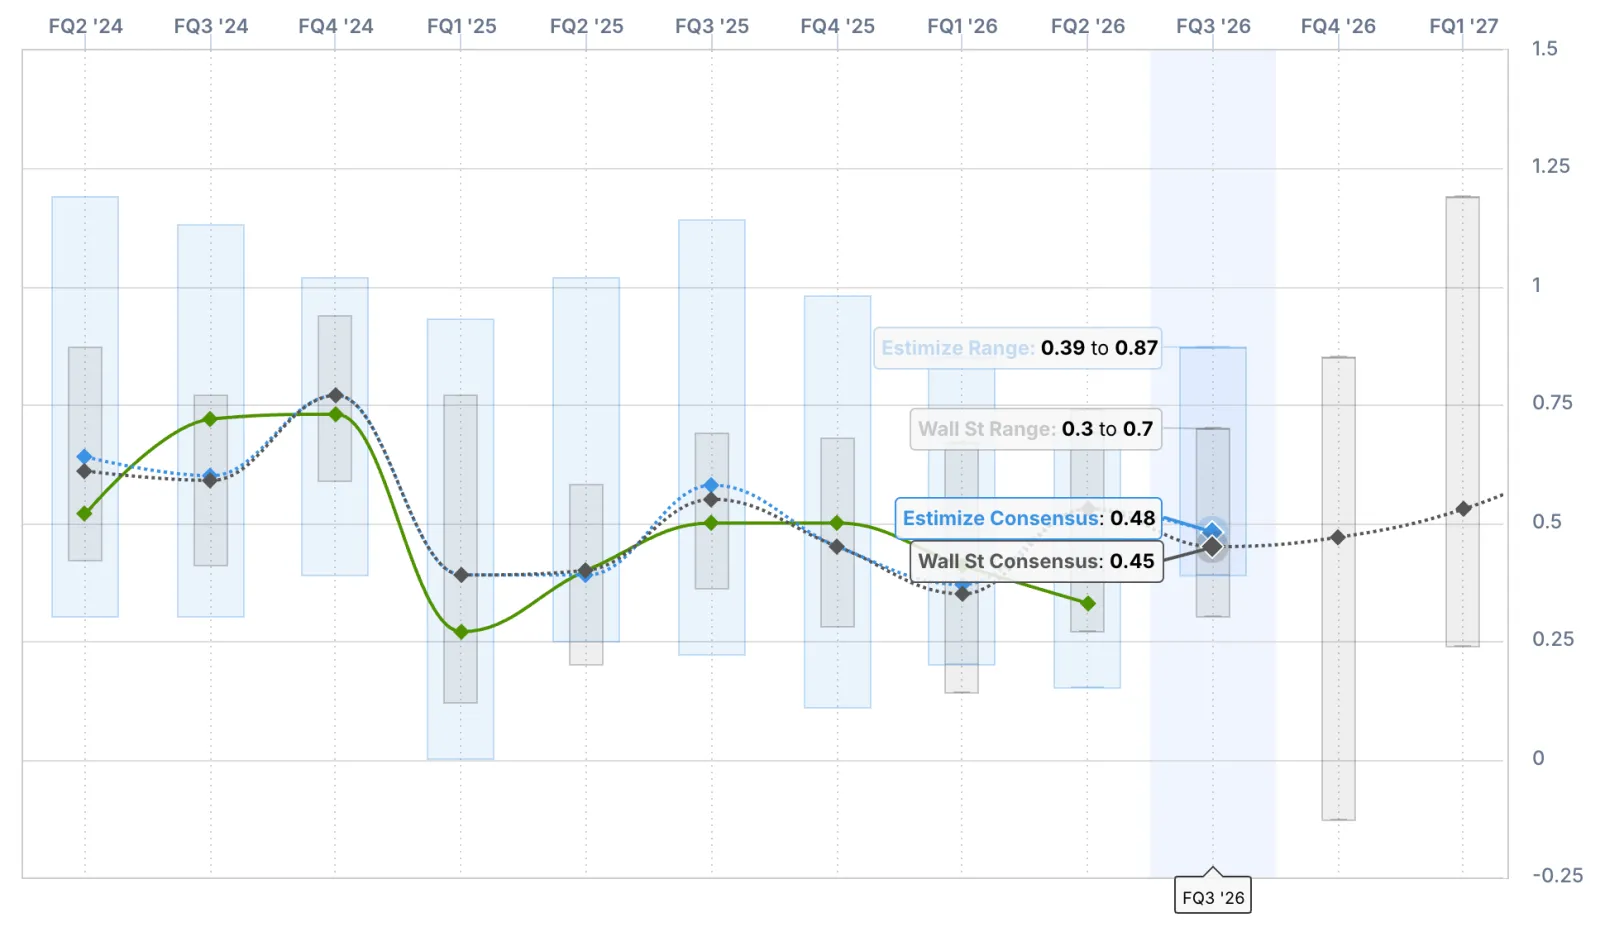
Ставтеся до цього показника з обережністю. У другому кварталі прибуток Tesla склав 0,33 долара проти середнього прогнозу в 0,53 долара, оскільки її маржа операційної діяльності впала до 1,4%. Операційний прибуток зменшився на 57% до 398 мільйонів доларів, тоді як операційні витрати зросли на 47% до 4,35 мільярда доларів.
Tesla вже двічі з останніх чотирьох кварталів не виправдала прогнозів ринку щодо EPS. Крім того, у п’яти з останніх семи кварталів її EPS знижувався порівняно з попереднім роком.
Першим показником, на який ми будемо звертати увагу, є валова маржа автомобільного бізнесу без урахування дотацій від регуляторних органів. Вона знизилася у другому кварталі до 16,3% з 19,2% у першому кварталі; Tesla пояснила це скорочення списанням коштів на гарантії у розмірі 230 мільйонів доларів та знижкою мит, що сприяли покращенню результатів у першому кварталі, але не повторилися пізніше.
Дотації від регуляторних органів також не допоможуть їй. У другому кварталі вони принесли лише 146 мільйонів доларів, що на 67% менше, ніж роком раніше, і цей дохід від чистого прибутку продовжує зменшуватися, оскільки автовиробники більше не стикаються з федеральними штрафами CAFE.
Є ще готівка. У другому кварталі Tesla витратила 1,09 мільярда доларів на безкоштовний грошовий потік, оскільки витрати на капітальні інвестиції зросли більш ніж удвічі до 5,8 мільярда доларів, а керівництво прогнозує ще більше 25 мільярдів доларів на капітальні інвестиції у 2026 році, причому основна частина витрат припаде на другу половину року. Ще один квартал з негативним безкоштовним грошовим потоком не стане сюрпризом.
Варто також звернути увагу на сегмент енергетики. У другому кварталі бізнес зі зберігання енергії мав валову маржу 20,4%, і Tesla очікує, що у довгостроковій перспективі вона залишатиметься на рівні від 20% до середини цього показника. Оскільки обсяги поставок у третьому кварталі виявилися на 2 ГВт·год меншими за прогнози, енергетичний сегмент не зможе значно компенсувати втрати.
Зустріч Tesla з питаннями та відповідями щодо проекту Say Technologies завершується сьогодні о 16:00 за східним часом. На неї надійшло 832 запитання від приблизно 2 860 учасників, які представляють 3,85 мільйона акцій.
Це більше людей, ніж у попередньому кварталі (приблизно 1 710), але менше половини кількості акцій – у другому кварталі їх було 8,6 мільйона.
Ось найважливіші запитання, впорядковані за кількістю представлених акцій:
„Як флот Cybercab буде розширюватися за межі Остіна, і який є регуляторний шлях поза Техасом з огляду на відкритий перегляд безпеки від NHTSA?“ (980 голосів, 1,2 мільйона поширень)
„Коли ми можемо очікувати використання FSD без нагляду в автомобілях клієнтів?“ (1 200 голосів, 1,1 мільйона поширень)
„Коли CyberCab стане доступним для покупки/власності клієнтами?“ (1 100 голосів, 952 900 поширень)
„Яка економічна ефективність за кожну пройдену милю з оплачуваним роботаксі, і як це порівнюється з цільовою вартістю у тридцять центів?“ (435 голосів, 694 900 поширень)
Коли власники HW3 дізнаються, чи отримають вони безкоштовне оновлення обладнання для використання FSD без нагляду (557 голосів, 652 900 поширень)
„Яка вартість однієї одиниці Optimus, і як виглядає перший оплачуваний клієнт?“ (699 голосів, 643 600 поширень)
Думка Electrek
Індустрія автомобілів знаходиться у стані стагнації. Кількість поставок з початку року зросла на 8,8% — до 1 324 681 одиниці, що є справжнім відновленням після двох років спаду, але результати третього кварталу були гіршими, ніж у минулому році, і Tesla все ще майже нічого не продає окрім Model 3 та Model Y.
Отже, усе зводиться до марж та витрат. Якщо маржі автомобільної промисловості без урахування кредитів залишатимуться близько 16%, а операційні витрати припинять зростати на 40% та більше щороку, то невдача другого кварталу була одноразовою. Якщо ні, Tesla цього року витратить понад 25 мільярдів доларів на AI, Optimus, Cybercab та чіпи, тоді як її основний бізнес ледве досягає точки беззбитковості. Це компанія-виробник автомобілів, яка фінансує дуже дорогі проекти зі скорочуючогося обсягу прибутку.
А акціонери здебільшого не переймаються цим. Подивіться на запитання: Cybercab, FSD, Optimus, HW3. Найпопулярнішим запитанням щодо асортименту продукції Tesla була пропозиція створити фургон.
Вони повністю у ілюзіях, чекаючи, що сумнівні нові продукти принесуть гроші, водночас спостерігаючи, як їхні основні джерела доходу припиняють розвиватися, що можна було повністю уникнути, якби Маск не поставив всю компанію на автономність занадто рано.