
Дослідження T&E прогнозує сильну конкуренцію на ринку електровантажівок у ЄС.
Напередодні виставки IAA Transportation новий аналіз T&E попереджає, що європейські виробники вантажівок до 2030 року зіткнуться з сильною конкуренцією: за даними документа, чверть ринку електровантажівок може бути втрачена через три роки через нових конкурентів з Китаю та США.
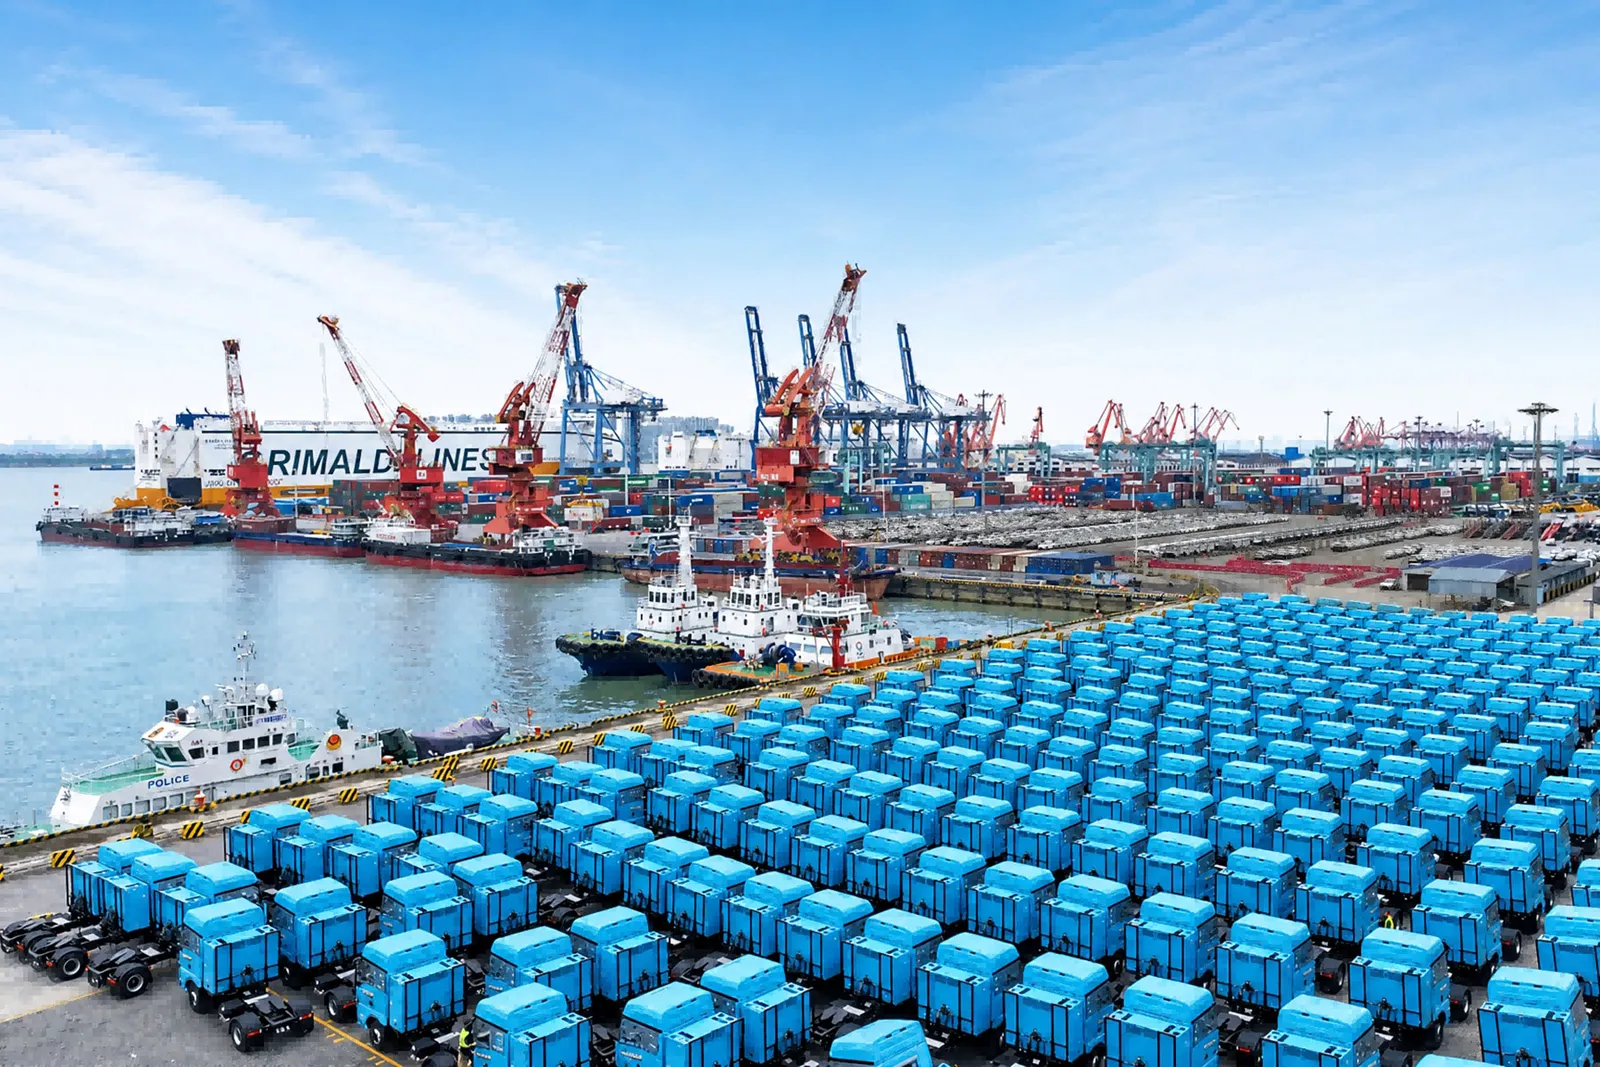
Електровантажівки Sany, готові до відправки.
Зображення: SANY Truck
Організація Transport & Environment представляє аналіз конкуренції щодо розвитку європейського ринку електричних вантажівок. Для цього дослідники вивчили витрати, ключові технічні аспекти та цілі виробників – і на їхній основі провели моделювання. Фоном є те, що ринок вантажівок ЄС із щорічним обсягом у 245 000 одиниць наразі контролюється кількома вже усталеними виробниками – а саме: Daimler Truck, Traton із його дочірніми компаніями Scania та MAN, Iveco, DAF та група Volvo із дочірніми компаніями Volvo Trucks та Renault Trucks. Водночас зростає частка електричних вантажівок: хоча наразі вона ще дуже низька, темпи зростання настільки сильні, що очікується, що протягом найближчих років електричні вантажівки становитимуть все більш значну частину нових реєстрацій.
Саме цю частину ринку детальніше вивчила організація T&E у своїй моделюванні. Основний висновок їхнього аналізу: китайські та американські виробники вантажівок можуть до 2030 року зайняти чверть європейського ринку електровантажівок, якщо місцеві виробники не прискорять процес електрифікації. Буквально T&E пише: «Виробники в ЄС зможуть зберегти свої позиції лідерів ринку лише завдяки амбітним цільовим показникам щодо флоту комерційних автомобілів». Іншими словами: аналітики радять у процесі електрифікації йти вперед.
Кілька імпортерів знаходяться на порозі вступу до ЄС
Фоном є те, що до виставки IAA Transportation (тут наш детальний огляд виставки електровантажівок) зареєструвалася низка частково нових виробників комерційних автомобілів з Китаю, які у Європі будуть конкурувати насамперед за допомогою електровантажівок. Серед них — Sany, Sinotruk, SuperPanther, FAW Trucks, Foton та інші. Частково це стартапи, а частково — вже усталені виробники з десятиліттями розвитку промислової бази. До того ж ці компанії можуть мати перевагу завдяки більш розвиненому ринку електровантажівок у Китаї, що дає їм досвідову перевагу.
З іншого боку Атлантики компанія Tesla, як перший американський виробник електричних вантажівок, одночасно оголошує про серйозні наміри щодо розширення на ринок Європи. Однак оскільки технічні деталі та ціни для європейської версії вантажівки Tesla Semi будуть оприлюднені лише під час виставки, наразі майже неможливо сказати щось про її позиціонування. Тож для орієнтації фахівцям T&E могли слугувати лише американські специфікації Tesla. Це також можна вважати слабкістю дослідження: щодо цін та технічних характеристик майбутніх конкуруючих моделей, а також цілей виробників, аналітики змушені покладатися на інформацію, яка досі є частково неповною або лише коротко описаною.
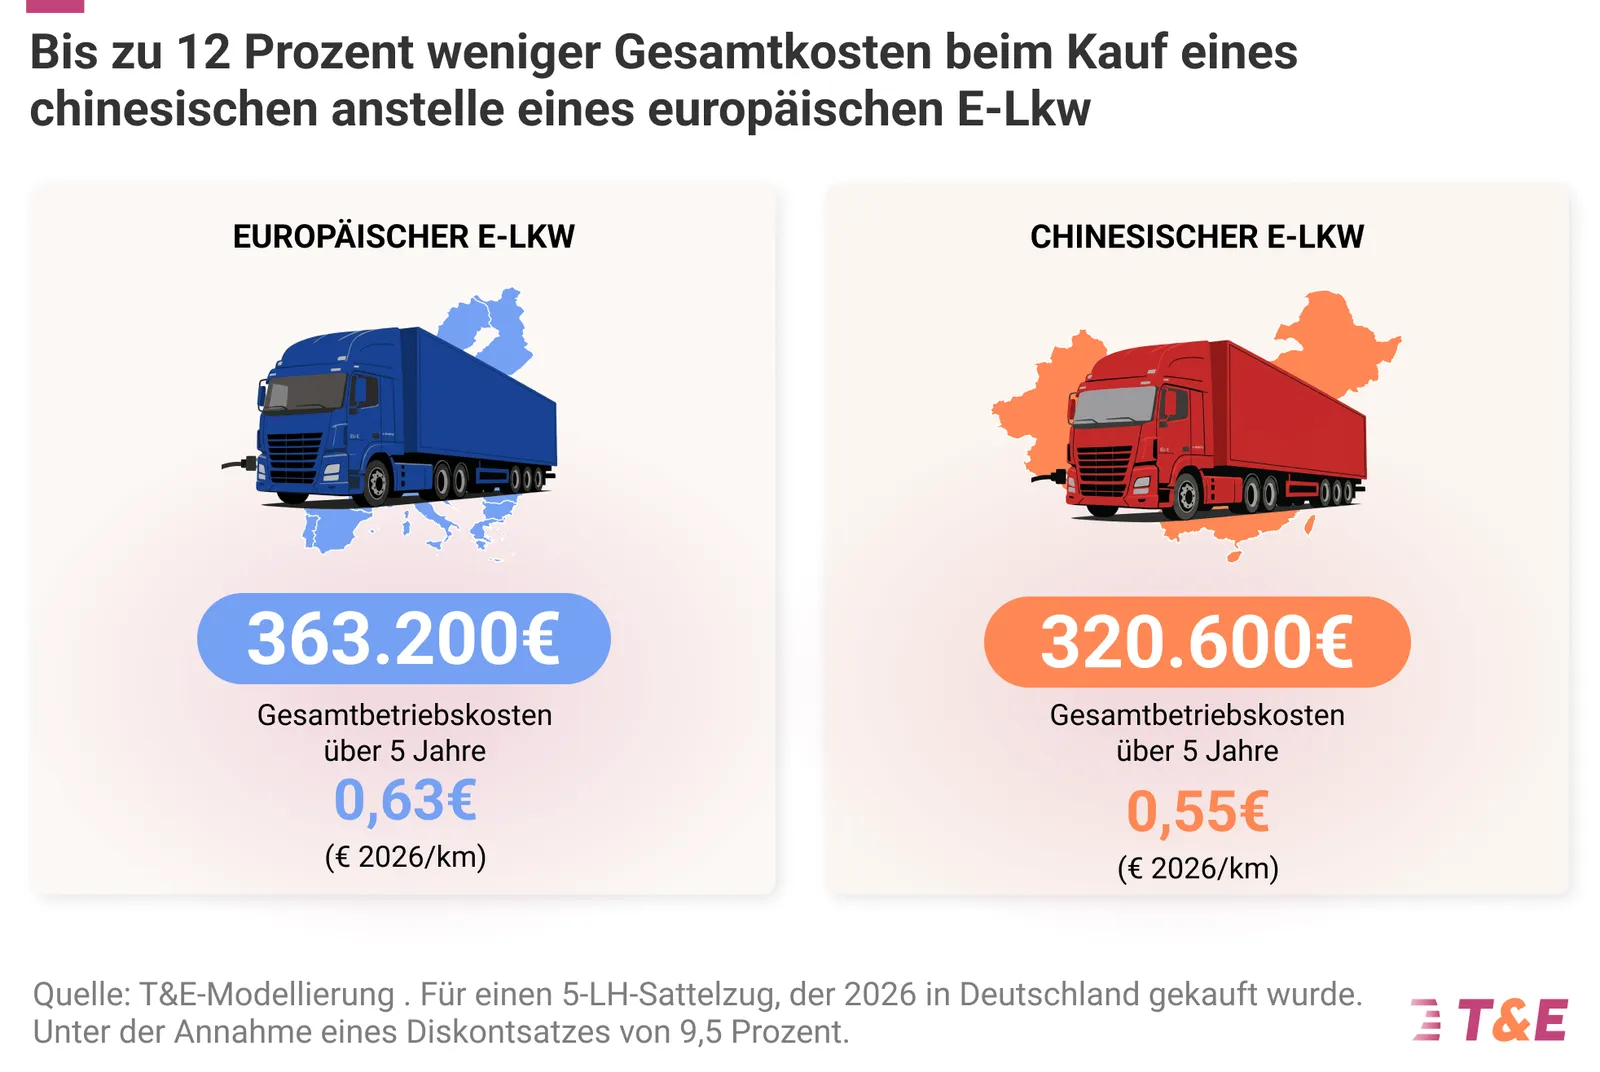
Це варто мати на увазі, розглядаючи результати. У представленому аналізі T&E дійшла висновку, що загальні операційні витрати китайського електроавтомобіля порівняно з еквівалентною європейською моделлю можуть бути на 12 відсотків нижчими. „Це еквівалентно економії до 43 000 євро протягом п’яти років“. Для цього оцінювання команда дослідження розглядала типові важкі 4×2 тягачі для дальніх перевезень, придбані в Німеччині у 2026 році (з припущенням про ставку дисконту 9,5 відсотка). Ось відповідна діаграма:
Ця нижча загальна вартість володіння може стати вирішальною для потенційних клієнтів, адже, як зазначається у звіті T&E, «електроавтомобілі нових конкурентів показують такі ж хороші результати за ключовими показниками, як дальність їзди, час зарядки, максимальна вантажопідйомність та енергоефективність, як і європейські вантажівки». Крім того: «Нові постачальники сподіваються до 2030 року захопити до чверті ринку електровантажівок». Це можна зробити висновок з їхніх оголошених цілей щодо європейського ринку електровантажівок.
Йоганна Браун, менеджерка з електромобільності вантажівок та інфраструктури у компанії T&E Deutschland, робить висновок: «Конкурентоспроможні електровантажівки з Китаю та США вже потрапляють на європейський ринок, а ще більше моделей очікуються. У цю критичну мить виробники вантажівок повинні навчитися на помилках автомобільної промисловості. Зупинка електрифікації зараз дозволить конкурентам з США та Китаю зайняти провідні позиції. Вони зможуть завоювати значну частку ринку в Європі та у всьому світі».
Клієнти з високою чутливістю до витрат
T&E робить це припущення, виходячи з того, що клієнти під час прийняття рішень щодо інвестицій у вантажівки насамперед орієнтуються на порівняння витрат. А зниження загальних операційних витрат на понад 10 відсотків може бути вирішальним у транспортній галузі, де маржа прибутку становить лише 1,5–2 відсотки. «Німецька транспортна компанія, яка сьогодні обере електровантажівку нового учасника ринку замість європейської моделі, зможе знизити загальні операційні витрати з 0,63 євро/км до 0,55 євро/км (включаючи залишкову вартість)», — кажуть аналітики.
Як це зазвичай буває у T&E, організація поєднує свої дослідження з попередженнями та політичними рекомендаціями: з огляду на ринок, який контролюється кількома основними учасниками, нові конкурентоспроможні гравці на ринку можуть швидко здобути значну частку ринку, пропонуючи продукцію подібної якості за нижчими цінами, — пише команда T&E. На їхню думку, посилене використання електроавтоперевезень у ЄС тісно пов’язане з правилами щодо викидів CO2 для вантажівок, які набули чинності з липня 2025 року, та зниженням цін на акумулятори. Тому організація закликає федеральний уряд виступити в ЄС у Брюсселі за збереження амбітних правил щодо викидів CO2 для вантажівок.
Йоганна Браун підсумовує: „Змагання за лідерство на ринку електровантажівок триває у повному обсязі. Канцлер Фрідріх Мерц повинен докласти зусиль на європейському рівні для досягнення амбітних цілей декарбонізації, якщо хоче запобігти подібній кризі у секторі вантажівок, яку ми зараз бачимо у автовиробників. Сильніша конкуренція може принести користь логістичним компаніям та споживачам. Європейські виробники не повинні більше витрачати час на опір обмеженням щодо флоту, а мають, як і їхні нові конкуренти, послідовно орієнтуватися на електровантажівки.“