
Аналіз T&E: достатня кількість європейських акумуляторних елементів до 2030 року
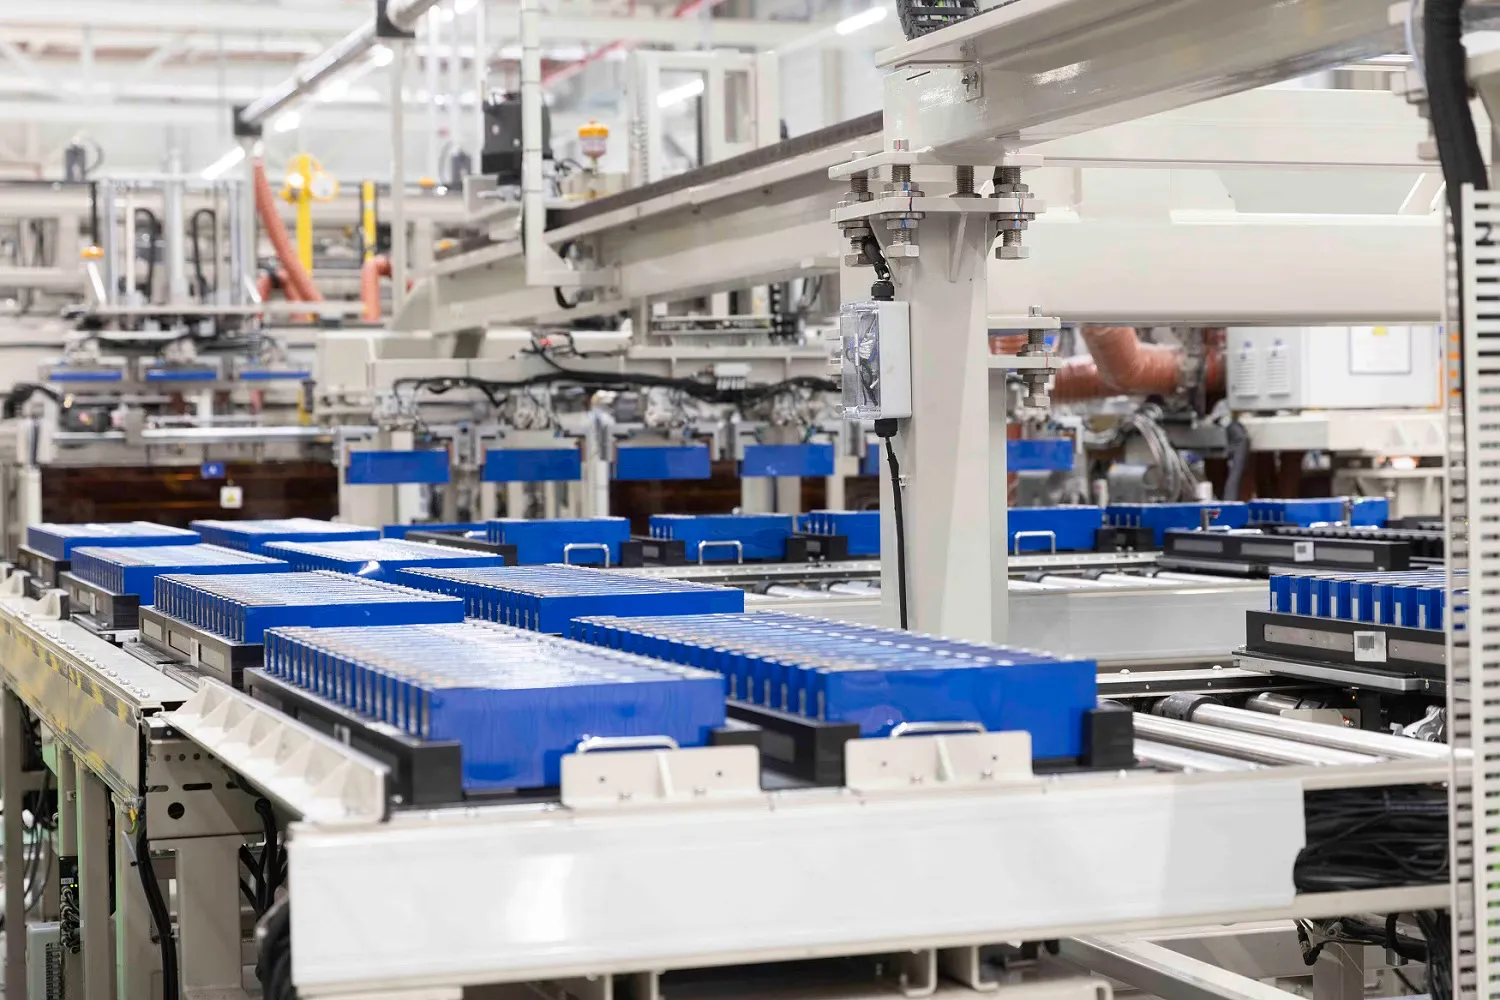
У аналізі запланованих ЄС вимог щодо місцевого вмісту для акумуляторів T&E дійшла висновку, що до 2030 року буде доступна достатня кількість акумуляторних елементів маркированих як «Виготовлено в ЄС». Це суперечить поточним твердженням автомобільної промисловості.
Загляд у завод з виробництва акумуляторів CATL у Арнштадті
Зображення: CATL
Протягом кількох місяців ЄС та його держави-члени обговорюють проєкти пропозицій щодо «Закону про прискорення промисловості» (IAA), представлені у березні, метою якого є підвищення виробництва та конкурентоспроможності в межах Європейського Союзу. Ці заходи також впливають на автомобільну та батарейну промисловості: наприклад, Європейська комісія планує запровадити так звані положення про місцеве походження матеріалів, які надаватимуть пріоритет електромобілям, виготовленим у ЄС, тобто тим, що створені всередині Союзу, у державних закупівлях та програмах фінансування.
Також передбачені особливі умови для створення місцевої вартості в ЄС для акумуляторів електромобілів. Це нещодавно викликало значну занепокоєність, оскільки Асоціація європейських виробників автомобілів (ACEA) оприлюднила дослідження, у якому аналізується, чи може європейський ланцюг постачання акумуляторів відповісти вимогам законодавчого пакету. Результат: значна прогалина. ACEA стверджує, що існує затримка у часі: для будівництва нового заводу з виробництва акумуляторів може знадобитися майже десять років від моменту оголошення до повномасштабного промислового виробництва. Навіть проекти, розпочаті сьогодні, можуть не досягти повної потужності до 2035 року. Тому ACEA закликає надати більше часу та поступово впроваджувати вимоги щодо місцевого виробництва, особливо щодо елементів акумуляторів та активних матеріалів катодів.
Виробництво європейських елементів акумуляторів для задоволення попиту до 2030 року
Проте аналітичний центр Transport & Environment (T&E) тепер оприлюднив власне дослідження, у якому зроблено висновок, що до 2030 року буде достатньо акумуляторних елементів марки «Made in EU». Сам центр T&E наголошує, що цей аналіз суперечить нещодавнім твердженням автомобільної промисловості – а саме твердженням ACEA.
Згідно з дослідженням, до 2027 року європейське виробництво клітин вже буде достатнім для повного задоволення попиту на корпоративні автомобілі, що фінансуються, та значної частини приватних автомобілів, що також фінансуються. До 2030 року обидва сегменти зможуть отримувати достатню кількість європейських акумуляторних клітин – за умови реалізації проектів із середньою ймовірністю впровадження. Однак чверть мощностей з виробництва клітин, оголошених з 2022 року, була скасована або призупинена. Найбільше постраждала Німеччина – її плани на 2035 рік скоротилися вдвічі, зазначає T&E. Організація наводить такі приклади, як проект ACC у Кайзерслаутерні та закриття компанії Cellforce компанією Porsche. З іншого боку, дочка VW PowerCo змогла відкрити свій перший завод з виробництва клітин у Зальцгіттері у грудні 2025 року, і після налагодження виробництва це значно підвищить створення місцевої вартості у ланцюгу постачання акумуляторів.
Примітно, що структура власності на виробництво елементів у Європі також є вражаючою: за даними T&E, понад 85 відсотків активних потужностей належать неєвропейським компаніям, причому південнокорейські виробники становлять 72 відсотки від загального обсягу виробництва. Йдеться, ймовірно, про компанії LG Energy Solution, Samsung SDI та SK On, які мають заводи з виробництва елементів у Польщі та Угорщині відповідно. Ще одним великим виробником елементів є китайський гігант у сфері акумуляторів CATL, який має свій завод у Арнштадті поблизу Ерфурта та другий європейський завод у Дебрецені, Угорщина, де нещодавно розпочалося тестове виробництво.
Для вимог «Виготовлено в ЄС» має значення саме місце виробництва, а не країна походження виробника. Іншими словами, присутність азійських виробників батарейних елементів у ЄС також допомагає виконати критерії місцевого вмісту, оскільки виробництво на території ЄС є вирішальним фактором.
«Після краху Northvolt у Німеччині існує значний скептицизм щодо можливості створення власної промисловості з виробництва акумуляторів. Проте наші дані показують, що Німеччина вже є важливим елементом європейської екосистеми акумуляторів та має великий потенціал. Коли Берлін обговорює майбутнє німецької промисловості, багата увага приділяється продуктам минулого, таким як двигун внутрішнього згоряння. Настав час переключити увагу на промисловості майбутнього, зокрема на промисловість акумуляторів. Підтримка ефективного закону про прискорення розвитку промисловості стане важливим кроком у цьому напрямку», — сказала Сюзанна Гетц, старший радник з питань електромобільності в T&E Germany.
Ксав’є Сол, директор зі сталих інвестицій та акумуляторів у T&E, додав: «Останні роки показали, що, на жаль, сильна європейська ланцюгова структура виробництва акумуляторів не може сформуватися сама – конкуренція з Азії просто занадто велика. Без розумних правил з боку попиту щодо місцево вироблених компонентів акумуляторів Європа ризикує втратити свої позиції у гонці за чисті технології. Створення надійної місцевої ланцюгової структури може забезпечити безпеку постачання, створити робочі місця та підвищити економічну стійкість»
T&E виявляє більші прогалини у матеріалах-попередниках. Щодо активного матеріалу катоду (CAM), хоча для 2030 року було оголошено про щорічну європейську потужність у 529 000 тонн, після врахування ймовірності реалізації проектів залишається лише близько 177 000 тонн. Невизначеність ще більша для pCAM (матеріалу-попередника катоду): із оголошених проектів з загальною потужністю у 552,6 ГВт·г еквіваленту акумуляторних клітин T&E вважає, що до 2030 року ймовірно буде досягнуто лише 217,9 ГВт·г. Тому організація закликає зберегти заплановані вимоги до акумуляторних клітин та CAM, передбачені Законом про прискорення розвитку індустрії, а також ввести мінімальні квоти на pCAM та активний матеріал аноду починаючи з 2032 року.
