
Дослідження SNE: китайські виробники OEM все більше домінують на світовому ринку акумуляторів для електромобілів
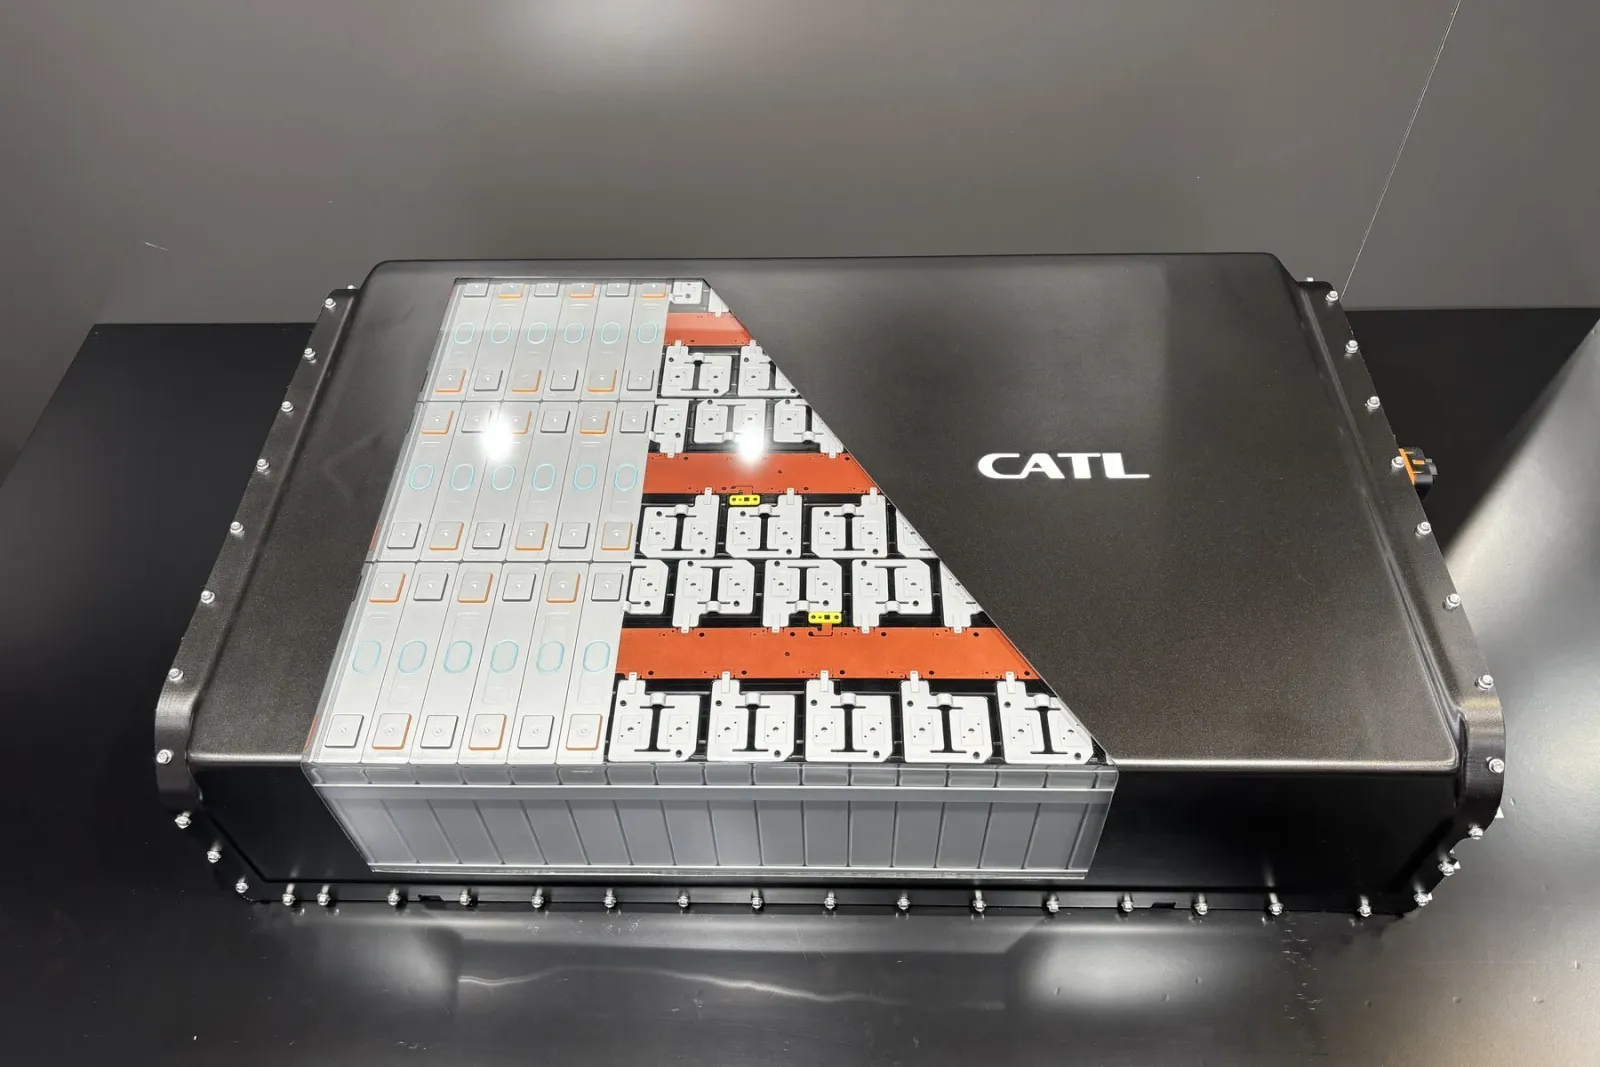
У перших дев’яти місяцях цього року китайські виробники зайняли понад половину ринку акумуляторів для електромобілів та гібридних автомобілів за межами Китаю, тоді як корейські та японські постачальники втратили свої позиції. Це випливає з нового аналізу SNE Research.
Фото: Cora Werwitzke
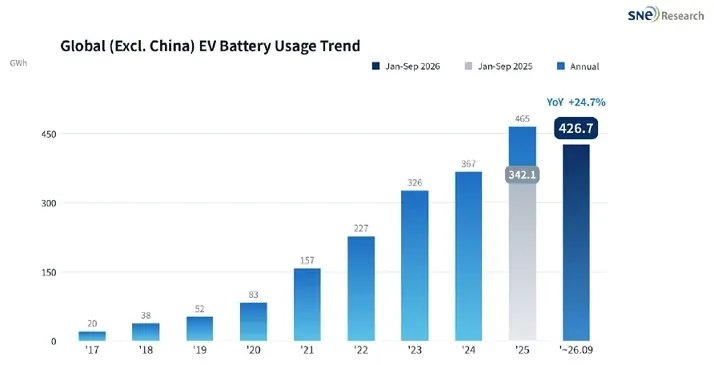
Південнокорейська компанія з досліджень ринку SNE Research проаналізувала динаміку та розподіл частки ринку акумуляторів для електромобілів за межами Китаю. Основний висновок: загальна ємність цих акумуляторів з січня по вересень зросла до 426,7 ГВт·год. Таким чином, ринок зріс на 24,7 відсотка порівняно з аналогічним періодом минулого року. Очевидними переможцями є китайські виробники акумуляторів.
«Загальна частка ринку шести китайських компаній, зокрема [CATL, BYD, Gotion, SVOLT, CALB та EVE], зросла на 13,3 відсотка — з 43,1 до 56,4 відсотка, перевищивши половину ринку, що не належить Китаю», — пише SNE Research. Лише CATL та BYD становлять 44,5 відсотка ринку. У аналогічний період 2023 року цей показник становив 36,7 відсотка.
SNE Research детально проаналізувала продажі акумуляторів для електромобілів (BEV), гібридних автомобілів з можливістю підзарядки (PHEV) та інших гібридів, зазначивши, що регіональний попит розвивався по-різному. Корейські аналітики відзначають, що попит у Європі та Азії компенсував постійну слабкість на Північній Америці. Цікаво, що сама Китайська Народна Республіка також, схоже, зазнає труднощів. Хоча SNE Research фіксує 24,7 відсотка зростання світового ринку без урахування Китаю, з урахуванням Китаю цей показник становить лише 19,7 відсотка. Отже, загальний темп розвитку на ринку Китайської Народної Республіки сповільнюється.
Наведені нижче дані доступні для самих виробників: три корейські компанії – LG Energy Solution, SK On та Samsung SDI – з січня по вересень загалом виробили 113,0 ГВт·г у всьому світі (без урахування Китаю), що на 13,5 відсотка менше, ніж у попередньому році. Їхня спільна частка ринку різко знизилась на 11,7 відсоткових пунктів – з 38,2 відсотка до 26,5 відсотка. За даними SNE Research, бізнес у Північній Америці особливо постраждав, де встановлена ємність акумуляторів цих трьох компаній майже скоротилась вдвічі – з 56,1 до 28,1 ГВт·г. Однак у Європі спостерігалося незначне зростання (з 58,7 до 63,0 ГВт·г), як і в Азії (з 13,1 до 17,5 ГВт·г).
Але розглянемо це крок за кроком. Після перших дев’яти місяців CATL знову очолює рейтинг. Поза Китаєм компанія досягла обсягу виробництва 143,7 ГВт·год, що становить рівно третину ринку. Порівняно з попереднім роком CATL зросла на 47 відсотків. Її частка ринку збільшилась на 5,1 відсоткового пункту до 33,7 відсотка. Щодо Європи, статистика SNE Research показує зростання на 35 відсотків – від 71,5 до 96,8 ГВт·год, тоді як в Азії обсяг подвоївся до 27,1 ГВт·год.
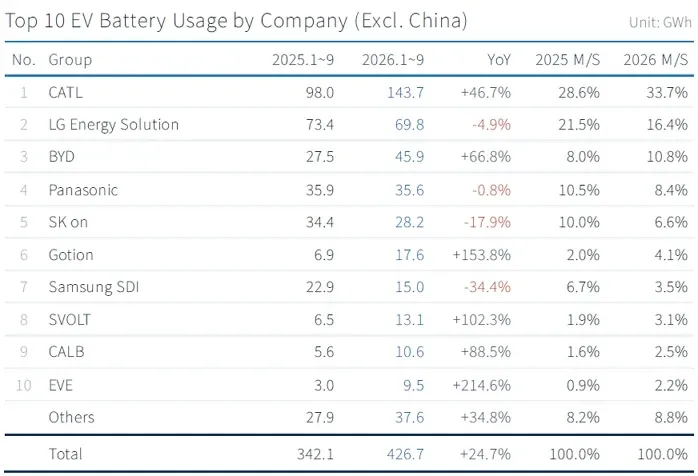
За даними аналітиків, LG Energy Solution зберігає друге місце з обсягом виробництва 69,8 ГВт·год (зі зниженням на 4,9 відсотка порівняно з попереднім роком). Її бізнес у Європі та Азії розвивався позитивно: у Європі обсяг зріс на 13 відсотків до 38,6 ГВт·год, а в Азії — на 49 відсотків до 11,1 ГВт·год. Однак цього виявилося недостатньо, щоб компенсувати різке зниження в Північній Америці (на 45 відсотків порівняно з попереднім роком, з 29,9 до 16,5 ГВт·год). Частка ринку LGES значно зменшилась на 5,1 відсоткового пункта — з 21,5 відсотка до 16,4 відсотка.
На третьому місці знаходиться BYD з обсягом виробництва 45,9 ГВт·год (зі зростанням на 67 відсотків порівняно з попереднім роком). Частка ринку цієї компанії зросла з 8,0 відсотка до 10,8 відсотка. За даними SNE Research, це зростання відбулося у Європі (17,4 ГВт·год, зі зростанням на 67 відсотків), Азії (14,8 ГВт·год, зі зростанням на 41 відсоток) та Південній Америці (7,1 ГВт·год, зі зростанням на 136 відсотків).
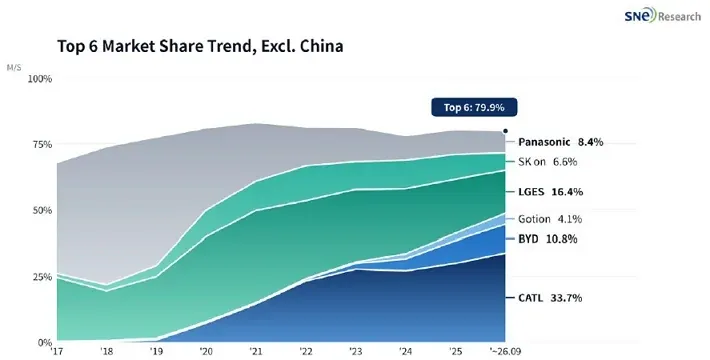
Панасонік посідає четверте місце після перших дев’яти місяців року з обсягом 35,6 ГВт·год (зі зниженням на 0,8 відсотка порівняно з минулим роком). «Обсяги виробництва Tesla у Північній Америці сприяли її результатам, але темпи зростання значно поступалися рівню ринку поза Китаєм», — зазначили автори. Частка ринку Панасоніку знизилась на 2,1 відсоткового пункту до 8,4 відсотка. Якщо подивитися на більш давні періоди, приклад Панасоніку особливо демонструє, наскільки змінився ринок за останні роки:
Тим часом компанія SK On, яка посідає п’яте місце, зазнала значних збитків – обсяг її виробництва скоротився до 28,2 ГВт·год (на 18 відсотків порівняно з попереднім роком). Її частка на ринку впала з 10,0% до 6,6%. «Компанія постачає акумулятори таким компаніям, як Hyundai Motor Group, Ford, Volkswagen та Mercedes-Benz, проте їх використання знизилося на 46,7% у Північній Америці та на 2,2% у Європі», — йдеться у дослідженні.
Партнер Volkswagen – компанія Gotion – зросла на 153,8% та досягла обсягу 17,6 ГВт·год, випередивши Samsung SDI, яка опустилася на сьоме місце. Samsung SDI зафіксувала лише 15,0 ГВт·год (на 34,4% менше, ніж рік тому) – це найбільше зниження серед перших 10 компаній. Її частка на ринку скоротилася з 6,7% до 3,5%. Хоча продажі в Європі залишилися стабільними на рівні 9,4 ГВт·год, Samsung SDI зіткнулася з серйозними проблемами в Північній Америці (зниження на 66% порівняно з попереднім роком – з 12,0 до 4,1 ГВт·год).
До топ-10 увійшли ще три китайські компанії другого рівня – а саме SVOLT, CALB та EVE Energy. Обсяг виробництва SVOLT зріс на 102 відсотки до 13,1 ГВт·год, CALB – на 88,5 відсотка до 10,6 ГВт·год, а EVE Energy досягла значного зростання на 215 відсотків до 9,5 ГВт·год.
Підсумовуючи, можна зробити висновок, що три корейські виробники та Panasonic кожен змушені були віддати частку ринку на світовому ринку, за винятком Китаю, тоді як шість згаданих китайських компаній постійно та швидко розширювали свої обсяги продажів у Європі. Важливим фактором тут є хімія акумуляторних елементів: «Частка технології LFP на ринку, що не включає Китай, зросла на 11,9 відсотка – з 15,8 до 27,7 відсотка, що відображає ту саму тенденцію. У Північній Америці», — зазначили аналітики SNE. Це пов’язано з тим, що саме китайські виробники лідирують у технології LFP. У Європі використання технології LFP зростає – «переважно у моделях нижчого класу, що робить цінову конкурентоспроможність ключовим критерієм при виборі постачальника», — додали вони.
На основі отриманих даних автори дослідження вважають, що регіональні політичні рамки та диверсифікація попиту будуть переважно визначати конкурентоспроможність постачальників. Деякі виробники все більше переходять на акумулятори для стаціонарного зберігання з метою досягнення більшої диверсифікації – особливо в Північній Америці. Щодо Європи, аналітики вважають, що пакет заходів Auto Package та пов’язані з ним стимули, пов’язані з поступовим скасуванням двигунів внутрішнього згоряння, а також потенційні правила «Вироблено в Європі», є вирішальними факторами впливу.