
Оновитися чи померти: Німеччина стикається з 200 000 звільнень у автомобільній промисловості
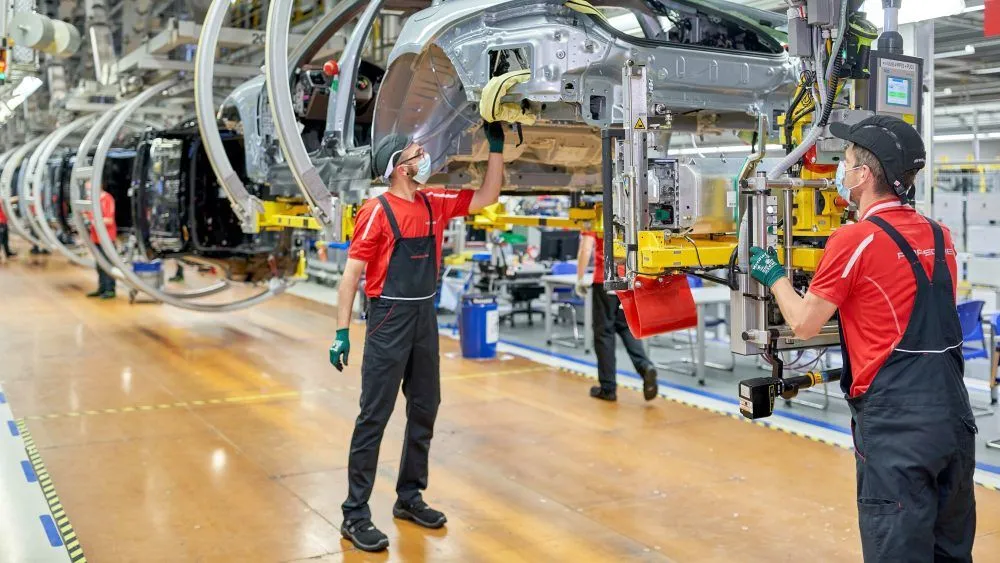
Німецька автомобільна промисловість переживає один із найскладніших моментів у своїй нещодавній історії. Виробники та постачальники стикаються з все більш конкурентним ринком, високими витратами та виробничими потужностями, які більше не відповідають поточному попиту. Ця ситуація змушує переглянути промислову модель країни, яка протягом десятиліть була одним із провідних світових лідерів у цій галузі.
Проблема настільки серйозна, що навіть у разі прийняття компаніями належних рішень зараз, за даними звіту консалтингової фірми Roland Berger, Німеччина може втратити щонайменше 200 000 робочих місць у автомобільній промисловості до 2030 року. Це основний висновок нового дослідження Roland Berger, яке попереджає про необхідність проведення глибоких змін для відновлення конкурентоспроможності та уникнення ще більших скорочень.
Згідно з оцінками звіту, кількість працівників на виробництвах та у постачальниках зменшиться з приблизно 692.000 у 2025 році до близько 490.000 у 2030 році. Серед вакантних посад приблизно 90.000 становитимуть прямі робочі місця, ще 95.000 — непрямі посади, а близько 15.000 — керівні посади. Консалтингова фірма попереджає, що якщо компанії затримають необхідні рішення, наслідки можуть бути ще серйознішими.
У Німеччині занадто багато заводів, тому автомобілі коштують дорожче
Однією з серйозних проблем німецької промисловості є надмірна виробнича потужність. Заводи повинні підтримувати високий рівень активності, щоб розподілити свої витрати між достатньою кількістю продукції, але багато виробничих підприємств далекі від досягнення цієї мети. Ситуацію погіршують зниження обсягів виробництва протягом останніх років та складнощі з відновленням попередніх рівнів.
Фелікс Могге, партнер Roland Berger, зазначає, що заводу потрібно працювати приблизно на 75–80% своєї потужності, щоб виробляти з прибутком. Однак у Німеччині є потужності, здатні виробляти понад шість мільйонів автомобілів на рік, тоді як її фактичне виробництво трохи перевищує чотири мільйони. На думку експерта, країна може утримувати щонайменше на п’ять заводів менше, ніж потрібно, за поточних обсягів виробництва.
Цифри допомагають зрозуміти масштаб проблеми. У 2015 році німецькі заводи виробили близько 5,9 мільйонів транспортних засобів, тоді як у 2025 році ця кількість знизилась до приблизно 4,2 мільйонів. Незважаючи на це зниження, потужність промисловості залишається на рівні близько 6,4 мільйонів одиниць на рік. Roland Berger вважає, що поточний обсяг виробництва є новою реальністю ринку, і не варто сподіватися на автоматичне повернення до рівнів десятиліття тому.
До проблеми надмірної потужності додається ще одна важлива перешкода: виробництво автомобіля в Німеччині є значно дорожчим, ніж у Китаї. Згідно з дослідженням, китайські виробники мають перевагу у витратах близько 30% у таких сферах, як акумулятори та системи електроприводу, матеріали та робоча сила. Ця різниця особливо ускладнює конкуренцію на ринку електромобілів, де ціна відіграє вирішальну роль у прийнятті рішення про покупку.
Консалтингова фірма визнає, що німецькі виробники змогли зберегти необхідний рівень технологій для конкуренції з світовими лідерами. Проблема полягає у тому, що ціх можливостей вже недостатньо, щоб компенсувати різницю у витратах. Фелікс Могге вважає, що сила бренду сама по собі не може усунути різницю в цінах такого масштабу. Для компаній на кшталт Volkswagen, BMW та Mercedes-Benz завдання полягає у збереженні своїх позицій, не втрачаючи преимуществ перед конкурентами, які можуть розробляти та виробляти автомобілі з більш оптимізованою структурою витрат.
Нові автомобілі швидше та трансформація, якої не можна чекати
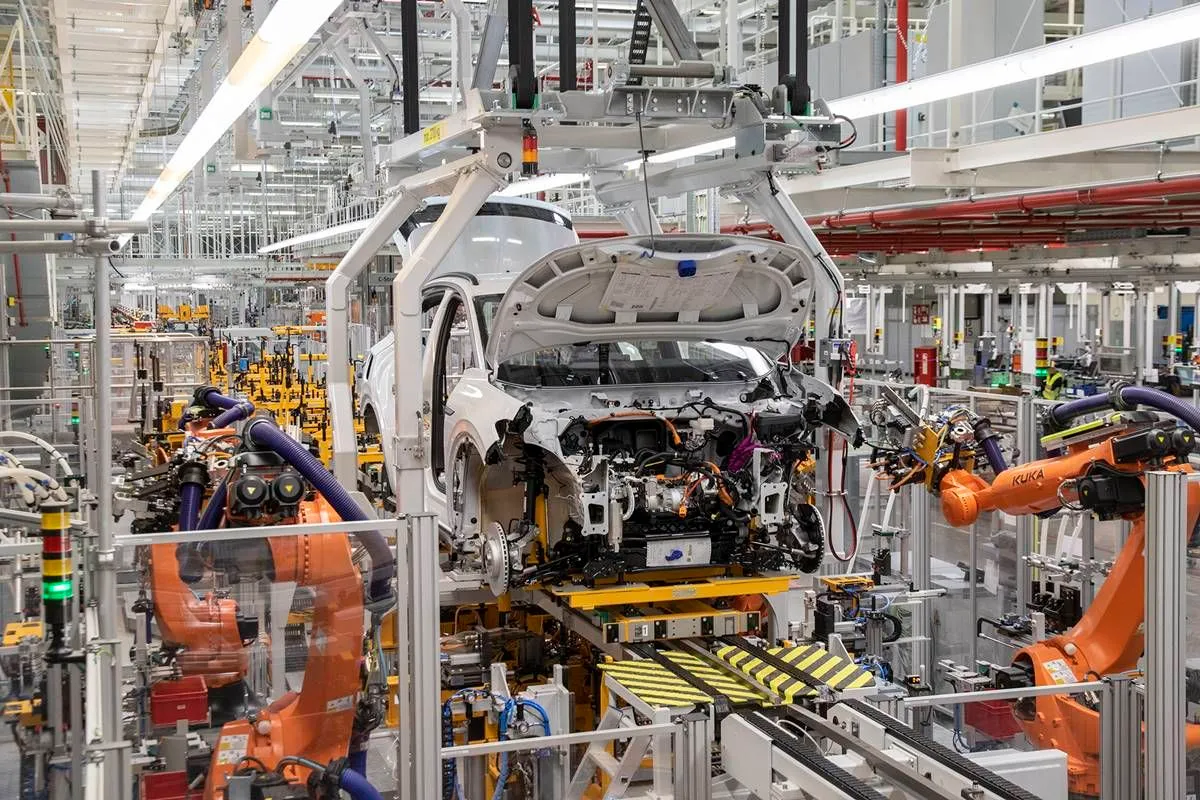
За словами Roland Berger, рішення полягає у зміні як способу роботи виробників, так і умов, за яких функціонує промисловість. Компанії повинні скоротити терміни розробки, спростити процеси та посилити співпрацю зі своїми постачальниками. Водночас державні органи мають сприяти адаптації промислових об’єктів та допомагати працівникам здобути навички, необхідні для нових робочих місць.
Одним із найяскравіших прикладів є терміни розробки. Якщо деякі китайські виробники здатні розробити новий автомобіль протягом приблизно 24 місяців, німецькі компанії зазвичай потребують 48 місяців або навіть більше. У звіті стверджується, що скорочення цього періоду до 30–36 місяців було б реалістичною метою для відновлення швидкості реакції та більш оперативного реагування на зміни на ринку.
Швидкість розвитку буде особливо важлива у таких галузях, як програмне забезпечення, чия частка у загальних витратах на розробку може значно подвоїтися до 2030 року. Тому консалтингова компанія пропонує, щоб виробники та постачальники тісніше співпрацювали в цій сфері, замість того щоб окремо розглядати інвестиції та проекти, які мають спільні технологічні потреби.
Дослідження також попереджає, що тиск через високі витрати не повинен призводити до відмови від інвестицій у технології майбутнього. Щоб зберегти свої позиції на міжнародному ринку, галузь буде змушена продовжувати розвиватися у таких сферах, як акумулятори, електроприводи, робототехніка та штучний інтелект. Виклик полягає у фінансуванні цих змін одночасно з усуненням надлишків потужностей та адаптацією структури компаній до ринку, який вже не пропонує таких же можливостей, як десять років тому.
Політика також відіграватиме важливу роль. Roland Berger пропонує прискорити процедуру отримання дозволів на реорганізацію заводів, сприяти співпраці між різними учасниками сектору та стимулювати програми навчання для працівників, які постраждали від змін. Серед запропонованих заходів — ініціатива з підвищення кваліфікації понад 50 000 працівників у таких галузях, як програмне забезпечення, акумулятори, робототехніка та штучний інтелект.
Себастьян Гундерманн, партнер Roland Berger, стверджує, що компанії та уряди повинні взяти на себе відповідальність для обмеження наслідків трансформації. Виробники потребують розробляти та виробляти свої автомобілі швидше, тоді як установи мають супроводжувати цей процес заходами, які сприятимуть інноваціям та полегшать професійну адаптацію працівників.
Основний посил є чітким: німецька промисловість не може розраховувати на відновлення своїх колишніх позицій, не змінивши свій спосіб роботи та мислення. Китайська конкуренція більше не обмежується пропозицією більш дешевих альтернатив, а також чинить тиск щодо термінів розробки та промислової ефективності. Для Volkswagen, BMW, Mercedes-Benz та їхніх постачальників завданням найближчих років буде зниження витрат, адаптація заводів та прискорення інновацій без відмови від технологічних можливостей, які підтримували їхній успіх протягом десятиліть.