
NIO показала третій прибутковий квартал поспіль. Маржі залишаються на стабільному рівні, а витрати продовжують зростати.
1 вересня NIO оприлюднила результати за Q2 2026 та втретє поспіль показала позитивний результат за критеріями Non-GAAP. Компанія отримала чистий прибуток Non-GAAP у розмірі 26 млн RMB та операційний прибуток Non-GAAP — 207 млн RMB, при цьому дохід склав 32,14 млрд RMB. Для ринку сьогодні важливіше, чи зможе NIO підтримувати маржі та розширюватися, ніж просто питання «чи знову вона зазнала збитків?».
У Q2 китайський виробник поставив 107 658 автомобілів, що на 49,4% більше, ніж у попередньому році, та на 29% більше, ніж у попередньому кварталі. Дохід від продажу автомобілів зріс до 29,06 млрд RMB, що на 80,1% більше, ніж роком раніше. Маржа на один автомобіль становила 18,5%, що на 0,3 п.п. менше, ніж у Q1, але на 8,2 п.п. більше, ніж роком раніше. Це вже такий рівень, якого багато молодих брендів EV у Китаї досі не досягли, оскільки багато з них мають маржу нижче 15%.
ONVO росте швидше, ніж бренд NIO, та змінює структуру продажів
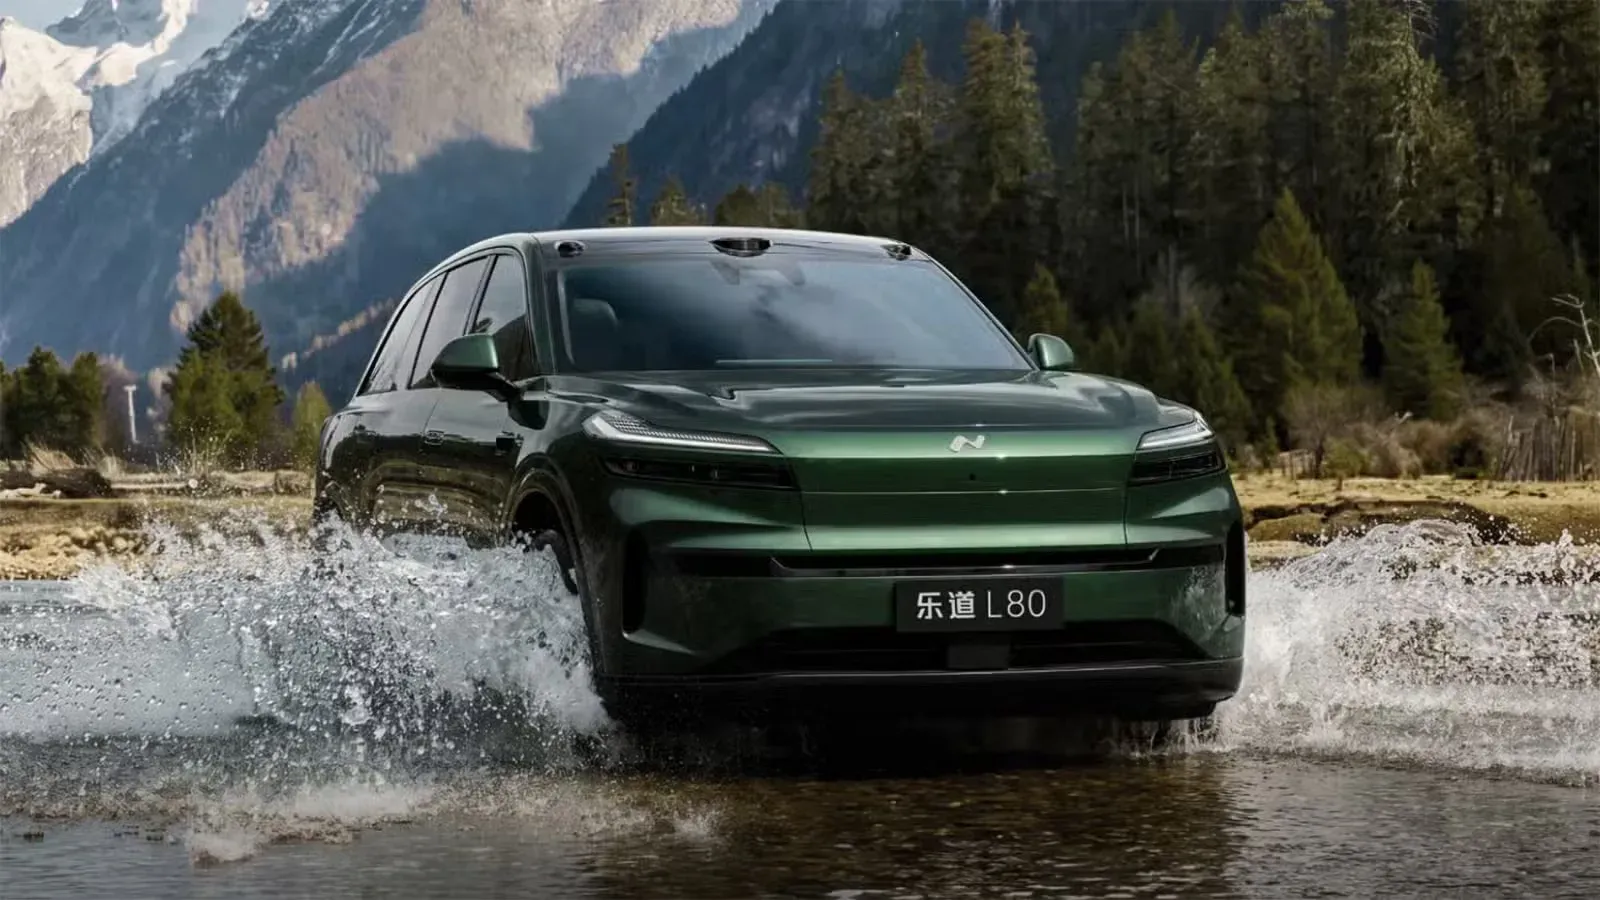
У другому кварталі основний бренд NIO відповідав за 60 945 автомобілів, ONVO — за 29 124, а firefly — за 17 589. Їхня частка становила відповідно 56,6 відсотка, 27,1 відсотка та 16,3 відсотка. У попередньому кварталі ці показники були 70,1 відсотка, 16,0 відсотка та 13,9 відсотка.
Зміни очевидні. ONVO швидко росте, і разом з ним змінюється структура продажів. Це зазвичай впливає на маржу, оскільки основний бренд NIO має вищу ціну. Водночас зниження маржі було мінімальним. Це свідчить про те, що ONVO, зокрема моделі L80 та L90, приносять більший прибуток, ніж можна було очікувати.
Проблема полягає в чомусь іншому. Незважаючи на позитивний результат за критеріями Non-GAAP, компанія все одно мала операційні збитки у розмірі 347 млн RMB за критеріями GAAP та чисті збитки у розмірі 528 млн RMB за критеріями GAAP. Коротко кажучи, автомобілі починають приносити прибуток, але утримання організації все ще коштує занадто дорого.
Р&D та продажі ростуть занадто швидко, а Q3 не обіцяє стрибка
Витрати на дослідження та розробки у другому кварталі склали 2,14 млрд RMB, що на -28,7% порівняно з попереднім роком, але на +13,8% порівняно з попереднім кварталом. Ще сильніше зросли загальні та адміністративні витрати на продажі. Вони досягли 4,425 млрд RMB, що на +11,6% порівняно з попереднім роком та на +26,5% порівняно з попереднім кварталом. Це швидше, ніж темпи зростання загальних доходів у квартальному вимірі, які становили 25,9%. Це погано.
До цього додаються ще витрати на сировину. Стенлі Ку сказав, що порівняно з кінцем 2025 року вартість автомобіля зросла приблизно на 14 тис. RMB за одиницю, а у другій половині року має зрости ще на 2-3 тис. RMB за автомобіль. Цільовий рівень маржі у третьому та четвертому кварталах — «приблизно такий самий, як у другому кварталі», тобто близько 18%.
Прогноз на третій квартал є обережним. NIO планує поставити 108–111 тис. автомобілів та отримати дохід у розмірі 33,285–34,051 млрд RMB. Це означає лише на 0,3–3,1 відсотка більше автомобілів, ніж у другому кварталі, та на 3,6–6,0 відсотка більше доходу. Без нових моделей у цьому кварталі компанія сподівається радше на кращий склад асортименту та ефективніше скорочення витрат, ніж на стрибок обсягів.
Вільям Лі додав другу тему, більш пов’язану з продуктами. У 2027 році NIO має зосередитися на оновленні лінійки „5566“, а ONVO отримає нову модель стратегічного значення. Не було чітко сказано, чи йдеться про анонсований седан. Firefly має залишатися брендом з однією моделлю. Лі порівняв її позиціонування з iPhone — спеціальні версії та оновлення замість розширення асортименту. Він також зазначив, що рівень впізнаваності ONVO сьогодні приблизно такий самий, як у NIO 5–6 років тому. Компанія хоче покращити ситуацію за допомогою інтегрованих магазинів, маркетингу та пропозицій для сімей.
На папері NIO вже увійшла у фазу збору плодів. Питання полягає не в тому, чи зможе компанія продавати 100 тис. автомобілів щокварталу, а в тому, чи досягне вона показника 150–200 тис. без того, щоб мережа заміни акумуляторів та концепція трьох брендів знову стали перешкодою. Як ви думаєте, чи зможе ONVO досягти такого зростання, чи ще занадто рано для такого оптимізму?
Newsletter LovEV
Хочете більше такого контенту?
Підпишіться — ми надішлемо короткий огляд тижня, коли почнеться розсилка.