
Ядерні реактори SMR обіцяли революцію, але реальність починає виглядати зовсім інакше.
Ядерна енергетика знову потрапляє у заголовки новин, і все більше урядів говорять про нові електростанції, реактори нового покоління та малі модульні реактори як про один із шляхів забезпечення електропостачання протягом наступних десятиліть. На папері ці останні обіцяють менші приміщення, простіше будівництво та можливість виготовлення значної частини їхніх компонентів у модульному форматі.
Однак, якщо подивитися на те, що насправді відбувається на місцях, картина видається значно менш вражаючою. Новий Звіт про стан світової ядерної промисловості 2026 року показує, що модульні реактори все ще далекі від того, щоб стати основою розгортання, про яке йшлося, тоді як інші енергетичні технології збільшують свою генерацію значно швидшими темпами.
Найбільш розвинений випадок серед західних країн знаходиться в Канаді, де компанія Ontario Power Generation будує перший комерційний малий модульний реактор, підключений до мережі G7. Йдеться про BWRX-300 від GE Vernova та Hitachi в рамках ядерного проекту Darlington. Будівництво першого блоку вже триває, і метою є його введення в експлуатацію до кінця цього десятиліття.
Але саме цей проект допомагає зрозуміти проблему. Розвиток малих модульних реакторів просувається, хоча і значно повільніше, ніж передбачалося завдяки ентузіазму, що виник навколо цієї технології. Тим часом сонячна енергетика розвивається з такою швидкістю, що випереджає ядерну енергетику за кількома найважливішими показниками.
Малий модульний реактор стає більшим та втрачає частину своїх переваг
Економіст у галузі енергетики Стівен Томас, почесний професор Університету Грінвіч та співробітник WNISR, проаналізував ситуацію з малими модульними реакторами та зазначив, що існують деякі проекти у розробці, але немає масового комерційного впровадження. У середині 2026 року у світі працювало 411 ядерних реакторів, а ще 73 будувалися, проте це не означає, що відбувається аналогічне розширення SMR.
Однією з початкових обіцянок SMR був саме їхній невеликий розмір. Коли ця концепція почала набирати популярності, зазвичай йшлося про реактори потужністю від 30 до 300 МВт. Проблема полягає у тому, що багато з проектів, які сьогодні прагнуть отримати комерційні замовлення, вже мають потужність понад 300 МВт, наближаючись за розміром до інших великих електростанцій.
Це суттєво змінює ситуацію. Якщо реактор більше не є справді малим, він також втрачає частину переваг, які, за припущеннями, мав би у плані виробництва, транспортування, розміщення та будівництва. Крім того, йому все ще потрібна складна інфраструктура та регуляторні вимоги, характерні для ядерних об’єктів.
Вартість — ще одне з важливих питань. Протягом багатьох років галузь стверджує, що виробництво менших реакторів та повторне використання дизайнів дозволить знизити витрати завдяки економії масштабу. Однак для того, щоб ця теорія спрацювала, потрібно саме те, чого поки що немає у великих масштабах: повторне виробництво багатьох ідентичних реакторів.
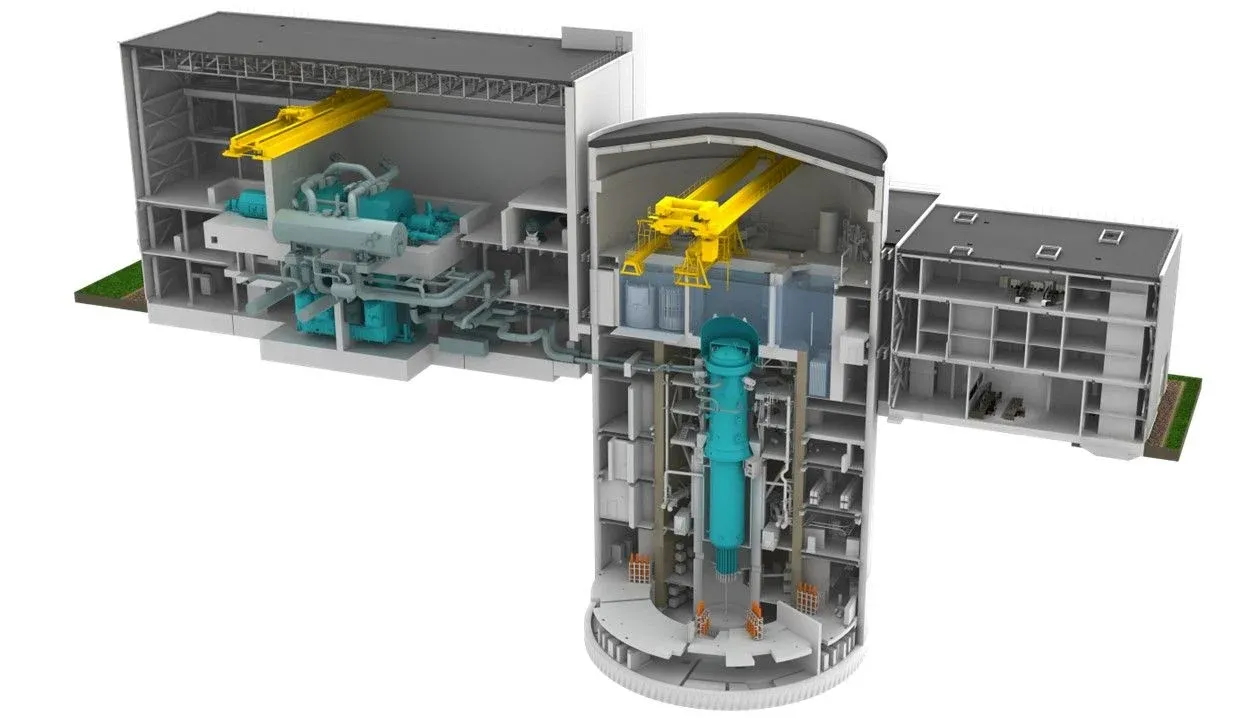
Також висувалися аргументи на користь більшої вродженої безпеки та можливості розміщення цих електростанцій у місцях, де звичайний реактор виявився б занадто великим. Однак насправді SMR все ще потребують значних підготовчих робіт та великих допоміжних об’єктів. Крім того, у міру збільшення їхнього розміру стає складніше підтримувати ідею про те, що їх можна розмістити практично будь-де.
Ще одним суперечливим аспектом є питання відходів. У звіті WNISR 2026 наведені дослідження, згідно з якими деякі конструкції SMR можуть утворювати більше радіоактивних відходів на одиницю виробленої електроенергії, ніж сучасні великі реактори. Це не означає, що всі конструкції обов’язково будуть мати однакову поведінку, але це ставить під сумнів ще одну з переваг, які асоціювалися з цією технологією.
Проєкт Darlington є, у будь-якому разі, важливим винятком серед браку комерційних проєктів на Заході. Ontario Power Generation вже розпочала будівництво першого BWRX-300, і протягом 2026 року завершила ключові роботи, зокрема встановлення величезної фундаментальної основи для будівлі реактора, яка знаходиться на глибині 35 метрів під землею. Перша установка матиме потужність 300 МВт та, як очікується, зможе постачати електроенергію приблизно 300 000 домогосподарствам.
План Ontario передбачає чотири установки BWRX-300, які разом досягатимуть потужності 1 200 МВт. Перша з них має бути підключена до мережі до кінця 2030 року, хоча все ще потрібно буде завершити відповідні етапи будівництва, запуску та отримання регуляторних дозволів.
Проблема ядерної промисловості полягає у тому, що їй потрібен час, щоб довести, що ці реактори можна виготовити та впровадити за обіцяними коштами та термінами. І цей час грає на користь інших технологій, які вже розвиваються дуже швидко.
Майбутнє буде відновлюваним, або не буде
У 2025 році відбулася особливо значуща зміна. Згідно з даними WNISR 2026, сонячна енергія вперше у світі виробила більше електроенергії, ніж ядерна. Виробництво ядерної енергії досягло рекордних 2.703 ТВт·год, але зросло лише на 1,1% порівняно з 2024 роком, тоді як виробництво сонячної енергії зросло приблизно на 30%.
Різниця стає ще більш помітною, якщо подивитися на нещодавні тенденції. Атомна генерація у 2025 році зросла переважно завдяки Китаю, де її обсяг збільшився на 7,6%. Поза Китаєм виробництво атомної енергії зменшилося на 0,2%. Натомість сонячна генерація змогла значно швидше зростати у світовому масштабі.
У результаті атомна енергетика тепер становить 8,8% від світової генерації електроенергії, що є найнижчим рівнем за останні приблизно 45 років. У 1996 році її частка сягала 17,5%. Іншими словами, хоча абсолютний обсяг атомної генерації досяг нового максимуму, її відносна частка у світовій електроенергетичній системі продовжує зменшуватися.
І йдеться не лише про сонячну енергію. Поєднання сонячної та вітрової енергії вже виробляє у світовому масштабі більше ніж удвічі більше електроенергії, ніж ядерна, тоді як зберігання енергії за допомогою акумуляторів швидко розвивається та починає змінювати спосіб управління електромережами, які базуються на відновлюваних джерелах.
Це також пояснює, чому деякі традиційні аргументи на користь ядерної енергетики змінюються. Однією з її значних переваг є можливість стабільного та безперервного виробництва електроенергії, незалежно від погодних умов. Але поєднання сонячної, вітрової генерації та зберігання дозволяє задовольняти потреби в електроенергії протягом все більшої кількості годин за допомогою інфраструктури, яку можна встановити набагато швидше.
Ця ситуація не означає, що атомна енергетика зникне. Насправді кількість будуючихся реакторів зросла та до середини 2026 року сягнула 73 одиниць, порівняно з 65, зафіксованими роком раніше. Проблема полягає у тому, де вони будуються: 37 з цих 73 реакторів знаходяться в Китаї, тоді як Росія також займає провідні позиції як всередині, так і за межами своїх кордонів.
Крім того, у 2025 році чотири реактори були підключені до електромереж, а сім — виведені з експлуатації. Це означає, що вперше з 2021 року спостерігається негативний річний баланс кількості реакторів. Загальна потужність може зрости, оскільки нові реактори зазвичай є більшими за ті, що виводяться, але ця цифра свідчить про те, що зростання флоту не є однорідним.
Важливу роль також відіграє ціна викопного палива. Країни, такі як Італія, Швеція чи Бельгія, знову розглядають ядерну енергетику як спосіб зменшити свою залежність від нафти та газу та забезпечити стабільне виробництво електроенергії протягом наступних десятиліть.
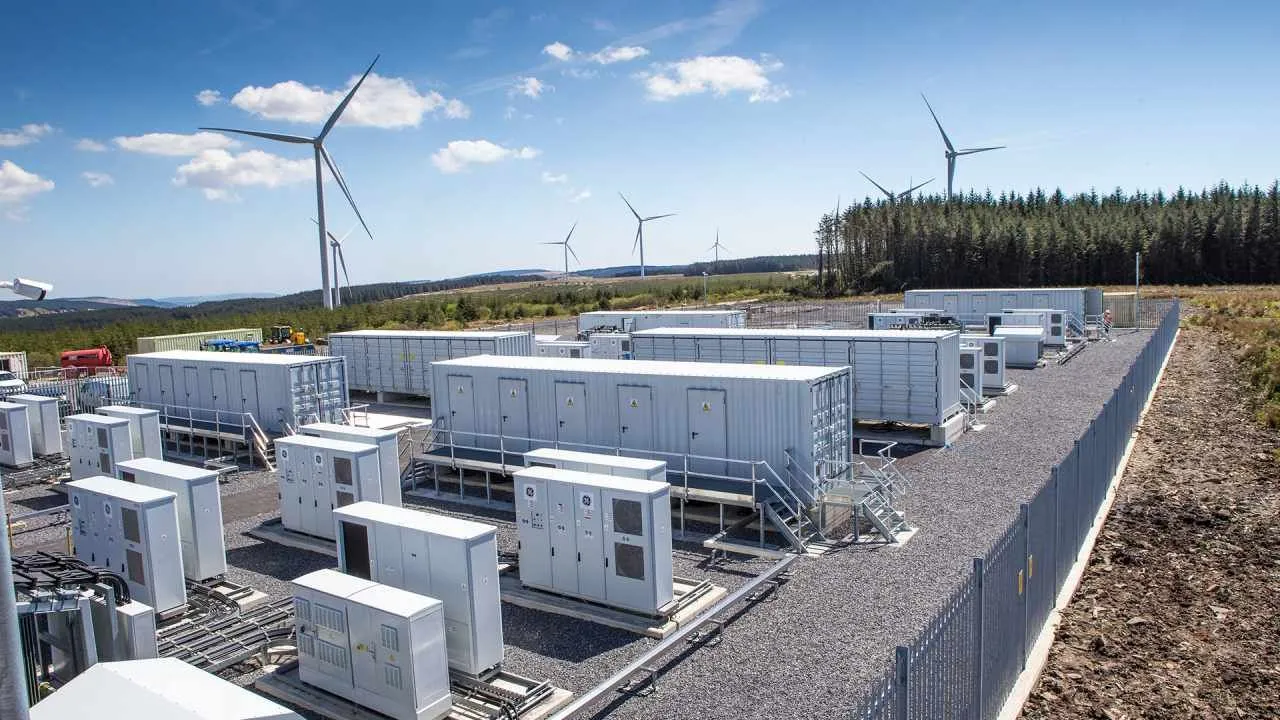
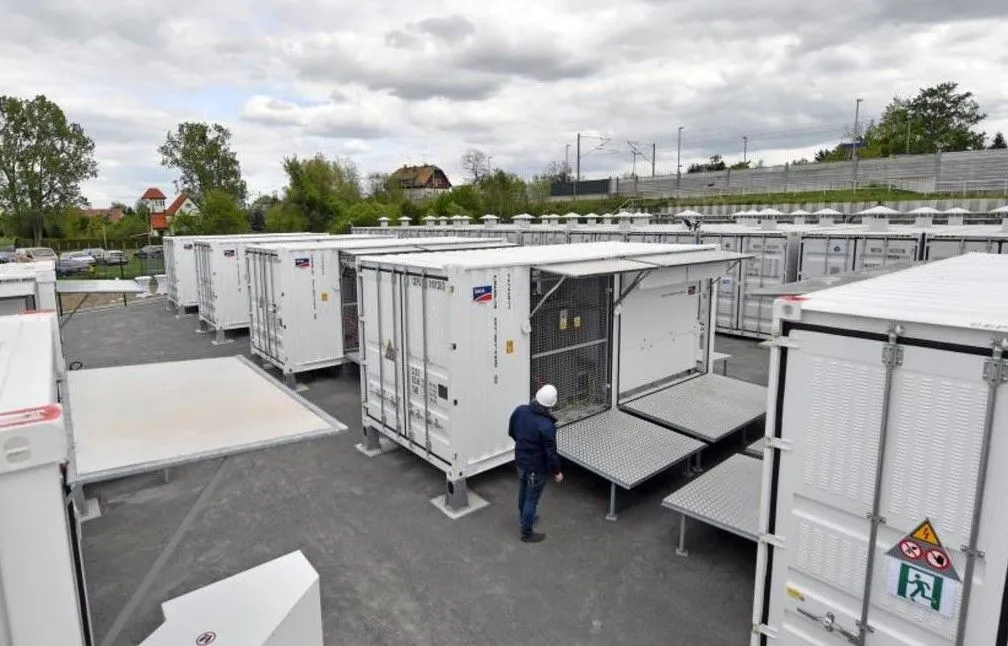
Але поява все дешевших систем зберігання вводить фактор, який кілька років тому мав значно менше значення. Акумулятори можна поєднувати з великими сонячними чи вітровими електростанціями, що дозволяє використовувати частину електроенергії, виробленої у години найвищого виробництва, пізніше, тим самим зменшуючи потребу у зверненні до традиційних електростанцій для покриття певних піків споживання.
У Канаді сам розвиток малих ядерних реакторів також показує, що спочатку запропоновані застосування є складними для реалізації. Було визначено три основні сфери використання: виробництво електроенергії для мережі, постачання електроенергії та тепла для важкої промисловості та забезпечення віддалених громад. Однак, згідно з аналізом Стівена Томаса, наведеним у WNISR, варіантом, який справді розвивається, є переважно підключення до електромережі.
У Саскачевані навіть знову розглядається можливість використання більших ядерних реакторів, тоді як у Нью-Брансуїку, схоже, зменшилась ініціатива щодо проектів, пов’язаних із малими ядерними реакторами. Наразі Дарлінгтон залишається західним проектом, який найчіткіше перейшов від оголошень до реального будівництва.
Загальні цифри допомагають поставити все це в належний контекст. У 2025 році світове виробництво ядерної енергії досягло 2.703 ТВт·год, що на 1,1% більше, ніж у попередньому році, причиною зростання стала Китай. Ядерна енергетика забезпечила 8,8% світового виробництва електроенергії, порівняно з 17,5% у 1996 році.
До середини 2026 року було 411 діючих реакторів, тоді як ще 73 знаходились на стадії будівництва. З них 37 розташовувалися в Китаї. Росія брала участь у 29 проектах будівництва, з яких 22 знаходились за межами її території, що демонструє, наскільки сучасний розвиток ядерної енергетики концентрований у кількох країнах.
Вік флоту також не є перевагою. Середній вік у світі становить близько 33 років, а приблизно дві третини реакторів мають вік 31 рік або більше. У Сполучених Штатах, де знаходиться один із найбільших ядерних флотів у світі, середній вік наближається до 45 років.
Висновок, який можна зробити на основі цих даних, полягає не в тому, що ядерна енергетика зникає, а в тому, що її розвиток відбувається значно повільніше, ніж технологій відновлюваної енергії. SMR можуть з часом знайти своє місце, але їм все ще потрібно довести, що обіцянки щодо нижчих витрат, швидшого будівництва та модульної виробництва можна реалізувати від пілотних проектів до промисловості, здатної виробляти їх у великих кількостях.
Тим часом сонячна енергія не чекає. У 2025 році вона додала близько 600 ТВт·год електроенергії, а загальний обсяг її виробництва у всьому світі сягнув майже 2 700 ТВт·год, вперше перевершивши ядерну енергетику за обсягом виробленої електроенергії.
І саме тут, ймовірно, полягає основна складність для SMR: вони конкурують не лише з великими традиційними ядерними електростанціями. Вони конкурують з технологіями, які знижують витрати, збільшують обсяги виробництва та поширюються зі швидкістю, яку ядерна промисловість ще не змогла досягти.