
Електричні вантажівки вже економлять 85 000 євро на рік порівняно з дизельними та окупають свою додаткову вартість лише за 24 місяці.
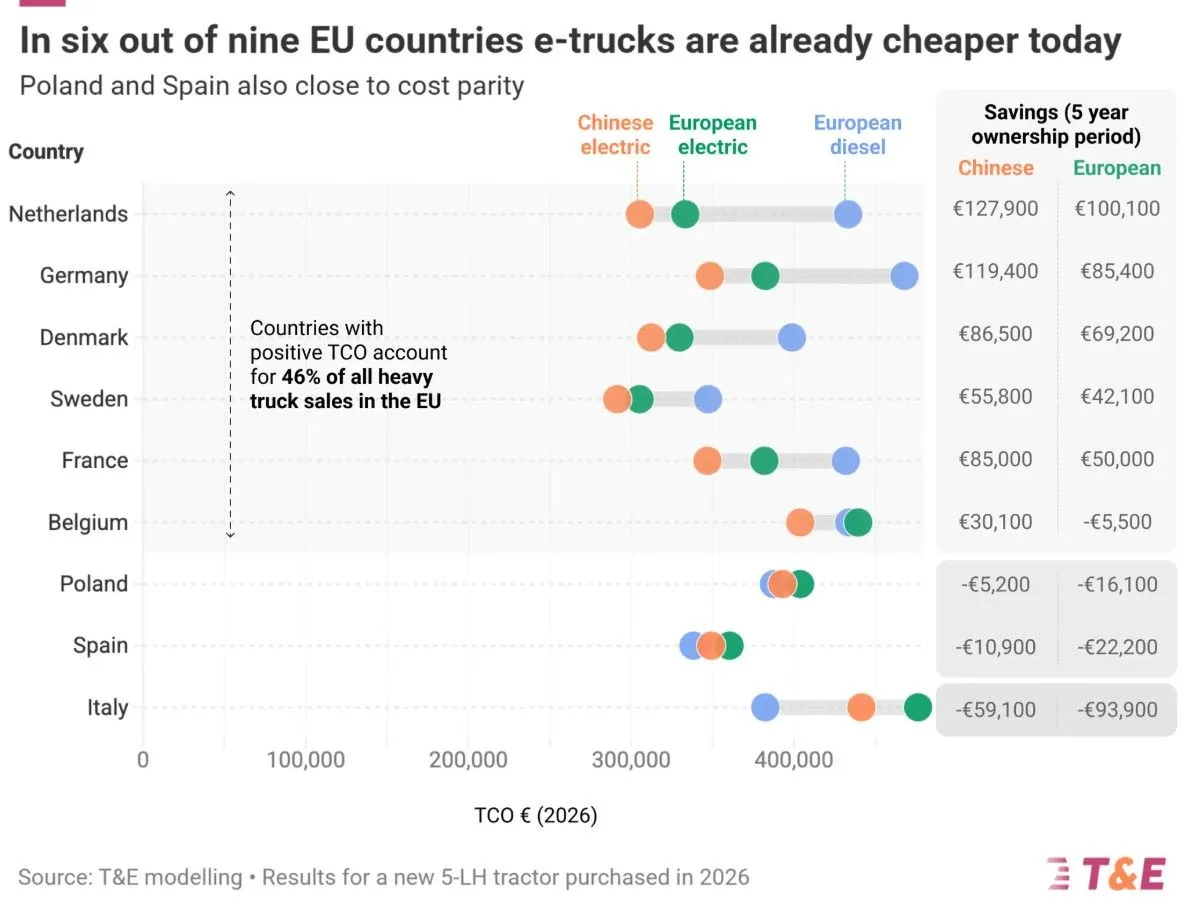
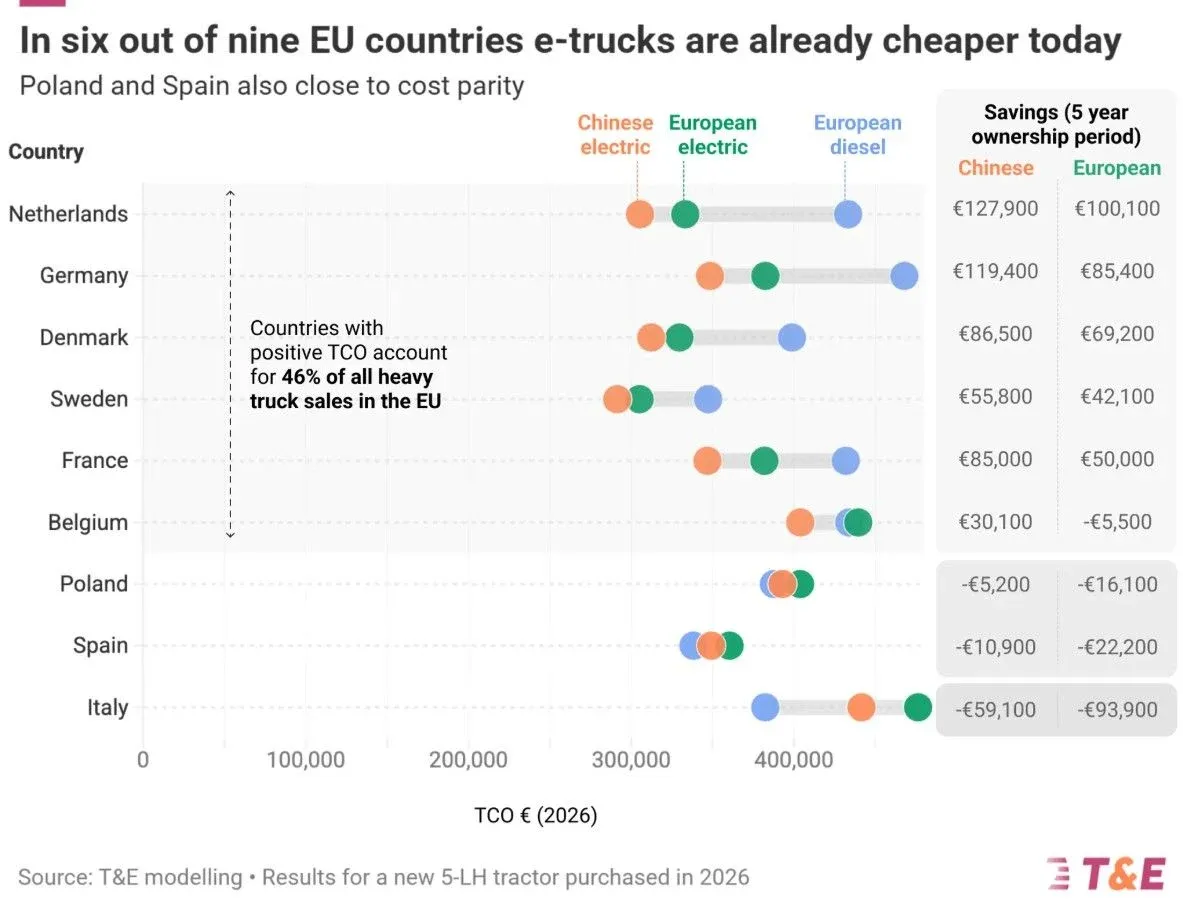
Новий аналіз Transport & Environment (T&E) порівнює загальну вартість володіння електричними та дизельними вантажівками на дев’яти основних ринках Європейського Союзу. Шість країн, де електричні вантажівки наразі мають найнижчу загальну вартість експлуатації, — це Нідерланди, Німеччина, Данія, Швеція, Франція та Бельгія; ці ринки разом становлять близько 46% від загальної кількості нових вантажних автомобілів у ЄС.
Німеччина особливо виділяється в цій групі. Згідно з дослідженням, електрична вантажівка, придбана у 2026 році, може принести сумарну економію у розмірі 85 000 євро протягом п’яти років порівняно з аналогічною дизельною моделлю. Крім того, більші початкові витрати на придбання електричного транспортного засобу компенсуються приблизно через два роки експлуатації.
Ситуація могла б стати ще більш сприятливою для транспортних компаній, якщо ціни на дизель залишатимуться високими. T&E оцінює, що за поточних цін на паливо потенційна економія в Німеччині може сягнути 106 000 євро протягом п’яти років. Це особливо важлива різниця у секторі, де паливо становить значну частину операційних витрат, а маржі транспортних компаній зазвичай дуже низькі.
Цю зміну не можна пояснити лише ціною електроенергії. Електричні вантажівки також мають нижчі витрати на енергію та обслуговування, тоді як підвищення цін на нафту безпосередньо впливає на дизельні флотилії. T&E вже під час енергетичної кризи 2026 року розрахував, що місячне зростання вартості пального для німецької дизельної вантажівки може значно перевищувати відповідне зростання для електричної вантажівки.
Комерційний прогрес починає відображати це покращення економіки. У 2025 році електричні вантажівки вже становили близько 7% від усіх нових реєстрацій у Німеччині, зі зростанням понад 60% порівняно з попереднім роком, за даними T&E. У всьому Європейському Союзі їхня частка все ще значно нижча, хоча ринок швидко розвивається. Останні дані ACEA показують, що електричні вантажівки з можливістю підзарядки становили 4,8% від усіх європейських реєстрацій у першій половині 2026 року, порівняно з 3,6% у аналогічний період 2025 року.
У межах цього зростання Daimler Truck посідає особливо видатне місце. T&E зазначає, що його частка на ринку електричних вантажівок наближається до 40%, що приблизно вдвічі більше, ніж її частка на ринку дизельних вантажівок. За даними аналізу цієї організації, разом з Daimler Truck та MAN німецькі виробники наразі контролюють понад половину всіх зареєстрованих електричних вантажівок європейських брендів.
Але поки європейські виробники прискорюють свою трансформацію, тиск походить також з-за меж континенту. T&E попереджає, що китайські та американські виробники починають пропонувати електричні вантажівки, здатні конкурувати з європейськими моделями за ціною та характеристиками. У випадку Німеччини вибір однієї з цих китайських моделей може ще більше знизити загальну вартість володіння.
Ця ситуація ставить європейських виробників перед умовами, які відрізняються від тих, що були кілька років тому. Тепер йдеться не лише про переконання транспортних компаній платити більше за електрифікацію їхніх флотів. На певних маршрутах та ринках електроавтомобіль починає пропонувати менші загальні витрати порівняно з дизельним аналогом, тоді як нові конкуренти можуть чинити тиск завдяки нижчим цінам придбання.
T&E вважає, що ця ситуація має стати попередженням для європейських виробників. Організація стверджує, що їм необхідно прискорити та розширити виробництво електричних вантажівок, щоб зберегти свої позиції на ринку, особливо з огляду на появу виробників з Китаю та Сполучених Штатів. У їхньому аналізі, опублікованому у вересні, прогнозується, що нові конкуренти зможуть захопити понад чверть європейського ринку електричних вантажівок у 2030 році, якщо вони досягнуть своїх комерційних цілей.
Організація також закликає уряд Німеччини зберігати стабільні регуляторні умови та не послаблювати європейські цілі щодо скорочення викидів від вантажівок. Їхнє твердження полягає у тому, що більша кількість електричних моделей дозволить збільшити виробництво, скористатися економією за рахунок масштабу та продовжувати знижувати ціни.
Окрім регуляторних дискусій, відбувається значна зміна у фінансових показниках компаній. Електрична вантажівка більше не конкурує лише з екологічних причин: на деяких провідних європейських ринках вона починає конкурувати також за рахунок ціни. І Німеччина є одним із місць, де ця трансформація відбувається найшвидше.