
Використання IAA для створення ланцюга цінностей акумуляторів у Європі
Підтримайте роботу CleanTechnica через підписку на Substack, Patreon або Stripe. Допоможіть нам створювати якісний оригінальний контент щотижня, незважаючи на виклики, пов’язані з штучним інтелектом для збору контенту, антисоціальними мережами, інфляцією та іншими перешкодами.
Чому стимули для батарей у Законі про прискорення промисловості (IAA) є необхідними та досяжними.
Ланцюг вартості батарей у Європі зазнав кількох невдач протягом останніх років. Проте він не починається з нуля. Закон про прискорення промисловості (IAA) має забезпечити необхідний поштовх для реалізації та масштабування проектів. T&E показує, чому стимули за рамками IAA є як необхідними, так і здійсненними.
T&E дослідив досяжність цілей IAA, а також детальніше розглянув дослідження Mobility Globa (замовлене ACEA), у якому стверджується про наявність «браку батарей» у обсязі 150 ГВт·год до 2028 року.
Чверть від оголошеної у 2022 році потужності виробництва акумуляторних елементів у ЄС була скасована або відкладена. Особливу тривогу викликає ситуація в Німеччині, де кількість проектів на 2035 рік скоротилась вдвічі.
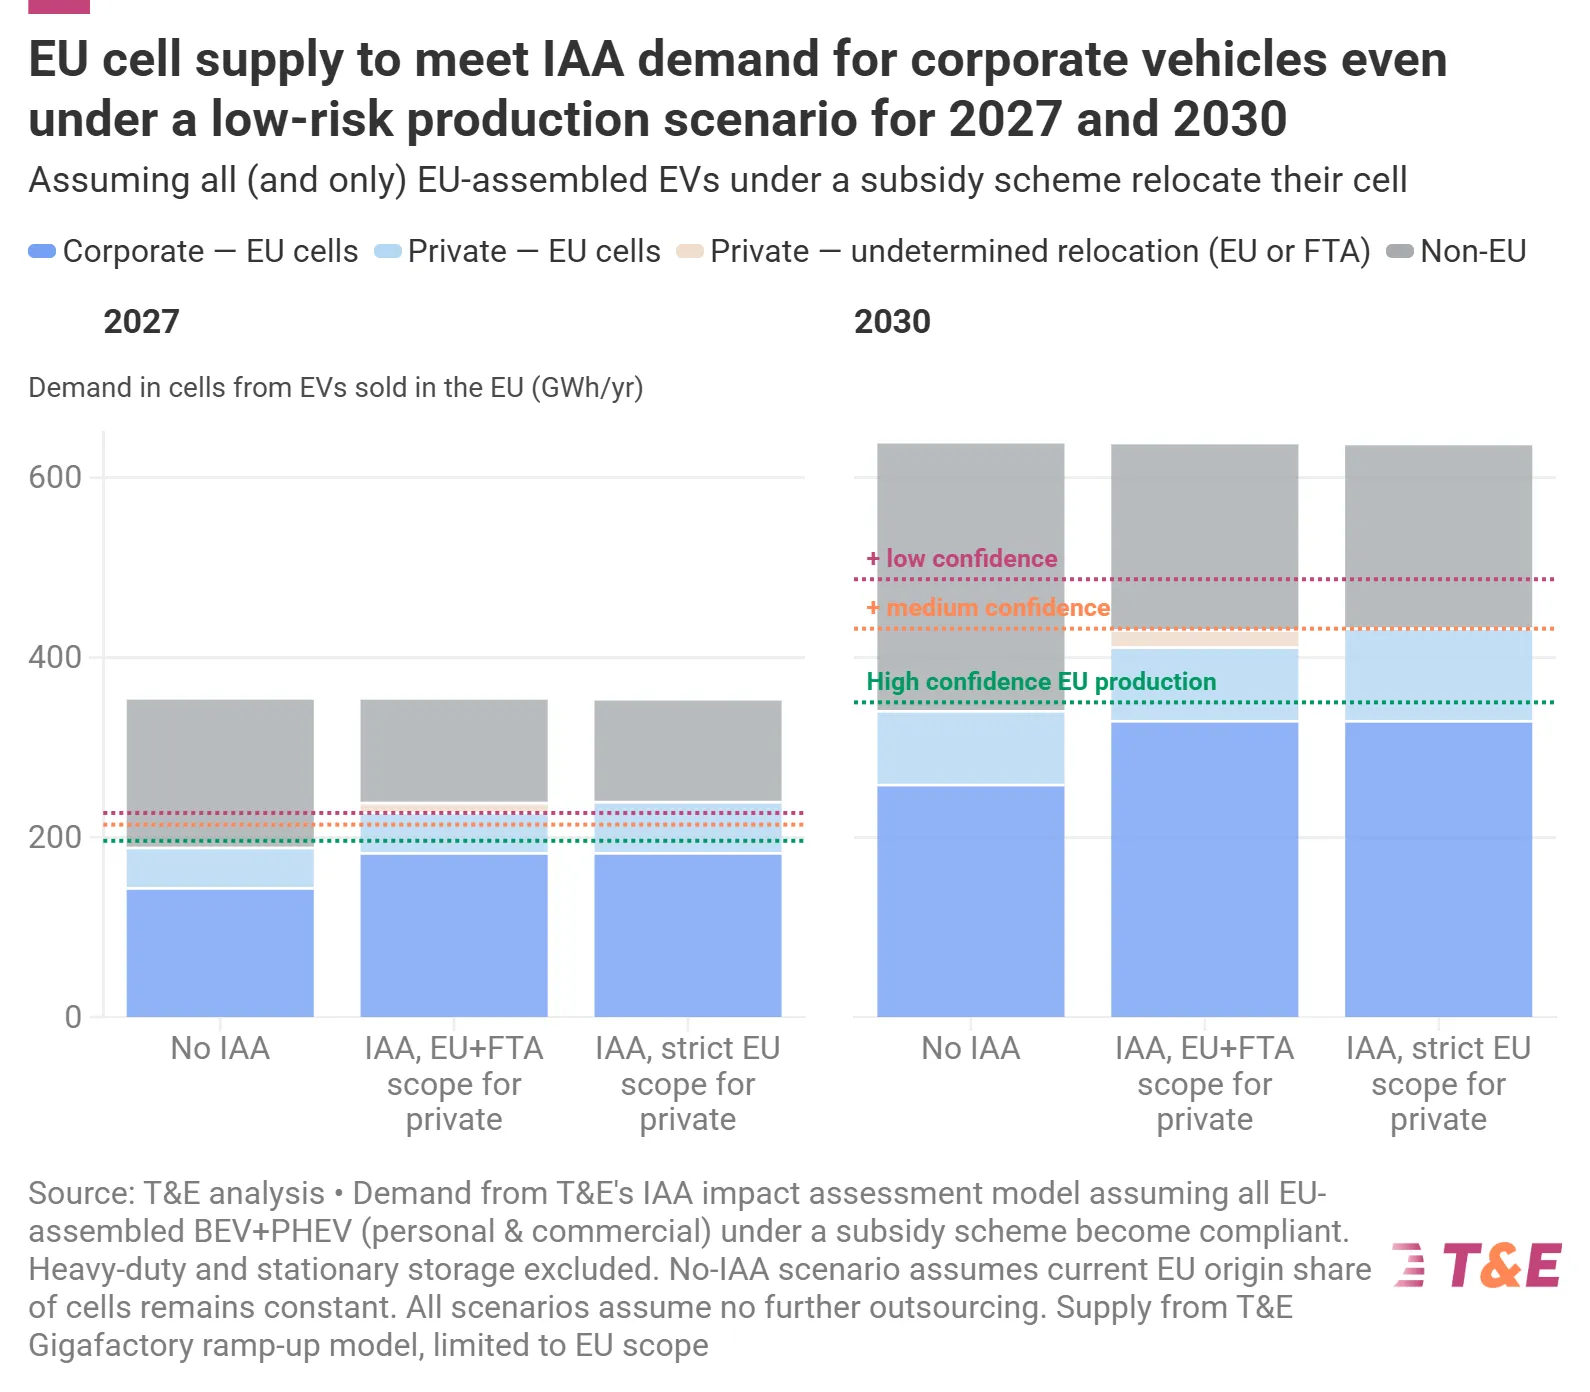
Виробництво акумуляторних елементів у ЄС зможе задовольнити попит на корпоративні автомобілі до 2027 року. До 2030 року виробництво елементів у ЄС саме по собі зможе живити автомобілі, які підпадають під програми підтримки (корпоративні та приватні).
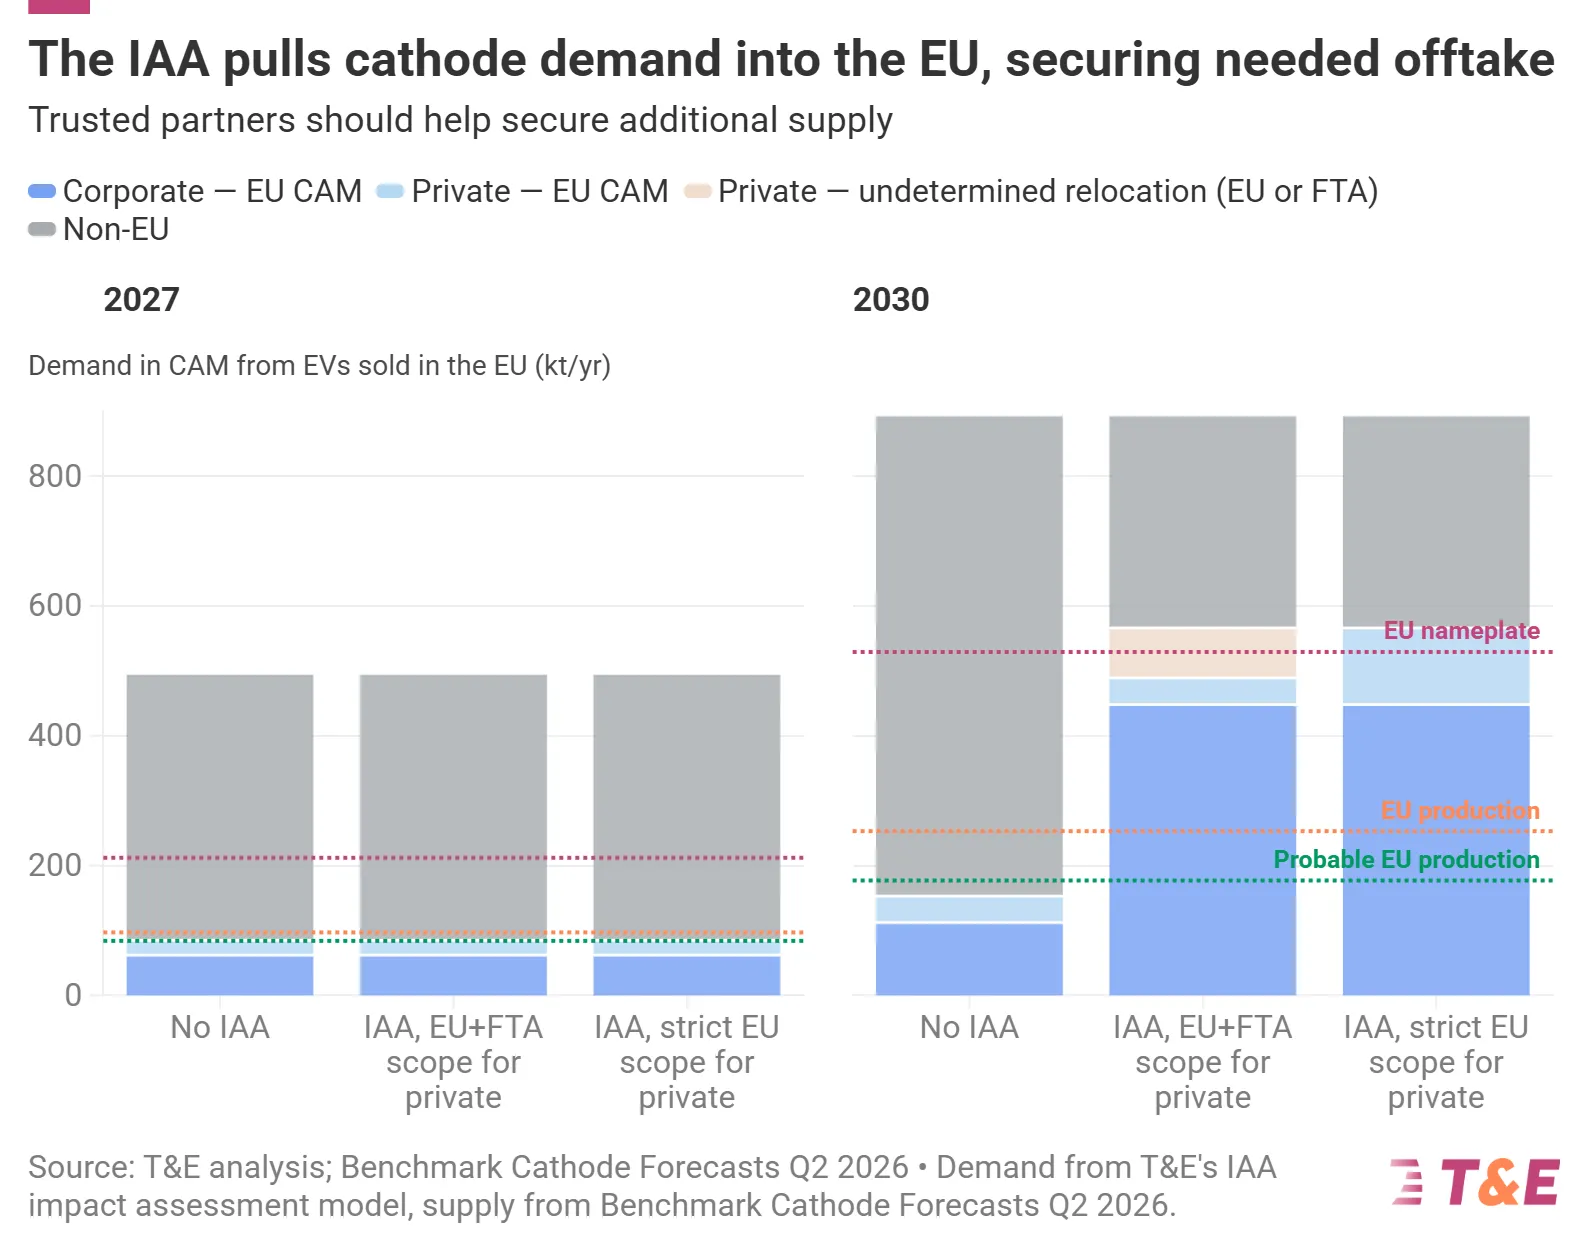
Попит на катоди можна буде задовольнити принаймні для корпоративних автомобілів завдяки оголошеній потужності до 2030 року. IAA створить стабільний попит та сприятиме реалізації проектів.
T&E проаналізував твердження ACEA та виявив фундаментальні методологічні помилки в аргументах галузі — що призвело до надто песимістичних висновків щодо потужності виробництва акумуляторних елементів у Європі та зростання витрат, пов’язаних із перенесенням ланцюга виробництва акумуляторів на територію країни.
T&E виявило, що чверть місткостей, оголошених з 2022 року, була скасована або відкладена. Особливо сильно постраждала Німеччина, адже кількість її проектів на 2035 рік скоротилась вдвічі. Наразі неєвропейські компанії, переважно південнокорейські виробники, становлять понад 72% від загальної кількості активних заводів з виробництва акумуляторних елементів у континентальній Європі.
Проте Європа починає не з нуля. Більше половини акумуляторних елементів у електромобілях, які продаються на ринку ЄС сьогодні, вже є „виробленими в ЄС“. Ланцюг постачання акумуляторів у Європі спеціалізується як на технологіях NMC, так і на LFP. Хоча Європа відстає у розвитку акумуляторів типу LFP, її потенціал значний: до 2030 року Європа планує виробити понад 100 ГВт·год акумуляторів типу LFP, а якщо всі потенційні проекти будуть реалізовані, цей показник може сягнути 140 ГВт·год.
До 2027 року сама ЄС матиме достатню кількість акумуляторних елементів для живлення корпоративних електромобілів (за моделлю фактичної очікуваної продуктивності, а не номінальної ємності). Значну частину попиту, який виникає через субсидовані приватні автомобілі, також можна задовольнити за рахунок місцевого виробництва акумуляторних елементів. До 2030 року попит як на корпоративні, так і на приватні автомобілі можна буде задовольнити за рахунок існуючого виробництва акумуляторних елементів.
Щодо виробництва активних матеріалів катодів (CAM), компанія T&E виявила, що без подальших дій Китай у 2035 році все ще може зберегти понад 80% світового виробництва, причому лише 3% світового виробництва катодів буде знаходитися в Європі. Незважаючи на домінування Китаю у світових постачаннях, в Європі формуються кілька центрів виробництва катодів на основі технологій LFP та NMC. Аналіз T&E показує, що попит на катоди можна задовольнити принаймні для корпоративних автомобілів із оголошеною потужністю. Однак для забезпечення постачань матеріалів CAM для субсидованих приватних автомобілів до процесу слід додати надійних партнерів, таких як Канада та Південна Корея. Відкладання вимог щодо CAM є надзвичайно шкідливим, оскільки це може поставити під загрозу розвиток місцевих проектів з виробництва CAM.
Аналіз T&E виявляє ще слабкіший зв’язок у ланцюжку постачання акумуляторів в Європі: прекурсор CAM (pCAM). Незважаючи на його стратегічну важливість та роль у забезпеченні споживачів для переробників та рециклерів у ЄС, мінімальні стандарти для pCAM ще не включені до IAA. Із усіх оголошених обсягів виробництва pCAM до 2030 року (552,6 ГВт·год) лише 217,9 ГВт·год все ще знаходяться у правильному напрямку.
T&E також дослідив твердження галузі
Гнучкість, запропонована виробниками автомобілів — так звані пропозиції щодо посилення парку автомобілів — суттєво послабить ефективність IAA, адже наразі можливо досягти послаблених вимог IAA із 70%-відсотковим показником посилення парку автомобілів з мінімальними стратегічними змінами. Відкладання обов’язків щодо клітин та CAM позбавить проекти з клітинами та CAM критичних факторів, необхідних для їх розвитку.
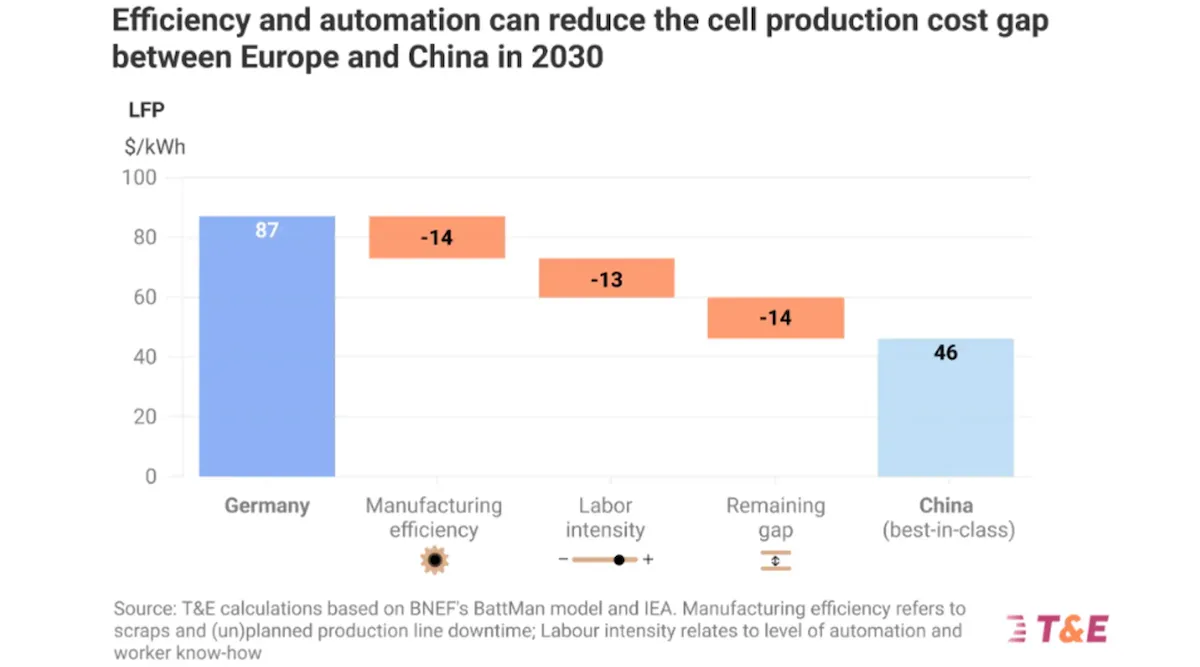
Прогноз ACEA щодо дефіциту/розриву у кількості 150 ГВт·г акумуляторів у 2028 році є завищеним та ґрунтується на обмежувальних умовах бухгалтерського обліку. Цей розрив насправді не відображає фактичного дефіциту потужностей, а є скоріше комерційним рішенням виробників автомобілів. Дослідження Mobility Global, враховуючи лише акумуляторні елементи, експортовані з автомобілів, сконструйованих у ЄС, та виключаючи елементи, які не підходять для місцевого виробництва, недооцінює реальні виробничі можливості ЄС. Крім того, попит на автомобілі в межах програми IAA переоцінюється. Аналогічно, зростання витрат, пов’язане з акумуляторами, виготовленими в ЄС, як це прогнозують автовиробники, також є завищеним. Зростання витрат залишатиметься обмеженим, оскільки розриви у витратах не є статичними та з часом зменшуватимуться у міру розширення виробництва акумуляторів у Європі. T&E оцінює, що різниця у вартості між акумуляторами з ЄС та Китаю скоротиться на 70% до 2030 року, що додасть лише 500 євро до вартості середнього електромобіля.
Створення місцевого попиту є ключовим, адже компанії у сфері чистих технологій, такі як виробники акумуляторів та інші виробники компонентів, проходять через так звану долину смерті — етап переходу від пілотних заводів до масового виробництва — коли рівень відходів є високим через оптимізацію промислових процесів. IAA може допомогти цим компаніям вижити та подолати надмірну залежність від Китаю, створюючи додатковий попит на вітчизняних виробників.
Ключові рекомендації
Зберегти вимоги щодо клітин для періоду 2027–2028 років. Статтю 13 (суворі вимоги ЄС до корпоративних автомобілів) слід залишити у її поточній формі, оскільки це забезпечить те, що переважна більшість автомобілів на ринку (60% електромобілів) буде вироблятися в ЄС. Альтернативно можна застосувати підхід із надійними партнерами з суворими критеріями участі для приватних та корпоративних автомобілів.
Зберегти вимоги CAM для 2030 року та додати до сфери їх застосування надійних партнерів. Проекти CAM ЄС не зможуть існувати без додаткових сигналів попиту.
Для 2032 року встановити мінімальний поріг для компонентів проміжного етапу: 20% для pCAM та 10% для активного анодного матеріалу (AAM), який має бути поставлений через надійних партнерів. З точки зору стійкості та стратегії є терміновою необхідністю розвивати власні потужності проміжного етапу для диверсифікації постачань, уникаючи залежності від Китаю. Це також має включати мінімальний поріг у 20% для літію, нікелю, кобальту та графіту.
Необхідно встановити суворі критерії щодо того, хто може вважатися надійним партнером, щоб зменшити ризики обхідних заходів. Однією з умов має бути виключення проектів у країнах третього світу, якими керує країна, що володіє понад 40% світових потужностей з виробництва.
З 2029/2030 року необхідно зробити обов’язковим використання акумуляторів маленьких електромобілів, виготовлених у ЄС, оскільки потужності з виробництва LFP у Європі будуть цілком достатніми для задоволення потреб цього сегмента.
Слід відхилити пропозицію OEM щодо посилення вимог до автопарків, яка передбачає можливість досягнення 70% рівня відповідності в усьому автопарку, адже це усуває важливі фактори, необхідні для зниження ризиків у проектах із використанням акумуляторних елементів та CAM. Щоб IAA була ефективною, необхідно дозволити прийняття остаточних рішень щодо інвестицій.
Стаття від T&E. Автор: Франціска Грюнінг, спеціаліст з сировини. Брюссель (ЄС)
Прочитайте короткий огляд. Прочитайте реакцію T&E на дослідження ACEA.
