
Чи справді китайські електроавтобуси лякають Європу?
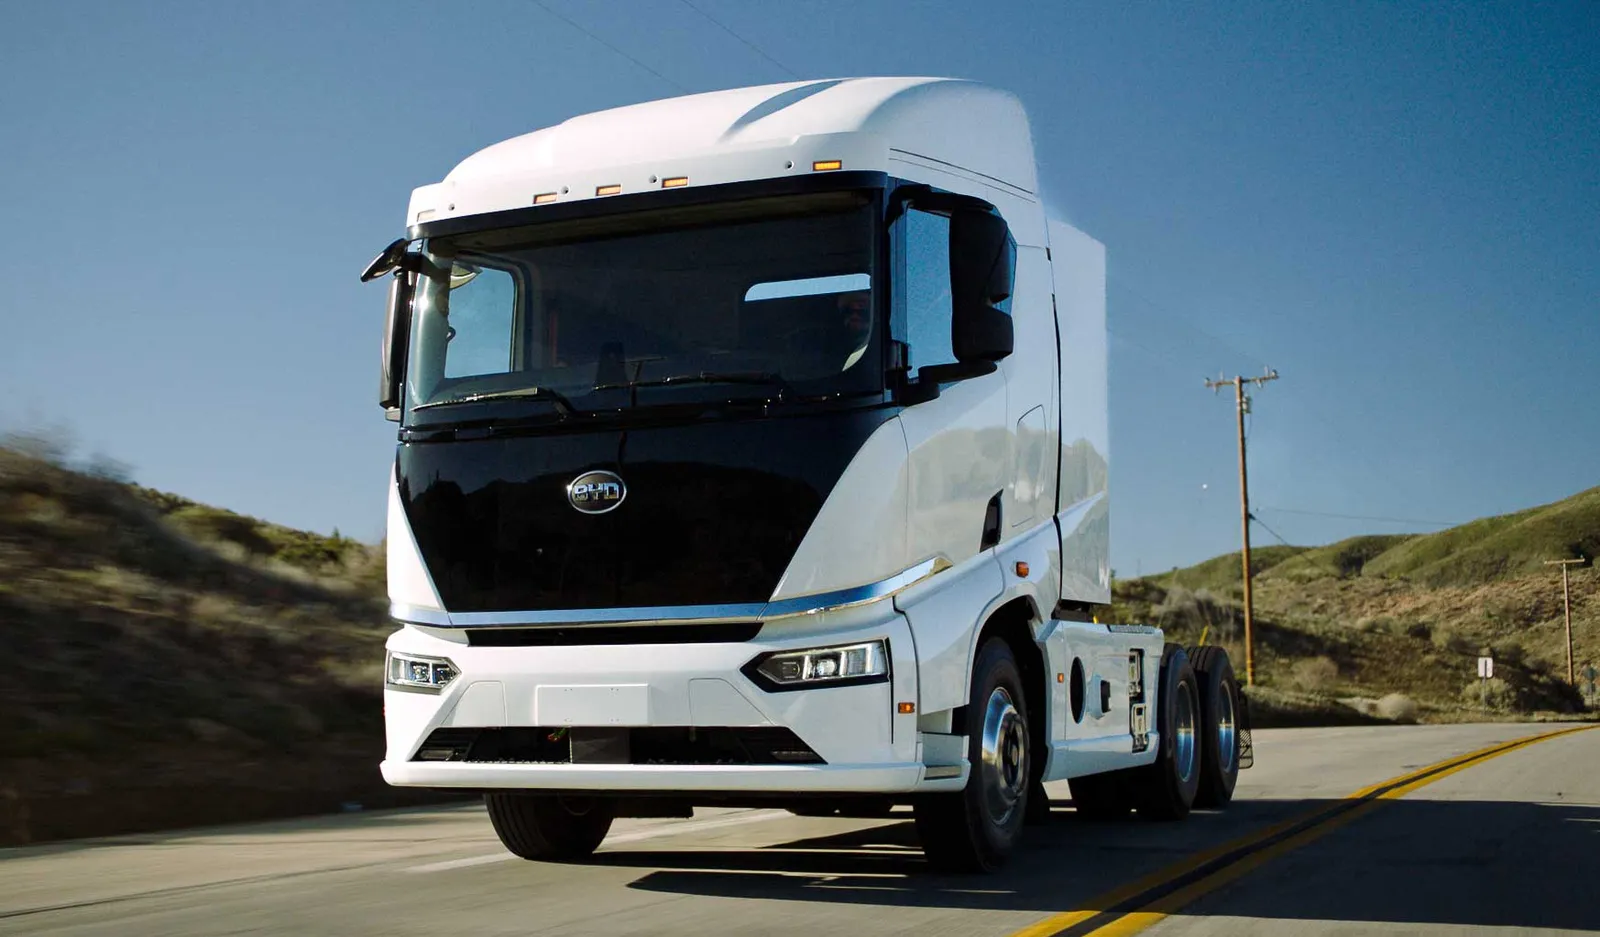
Після автомобілів китайські виробники рухаються у напрямку європейських вантажівок великої ваги. Чи варто цього боятися? 22 жовтня у Ліоні Mercedes-Benz Trucks, Scania, BYD, Superpanther, Michelin та CSIAM усі відповіли „ні“. Але за цим єдиноголосним відмовою кожен вказує на справжнє поле бою: післяпродажний сервіс, TCO… та насамперед правила гри, встановлені Брюсселем…
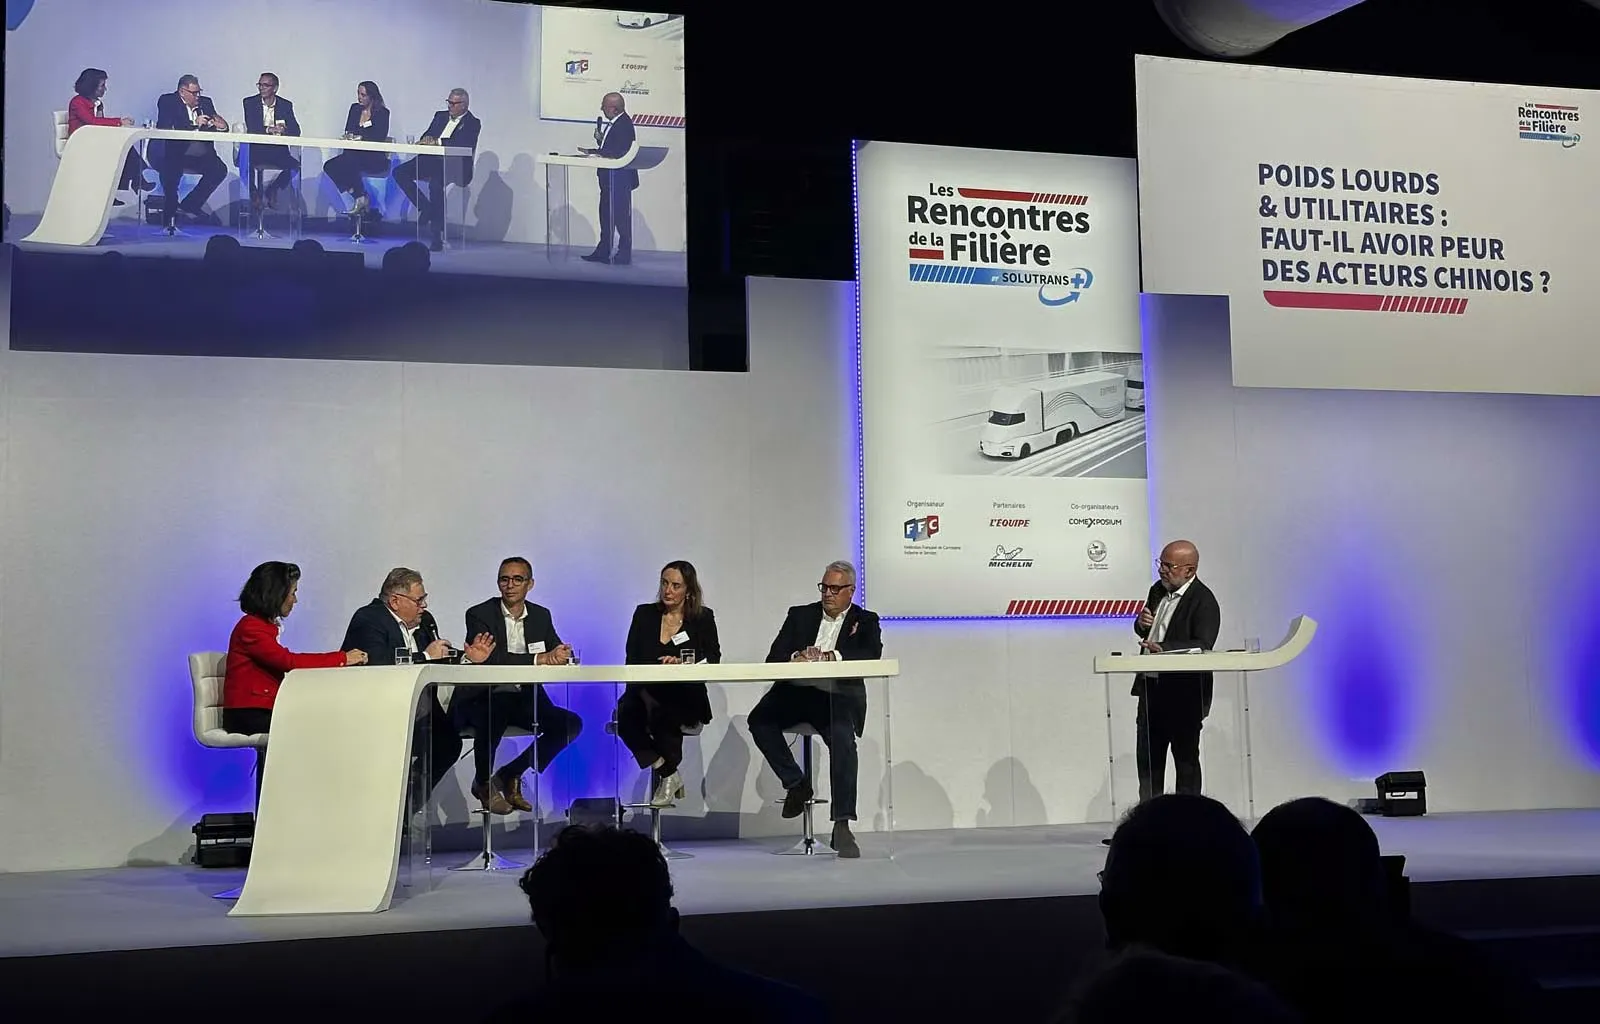
У вересні вони показали свою силу на виставці IAA в Ганновері — від електричних тракторів до вантажівок на водневому паливі. До цього часу китайські бренди зосереджувалися на легкових автомобілях, але тепер починають працювати над вантажним транспортом саме у момент, коли правила щодо викидів CO2 змушують переходити на електротранспорт. Ця стратегія була в центрі дискусії під час заходу «Rencontres de la Filière by Solutrans+» 22 жовтня минулого року.
Scania: «Це виклик, а не загроза»
Крістіан Левін, генеральний директор Scania та Traton, який був відсутній у Ліоні, записав свою промову кілька днів раніше поблизу Стокгольма. Відразу ж він визначає тон: «Чи боюся я приходу китайців? Ні, зовсім ні. Конкуренція — це добра річ. Її потрібно сприймати серйозно, але не як загрозу». На його думку, такий підхід є «досить логічним». Scania також починала з невеликого шведського ринку, перш ніж стати європейською та потім світовою компанією.
Цей шведський керівник добре знає Китай. У 2025 році Scania відкрила там свій завод у Ругао, на північ від Шанхая, спочатку для обслуговування азійського ринку. Він робить висновок: там час від ідеї до доставки вантажівки клієнту «скорочується вдвічі». Цю швидкість індустріалізації він порівнює з тією, що була у Toyota у 1980–1990-х роках.
« Загрозою для нашої промисловості сьогодні є Брюссель »
На його думку, справжньою перешкодою для електромобілів є не пропозиція транспортних засобів. Йдеться насамперед про вартість енергії. Адже електроавтомобіль коштує дорожче, і лише конкурентоспроможна вартість 1 кВт·год порівняно з дизельним паливом може скоригувати цю різницю. Сьогодні лише кілька країн, таких як Норвегія чи Швейцарія, дозволяють досягти «позитивного результату».
Далі йде питання зарядки. У Європі приблизно 2 000 станцій можуть зарядити вантажівку за прийнятну швидкість. Однак дослідження вказують на необхідність 11 000–35 000 таких станцій до 2030 року. «2030 – це вже завтра. Нам знадобилося десять років, щоб створити ці 2 000 станцій, а тепер ми маємо встановлювати по 500 щомісяця? На жаль, цього не станеться». Він нагадує, що Milence, спільний проект зарядки, створений разом із Daimler Truck та Volvo, ніколи не мав на меті охопити всю Європу: «Якщо це очікування політиків, то це абсолютна неправда».
«Ось чому його формулювання є надзвичайно різким: „Сьогодні загрозою для нашої промисловості є Брюссель“, — зазначає він, висловлюючи жаль з приводу того, що Європа не реалізувала деякі аспекти Зеленої угоди, які залишаються нереалізованими або застосовуються фрагментарно. Розширення ринку вуглецевих квот на дорожні перевезення (ETS2), відкладене до 2028 року, або впровадження європробілета, який залежатиме від рівня CO2, у всій Європі, могло б змінити підхід перевізників. „Єдине, що було реалізовано, — це те, що виробники будуть сплачувати досить суворі штрафи вже з 2030 року“, — підсумовує він із гіркотою», — пише текст.
BYD: акумулятори як ключовий елемент
З іншого боку, новачки розкривають свої карти. Після 22 років у Iveco Стефан Еспінасс кілька місяців тому приєднався до BYD на посаді віце-президента з продажу автобусів у Європі. «У мене не було великого бажання туди йти. Їм знадобилося чотири місяці, щоб мене переконати», — зізнається він. Рішення прийняла технологія, а також здатність компанії до швидкого розвитку.
Хоча BYD лише починає свою діяльність у сегменті вантажних автомобілів у Європі, у сфері автобусів вона вже має певну перевагу. Компанія має близько 8 000 електричних транспортних засобів на дорогах континентальної Європи та понад 3 000 у Великобританії. Для цього група спирається на завод у Угорщині, який працює вже десять років. У сегменті вантажівок компанія стверджує, що має у Європі лише «кілька сотень» одиниць, але близько 145 000 електричних вантажівок у всьому світі.
Його головною перевагою залишається акумулятор – те, що було основою його початкової діяльності. Проте не йдеться про зниження цін: «Метою не є ціна придбання автомобіля. Метою є конкурувати за загальну вартість володіння». Крім того, компанія найняла європейське керівництво та відкрила центр дизайну в Мілані. Вона прагне створити лінійку, яка охопить «усі завдання в усіх країнах Європи протягом трьох років». BYD поки що не оголошує про виробництво вантажівок у Європі, але це здається неминучим.
Також читайте
Хвиля китайських електричних вантажівок може серйозно зашкодити європейським виробникам
Superpanther: одна модель, створена для Європи
Superpanther, навпаки, починає з нуля. Заснована в Китаї у 2022 році, ця марка пропонує лише одну модель – eTopas 600, дорожній трактор, розроблений спеціально для Європи. Крістоф Бастенер, який з кінця серпня є керівником з комерційних питань у Франції, маючи понад 30 років досвіду у сфері промислових транспортних засобів, підкреслює наявність акумулятора ємністю 620 кВт·год, дальність поїздки від 500 до 600 км, а також двох роз’ємів CCS – по одному з кожного боку. Під час одночасного заряджання вантажівка під час тестування у транспортної компанії на півночі досягла потужності понад 650 кВт; її рівень заряду зріс з 20 до 80% за 35 хвилин.
Акумулятори постачаються від CATL, але сам бренд розробляє систему приводу та керування потужністю. Steyr збирає вантажівку в Австрії, і вона вже отримала схвалення у Франції. У питаннях післяпродажного обслуговування Superpanther спирається на мережу AllTrucks, яка налічує 650–700 пунктів у Європі. Першими клієнтами стали DHL, якому вантажівка була доставлена у липні, та австрійський перевізник, з яким укладено угоду на виставці IAA. Крістоф Бастенер також не надає пріоритету ціні: «Ми орієнтуємося на загальну вартість володіння, а не на ціну».
Відповідь традиційних виробників: якість замість маркування
Цю ідею щодо TCO Жан-Марк Діс висуває вже давно. Керівник відділу продажів та маркетингу Mercedes-Benz Trucks формулює її так: «Сьогодні ми вже не говоримо про ціну вантажівки, а про загальну вартість її експлуатації». Цей показник враховує вартість перепродажу, споживання енергії, умови обслуговування, фінансування та цифрові послуги.
Його основний аргумент — це мережа. «Я ніколи не зустрічав клієнта, який купував би вантажівку лише для того, щоб відвідати сервісний центр. Натомість, коли потрібна післяпродажна підтримка, необхідно, щоб усе відбувалося якнайшвидше». Саме тут Mercedes-Benz Trucks має перевагу перед новими конкурентами. Конкретно, у Європі у компанії є 2 500 пунктів обслуговування.
Виробник також підкреслює свій досвід – п’ять років у сфері електромобілів та 160 мільйонів пройдених кілометрів – а також свої цифрові послуги з «даними, які не зберігаються в Китаї».
Для Michelin – можливість
Як єдиний постачальник у цій групі, Michelin вже знайомий із китайською конкуренцією. Вже протягом десяти років вона чинить тиск на ринок замінних деталей, який найбільш чутливий до цін. Сільві Маскло, керівниця відділу маркетингу вантажних автомобілів та автобусів, відповідає на це якістю послуг та шинами з багаторазовим використанням.
Для неї прихід китайських виробників — навіть можливість. Їхні електричні вантажівки, які є важчими та мають більшу крутний момент, сильніше зношують шини. Крім того, їм потрібні відомі бренди, щоб заспокоїти європейських перевізників. «На транспортних засобах численних китайських виробників, які були у Ганновері, було чимало шин Michelin», — підкреслює вона.
Багато претендентів, мало обраних
Кількість претендентів вражає. «Вже дуже давно на ринку було лише сім виробників», — нагадує Крістоф Бастенер. На виставці IAA у Ганновері було 14 чи 16 китайських виробників: «Це вдвічі більше, ніж кількість виробників у Європі сьогодні», — каже він.
Також читайте
Mondial de l’Auto 2026: китайський бренд Foton розпочинає наступ на ринок електричних фургонів та вантажівок у Франції
Проте не всі виживуть. На виставках повно ефекту вітрини. Деякі демонструють вантажівки, які не сертифіковані в Європі або погано пристосовані до вимог європейських перевізників. Між прототипом під променями прожекторів та вантажівкою, яку продають, доставляють та ремонтують менш ніж за день, існує ціла професія. Як це, ймовірно, буде і в автомобільній галузі, Жан-Марк Діс прогнозує сортування між «китайцями, які стабільно оселяться в Європі, та тими, хто швидко піде».
Цю думку поділяє Міжнародна профспілкова палата автомобільної та мотоциклетної промисловості (CSIAM), яка добре знає цю ситуацію. Її генеральна представниця Марі Дефранс пам’ятає багатьох китайських виробників двоколісних транспортних засобів, які прибули до Франції у 2010-х роках. «Вони суттєво порушили ринок, не змогли стабільно закріпитися у Франції та пішли геть». Сама компанія BYD також зазнала першої невдачі у Бове приблизно десять років тому, перш ніж повернутися через Угорщину.
Реальність ринку також стримує розвиток цієї галузі. «Станом на кінець вересня у Франції не зафіксовано жодної реєстрації китайських електроавтомобілів вантажопідйомністю понад 12 тонн», — нагадує Марі Дефранс. Крім того, електроавтомобілі становлять лише 2,6% від усіх зареєстрованих вантажних автомобілів. Щоб досягти успіху, нові учасники ринку повинні пропонувати «не просто вантажний автомобіль, а повноцінне рішення для пересування». Іншими словами, це вимагає наявності запчастин, мережі, кваліфікованого персоналу та підтримки під час підключення до електромережі.
Справжній поєдинок відбувається за правила
Якщо вони не бояться технічного порівняння, то історичні бренди побоюються нерівних умов. Марі Дефранс вказує на два дисбаланси. Перший пов’язаний із державною підтримкою, яка «суттєво відрізняється між Китаєм та Європою». Щоб це виправити, CSIAM підтримує умову складання в Європейській економічній зоні, яка є обов’язковою для сертифікатів енергоефективності (CEE). Вона навіть пропонує її посилити: не просто «складання», а справжнє виробництво з доданою вартістю в Європі.
Другий дисбаланс пов’язаний із регуляціями. Традиційні виробники автомобілів зобов’язані скоротити викиди CO2 від своїх продажів на 45% до 2030 року, на 65% до 2035 року та на 90% до 2040 року під загрозою серйозних штрафів. За даними CSIAM, нові учасники ринку, які не мають історії продажів, не підпадають під ці обмеження так само. Це створює «конкурентну невигоду», через що виробники одностайно закликають відкласти ціль на 2030 рік на 2033 рік. Представник Mercedes підсумовує суть проблеми: «Якщо у всіх однакові правила гри, ми боремося на рівних умовах. Інакше ми опиняємося у нерівних ситуаціях».
Менше бонусів, більше прозорості
Залишається питання про допомогу. На думку Жан-Марка Дісса, електроавтомобіль вже сам по собі є обґрунтованим вибором: «За умови, що ціна енергії становить менше 25 сантимів за кіловат-годину, загальні витрати на експлуатацію є нижчими, ніж у дизельних автомобілів», — запевняє він. Хоча такі премії все ще є бажаними, вони переважно спричиняють перерви у роботі. У Нідерландах їх скасування призвело до зупинки замовлень на кілька місяців. Зрештою країна вирішила оподаткувати дизельні вантажівки на дорогах для фінансування електроавтомобілів.
CSIAM нагадує, що перехід від програм проектів Ademe до CEE вже приніс більшу стабільність. Тому організація закликає зберегти цю прозорість до 2030 року, після наступних президентських виборів. Крім того, Брюссель обговорює критерій місцевого виробництва в рамках Закону про прискорення промисловості. У цьому питанні CSIAM виступає за підхід, специфічний для вантажних автомобілів, відмінний від підходу до легкових автомобілів.
У кінцевому підсумку, не стільки китайські виробники викликають страх, скільки рішення, які приймуть Брюссель та Париж. На трасі традиційні команди стверджують, що готові боротися на рівних умовах. Залишається з’ясувати, чи дозволять це правила.