
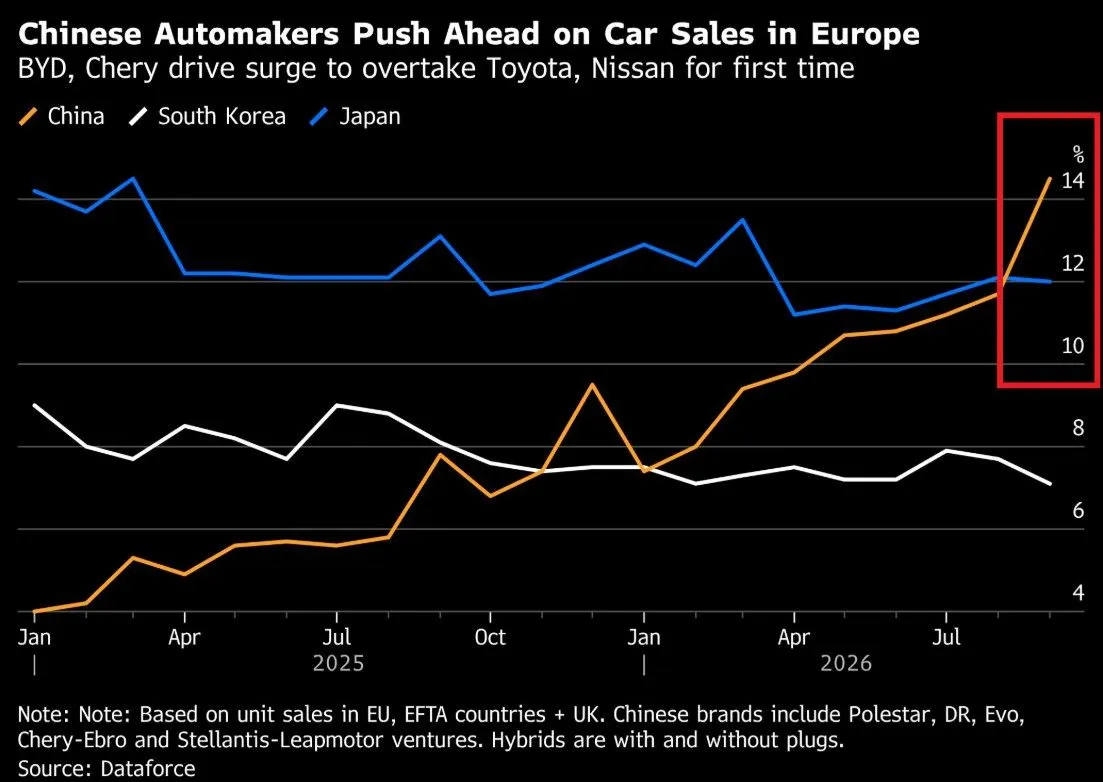
Китайські бренди вперше за квартал продають у Європі більше автомобілів, ніж японські.
Китайські бренди змінюють європейський ринок такою швидкістю, що залишає все менше часу на реакцію їхнім конкурентам. Їхня присутність вже помітна у дилерських центрах, у рекламі та, насамперед, у статистиці реєстрацій. Те, що кілька років тому здавалося спробою здобути більшу видимість, тепер перетворилося на пряму конкуренцію з боку виробників, які працюють у Європі вже десятиліттями.
Вперше за цілий квартал китайські виробники продали більше автомобілів, ніж японські, у Європі. За даними Dataforce, наведеними Bloomberg, з липня по вересень вони досягли частки 12,7%, на відміну від 11,9% у японських брендів, серед яких Toyota та Nissan. Цей ріст був спричинений насамперед гібридними автомобілями, як підзаряджуваними, так і безпідзарядними.
Крім того, темпи зросли наприкінці кварталу. У вересні частка Китаю сягнула 14,5%, що на майже три відсоткові пункти більше, ніж у серпні. Варто розрізняти ці два періоди: квартальне просування відображає стабільний розвиток протягом кількох місяців, тоді як дані за вересень показують, що китайські бренди завершили цей період, займаючи ще більшу частку ринку.
Порівняння охоплює Європейський Союз, країни Європейської асоціації вільної торгівлі та Сполучене Королівство. У ньому також є важлива особливість: у використаній класифікації до китайського блоку включені Polestar, DR, Evo, а також операції Chery-Ebro та Stellantis-Leapmotor. Тож йдеться не просто про підрахунок автомобілів, імпортованих з Китаю, а про групування брендів та альянсів, які використовуються у дослідженні.
Volkswagen та Renault продовжують належати до виробників, які домінують на європейському ринку, але швидкість змін важко ігнорувати. Лише п’ять років тому китайські бренди становили близько 1% продажів. Японським виробникам, навпаки, знадобилися десятиліття інвестицій, заводів та комерційних мереж для зміцнення своїх позицій.
Toyota продає автомобілі в Європі з 1963 року та має виробництва по всьому континенту. Nissan виробляє автомобілі у Сандерленді, Великобританія, з 1986 року. Саме цей досвід пояснює важливість цього прогресу: китайські бренди вже конкурують з виробниками, які раніше мали дуже міцну аудиторію та комерційну присутність.
Великобританія — один із ринків, де найбільш помітна ця трансформація. Згідно з даними Bloomberg, модель Jaecoo 7 від групи Chery була найбільш продаваною як у березні, так і у вересні. Цей результат допомагає зрозуміти, чому китайський розвиток починає викликати занепокоєння не лише у сегменті електромобілів.
Гібридні автомобілі прискорюють цей розвиток, тоді як китайські бренди готують свої європейські заводи.
Для європейських виробників тиск походить з двох напрямків. У Китаї такі компанії, як Volkswagen та BMW, втрачають клієнтів через місцеві бренди, які швидко оновлюють свої асортименти та конкурують за рахунок нижчих витрат. Водночас ці китайські компанії прагнуть розвиватися за межами своєї країни та знаходять у Європі ринок для збільшення продажів.
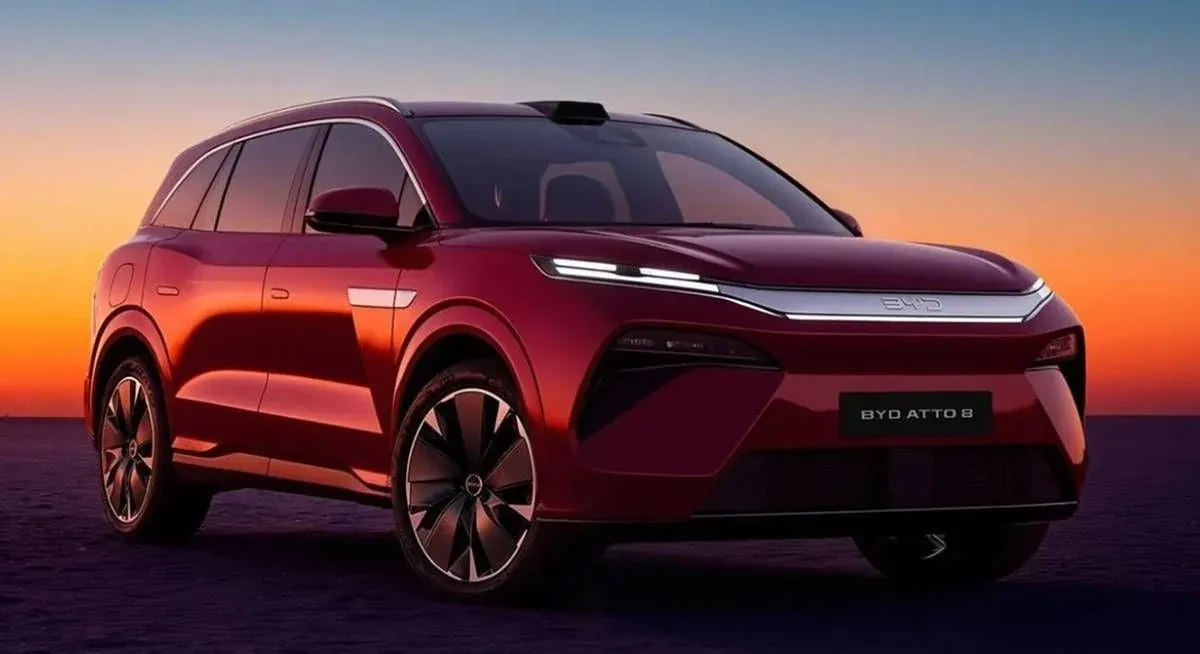
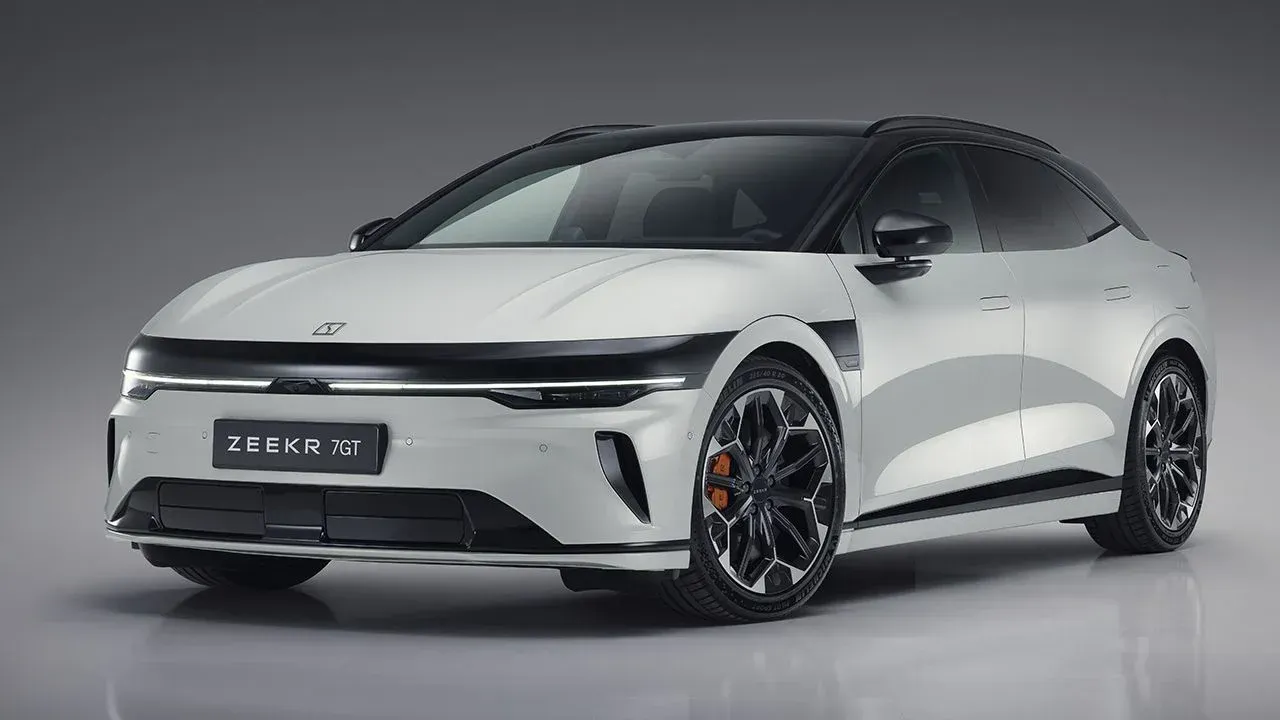
Офенсива, представлена на Паризькому автосалоні, відображає цю амбіцію. Chery, BYD та Zeekr, остання з яких належить до Geely, привезли нові пропозиції для посилення своєї присутності. Серед них — BYD Dolphin G DM-i, компактний гібрид з можливістю підзарядки, розроблений спеціально для Європи, що є доказом того, що стратегія також включає адаптацію продукту під потреби місцевих покупців.
Електромобілі залишаються важливою частиною цього розширення, особливо на тлі високих цін на паливо. Однак гібриди дають китайським виробникам ще один шлях для приваблення клієнтів. Різноманітність систем приводу дозволяє їм охопити як тих, хто хоче відмовитися від двигунів внутрішнього згоряння, так і тих, хто все ще віддає перевагу бензиновим двигунам.
Брюссель намагається стримати цей прогрес. Після запровадження додаткових мит на електромобілі, виготовлені в Китаї, Європейський Союз цього місяця досяг принципової домовленості щодо обмеження імпорту гібридних автомобілів з цієї азійської країни. За даними Reuters, угода передбачає 350.000 автомобілів на рік із щорічним зростанням на 6%, хоча умови її застосування та часові рамки мають відрізнятися від оголошення про домовленість.
Перспектива нових обмежень вже впливає на ринок. Bloomberg зазначає, що поставки гібридних автомобілів прискорилися через ймовірність введення цих обмежень. Для виробників можливість поставити автомобілі до змін у умовах імпорту може суттєво вплинути на їхні бізнес-плани.
Водночас Європейський Союз розглядає можливість надання підтримки автомобілям, виробленим на місці, за допомогою субсидій та інших стимулів. Серед пропозицій — пов’язати певні податкові пільги для корпоративних автомобілів із їх виробництвом у Європі. Це ефективний інструмент на ринках, таких як Німеччина, де закупівлі корпораціями та флотами становлять значну частину бізнесу.
Але ця політика також викликає сумніви всередині самої промисловості. Mercedes позитивно сприйняла політичну підтримку, хоча і попередила, що погано спроєктовані вимоги можуть порушити ланцюги постачання та підвищити витрати. Великобританія, Туреччина та Марокко постачають Європейському Союзу автомобілі та компоненти, тож визначення того, що вважається європейським виробництвом, матиме наслідки не лише для Китаю.
Тим часом китайські виробники готують свою промислову відповідь. Chery реалізує свої плани щодо виробництва в Барселоні, BYD доробляє свою фабрику в Угорщині, а, за інформацією Bloomberg, Leapmotor вже почала виробляти B10 на заводі Stellantis у Сарагосі. Виробництво в межах Європи дозволяє їм наблизитися до клієнтів та зменшити свою вразливість до певних торговельних бар’єрів.
Випередження над японськими брендами не гарантує, що ця перевага буде зберігатися кожного кварталу, але воно показує, наскільки значними стали зміни. Китайські бренди вже конкурують за значну частину ринку та супроводжують свої продажі промисловими інвестиціями. Для їхніх конкурентів завдання полягає у тому, щоб відповісти на цю пропозицію, поки новачки продовжують розширювати асортимент моделей, мережу дилерів та виробничі потужності.