
Бензин та дизель зберігають свої рекордні ціни, поки нафта знову проходить через протоку Ормуз: що відбувається?
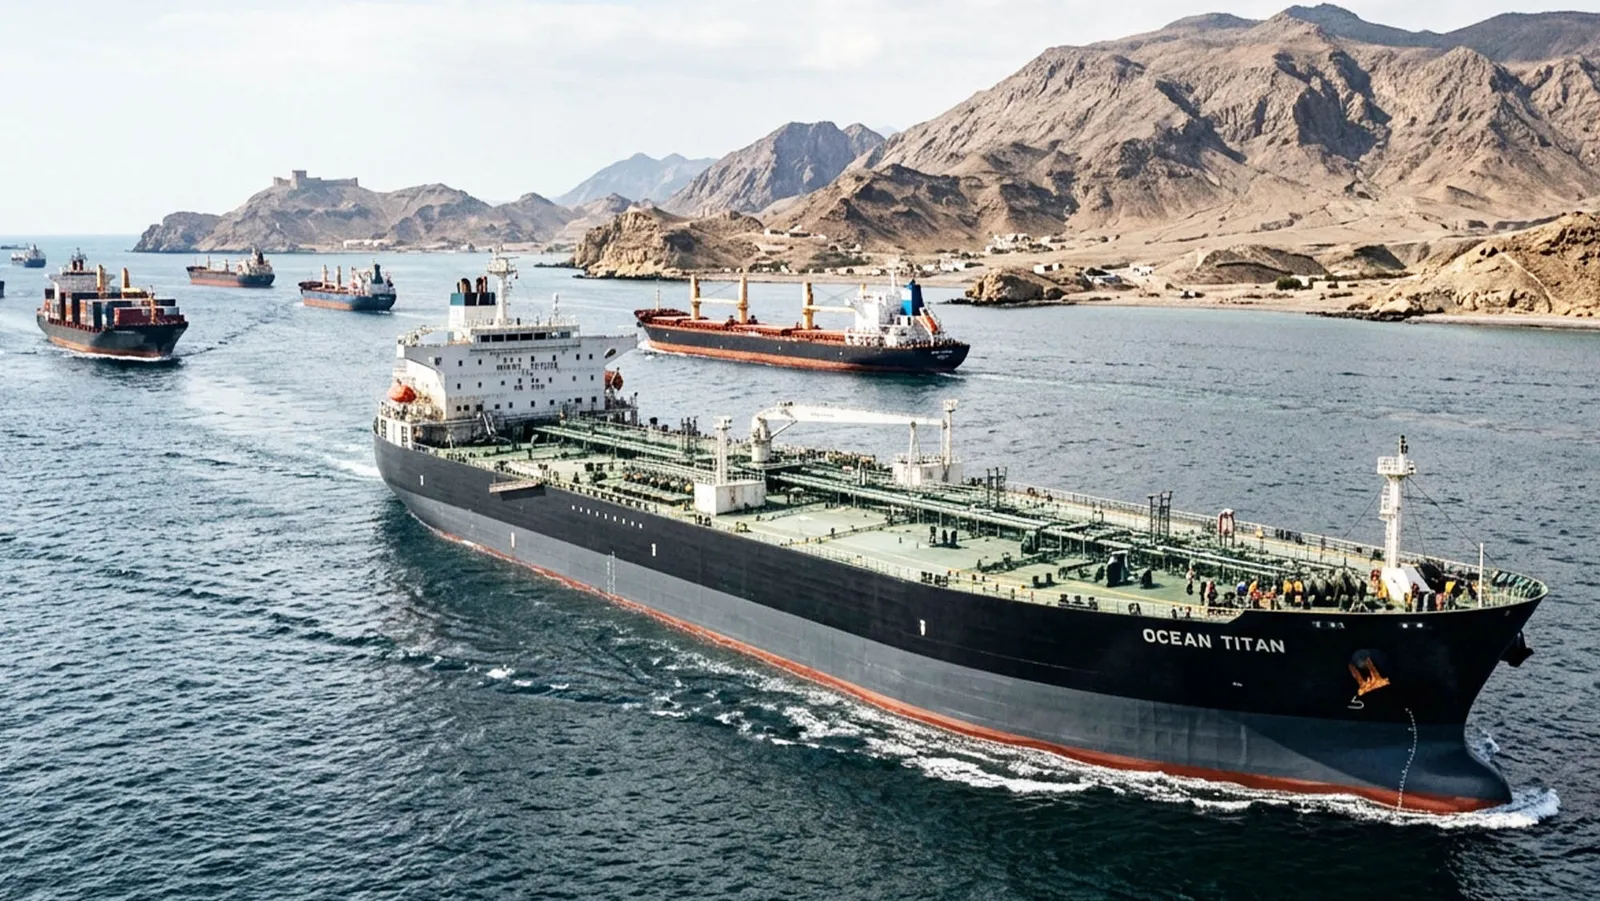
Нафта знову тече у великих кількостях через протоку Ормуз, але відновлення морського судноплавства не повертає спокою на енергетичний ринок. Барель Brent, який є орієнтиром у Європі, коштує близько 106–107 доларів, тоді як труднощі з транспортуванням сирої нафти, зниження запасів та проблеми на нафтопереробних заводах підтримують високі ціни на постачання.
У цьому, здавалося б, суперечливому стані є пояснення: наявність більшої кількості нафти не означає, що вона швидко та за конкурентоспроможною ціною надходить до нафтопереробних заводів, які її потребують.
Ормуз відновлює судноплавство, але ринок залишається під тиском
Війна між Сполученими Штатами та Іраном змінила торговельні маршрути, пошкодила енергетичну інфраструктуру та спожила значну частину резервів, які дозволяли компенсувати перебої.
Дані за вересень свідчать про значне відновлення експорту країн Перської затоки. За даними Міжнародного агентства з енергетики (МАЕ), обсяг поставок сирої нафти зріс на 4,4 мільйона барелів на день, досягнувши 13,9 мільйонів. Ця цифра дорівнює понад 75% рівня до початку війни.
Також зріс обсяг нафти, яка проходить через Ормузьку протоку: він збільшився на 3,7 мільйона барелів на день, досягнувши 10,9 мільйонів. Водночас Саудівська Аравія підвищила пропускну здатність свого нафтопроводу «Схід-Захід», який дозволяє транспортувати нафту без проходження через протоку, до 5,6 мільйона барелів на день.
Відновлення ринку поширилося на всю галузь. У вересні світова пропозиція нафти зросла на 2,5 мільйона барелів на день, досягнувши рівня 102,3 мільйона барелів. Однак цих змін недостатньо для забезпечення стабільних постачань, особливо поки існує ризик нових атак на нафтові танкери та енергетичні об’єкти.
Зміни котирувань допомагають зрозуміти, чому повернення нафти на ринок не призводить автоматично до зниження цін. З початку вересня котирування Brent на ф’ючерсному ринку зросли приблизно на 13%, досягнувши рівня близько 107 доларів за барель.
Ситуація ще складніша на фізичному ринку, де відбувається торгівля партіями нафти для її фактичної доставки. Ціна контрактів типу North Sea Dated зросла на 43%, до приблизно 134 доларів за барель, тоді як деякі сорти нафти з Північного моря досягли ціни 160 доларів.
Ця різниця є вирішальною. Ціна ф’ючерсів відображає очікування ринку, тоді як ціна фізичної нафти також залежить від негайної доступності партій, їхнього розташування та труднощів з їхньою транспортуванням.
Отже, проблема полягає не лише у виробництві достатньої кількості нафти, а й у її наявності там, де вона потрібна, і у потрібний час.
Нафтові танкери та нафтопереробні заводи підвищують ціни на паливо
Морські перевезення стали однією з основних перешкод для нормалізації цін. Фрахти нафтових танкерів досягли рекордних рівнів через ризики під час судноплавства, високу вартість страхування та нестачу доступних суден.
Ці додаткові витрати підвищують ціну на нафту, яку купують нафтопереробні заводи, та зменшують їхні прибутки. Якщо певні об’єкти стануть нерентабельними або змушені обмежити свою діяльність, це також може вплинути на виробництво бензину та дизельного палива.
Агентство OPEC прогнозує, що світова активність у сфері нафтопереробки до жовтня знизиться до 81,3 мільйона барелів на день, перш ніж до кінця року відновитися до 84,6 мільйона. Проте це відновлення залежатиме від покращення умов постачання та безпеки.
Ця проблема є особливо актуальною для Європи та Азії, яким потрібно імпортувати великі кількості сирої нафти та нафтопродуктів. Якщо транспортування залишатиметься дорогим, а нафтопереробні заводи не зможуть працювати нормально, ціни на паливо можуть залишатися високими навіть у разі збільшення потоку нафти через Ормуз.
Резерви нафти знаходяться на мінімумі
Ще однією серйозною слабкістю ринку є виснаження запасів. Спостережувані світові резерви зменшилися ще на десять мільйонів барелів у вересні. З кінця лютого сукупне зниження сягає 509 мільйонів барелів, що еквівалентно приблизно 2,4 мільйона барелів на день у середньому.
Крім того, запаси на суші знаходяться майже на найнижчих рівнях з принаймні 2016 року. Це означає, що частина нафти, яка знову потрапляє на ринок, має бути спрямована на відновлення резервів, а не лише на покриття поточного споживання.
Відновлення експорту також не вплинуло однаково на всі продукти. Відвантаження перероблених палив з Близького Сходу зросли до 1,9 мільйона барелів на день у вересні, порівняно з 4,7 мільйонами до війни. Рідкий природний газ досяг 670 000 барелів на день, що значно нижче за 1,5 мільйона до конфлікту.
У випадку дизельного палива світова доступність зменшилась на 1,5 мільйона барелів на день у другому кварталі та на 1,7 мільйона у третьому порівняно з попереднім роком.
Коли знизяться ціни на бензин та дизель?
Відновлення руху через Ормуз є сприятливою умовою, але не гарантує негайного зниження цін на автозаправках. Кінцева ціна також залежить від котирувань перероблених палив, транспортних витрат, курсу обміну між доларом та євро, марж при розповсюдженні та податків.
Агентство OPEC прогнозує, що світова пропозиція нафти у 2026 році становитиме в середньому 100,7 мільйонів барелів на день, тоді як попит — 102,4 мільйони. До 2027 року очікується відновлення видобутку та запасів, хоча розвиток ситуації залежатиме від регіональної безпеки та нормалізації експорту.
Наразі ринок залишається вразливим до нових підвищень цін, якщо буде перервана ще одна ланка постачання або стануться нові атаки на енергетичну інфраструктуру. Ринок ще не відновив свою енергетичну безпеку, але поки запаси залишаються на мінімальному рівні, нафтовози стягують надзвичайні тарифи, а нафтопереробні заводи стикаються з проблемами постачання, бензин та дизель продовжуватимуть знаходитися під тиском, який саме відкриття протоки не може усунути.