
Бензин може стати наступною проблемою Європи: рфінерії вже змінюють свою продукцію
Ринок нафти знову подає сигнал тривоги, і цього разу проблема полягає не лише у дизельному паливі. Нафтопереробні заводи все більше зосереджують зусилля на виробництві дизельного палива, яке є значно прибутковішим у нинішніх умовах, водночас пропозиція бензину починає зменшуватися. Для Європи, яка все ще значною мірою залежить від імпорту енергії, ця тенденція може мати серйозні наслідки протягом найближчих місяців.
Ситуація склалася ще й у особливо делікатний момент. Згідно з даними Goldman Sachs, ціна дизельного палива різко зросла, запаси газу залишаються проблемою в кількох країнах, а вартість електроенергії також зростає на деяких провідних європейських ринках. До цього додається ще й обмежена світова потужність з переробки, адже підприємства в Росії та деяких країнах Перської затоки постраждали від атак. Ринок поки що не говорить про нову енергетичну кризу, але ознаки починають дуже нагадувати ті, що були під час попередніх епізодів.
Проблема полягає у тому, що нафтопереробні заводи не можуть виробляти необмежену кількість кожного виду палива. Коли існує значна різниця між прибутковістю дизельного палива та бензину, підприємства, які мають можливість змінювати обсяги виробництва, мають очевидну стимуляцію виробляти більше дизелю. Саме це зараз і відбувається.
Згідно з звітом, за кожен барель нафти, перероблений у дизельне паливо, нафтопереробні заводи отримують близько 100 доларів, що на приблизно 30 доларів більше, ніж коли той самий барель перетворюється на бензин. За такої різниці ринок дає компаніям дуже чіткий сигнал: виробництво дизелю є набагато прибутковішим.
Саме тому аналітики Goldman Sachs змінили свою позицію щодо обох видів палива. Вони вважають, що ціна бензину може тепер зростати сильніше, до такої міри, що рекомендують своїм клієнтам відкривати позиції на ф’ючерсах цього палива. Причина проста: виробництво бензину починає зменшуватися саме тоді, коли нафтопереробні заводи надають пріоритет дизелю.
Останні дані, якими володіють аналітики, показують вже 2% річне зниження світового виробництва бензину протягом останніх місяців, що еквівалентно приблизно 1,3 мільйона барелів на день менше. Це зниження на папері все ще може здаватися контрольованим, але воно набуває іншого значення, коли відбувається на ринку, який і так зазнає тиску через геополітичні конфлікти.
Конфлікт між Сполученими Штатами та Іраном, а також війна між Росією та Україною одночасно впливають на постачання нафти, роботу нафтопереробних заводів та транспортування енергетичних продуктів. У випадку з Росією крім того Україна атакувала кілька нафтопереробних об’єктів, що ще більше зменшило вже й так під тиском потужності.
У Сполучених Штатах ситуація є особливо привертаючою увагу. Контракти на ф’ючерси на дизель досягли рекордних рівнів, а середня ціна цього палива на заправках також знаходиться на історичних максимах. Зростання вартості перероблених продуктів є значно більшим, ніж у самої нафти, що свідчить про те, що проблема поширюється від сирої нафти на процес переробки та розповсюдження палива.
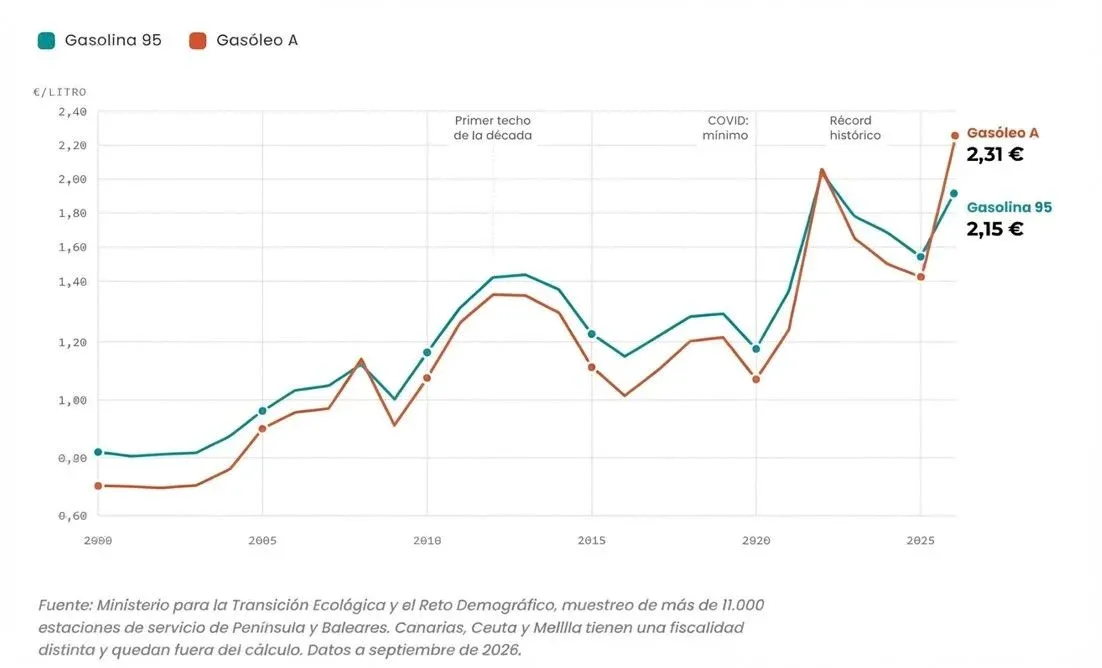
Іспанія також не залишається осторонь. Насправді, якщо ситуація буде продовжувати погіршуватися, ціна бензину може почати зростати ще інтенсивніше, ніж дизельного палива, і відновити різницю в цінах, яка протягом багатьох років сприяла останньому. Іспанська податкова політика традиційно підтримувала ціну дизельного палива нижче, ніж бензину, але криза постачання може тимчасово змінити цей співвідношення.
Проблема також не обмежується лише автомобілями. Компанія Global Petroleum Advisers вже кілька днів тому попереджала про подібну ситуацію на ринку дизельного палива, яке використовується суднобудівною промисловістю. Нафтопереробні заводи надають пріоритет дизелю та іншим переробленим продуктам з вищою маржою, тоді як геополітична напруженість ускладнює постачання нафти та морські перевезення.
Це також може вплинути на ціни на транспортування товарів. Якщо зростає вартість палива, яке використовують судна, частина цього зростання передається на вартість транспортування продуктів по всьому світу. У ситуації все ще високої інфляції нове підвищення вартості енергоресурсів стане особливо проблематичним для європейських економік.
Аналітики Goldman Sachs також зазначають, що американські нафтопереробні заводи досягають найвищих темпів переробки за останні 22 роки та присвячують значну частину своїх потужностей виробництву дизельного палива. Причиною цього є зростання міжнародного попиту, який у значній мірі спричинений двома військовими конфліктами.
Це зменшує кількість бензину, який є на ринку США. І хоча ціни на дизельне паливо все ще можуть продовжувати зростати, Goldman Sachs вважає, що бензин зараз має більший потенціал для зростання саме через скорочення його пропозиції.
Ціни на бензин у Європі зростатимуть ще більше
Goldman Sachs таким чином змінив свою стратегію щодо ринків палива. Банк закрив попередню операцію, засновану на різниці між контрактами на дизель, та почав робити ставку на європейський бензин з урахуванням ситуації до середини 2027 року. Їхня думка полягає у тому, що високі ціни на дизель зрештою також передадуться на бензин.
Банк також вважає, що ціни на європейську бензин можуть зрости сильніше, ніж на американську. Одним із ризиків, які він розглядає, є можлива обмеження експорту перероблених продуктів зі Сполучених Штатів. У разі цього Європі доведеться ще більше конкурувати за світові поставки, які вже знаходяться під сильним тиском.
І ось тут проявляється одна з великих структурних проблем континенту. Європі потрібно імпортувати значну частину енергії, яку вона споживає, і вона не може негайно збільшити власне виробництво нафти та газу під час порушень на міжнародних ринках.
Ситуація ще більше ускладнилась після того, як Saudi Aramco повідомила, що не буде постачати нафту до європейських рafinerій у жовтні. Це рішення було прийняте після атаки міліцій, підтримуваних Іраном, на нафтопровід у Саудівській Аравії – стратегічну інфраструктуру, яка дозволяє найбільшому у світі експортеру нафти підтримувати поставки навіть тоді, коли рух через протоку Ормуз ускладнюється.
Потенційний вплив є значним, адже кожен барель, який не надходить до Європи, змушує шукати його в іншому місці. Orlen, найбільша нафтова компанія Східної Європи, вже звернулася до саудівської нафти для заміни російської сирої нафти після вторгнення в Україну. Тепер її керівництво усвідомлює, що потрібно знаходити нових постачальників.
Але світова нафтова промисловість не може збільшити своє виробництво за одну ніч. Якщо, наприклад, європейська компанія почне купувати більше сирої нафти з Бразилії, їй доведеться конкурувати з іншими покупцями за ці самі барели. Це може призвести до підвищення цін, які зрештою дійдуть до нафтопереробних заводів, а потім — до автозаправних станцій.
Саме така залежність робить Європу особливо вразливою. Йдеться не лише про те, скільки коштує нафта, а й про те, наскільки континент може гарантувати собі доступ до неї, коли світовий ринок знаходиться у стані напруги.
Bloomberg навіть розглядає можливість того, що керівники Європейського Союзу доведеться зібратися, щоб обговорити, як впоратися з новою хвилею енергетичної напруги. Це лише можливість, а не підтверджена криза, але вона допомагає зрозуміти, наскільки погіршилася ситуація порівняно з кількома місяцями тому.
Ця ситуація знову піднімає на порядок денний проблему, яку Європа намагається вирішити протягом багатьох років. Залежність від Росії у постачанні енергії виявилася величезним ризиком після вторгнення в Україну. Залежність від Близького Сходу створює зараз іншу проблему, але з подібними наслідками: Європа залишається вразливою до подій, які відбуваються за тисячі кілометрів від її кордонів.
Тому перехід до відновлюваних джерел енергії має не лише кліматичний вимір. Він також має стратегічний вимір. Чим більше енергії зможе виробляти Європа за рахунок власних ресурсів, тим меншою буде її залежність від рішень інших країн та перерв у міжнародній торгівлі.
Проблема полягає у тому, що ця трансформація потребує часу, а відновлювані джерела енергії все ще мають розвиватися разом із електромережами, системами зберігання та іншою інфраструктурою, необхідною для забезпечення постачання.
Але найбільш тривожним є повна затримка в Європі у стратегічних секторах, таких як автомобільні перевезення, сільське господарство, рибальство чи гірничодобувна промисловість. Це сфери, де ми все ще залишаємося на вихідній точці через брак стратегічного бачення у урядів, які бачать лише електромобілі як рішення, а деякі навіть не бачать їх як рішення, хоча проблема набагато ширша та вимагає значно амбітніших заходів.
Адже ціни на пальне у розмірі 2 євро за літр залишаться стабільними, і дуже ймовірно, що незабаром вони почнуть зростати до 3 євро за літр. Це катастрофічно для нашої економіки та справжній „цунамі“ для країн-виробників нафти.