
Криза європейської автомобільної промисловості має структурний характер. Італійські комплектуючі знаходяться під загрозою.
Криза європейської автомобільної промисловості значно виходить за межі коливань ринку: це структурні зміни, які створюють серйозні ризики насамперед для італійської промислової ланцюга. Згідно з аналізом Allianz Research, конкуренція з боку китайських виробників, затримка у електрифікації та переміщення цінності у батареї, електроніку та програмне забезпечення змінюють баланс у цій галузі. В Італії наслідки проявляються переважно у сфері комплектуючих: спад експорту, зменшення марж та зростання труднощів із ліквідністю.
Просування Китаю ставить під тиск виробників
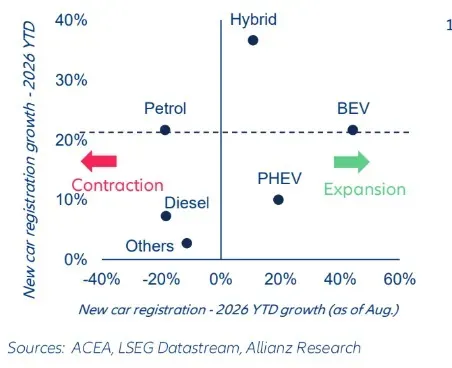
Зростання європейського автомобільного ринку, яке становить 5% з початку року до серпня за даними Allianz Research, недостатнє для опису стану цієї галузі. Адже за відновленням кількості реєстрацій стоїть процес конкурентних змін, який безпосередньо торкається сегментів із високим рівнем технологій.
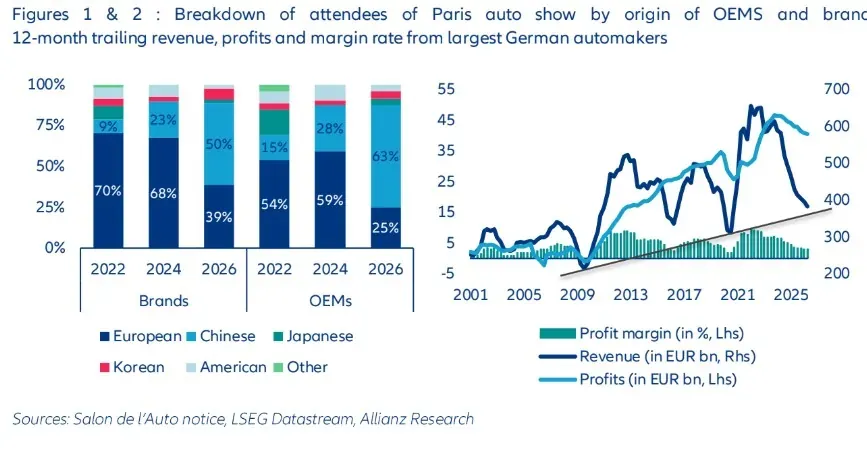
На автосалоні в Парижі 2026 року китайські бренди становлять 50% учасників, порівняно з 23% на заході 2024 року. Їхня частка ринку в Європі становить близько 10% від загальної кількості реєстрацій, причому вони мають особливо значну присутність серед електромобілів та гібридних автомобілів з можливістю підзарядки.
Для європейських виробників проблема стосується не лише конкуренції за цінами. Згідно з дослідженням, тривала підтримка традиційних технологій без достатньої швидкості трансформації у напрямку електрифікації та цифровізації може послабити позиції континентальних брендів саме в тих сегментах, які мають переосмислити весь сектор.
Акумулятори та програмне забезпечення коштують більше, ніж механіка
Зміни стосуються також розподілу промислової вартості всередині автомобіля. У традиційних моделях двигун та шасі становили до 45% вартості автомобіля. У електромобілях, натомість, акумулятори та програмне забезпечення можуть становити від 50% до 60% загальної вартості, згідно з дослідженням Allianz Research.
Це питання безпосередньо впливає на конкурентоспроможність Європи. Здатність розробляти акумулятори, потужну електроніку, напівпровідники та програмне забезпечення стає настільки ж вирішальною, як і ефективність виробничих процесів та якість механічних компонентів.
Дослідження вказує на те, що провідні німецькі виробники з 2021 року втратили частку ринку в Європі та Китаї. На європейському ринку додана вартість на одне автомобіль може знизитися на 30–45%. Якщо ця тенденція буде тривати до 2030 року, очікується подальше зменшення доданої вартості приблизно на 3 мільярди євро, що еквівалентно чотирьом відсотковим пунктам маржі EBITDA.
Тож для європейської промисловості завдання полягає не лише у відновленні обсягів виробництва, а й у збереженні значної частки технологій та навичок, які визначають цінність нових автомобілів.
Італія: промисловий ланцюг на межі революції
Ситуація є особливо критичною для італійського промислового ланцюга, який складається з понад 2.100 компаній, близько 168.000 працівників та обороту понад 55 мільярдів євро. Ця галузь тісно пов’язана з європейськими автомобільними ринками: понад 80% експорту комплектуючих призначене для цього континенту, причому Німеччина, Франція та Іспанія є основними ринками збуту.
Слабкість німецької промисловості тому також впливає на італійських постачальників через скорочення замовлень та уповільнення виробництва деталей та аксесуарів. До цього додається поступове заміщення традиційних механічних компонентів електронними системами та програмними рішеннями.
Як зазначає Джанлуїджі Яковіно, керівник відділу оцінки кредитоспроможності MMEA в Allianz Trade, ризик для багатьох компаній полягає не лише у зниженні обсягів, а насамперед у зменшенні доданої вартості. Щоб залишатися конкурентоспроможними, компанії повинні адаптувати свою продукцію та промислові процеси, підтримуючи інвестиції, які може бути складно фінансувати саме тоді, коли маржі зменшуються.
Більше запасів та повільні надходження грошей: проблема — ліквідність
Технологічні зміни супроводжуються зростаючим фінансовим тиском. За даними Allianz Research, протягом останніх трьох років середня кількість днів зберігання комплектуючих зросла з 63 до 78, тоді як середній термін отримання грошей збільшився з 85 до 89 днів.
У результаті погіршується цикл обороту грошових коштів – він скоротився з 41 до 50 днів. Фактично більша частина фінансових ресурсів компаній залишається заблокованою у операційній діяльності, що зменшує кількість готівки, доступної для інвестицій та поточного управління.
Вищі запаси також свідчать про повільнішу оборотність продукції та менш динамічний попит у всьому ланцюжку постачання. Тим часом виробники приділяють більше уваги грошовим потокам та рентабельності, перекладаючи частину тиску на постачальників через ціни, комерційні умови та вимоги щодо інвестицій.
Електрифікація все більше розділяє постачальників
Ланцюжок постачання тому поляризується. Компанії, які вже працюють у сферах електрифікації, електроніки та програмного забезпечення, можуть розраховувати на компетенції, що відповідають поточним змінам. Натомість постачальники, більш залежні від традиційних технологій, змушені пройти складніший шлях промислової та фінансової реконверсії.
Ще більше ускладнює ситуацію в Італії нерівномірне поширення електромобілів у Європі. Згідно з даними дослідження, електромобілі на акумуляторах становлять 30% від нових реєстрацій у Франції та 26% у Німеччині, тоді як в Італії їх частка залишається нижчою за 10%.
Ця різниця обмежує швидкість, з якою попит може сприяти промисловій трансформації в різних країнах. Для італійських виробників комплектуючих ключовими завданнями стають розвиток навичок у сфері електричних та цифрових технологій та збереження достатньої ліквідності для фінансування інвестицій. Стабільність ланцюга постачання залежатиме не лише від здатності до виробництва, а й від здатності отримувати нову цінність від автомобілів.
ЧИТАЙТЕ ТАКОЖ: „Cardinali (UNRAE): італійський електромобіль рухається назад. Потрібен будильник“ та перегляньте ВІДЕО