
ICCT: Китай випереджає інших у продажу електровантажівок та електробусів
У Китаї минулого року майже 30 відсотків усіх нових реєстрацій вантажних автомобілів великої ваги були суто електричними. Інші регіони світу також фіксують зростання продажів електричних комерційних автомобілів, але ніхто не може навіть приблизно наздогнати темпи Китаю. Це випливає з нового звіту ICCT про світовий попит на електричні комерційні автомобілі.
Міжнародна рада з чистих транспортних засобів (ICCT) регулярно надає інформацію про прогрес у електрифікації різних регіонів світу. У новому звіті під назвою „Global EV Market Monitor: Trucks and Buses“ аналітики організації досліджують, наскільки електробуси та електроавтовантажівки можуть утвердитися на світовому ринку. Дослідження охоплює 34 країни, на які припадає близько 80 відсотків світових продажів автовантажівок та автобусів, а також 99 відсотків продажів екологічно чистих автовантажівок та автобусів.
Загалом у своєму дослідженні ICCT розглядає транспортні засоби середньої та великої вантажопідйомності з електроприводом, використовуючи для цього скорочення ZE-MHDV („транспортний засіб з нульовими викидами середньої та великої вантажопідйомності“). Це стосується вантажівок із допустимою загальною вагою понад 3,5 тонни. Тож до статистики також входять більші електро-фургони з вагою, наприклад, 4,25 тонни, як-от Mercedes eSprinter. Це слід враховувати під час визначення.
З огляду на ці дані, ось основні результати: у всіх 34 досліджених країнах, за даними ICCT 2025, протягом другого року поспіль обсяг продажів електричних вантажівок та автобусів майже подвоївся (+86% порівняно з попереднім роком). Цей показник склав 520 000 електричних одиниць, що відповідає приблизно 14% від світового ринку. Основним чинником такого стрімкого зростання є Китай, який забезпечив 88% світових продажів середньо- та великовагових електроавтомобілів. Проте раніше цей показник був ще вищим: «Відносна частка Китаю на ринку поступово зменшується, оскільки обсяги продажів у інших країнах зростають швидше», — пишуть аналітики.
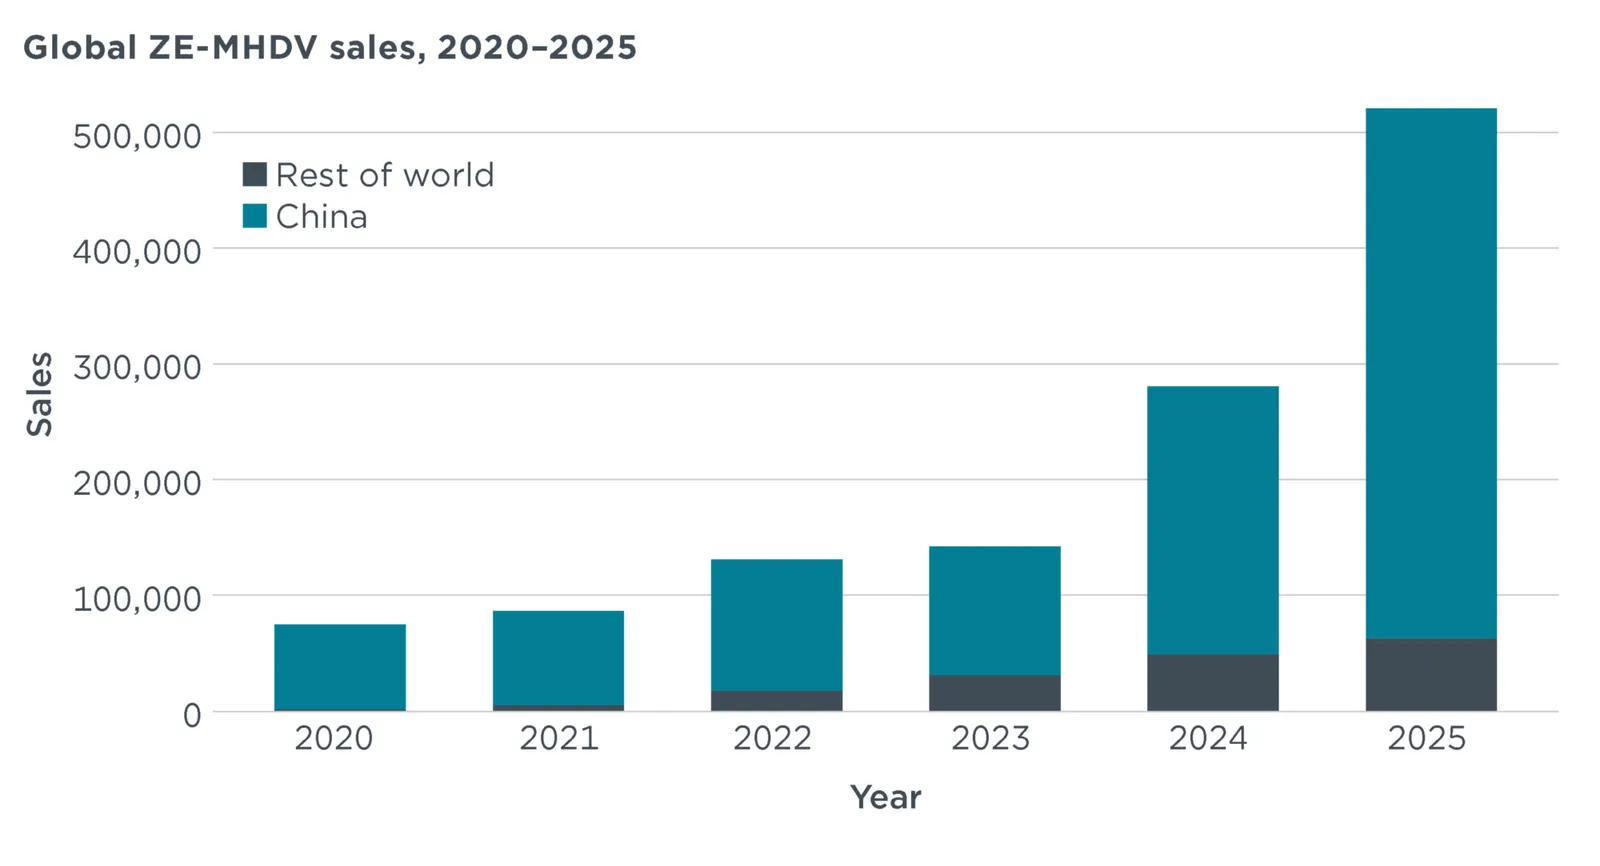
Проте це мало впливає на домінуюче становище Китаю. 457 300 з приблизно 520 000 електромобілів належали саме цій лідируючій країні. Без урахування Китаю світові продажі середньої та великої ваги електрофургонів у 2025 році склали близько 63 000 одиниць, лідерами серед яких були Сполучені Штати, Європейський Союз та Індія. На Сполучені Штати припадало близько 40 відсотків продажів поза межами Китаю, що, за словами авторів дослідження, «у першу чергу було зумовлено середньою вагою електроперевізних автомобілів».
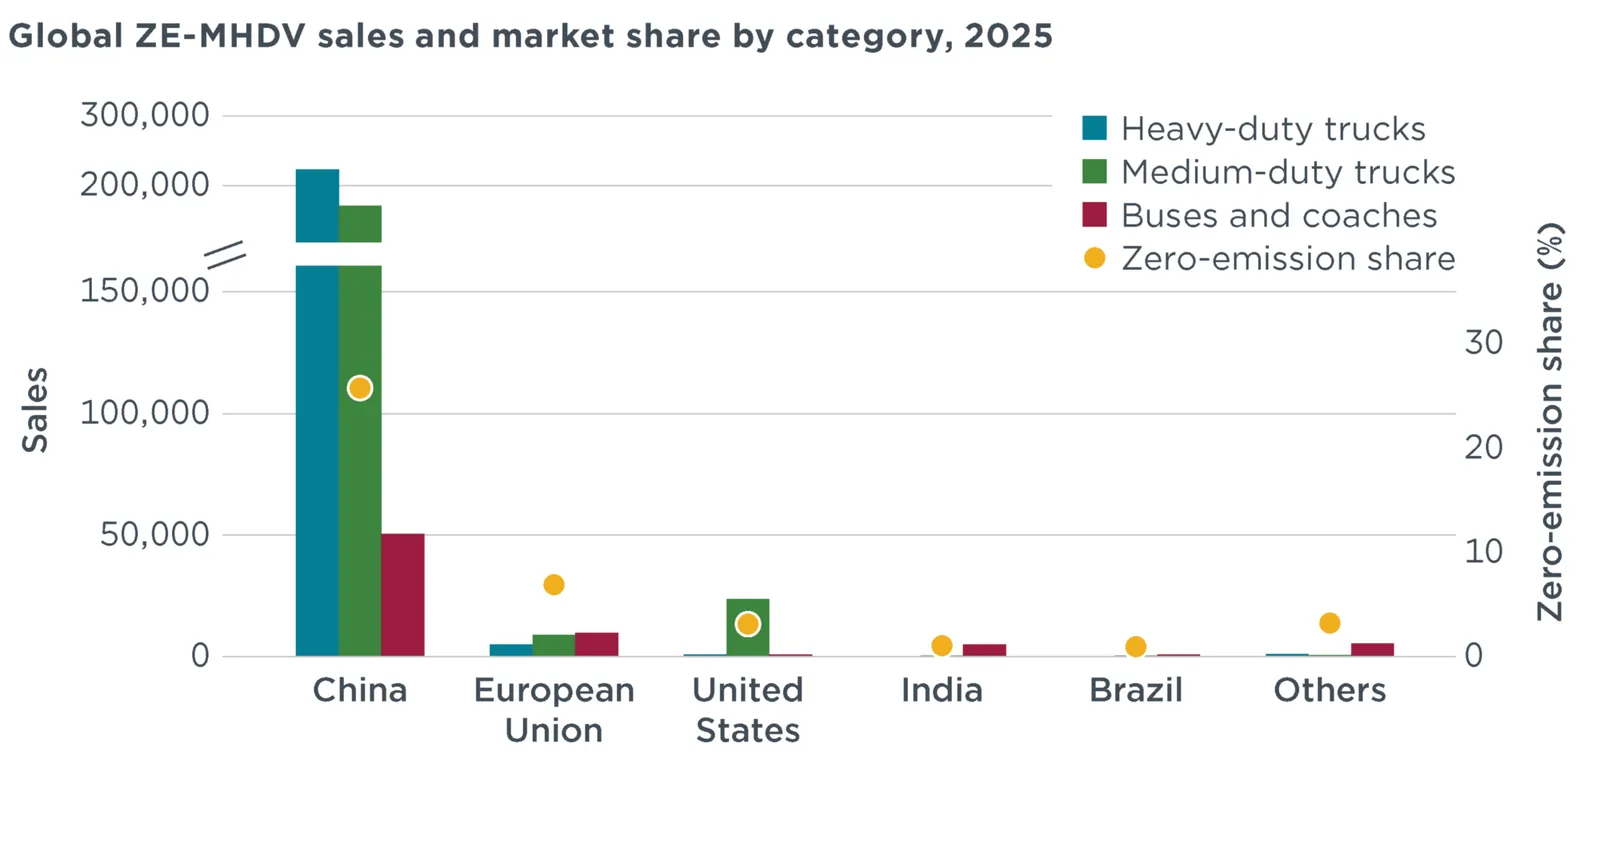
Дійсно, у 2025 році склад продажів електрофургонів сильно варіювався залежно від країни. Серед 457 300 одиниць, проданих у Китаї, домінували важкі та середньовагові вантажівки, тоді як автобуси становили лише одинадцять відсотків від загального обсягу продажів. У Сполучених Штатах, за даними ICCT, понад 90 відсотків електропродажів у досліджуваному сегменті припадало на середньовагові вантажівки, тоді як автобуси та важкі вантажівки становили по трохи більше три-чотири відсотки. У Індії та Бразилії ринок електрофургонів переважно формувався завдяки автобусам та мікроавтобусам, які становили понад половину електропродажів у цих регіонах. Електровантажівки там залишаються рідкістю. Ось огляд на цю тему:
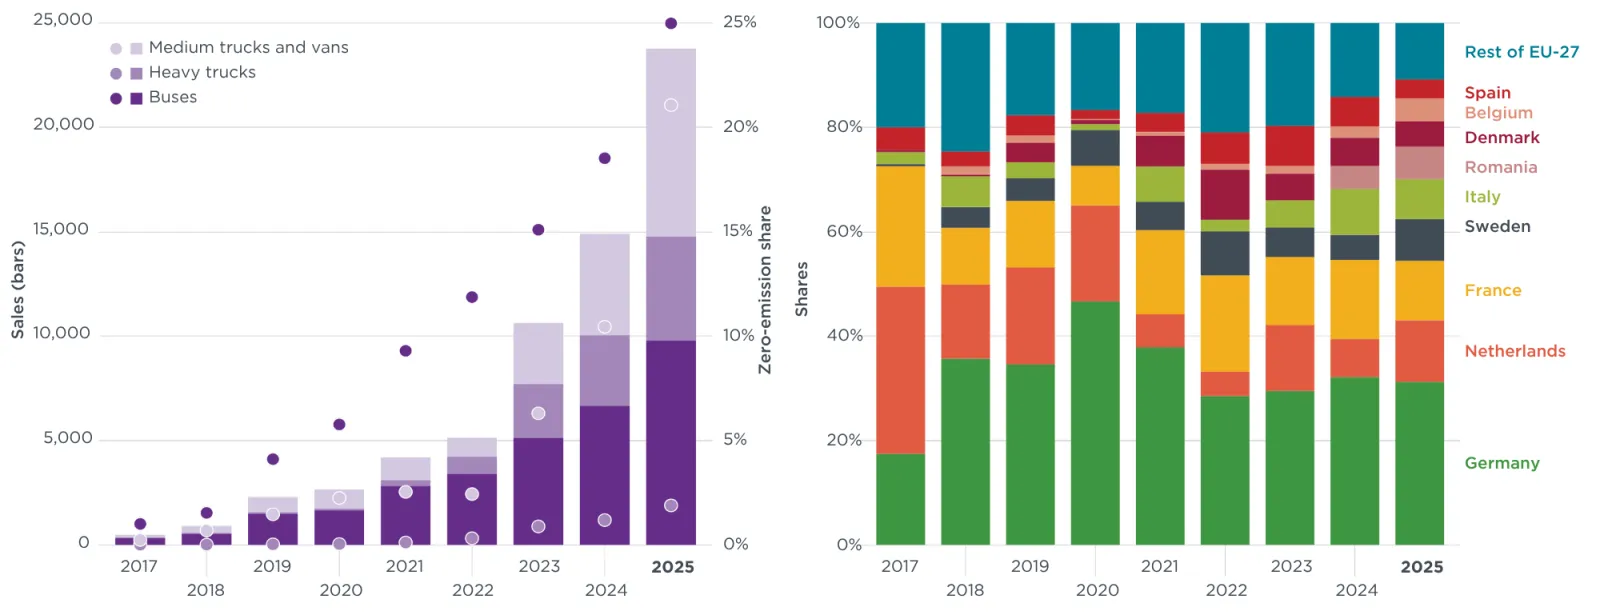
У Європейському Союзі ростуть обидва сегменти: електробуси та електровантажівки. Загалом, за даними ICCT на 2025 рік у Європі очікується понад 23 700 нових середньої та великої ваги електроавтомобілів комерційного призначення. Вантажівки без викидів (понад 3,5 тонни) склали 4,5 відсотка від загального обсягу продажів, тоді як електробуси вже займають 24,8 відсотка на загальному ринку.
„Особливо сильним був зростання продажів у сегменті безвикидних середньовагових вантажівок та фургонів (3,5–12 тонн), де частка безвикидних автомобілів зросла більш ніж удвічі — з 10,4% у 2024 році до 21,0% у 2025 році“, — пишуть аналітики. Ринок безвикидних автобусів та мікроавтобусів, який досі значною мірою підтримується міськими автобусами, також значно зріс. Лише частка електричних міських автобусів у загальній кількості зареєстрованих автомобілів зросла між 2024 та 2025 роками з 45 до 58 відсотків, тоді як частка електричних міжміських та туристичних автобусів у обох роках залишалась на рівні близько чотирьох відсотків. Наступні два графіки надають деталі щодо розвитку продажів електромобілів комерційного призначення в Європейському Союзі (EU-27):
У всіх досліджуваних країнах ICCT виявив, що між 2020 та 2025 роками склад категорій транспортних засобів у світових продажах суттєво змінився – від електробусів до електровантажівок. Це пов’язано насамперед із стрімким зростанням у китайському секторі вантажних автомобілів. Ясно, що у 2020 році електробуси все ще становили більшу частину всіх зареєстрованих електрофургонів у світі, що відображало початкову концентрацію електрифікації на міському громадському транспорті. Однак до 2022 року сумарні продажі середньо- та важких електровантажівок уперше перевищили продажі електробусів – «і ця різниця потім швидко збільшилась», – зазначає ICCT. Це можна побачити на наступній діаграмі:
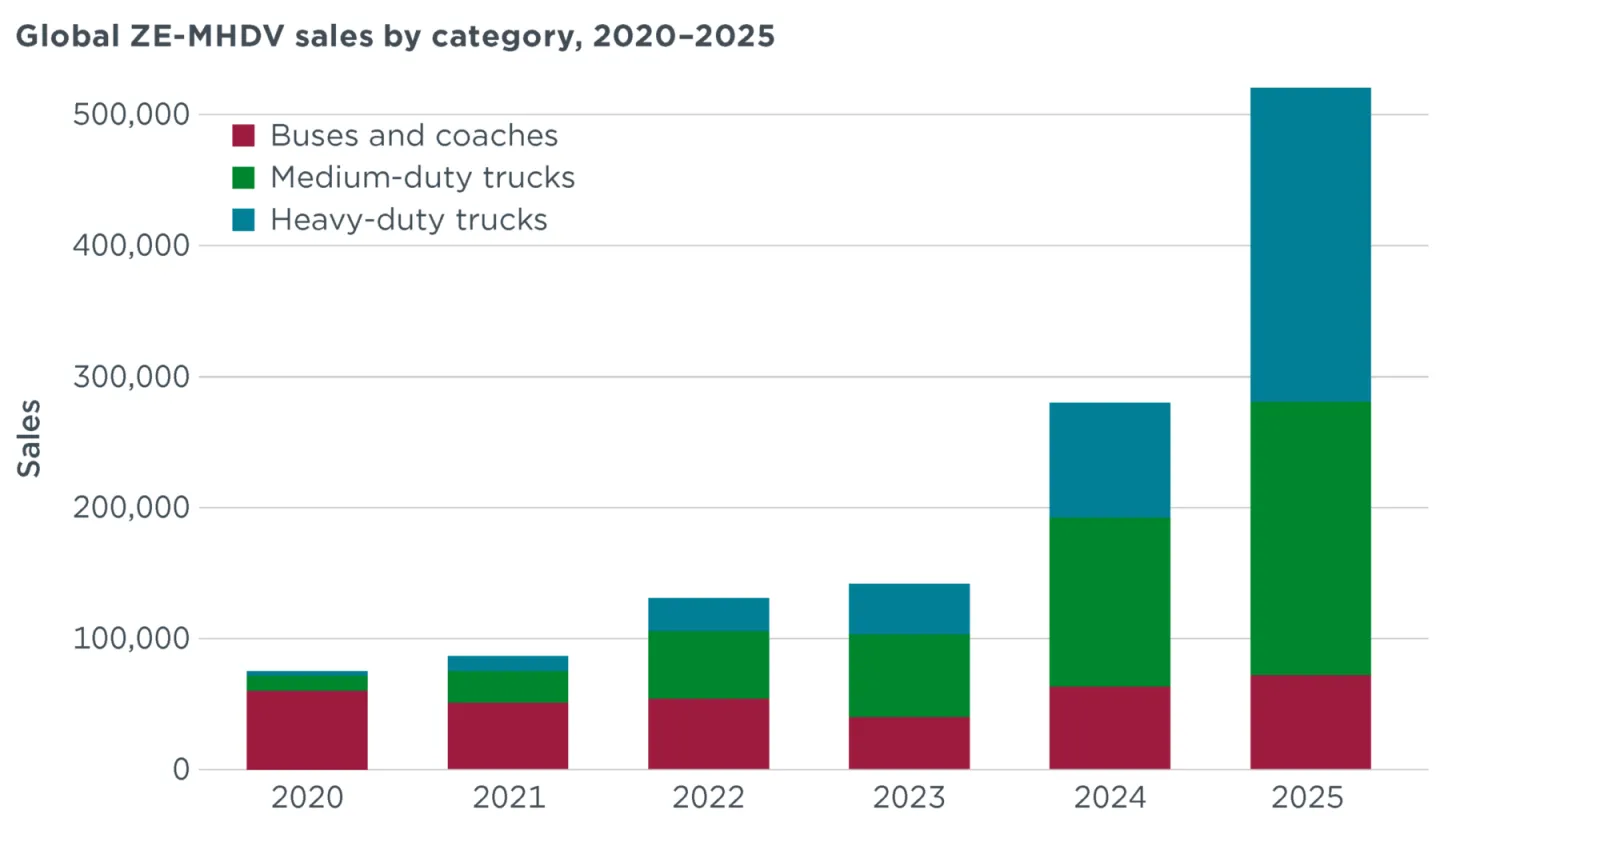
У 2025 році електровантажівки вже становили 86 відсотків усіх електромобілів, які були враховані у статистиці. Отже, ситуація змінилась порівняно з 2020 роком. Лише обсяг продажів вантажних електровантажівок з 2024 на 2025 рік більш ніж подвоївся та досяг майже 240 000 одиниць минулого року, завдяки чому вантажні автомобілі за даними ICCT стали найбільшою окремою категорією серед досліджуваних електромобілів у світі. Китай знову є лідером: лише у сегменті вантажних автомобілів у Китаї минулого року 28 відсотків усіх нових автомобілів були повністю електричними, що означає, що продажі там за два роки більш ніж зросли у п’ять разів. У цьому процесі важливу роль відіграють системи заміни акумуляторів: як підкреслюють автори дослідження, інноваційна інфраструктура для зарядки та заміни акумуляторів, а також стандарти для цього процесу прискорили їх впровадження.
У категорії середньоважких електроавтоперевізних засобів минулого року Китай виробив 174 700 одиниць (частка електроавтомобілів становила 22% від загального китайського ринку), а у категорії важких електроавтоперевізних засобів — 232 000 одиниць (частка електроавтомобілів становила 28%). Щодо автобусів та мікроавтобусів, ICCT підрахував 50 500 електроодиниць (частка електроавтобусів у Китаї становила 29%, причому міські автобуси мали частку електроавтомобілів майже 100%). Те, наскільки стрімко зростає крива розвитку, підтверджується тим, що продажі середньоважких та важких електроавтоперевізних засобів у Китаї з 2020 року зросли на 527%. З 2024 по 2025 рік цей показник зріс на 98%.
У США ситуація може бути майже протилежною: там 25 427 новозареєстрованих середньоважких та важких електроавтомобілів становили лише 3,1 відсотка від загального ринку. За категоріями лідирували середньоважкі електроавтоперевізники з 23 655 одиницями (4,4% від загальної кількості електроавтомобілів у США), за ними йшли автобуси та мікроавтобуси з 897 електричними одиницями (також 4,4% від загальної кількості електроавтомобілів), а також важкі вантажівки з 875 одиницями (0,3% від загальної кількості електроавтомобілів). Загальний обсяг продажів усіх цих електроавтомобілів порівняно з 2024 роком майже не змінився (+2% за рік). Отже, цей ринок у США не розвивається.