
Європа хоче „своїх“ акумуляторів для електромобілів. Проблемою є масштаби виробництва, ціни, сировина та…Китай
Коротко кажучи:
Нові вимоги до локалізації для електромобілів, вироблених у Європі, мають зміцнити європейську промисловість та зменшити залежність від імпорту
Амбітні цілі можуть виявитися складними для досягнення
Виробництво європейських акумуляторів може не встигати за зростаючим попитом – йдеться у звіті Mobility Global
І це попри очікуване зростання європейського виробництва акумуляторних елементів до 306 ГВт·г на 2032 рік
Найбільшими викликами залишаються сировина, витрати та домінування Китаю
Елементи, вироблені в Європі, наразі коштують на 24–33 відсотки дорожче, ніж імпортовані аналоги з Китаю
Європа хоче більше компонентів „made in EU“, але…
Європейський Союз готує ще один інструмент для посилення конкурентоспроможності вітчизняної автомобільної промисловості. Закон про прискорення розвитку промисловості (IAA) має поступово збільшувати частку європейських компонентів у електромобілях, які підпадають під державну підтримку та заохочення до купівлі.
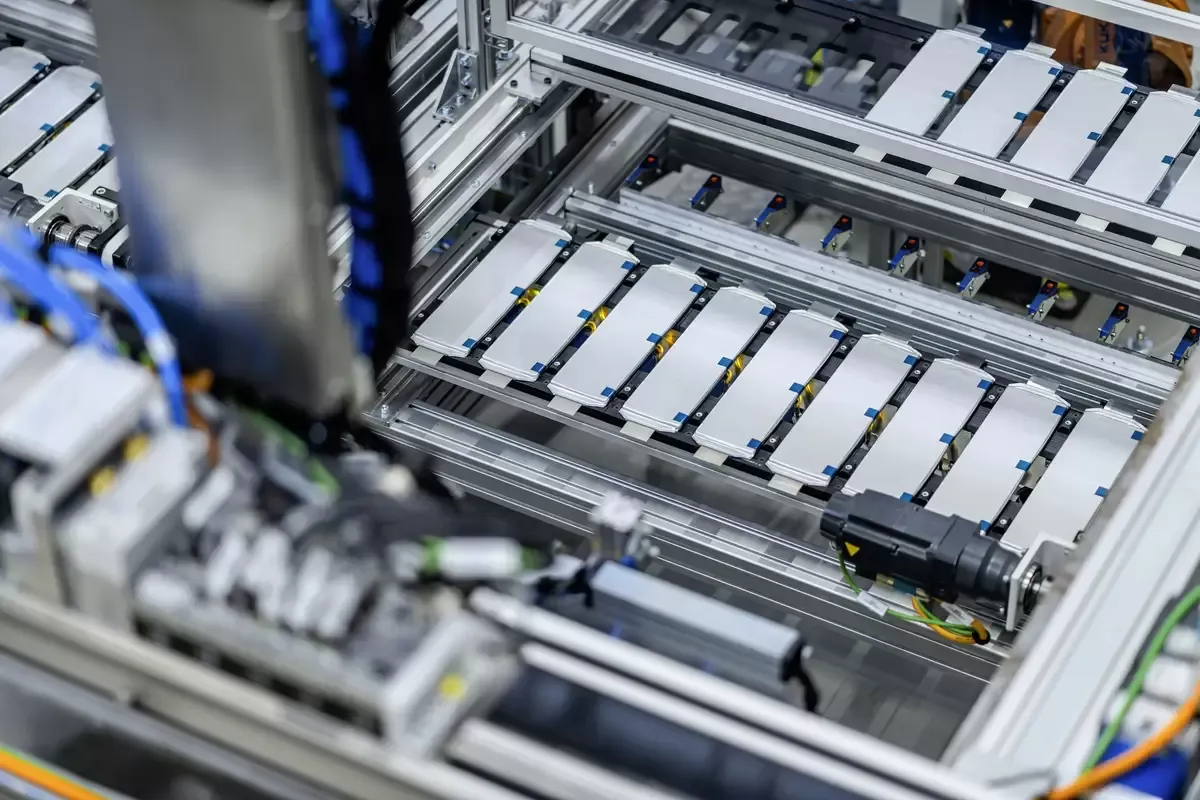
Проблема полягає у тому, що виробничі потужності європейського сектору батарей можуть виявитися… недостатніми для задоволення нових вимог. Такі висновки випливають з аналізу, підготовленого компанією Mobility Global для ACEA, який оцінює готовність європейського ланцюга постачання батарей до виконання майбутніх вимог щодо локалізації виробництва.
Згідно з припущеннями IAA перший етап регулювання мав би набути чинності приблизно у 2027–2028 році. Тоді акумулятор, встановлений у електромобілі, мусив би містити принаймні три основні компоненти європейського походження, зокрема елементи батареї. Приблизно у 2030–2031 році вимоги мали б бути посилені до п’яти ключових елементів європейського походження, серед яких обов’язково мали б бути елементи батареї, система керування акумулятором (BMS) та активні матеріали катоди (CAM).
Сценарії щодо акумуляторів
Автори звіту проаналізували три сценарії попиту. Перший передбачає поширення вимог на весь ринок електромобілів. Другий зосереджується на ринку флотів, оренди, корпоративних автомобілях та державних замовленнях.
Третій, найбільш консервативний сценарій передбачає використання виключно службових автомобілів та замовлень з державного сектору. Висновки? На жаль, вони не є оптимістичними. Як підкреслює ACEA, „у всіх сценаріях, окрім одного, пропозиція не встигне за попитом, незважаючи на очікуваний зростання європейського виробництва акумуляторних елементів до 306 ГВт·г у 2032 році“.
Це означає, що обмежена доступність акумуляторів залишатиметься основною перешкодою для збільшення кількості транспортних засобів, які можуть скористатися стимулами, передбаченими для продукції, що відповідає критеріям „вироблено в ЄС“. За розрахунками організації, якщо IAA почне діяти у 2028 році, навіть близько 3 млн автомобілів можуть не претендувати на пов’язані з ним дотації лише через брак відповідних компонентів акумуляторів.
Ще складніша ситуація спостерігається з комерційними транспортними засобами. У сегменті середніх та великих фургонів, а також вантажівок прогалина між попитом та пропозицією, за прогнозами, буде зростати аж до 2032 року, досягнувши рівня 23 ГВт·год. Згідно з звітом, тоді попит буде приблизно в чотири рази вищим за наявні європейські поставки.
Проблемою є не лише виробничі потужності
Парадоксально, але автори дослідження вказують на те, що сама будівництво нових заводів не вирішить проблеми. Як зазначено, «локалізацію обмежують технологія, ціна та доступність, а не сама виробнича потужність». Одним із ключових викликів є розбіжність між структурою європейських інвестицій та напрямком розвитку ринку. Більшість планованих гігазаводів на континенті були спроєктовані з метою виробництва елементів NMC, які використовують нікель, марганець та кобальт.
Тим часом виробники автомобілів все частіше звертаються до дешевших літій-залізо-фосфатних акумуляторів (LFP), чий світовий ринок сьогодні контролюють китайські виробники.
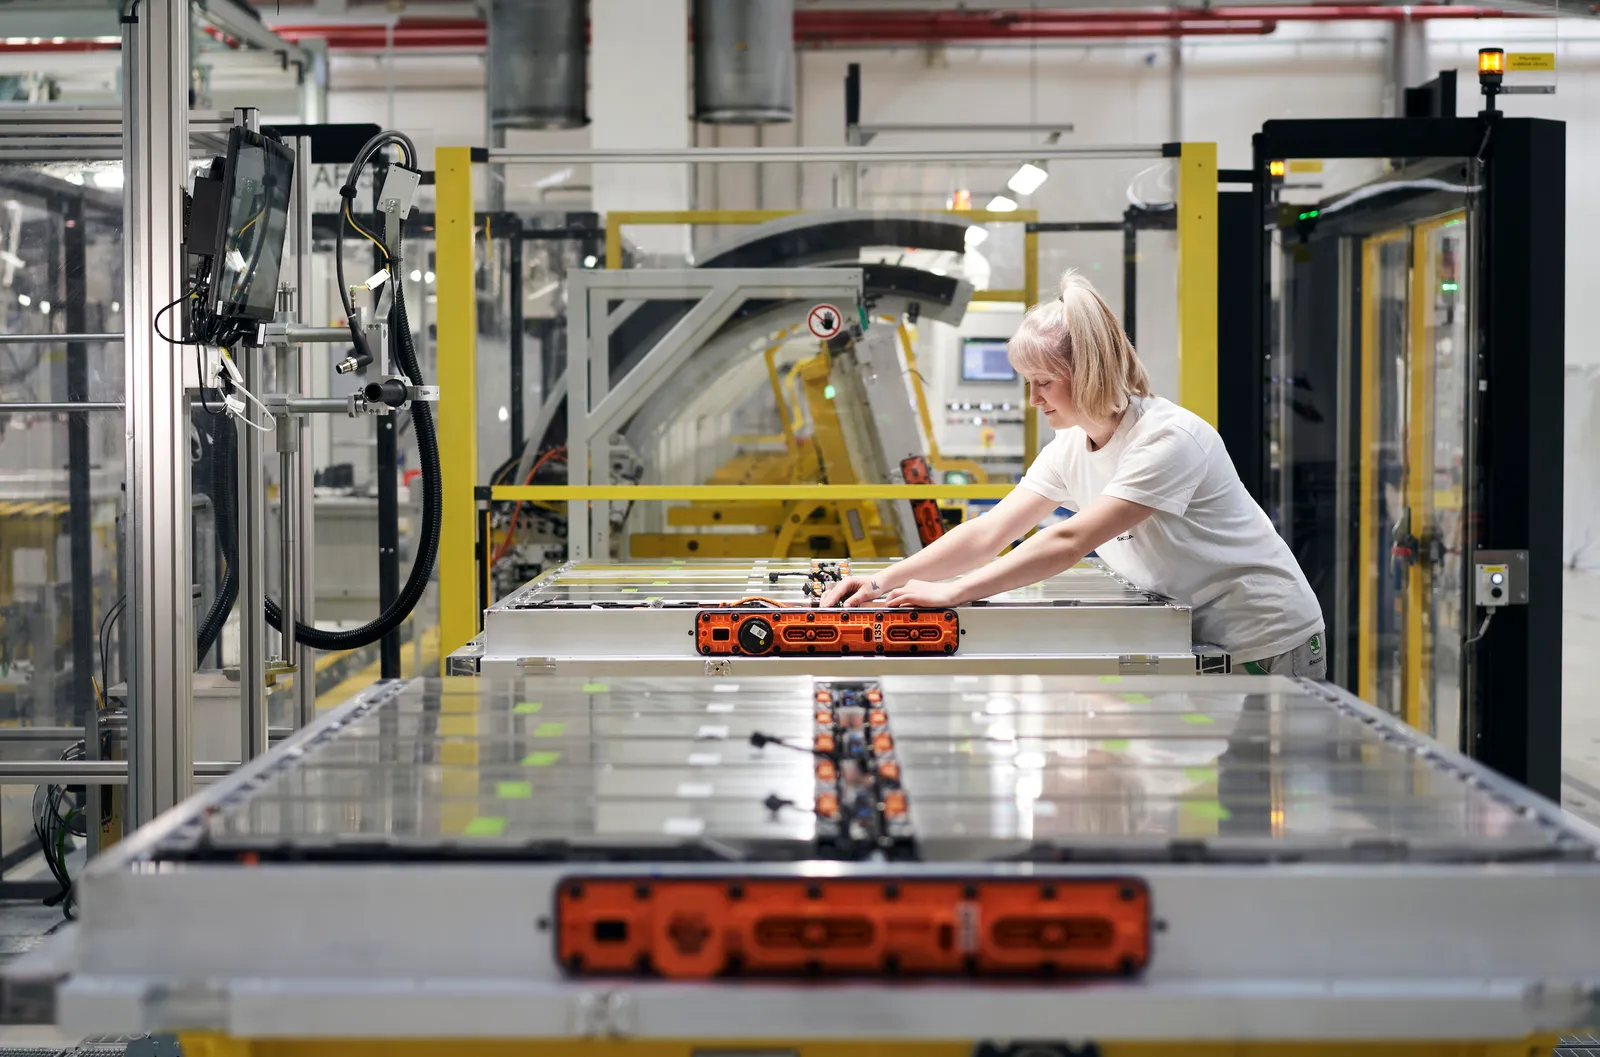
І знову – за даними звіту, наразі лише два заводи в Європі здатні до виробництва елементів LFP, а до 2032 року три з п’яти європейських заводів, які мають такі можливості, мають опинитися під контролем китайських власників. Водночас частка технології LFP на ринку має зрости до приблизно 35 відсотків.
Ще одною проблемою залишається також вартість. За аналізом Mobility Global, елементи, що виробляються в Європі, наразі коштують на 24–33 відсотки дорожче, ніж імпортовані аналоги з Китаю. Це означає різницю від 14,7 до 19,7 доларів на кожну кіловатогодину ємності акумулятора. Більше того, навіть європейські заводи, які належать китайським концернам, здатні виробляти дешевше, ніж європейські конкуренти. У звіті зазначається, що різниця в цінах становить приблизно 12–17 відсотків, що пов’язано, зокрема, із перевагами китайських компаній у доступі до активних матеріалів катоду та з досвідом, набутим завдяки експлуатації великих виробничих підприємств.
Сировина залишається найбільшою перешкодою
Однак найбільше занепокоєння викликає ситуація у сегменті активних матеріалів катодів (CAM) та анодів (AAM), які є необхідними для виробництва акумуляторів. Як підкреслюють автори аналізу, саме ці ланки ланцюга постачання наразі становлять найсерйознішу перешкоду для розвитку європейської промисловості акумуляторів. Навіть у найобережнішому сценарії попит на катодні матеріали близько 2030 року має бути майже вдвічі вищим за національні виробничі можливості.
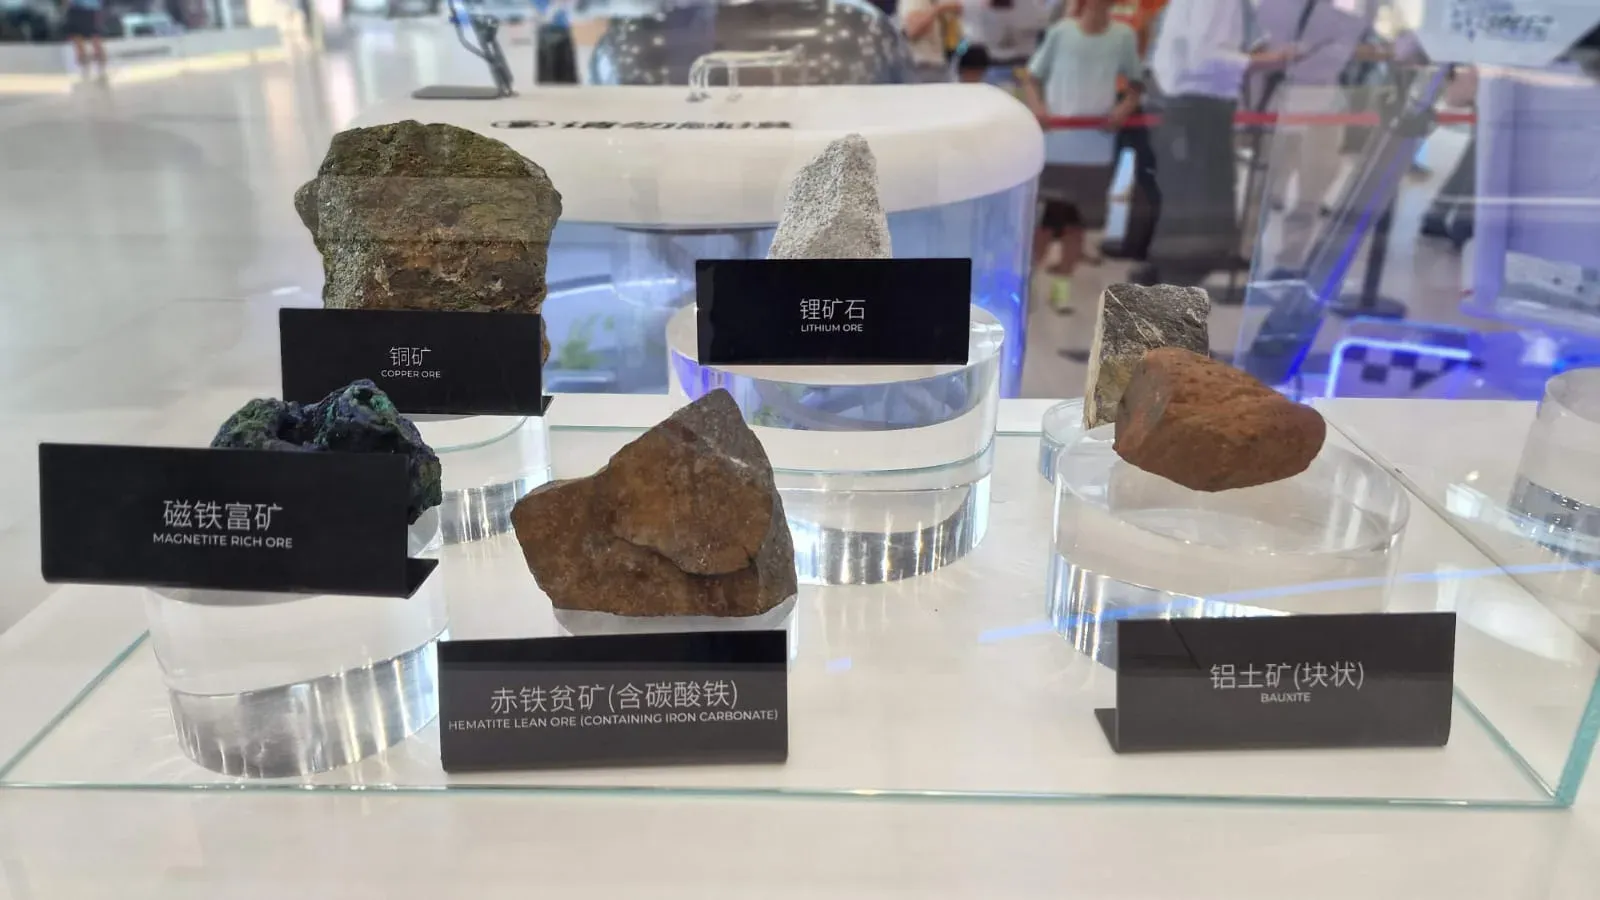
У результаті дотримання вимог другого етапу IAA, які передбачають обов’язкове розміщення виробництва елементів, катодних матеріалів та систем керування акумуляторами, може виявитися надзвичайно складним. У звіті також зазначається, що нестача активних анодних матеріалів додатково підвищує ризики у сфері постачання сировини. Що важливо, прогалина у виробництві матеріалів CAM та AAM може залишатися незаповненою аж до 2038–2040 років, навіть при відносно обмеженому рівні попиту!
Амбіції вимагають промислових основ
ACEA переконана, що результати аналізу є аргументом на користь більш прагматичного підходу до розміщення виробництва. Експерти вважають, що самої регуляції недостатньо, якщо промисловість не матиме відповідних виробничих потужностей, конкурентоспроможних витрат та стабільного інвестиційного середовища.
Тому, як підсумовують автори звіту, ефективність Industrial Accelerator Act буде залежати не лише від амбітних вимог щодо місцевого походження компонентів, а насамперед від здатності створити повну та конкурентоспроможну екосистему виробництва акумуляторів — починаючи з видобутку та переробки сировини, через активні матеріали, аж до готових елементів та систем керування енергією.
Оскар Влостовський